Le cash burn est la vitesse à laquelle une entreprise consomme sa trésorerie. Il s'agit d'un indicateur clé pour les start-ups et les entreprises en croissance, qui doivent investir avant de générer un chiffre d'affaires suffisant. Cet article définit le cash burn, explique comment le calculer avec le gross burn rate et le net burn rate, montre comment le relier au runway, et présente les leviers pour le maîtriser. Il s'adresse aux dirigeants financiers et aux fondateurs qui pilotent la consommation de cash de leur société. Le cash burn fait partie des indicateurs financiers propres à l'univers des start-ups, et c'est un indicateur incontournable pour la gestion financière d'une entreprise en croissance.
Ce qu'il faut retenir sur le cash burn
- Le cash burn mesure la sortie nette de trésorerie d'une entreprise sur une période, généralement un mois.
- Le gross burn rate additionne l'ensemble des dépenses mensuelles, avant tout revenu.
- Le net burn rate retranche les encaissements aux dépenses, il indique la consommation réelle de trésorerie.
- Le runway se calcule en divisant la trésorerie disponible par le net burn rate mensuel : il donne le nombre de mois restants.
- Une moyenne sur trois mois limite l'effet des entrées et sorties exceptionnelles.
Qu'est-ce que le cash burn ?
Pour bien comprendre cette notion, prenons l'exemple des start-ups qui développent des produits ou services technologiques. Au départ, elles doivent consentir de lourds investissements pour construire une première version du produit, souvent appelée MVP (Minimal Viable Product). Pendant cette période de plusieurs mois, voire de plusieurs années, le produit ne peut pas être vendu, et l'entreprise ne génère donc aucun chiffre d'affaires. Une fois la commercialisation lancée, il faut atteindre un volume critique pour dégager des profits, ce qui peut prendre à nouveau plusieurs mois.
Pendant toute cette période, la société sort plus de trésorerie qu'elle n'en rentre : elle consomme donc du cash.
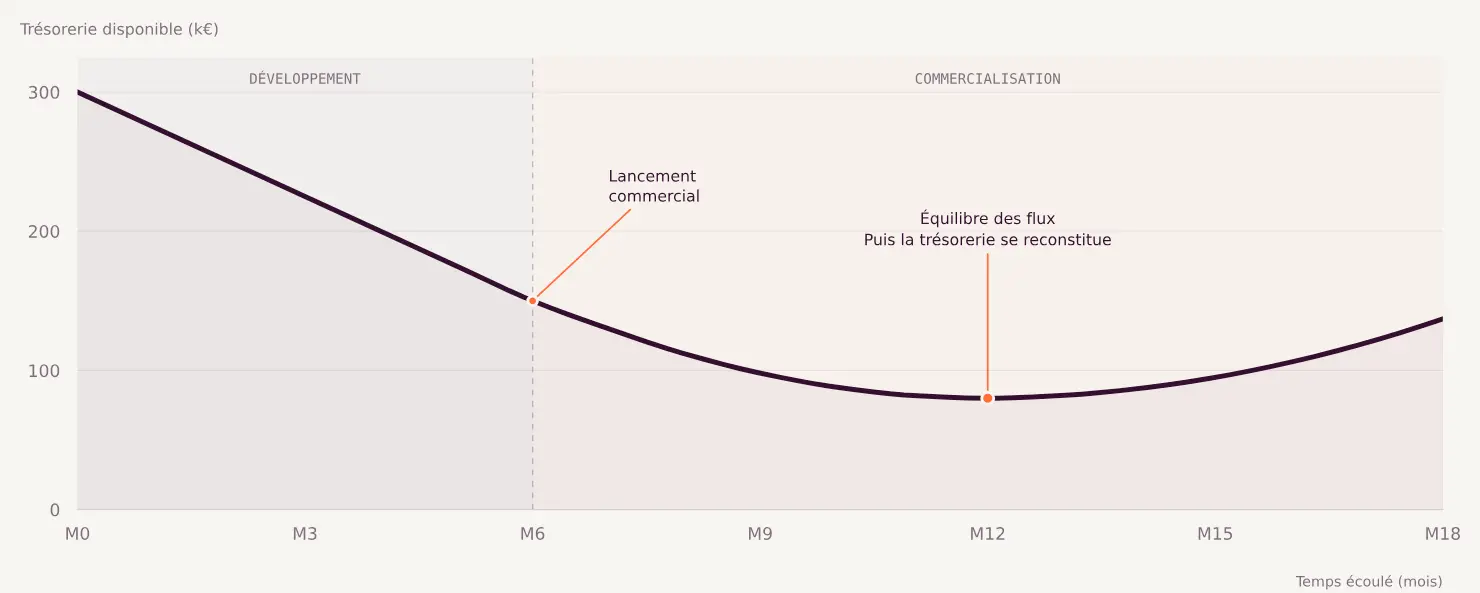
En général, le cash burn est observé chaque mois. Afin de lisser les entrées ou sorties importantes, il est souvent observé en moyenne sur plusieurs mois. Une période de trois mois est couramment retenue : une période plus courte ne lisse pas suffisamment les flux, et une période plus longue risque de mélanger des dynamiques différentes.
Certains flux exceptionnels doivent être exclus du calcul. Une injection de capital, par exemple, relève d'un flux de financement : elle ne reflète pas l'activité de l'entreprise et n'entre donc pas dans le calcul du cash burn.
{{component-cta-previsionnel}}
La notion de Gross Burn Rate
Le Gross Burn Rate désigne la somme totale des dépenses mensuelles d'une entreprise, avant tout revenu. Il s'agit d'un indicateur clé pour les start-ups et les entreprises en croissance, car il mesure leur vitesse de consommation de trésorerie.
Formule : Gross Burn Rate = total des dépenses mensuelles.
Les dépenses incluent les salaires, les loyers, les frais fixes et les coûts opérationnels.
Exemple de calcul, à partir des sorties mensuelles suivantes :
- masse salariale (salaires, charges patronales, avantages sociaux) : 10 500 € par mois ;
- achats auprès des fournisseurs : 4 800 € par mois ;
- taxes et impôts divers : 1 200 € par mois ;
- frais généraux (loyer, entretien, abonnements) : 4 600 € par mois ;
- remboursements de prêts et intérêts bancaires : 1 500 € par mois ;
- investissements en équipements (outils de production, mobilier, etc.) : 3 200 € par mois ;
- paiement de la TVA : 1 400 € par mois.
Le total de ces dépenses atteint 27 200 €. Le gross burn rate est donc de 27 200 € par mois.
Cet indicateur aide les dirigeants à évaluer leur capacité à couvrir leurs frais et à identifier les postes de coûts à optimiser. Combiné au runway, il permet d'anticiper les besoins de financement et d'éviter une crise de liquidités.
La notion de Net Burn Rate
Le Net Burn Rate représente la vitesse à laquelle une entreprise consomme ses liquidités, en tenant compte à la fois des revenus générés et des dépenses. Il indique combien de temps l'entreprise peut fonctionner avant d'épuiser ses réserves de trésorerie.
Formule : Net Burn Rate = (solde de trésorerie de départ - solde de trésorerie de fin) ÷ période donnée.
Exemple de calcul :
- solde de trésorerie initial : 120 000 € ;
- revenus mensuels : 15 000 € ;
- dépenses mensuelles : 25 000 €.
Le net burn rate mensuel est de 25 000 € (dépenses) - 15 000 € (revenus) = 10 000 € de pertes mensuelles. Avec 120 000 € de trésorerie initiale, l'entreprise dispose de 120 000 € ÷ 10 000 € = 12 mois de trésorerie.
Actions pour maîtriser le net burn rate :
- surveiller régulièrement les recettes et les dépenses ;
- réduire les coûts non essentiels pour prolonger la durée de trésorerie ;
- préparer une levée de fonds si nécessaire, pour éviter une crise de liquidité.
Comment maîtriser et rationaliser son cash burn ?
Une fois le cash burn connu, il faut le maîtriser pour pouvoir le rationaliser. En identifiant précisément les postes de coûts à l'origine de la consommation de cash, le dirigeant peut repérer les dépenses à limiter en cas de besoin, et celles à renforcer lorsqu'elles sont stratégiques.
Analyser les dépenses
L'analyse détaillée des dépenses montre où l'argent est dépensé et où des économies sont possibles. Des outils de suivi et de reporting facilitent ce travail. Le calcul du coût de revient permet par exemple d'identifier les produits ou services les plus coûteux à produire, et d'ajuster les prix ou les processus en conséquence.
Voir aussi : comment calculer les charges URSSAF.
Établir un budget rationnel
La mise en place d'un budget fondé sur l'analyse des dépenses aide à allouer les ressources efficacement. Prioriser les dépenses essentielles et stratégiques conduit à une utilisation plus judicieuse du cash.
Mettre en place des contrôles de coûts
Des contrôles et des politiques de dépenses permettent de s'assurer que l'argent est dépensé conformément aux objectifs et aux priorités de l'entreprise.
Investir dans des zones stratégiques
Identifier les domaines qui génèrent le plus de valeur permet de maximiser le retour sur investissement. Le calcul du coût d'acquisition client aide à évaluer si les efforts marketing sont rentables et à ajuster les dépenses en conséquence, en répartissant les ressources entre acquisition de nouveaux clients et fidélisation.
Réviser et ajuster régulièrement
La situation financière d'une entreprise ou d'un groupe peut évoluer rapidement. Réviser le budget et la stratégie de cash burn à intervalle régulier évite une surconsommation de cash, qui peut mettre en danger la viabilité de l'entreprise. Identifier rapidement les causes de cette surconsommation permet de mettre en place des mesures correctives.
Outils de suivi et de gestion du cash burn
Un tableur suffit pour une première mesure : une ligne par mois, les encaissements et les décaissements en colonnes, puis le net burn rate calculé par formule. Ce format est lisible et gratuit, mais il repose sur une saisie manuelle des relevés bancaires, ce qui augmente le risque d'erreur et de retard.
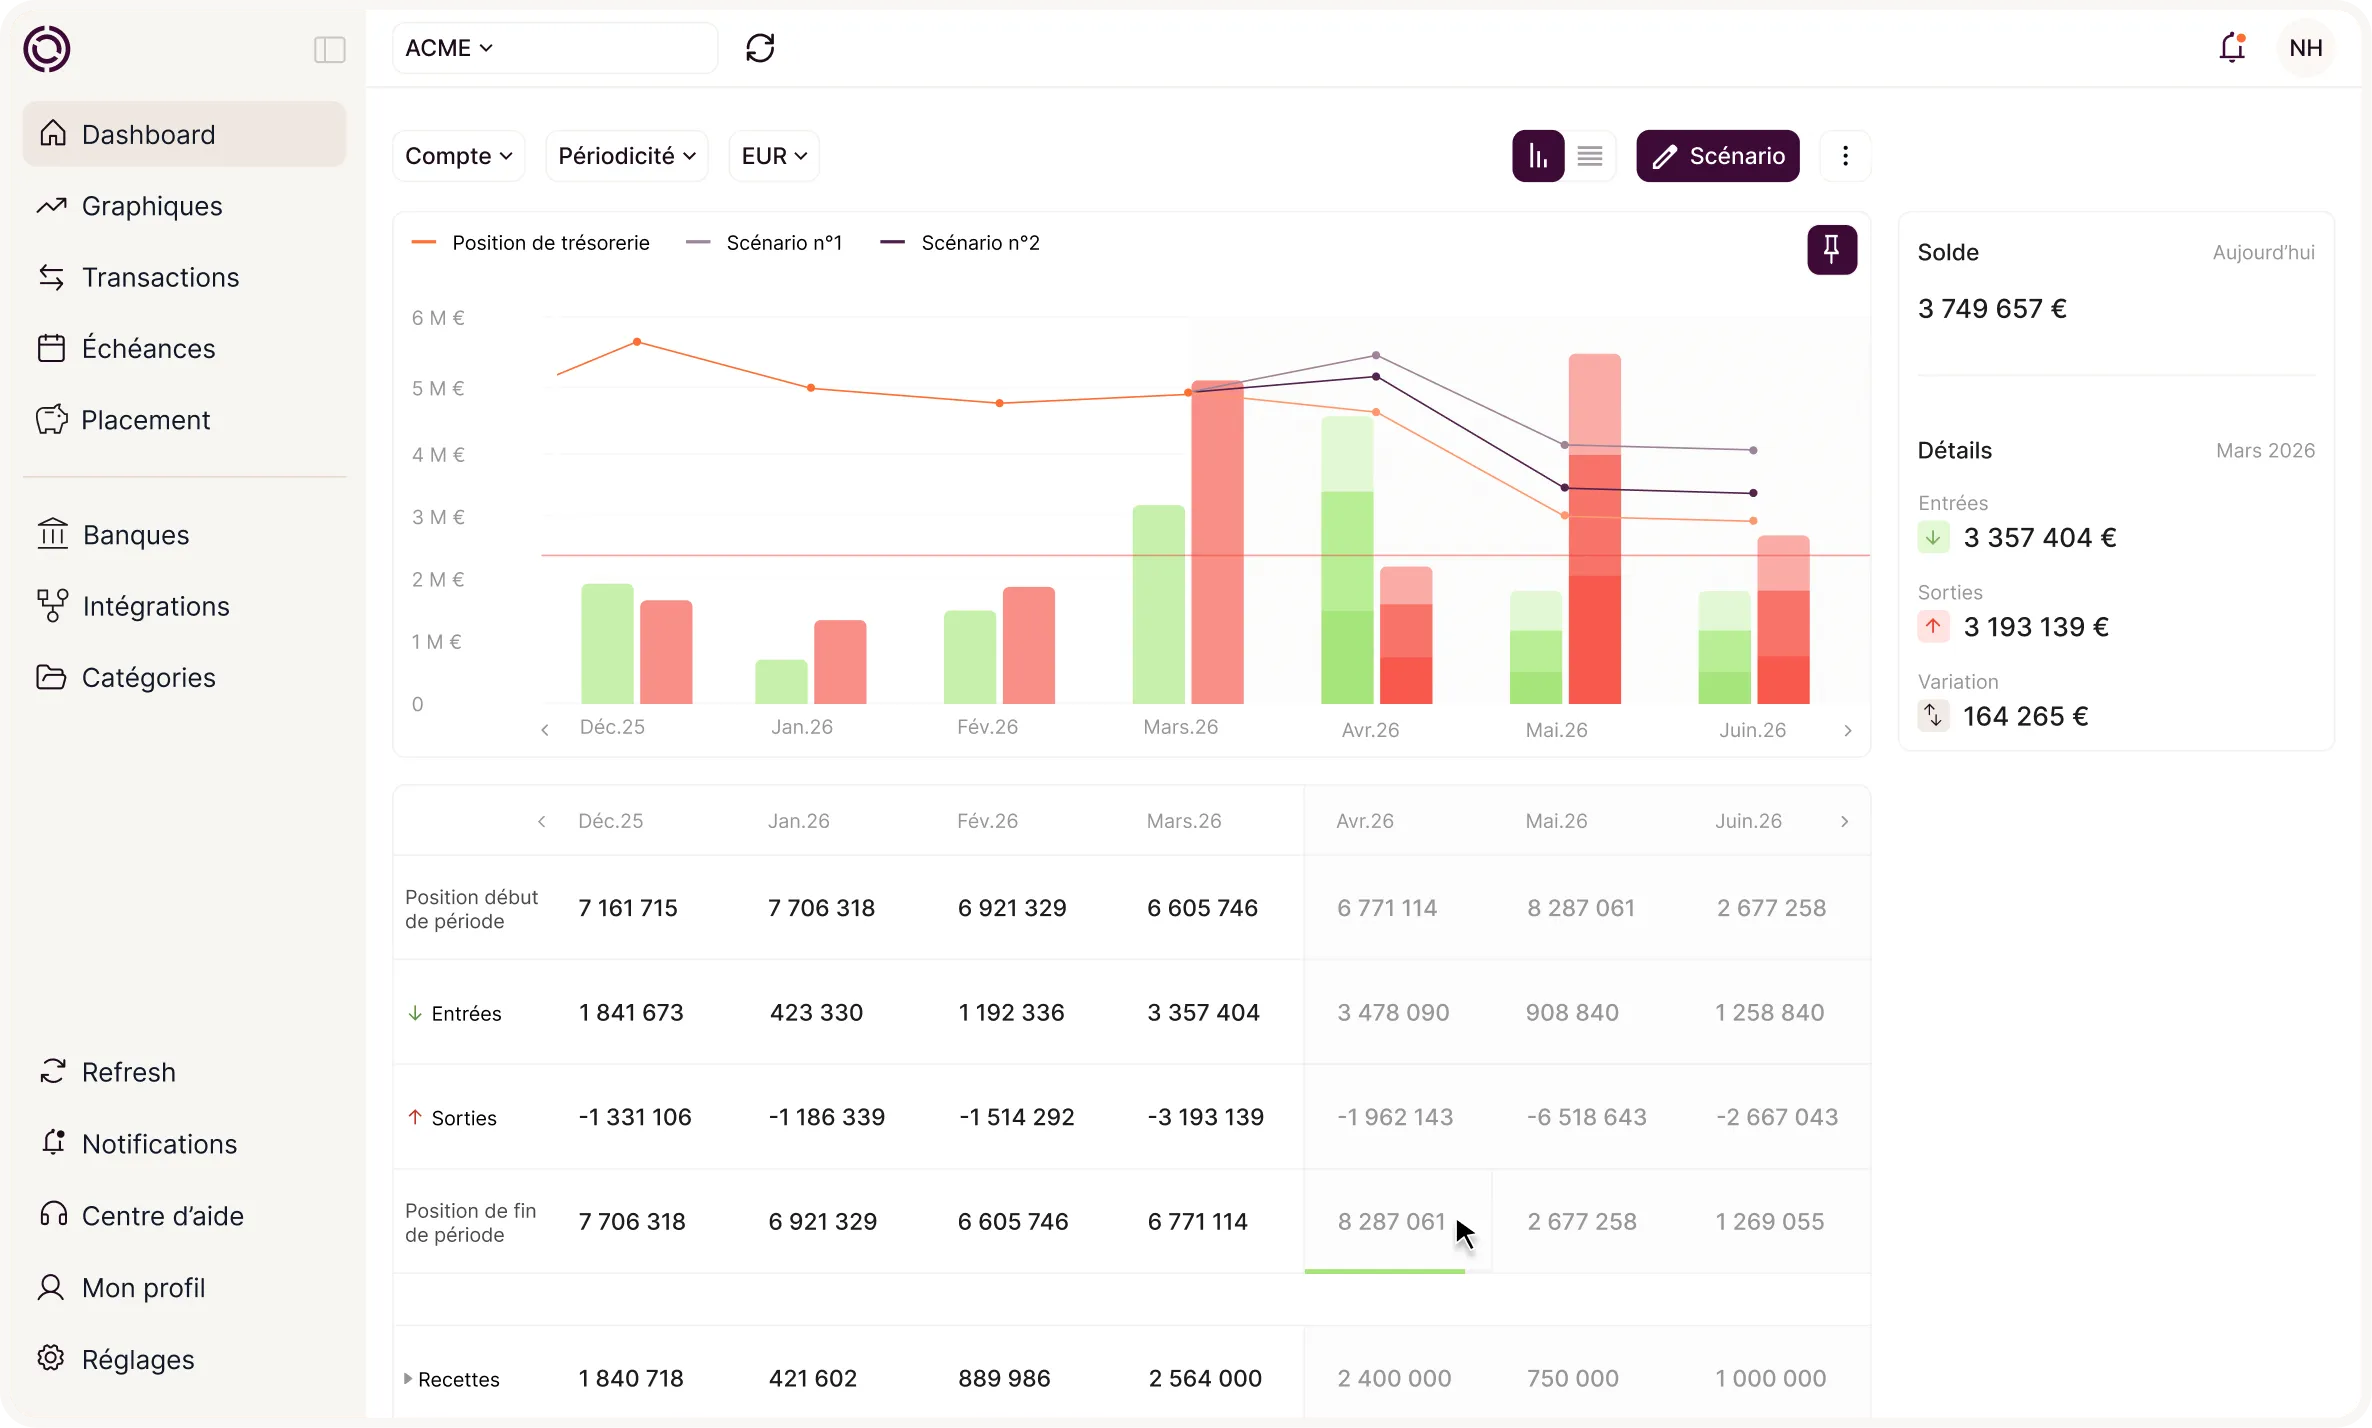
Le besoin évolue avec le nombre de comptes bancaires, de devises, d'entités et de personnes qui saisissent les données. Dans ce cas, un logiciel de trésorerie qui synchronise les comptes et compare le réalisé au prévisionnel apporte une vue à jour du cash burn. Le choix dépend des critères suivants : nombre de sources de données, fréquence de mise à jour souhaitée, droits d'accès et validation des paiements, historique des versions.
Cash burn et santé financière de l'entreprise
Le cash burn sert aussi d'indicateur de santé financière. Un investisseur ou un banquier regarde son évolution sur plusieurs mois : une hausse régulière du net burn rate signale une dépendance croissante aux financements externes, alors qu'une baisse progressive montre que le modèle se rapproche de l'équilibre.
Il est utile de distinguer une difficulté passagère, liée à un décalage ponctuel de règlement ou à un investissement exceptionnel, d'une consommation structurelle qui se répète d'un mois sur l'autre. Seule la seconde justifie une révision de la stratégie.
Anticiper l'avenir et mettre au point la bonne stratégie financière
La connaissance du cash burn permet de calculer le runway, c'est-à-dire le nombre de mois de trésorerie restants. Il se calcule ainsi : runway = trésorerie disponible ÷ net burn rate mensuel.
Par exemple, avec un solde bancaire de 60 000 € et un cash burn de 10 000 € par mois, le runway est de 6 mois.
Deux options s'offrent alors au dirigeant : diminuer le cash burn pour atteindre le seuil de profitabilité le plus vite possible, ou trouver des financements (business angels, fonds d'investissement, compte courant d'associé, dette bancaire, subvention). Quand le runway n'est plus que de six mois, les démarches de financement doivent être engagées sans attendre. Une entreprise en position tardive accepte souvent la première proposition, faute de temps pour négocier.
La maîtrise du cash burn permet aussi d'arbitrer l'allocation des ressources entre tech, marketing et opérations. Faut-il accentuer les dépenses marketing pour accélérer les revenus, au prix d'un cash burn plus élevé à court terme ? Faut-il renforcer le développement produit pour mieux satisfaire les clients ? Dans une stratégie visant à prolonger le runway par la hausse des revenus, le calcul du panier moyen est un indicateur utile : il montre comment générer davantage de revenus avec le même volume de clients.
{{component-cta-maitrise}}