Le coût d'acquisition client mesure ce qu'une entreprise dépense en marketing et en commercial pour signer un nouveau client. Il se calcule en divisant ces dépenses par le nombre de clients acquis sur la même période. Son intérêt ne tient pas au chiffre lui-même, mais aux arbitrages qu'il permet : jusqu'où augmenter les budgets d'acquisition, combien de mois de trésorerie chaque nouveau client mobilise avant de devenir rentable, à partir de quel seuil la croissance détruit de la marge. Cet article détaille le périmètre des coûts à retenir, la méthode de calcul étape par étape, les deux ratios de contrôle (LTV / CAC et CAC payback), les erreurs qui faussent le résultat et les leviers d'optimisation.
Ce qu'il faut retenir sur le coût d'acquisition client
- Le coût d'acquisition client se calcule en divisant les dépenses marketing et commerciales d'une période par le nombre de clients acquis sur cette même période.
- Les trois postes qui font débat sont les salaires chargés au prorata du temps consacré à l'acquisition, les commissions variables et les coûts d'upsell. Le périmètre retenu compte moins que sa stabilité dans le temps.
- Un ratio LTV / CAC inférieur à 3 signale une acquisition fragile. Ce ratio se calcule sur la marge brute, jamais sur le chiffre d'affaires.
- Le CAC payback mesure le nombre de mois nécessaires pour récupérer le coût d'acquisition. Un ratio LTV / CAC satisfaisant peut masquer un payback de 20 à 30 mois, donc une forte avance de trésorerie par client.
- Avec un cycle de vente supérieur à deux mois, le calcul doit décaler les dépenses par rapport aux signatures, sous peine d'un CAC qui varie artificiellement de 30 à 50 % d'un mois sur l'autre.
Qu'est-ce que le coût d'acquisition client ?
Le coût d'acquisition de nouveaux clients est un indicateur clé de la gestion financière. Il fait partie des indicateurs financiers à ne pas négliger, en particulier lors d'un lancement d'activité ou de la mise en place des premières prévisions de trésorerie.
Pour acquérir ses clients, il est souvent nécessaire d'effectuer des dépenses dédiées. L'ensemble de ces dépenses constitue les coûts d'acquisition. Elles peuvent être de nature très différente d'une activité à l'autre, en fonction notamment du modèle économique et du secteur :
- pour une pizzeria qui souhaite développer ses ventes, la distribution de flyers publicitaires ;
- pour un site e-commerce, des annonces publicitaires en ligne ciblant les intentions d'achat d'une audience définie ;
- pour une agence immobilière, le coût du référencement sur un site référent comme SeLoger ;
- pour une PME B2B, les salaires des équipes marketing et commerciales, les campagnes payantes et les salons professionnels.
La formule du coût d'acquisition client
La formule est simple. Les coûts d'acquisition d'une période sont divisés par le nombre de clients obtenus sur cette même période. On obtient le coût d'acquisition par client, soit ce que l'entreprise doit payer pour obtenir un nouveau client.
Coût d'acquisition client = dépenses marketing et commerciales de la période / nombre de nouveaux clients acquis sur la période
Si la notion semble simple sur le papier, elle est en réalité complexe à calculer. La difficulté ne porte pas sur la division, mais sur ce que l'on met au numérateur : quels coûts inclure, et sur quelle période les rattacher.
L'enjeu est majeur. Une entreprise qui ne maîtrise pas son coût d'acquisition par client peut perdre de l'argent sur chaque client acquis sans s'en rendre compte immédiatement.
Ce que le coût d'acquisition ne mesure pas
Le coût d'acquisition ne dit rien de la rentabilité d'un client. Il mesure une dépense d'entrée, pas ce que le client rapportera ensuite. Deux entreprises avec le même coût d'acquisition peuvent avoir des situations opposées selon la durée de vie et la marge de leurs clients.
Il ne mesure pas davantage l'efficacité de la rétention. Un coût d'acquisition qui baisse alors que le chiffre d'affaires stagne signale généralement un report de l'effort commercial vers la base installée plutôt qu'un gain de performance.
Quels coûts inclure dans le calcul du coût d'acquisition ?
Pour bien appréhender la notion, il est nécessaire de définir avant toute chose la liste des coûts à inclure. On peut considérer que le coût d'acquisition englobe l'ensemble des dépenses marketing et commerciales. L'exercice le plus simple consiste donc à regrouper ces dépenses sur une période donnée.
Dans les coûts marketing, il faut prendre en compte les coûts de personnel, composés des salaires et des charges sociales. Le calcul des charges URSSAF est ainsi déterminant, puisqu'il peut représenter une part significative des coûts d'acquisition.
Lors de l'analyse des coûts d'acquisition, il est également utile de surveiller le coût de revient des produits ou services proposés. Une maîtrise précise du coût de revient, combinée à celle du coût d'acquisition, permet d'évaluer plus finement la rentabilité réelle par client et d'ajuster les prix ou les budgets marketing si nécessaire.
Les trois postes qui font débat
Trois postes doivent être tranchés une fois pour toutes, puis appliqués de façon constante :
- Les salaires chargés des équipes marketing et commerciales. À inclure au prorata du temps réellement consacré à l'acquisition. Un responsable marketing qui consacre 40 % de son temps au produit ne compte que pour 60 %.
- Les commissions variables. À inclure, et à rattacher au mois de signature du contrat, pas au mois de versement de la prime.
- Les coûts de fidélisation et d'upsell. À exclure. Ils relèvent de la rétention, pas de l'acquisition. Les mélanger fait baisser artificiellement le coût d'acquisition et masque un problème de nouvelles affaires.
Le périmètre retenu compte moins que sa stabilité dans le temps. Un coût d'acquisition recalculé chaque trimestre avec un périmètre différent ne permet aucune comparaison, donc aucun arbitrage.
Le décalage entre la dépense et la signature
Les dépenses d'acquisition d'un mois ne produisent pas les clients du même mois. Avec un cycle de vente de trois mois, le coût d'acquisition de mars se calcule en divisant les dépenses de décembre par les clients signés en mars.
Sans ce décalage, l'indicateur affiche des variations de 30 à 50 % d'un mois sur l'autre qui ne reflètent aucune réalité opérationnelle. Pour une entreprise dont le cycle de vente dépasse deux mois, la maille trimestrielle est plus fiable que la maille mensuelle.
Comment calculer son coût d'acquisition, étape par étape
La méthode tient en quatre étapes :
- Définir la période de référence, alignée sur le cycle de vente (mensuelle si le cycle est court, trimestrielle au-delà de deux mois).
- Recenser les dépenses marketing et commerciales de la période antérieure correspondante, selon le périmètre arrêté plus haut.
- Compter les nouveaux clients signés sur la période de référence, en excluant les renouvellements et les extensions de contrat.
- Diviser les dépenses par le nombre de clients et documenter les hypothèses retenues.
Exemple simple : un mois de dépenses détaillées
Dans cet exemple, l'ensemble des coûts relatifs à l'acquisition s'élève à 5 390 €. Si l'entreprise a acquis 20 clients au cours de la période, son coût d'acquisition ressort à 270 € par client. Autrement dit, acquérir un nouveau client lui coûte 270 €.
Exemple d'une PME B2B de 8 M€ de chiffre d'affaires
Une PME B2B réalisant 8 M€ de chiffre d'affaires dépense 62 000 € par trimestre en acquisition :
- 34 000 € de salaires chargés au prorata (2,5 ETP répartis entre marketing et commerce) ;
- 19 000 € de campagnes payantes ;
- 6 000 € de salons professionnels ;
- 3 000 € d'outils (CRM, marketing automation, bases de données).
Elle signe 23 nouveaux clients sur le trimestre. Son coût d'acquisition ressort à 2 696 € par client.
Le contrat moyen génère 9 400 € de chiffre d'affaires annuel, avec une marge brute de 72 %, soit 6 768 € de marge annuelle par client. La durée de vie moyenne d'un client est de 3,1 ans.
Ces données permettent de calculer les deux ratios de contrôle détaillés plus bas : un ratio LTV / CAC de 7,8 et un coût d'acquisition récupéré en 4,8 mois.
Comment projeter son coût d'acquisition de façon réaliste ?
La décomposition la plus fine possible du coût d'acquisition sert de base à toute analyse. En connaissant précisément son coût d'acquisition actuel, un dirigeant est en mesure de le projeter. Cette démarche est nécessaire pour deux raisons :
- il est indispensable de projeter l'ensemble de ses coûts pour prévoir sa trésorerie et maîtriser son cash burn, ce qui inclut les coûts d'acquisition ;
- la projection doit permettre d'aligner les objectifs d'acquisition de nouveaux clients, afin de maintenir un coût d'acquisition cohérent dans le temps.
Un dirigeant qui augmente significativement ses budgets marketing et commerciaux d'un mois sur l'autre doit surveiller de près son coût d'acquisition. S'il n'augmente pas rapidement le nombre de clients acquis, le coût d'acquisition progresse mécaniquement.
Reprenons l'exemple précédentf. Le dirigeant projette un total de 8 873 € de dépenses liées à l'acquisition le mois suivant. Pour maintenir son coût d'acquisition à 270 €, il devra acquérir 33 clients, contre 20 le mois précédent.
Là encore, la réalité est plus complexe : l'augmentation des dépenses d'acquisition génère rarement une augmentation proportionnelle du nombre de clients. Les canaux les plus rentables saturent en premier, et les suivants coûtent plus cher au client acquis. Si ce n'était pas le cas, toutes les entreprises augmenteraient leurs budgets marketing et commerciaux sans limite.
L'enjeu consiste donc à déterminer le montant de dépenses qui maintient un coût d'acquisition soutenable tout en acquérant un volume de clients aligné sur les objectifs. Le coût d'acquisition devient alors un paramètre du plan de trésorerie, et non un simple indicateur de reporting marketing.
{{component-cta-previsionnel}}
Le ratio LTV / CAC : vérifier que l'acquisition est rentable
Si les dépenses d'acquisition et le coût d'acquisition deviennent trop élevés, la stratégie d'acquisition peut faire perdre de l'argent à l'entreprise.
Pour rationaliser ce raisonnement, il faut introduire la LTV (Lifetime Value), soit la valeur à vie du client. La LTV correspond à l'ensemble des profits générés par un client sur toute la durée de la relation commerciale. Elle se calcule donc sur la marge brute, jamais sur le chiffre d'affaires : c'est la première source d'erreur sur cet indicateur.
LTV = marge brute annuelle par client x durée de vie moyenne du client, en années
Si un client génère 400 € de marge la première année et que 50 % des clients de la première année achètent à nouveau la deuxième année, puis aucun la troisième, la LTV s'élève à 600 €.
Lorsque l'entreprise raisonne en abonnement, la durée de vie se déduit du taux de résiliation mensuel : durée de vie en mois = 1 / taux de churn mensuel.
Si la LTV est inférieure au coût d'acquisition, l'entreprise perd de l'argent dès qu'elle acquiert un nouveau client : il lui coûte plus cher de gagner un client que ce que ce client lui rapporte.
Les dirigeants et les investisseurs qui surveillent ce ratio considèrent généralement qu'une stratégie d'acquisition saine présente un ratio LTV / CAC au moins égal à 3. Ce seuil de référence peut être plus bas pour des sociétés peu matures dont le modèle économique est encore en rodage, et varie significativement d'un secteur à l'autre.
La seule observation du ratio LTV / CAC n'est toutefois pas suffisante. Si les coûts de développement produit sont structurellement élevés et projetés sur le long terme, un ratio LTV / CAC élevé ne garantit pas que l'entreprise sera profitable. La profitabilité dépend de l'ensemble des coûts opérationnels : une entreprise peut présenter un compte de résultat déficitaire tout en affichant un ratio LTV / CAC très satisfaisant.
Le CAC payback : combien de mois de trésorerie chaque client mobilise
Une entreprise peut présenter un ratio LTV / CAC supérieur à 3 et mener malgré tout une stratégie d'acquisition risquée pour sa trésorerie, avec une surconsommation de cash que ce seul ratio ne fait pas apparaître.
Prenons l'exemple de la société ABC. Son coût d'acquisition est de 200 € et elle vend des abonnements mensuels à 10 €. Son panier moyen est donc de 10 € par mois, avec une marge brute de 70 %, soit 7 € de marge par mois et par client.
- Avance de trésorerie sur les 12 premiers mois : elle a décaissé 200 € pour acquérir le client, et ce client a généré 84 € de marge. L'entreprise a donc avancé 116 € de trésorerie.
- CAC payback : 200 / 7 = 29 mois. C'est le délai avant que le client ne génère des flux de trésorerie positifs.
Le calcul doit impérativement se faire sur la marge brute. En divisant le coût d'acquisition par le chiffre d'affaires mensuel (200 / 10), on obtient 20 mois, soit une sous-estimation de neuf mois du besoin de trésorerie réel.
Le churn mensuel de la société ABC étant de 1,5 %, la durée de vie moyenne d'un client s'établit à 67 mois (1 / 0,015). Sa LTV est donc de 467 € (7 € x 67), et non de 667 € comme le donnerait un calcul sur le chiffre d'affaires.
Le ratio LTV / CAC de la société ABC ressort ainsi à 2,3, sous le seuil de référence de 3. Calculé à tort sur le chiffre d'affaires, il afficherait 3,3 et donnerait une lecture rassurante de la situation. C'est la raison pour laquelle les deux indicateurs doivent être calculés sur la même base de marge.
En complément du ratio LTV / CAC, les dirigeants et les investisseurs sont donc attentifs au nombre de mois nécessaires pour récupérer le coût d'acquisition. Un ratio LTV / CAC élevé associé à un payback de 24 mois ou plus signale une croissance qui consomme du cash avant d'en produire : le sujet devient un sujet de financement avant d'être un sujet marketing.
{{component-cta-rentabilite}}
Les erreurs fréquentes qui faussent le coût d'acquisition
Comment optimiser son coût d'acquisition client ?
Optimiser le coût d'acquisition client permet de maximiser la rentabilité des investissements marketing et commerciaux. Quatre leviers principaux sont mobilisables.
1. Identifier les canaux les plus performants
- Analyser les données pour repérer les campagnes et les canaux offrant le meilleur retour sur investissement.
- Prioriser les canaux générant le plus de conversions à un coût soutenable.
- Mesurer le retour par canal sur la durée du cycle de vente, et non sur le mois de dépense.
2. Améliorer le taux de conversion
- Optimiser le site ou les pages de destination pour convertir davantage de prospects en clients.
- Mettre en place des outils de suivi pour identifier les étapes où les prospects abandonnent le processus d'achat.
- Traiter en priorité l'étape qui perd le plus de volume, pas celle qui est la plus facile à modifier.
3. Automatiser et personnaliser les campagnes
- Utiliser des outils de marketing automation pour réduire le temps passé sur les tâches répétitives.
- Personnaliser les contenus publicitaires et les actions commerciales pour mieux capter l'attention des prospects.
4. Supprimer les dépenses sans retour mesurable
- Analyser régulièrement les budgets marketing et la politique tarifaire pour supprimer les frais superflus ou redondants.
- Tester plusieurs formats et messages avant d'investir des montants significatifs.
Optimiser le coût d'acquisition ne consiste pas seulement à réduire des dépenses. La démarche vise à maximiser l'efficacité des campagnes et à garantir un retour sur investissement positif sur la durée du cycle de vente.
Suivre son coût d'acquisition dans la durée : d'Excel à l'automatisation
Excel reste l'outil naturel pour construire un premier calcul de coût d'acquisition : il permet de poser le périmètre, de tester des hypothèses et de modéliser plusieurs scénarios de croissance.
Les limites apparaissent lorsque le suivi devient récurrent. Les dépenses d'acquisition sont réparties entre plusieurs sources : relevés bancaires, factures fournisseurs marketing, paie, outils SaaS facturés mensuellement. Les consolider chaque mois demande du temps, et le fichier est souvent obsolète au moment où il est présenté.
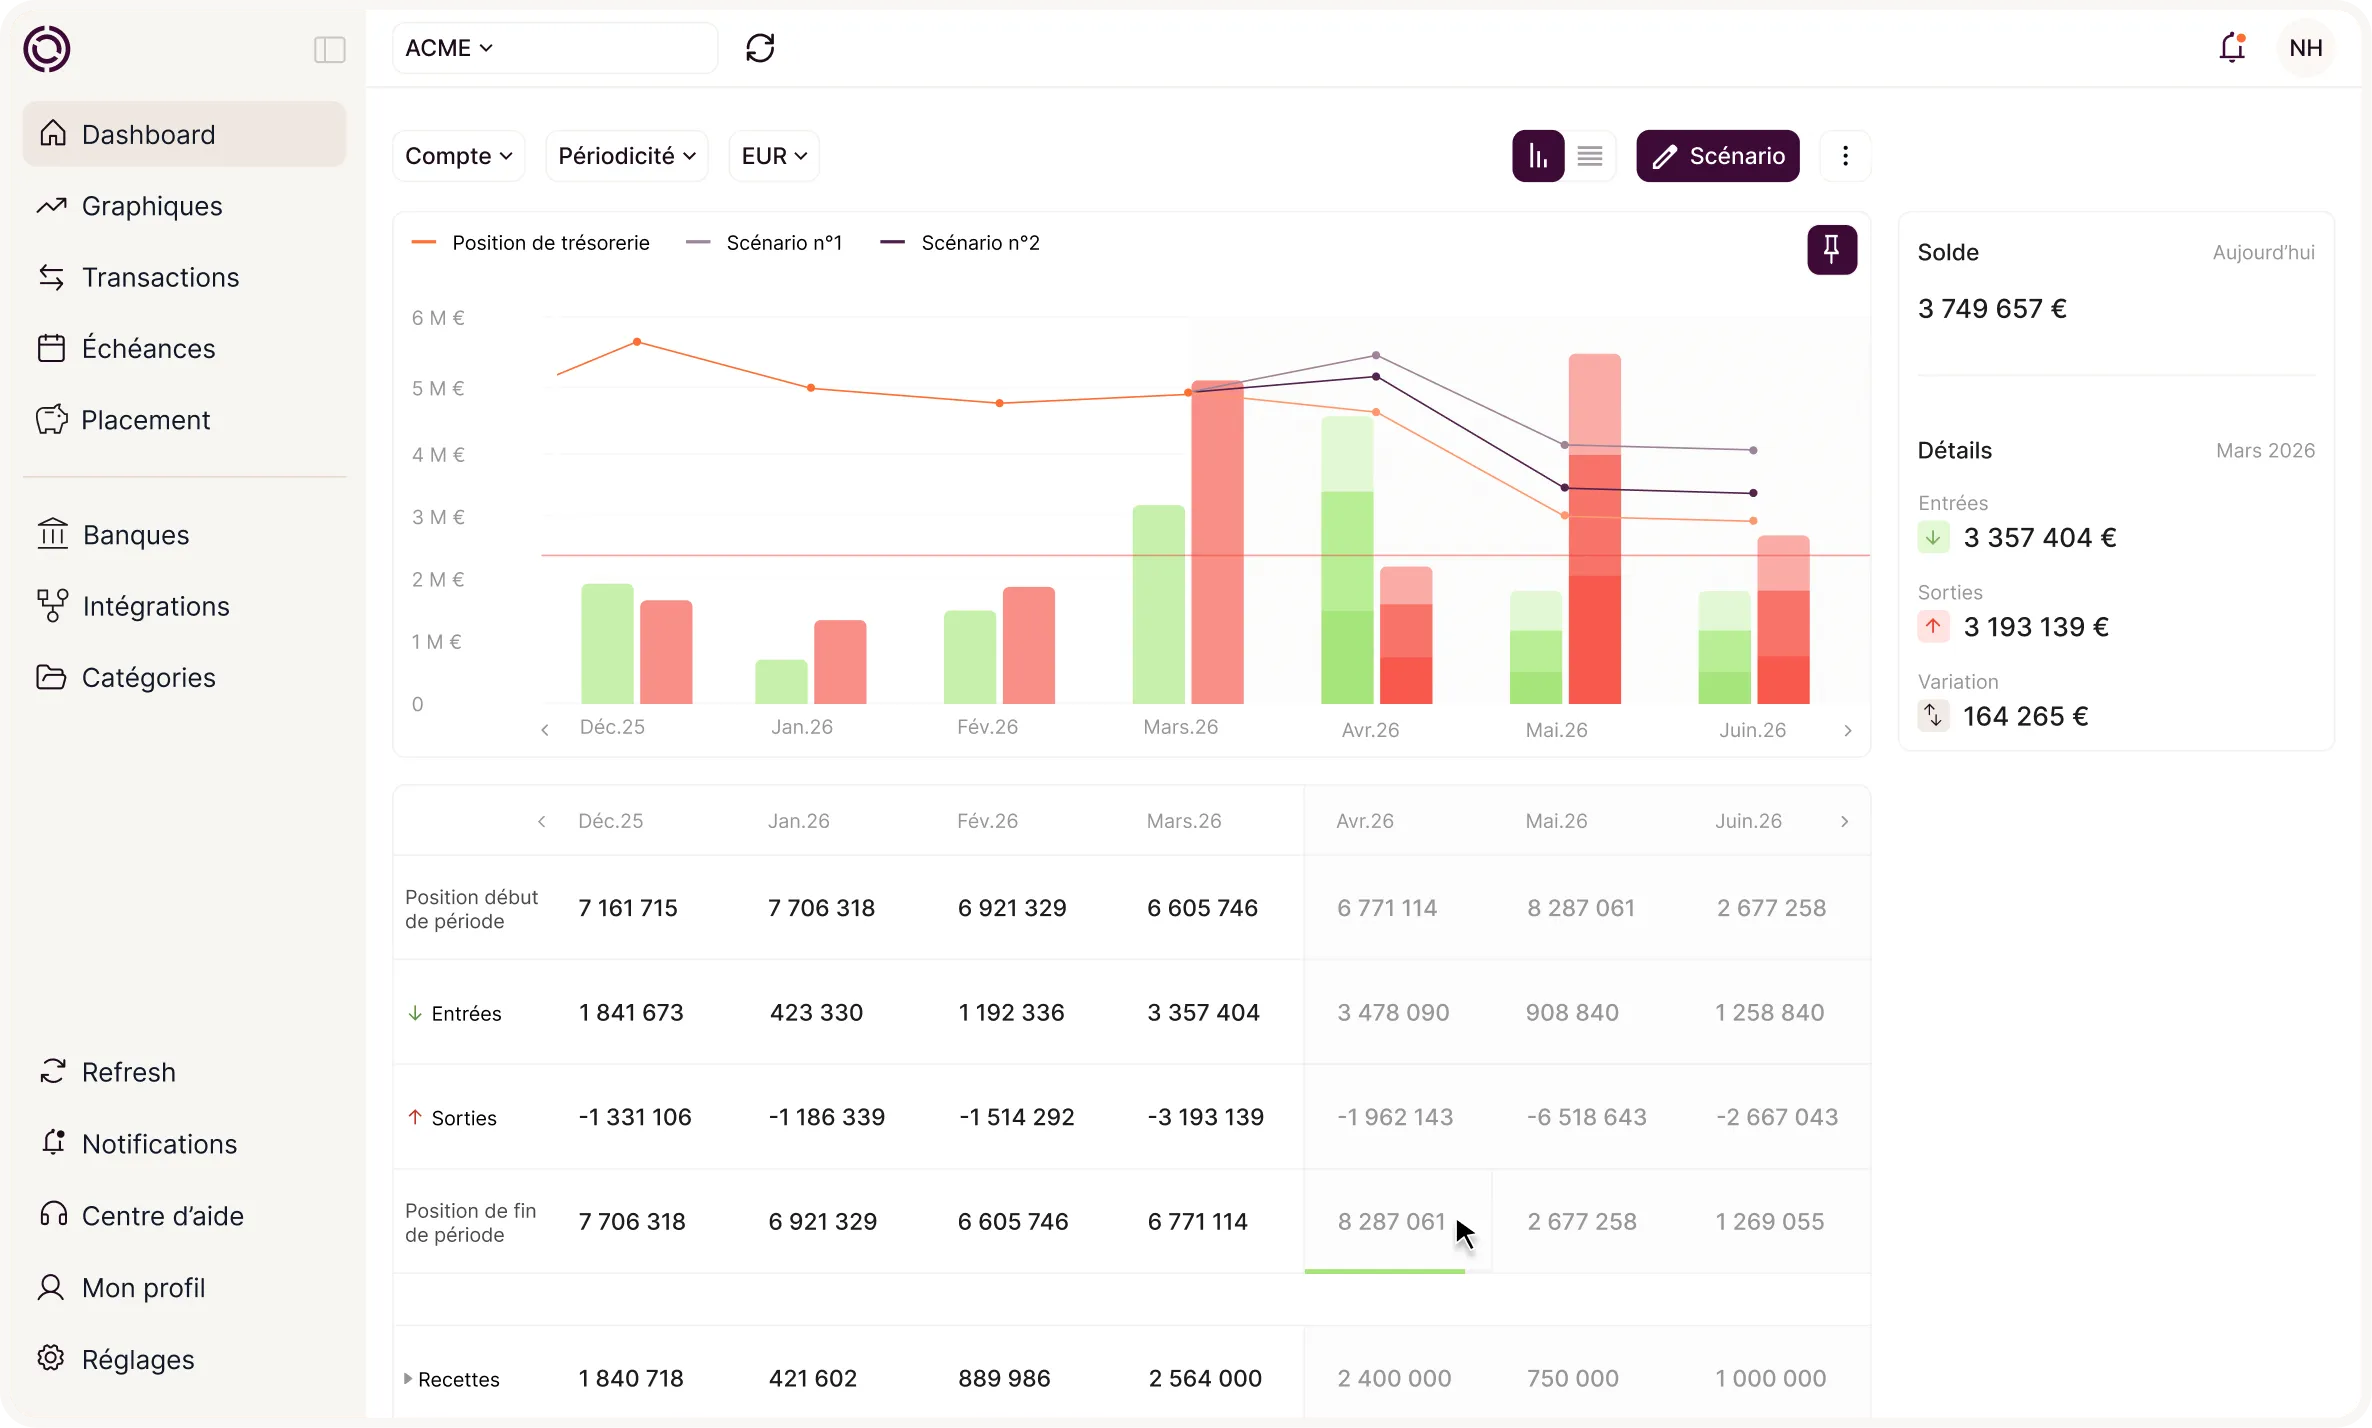
Un logiciel de pilotage de trésorerie apporte une partie de la réponse. En connectant les comptes bancaires et l'outil comptable, les décaissements liés à l'acquisition sont récupérés automatiquement et catégorisés par règles. Le prévisionnel intègre alors ces dépenses avec leurs échéances réelles, ce qui permet de simuler l'effet d'une hausse du budget d'acquisition sur la trésorerie avant de la déclencher.
Okimia se connecte aux comptes bancaires via Open Banking ou EBICS, ainsi qu'aux outils comptables et ERP (Pennylane, Sage, Cegid, MyUnisoft, Odoo). Les factures fournisseurs et leurs échéances réelles remontent automatiquement, la catégorisation est appliquée par règles, et le prévisionnel projette la trésorerie à court et moyen terme avec plusieurs scénarios. Le calcul du coût d'acquisition lui-même reste réalisé à partir des données marketing et commerciales de l'entreprise : le logiciel fiabilise la partie décaissements et leur projection dans le temps.
Le coût d'acquisition en comptabilité : le cas des immobilisations
L'expression « coût d'acquisition » recouvre une seconde notion, sans rapport avec le coût d'acquisition client : la valeur d'entrée d'une immobilisation au bilan. Cette section traite ce sujet comptable.
Les types d'immobilisations concernés
Le coût d'acquisition ne s'applique pas de la même manière selon la nature de l'immobilisation. Il concerne principalement trois catégories : les immobilisations corporelles, les immobilisations incorporelles et les immobilisations financières. Identifier correctement la catégorie de l'actif est donc une étape préalable avant d'enregistrer son coût d'acquisition.
Les immobilisations corporelles correspondent aux biens matériels destinés à être utilisés durablement dans l'activité de l'entreprise, comme un matériel, un équipement ou un véhicule. Les immobilisations incorporelles regroupent les actifs non physiques, tels que les brevets, les logiciels ou certains droits. Les immobilisations financières concernent les titres, participations ou autres placements détenus à long terme.
Dans tous les cas, la logique reste la même : déterminer la valeur d'entrée de l'actif en fonction de sa nature. En revanche, les règles d'application et les éléments pris en compte varient selon qu'il s'agit d'un bien corporel, d'un actif incorporel ou d'un actif financier.
L'évaluation initiale d'une immobilisation corporelle selon le PCG
Lorsqu'une immobilisation corporelle entre dans le patrimoine de l'entreprise, elle doit être inscrite à sa valeur d'entrée. Cette évaluation initiale, prévue par le Plan Comptable Général, fixe la valeur de l'actif au moment de son enregistrement comptable.
L'actif est comptabilisé pour son coût d'acquisition initial, en tenant compte des éléments directement liés à sa mise en place et à son fonctionnement. L'objectif est de retenir une valeur représentative de la réalité économique de l'opération dès l'entrée de l'immobilisation dans les comptes.
Selon le PCG, cette évaluation initiale inclut notamment :
- le prix d'achat, après déduction des remises, rabais commerciaux et escomptes de règlement ;
- les droits de douane et les taxes non récupérables ;
- les coûts directement attribuables nécessaires pour installer l'actif et le mettre en état de fonctionner conformément à l'utilisation prévue par l'entreprise.
Certains frais font l'objet d'un traitement optionnel. C'est le cas des frais externes de formation nécessaires à la mise en service de l'immobilisation, qui peuvent être soit incorporés au coût d'acquisition, soit comptabilisés en charges. De la même manière, dans les comptes individuels, les droits de mutation, honoraires, commissions et frais d'actes liés à l'acquisition peuvent, sur option, être rattachés au coût d'acquisition ou passés en charges, l'intégration au coût constituant la méthode de référence.
Lorsque l'immobilisation implique une obligation de démantèlement, d'enlèvement ou de restauration du site, l'estimation initiale de ces coûts doit également être prise en compte dans l'évaluation à l'entrée. Cette logique d'évaluation initiale constitue la base comptable de l'immobilisation à son entrée dans le patrimoine.
FAQ sur le coût d'acquisition client
Quelle est la différence entre le coût d'acquisition client et le coût de revient ?
Le coût d'acquisition client mesure ce que l'entreprise dépense pour signer un nouveau client. Le coût de revient mesure ce que lui coûte la production du bien ou du service vendu. Les deux se combinent pour évaluer la rentabilité réelle par client : la marge dégagée sur le produit doit couvrir le coût d'acquisition avant de contribuer au résultat.
Quel est un bon coût d'acquisition client ?
Il n'existe pas de valeur de référence universelle, le coût d'acquisition variant fortement selon le secteur, le panier moyen et le modèle économique. C'est le rapport entre ce coût et la valeur générée par le client qui compte : un ratio LTV / CAC au moins égal à 3, associé à un coût d'acquisition récupéré en moins de 12 mois, est généralement considéré comme sain.
À quelle fréquence recalculer son coût d'acquisition client ?
La fréquence dépend du cycle de vente. Pour un cycle court, un calcul mensuel est pertinent. Au-delà de deux mois de cycle, la maille trimestrielle lisse les variations liées au décalage entre les dépenses et les signatures et donne une lecture plus fiable.
Faut-il inclure les salaires dans le coût d'acquisition client ?
Oui, au prorata du temps réellement consacré à l'acquisition. Les exclure divise mécaniquement le coût d'acquisition par deux ou trois dans la plupart des PME et rend l'indicateur incomparable avec les références du secteur.
Conclusion
Le coût d'acquisition client est un paramètre de pilotage, pas un indicateur de reporting marketing. Sa valeur dépend entièrement du périmètre retenu et de la période de rattachement, deux choix à figer par écrit avant tout calcul.
Trois contrôles suffisent à en faire un outil de décision : vérifier que la LTV est calculée sur la marge brute et non sur le chiffre d'affaires, mesurer le nombre de mois nécessaires pour récupérer le coût d'acquisition, et projeter ces dépenses dans le plan de trésorerie avant d'augmenter les budgets.
{{component-cta-maitrise}}