Le LBO, ou leveraged buyout, est le rachat d’une entreprise financé majoritairement par la dette. Une société holding, créée pour l’opération, emprunte pour acquérir la cible, qui rembourse ensuite cette dette grâce aux dividendes remontés à la holding. Il relève du financement d'entreprise fondé sur l’endettement, dont le service repose sur les flux de la cible. Cet article présente les acteurs d’un LBO, son montage, sa structure de financement, ses principales variantes, ses avantages et ses risques, avec un focus sur les contraintes qu’il fait peser sur la trésorerie de la cible.
Ce qu'il faut retenir sur le LBO
- Le LBO repose sur une holding qui porte la dette, tandis que la cible génère les flux qui la remboursent.
- Les fonds propres ne représentent souvent qu'une fraction du prix d'acquisition, le reste étant financé par plusieurs tranches de dette.
- Le principal risque tient au service de la dette : une baisse de marge ou de cash flow se répercute directement sur la capacité de remboursement.
- Les covenants bancaires et le reporting imposent à la cible un pilotage de trésorerie beaucoup plus fin qu'en situation classique.
Qu'est-ce qu'un LBO ?
Un LBO est une opération dans laquelle un acquéreur, le plus souvent un fonds d'investissement, rachète une entreprise en limitant son apport personnel et en recourant à un niveau élevé d'endettement. L'objectif est d'utiliser l'effet de levier pour accroître le rendement des capitaux propres investis.
Une fois l'acquisition réalisée, la cible porte la dette, au moins économiquement. Ses flux d'exploitation, mesurés par l'EBITDA, servent à payer les intérêts et à rembourser le capital. L'opération est généralement conçue pour une sortie après cinq à sept ans, par une revente à un autre fonds, à un industriel ou par introduction en Bourse, avec une valeur supérieure au prix d'achat.
Comment la holding finance-t-elle le rachat ?
La holding est une société créée spécifiquement pour l'acquisition. Elle lève des fonds propres auprès du fonds d'investissement et, parfois, des dirigeants. Elle emprunte ensuite auprès d'un pool bancaire, puis acquiert 100 % des titres de la cible. La holding n'a pas d'activité opérationnelle : son seul actif est la participation dans la cible, et sa seule source de remboursement est la capacité de la cible à distribuer des dividendes.
Quelles sont les étapes d'un montage LBO ?
Le montage suit généralement quatre étapes. La première consiste à identifier une cible rentable, avec des flux stables et une position solide sur son marché. Les entreprises familiales en transmission, les filiales de groupes en cession et certaines sociétés cotées sont souvent visées. La deuxième étape est la structuration financière : elle fixe le niveau d'apport, la répartition de la dette et les covenants. La troisième est le closing, au cours duquel les audits juridiques, financiers et fiscaux sont finalisés et les contrats signés. La quatrième est le suivi post-acquisition, qui porte le plan de création de valeur et le pilotage du remboursement de la dette. C'est souvent cette dernière phase qui détermine la réussite de l'opération.
Qui intervient dans un LBO ?
Plusieurs acteurs participent à l'opération, avec des motivations différentes.
Les fonds de private equity
Les fonds de private equity sont les principaux initiateurs de LBO. Ils investissent dans des entreprises non cotées, apportent les fonds propres, structurent le financement et s'associent souvent à l'équipe dirigeante. Leur horizon de détention est généralement de cinq à sept ans, avec un objectif de rentabilité à la sortie.
Les dirigeants repreneurs
Les dirigeants en place peuvent aussi reprendre leur entreprise dans un LBO, notamment lors d'une transmission ou du départ du fondateur. Des repreneurs externes peuvent également acquérir une société à potentiel. Dans les deux cas, les porteurs de projet doivent convaincre des investisseurs et des banques, en apportant une partie du financement et un projet stratégique solide.
Les banques
Les banques apportent la dette senior, la dette mezzanine ou les deux, selon la structure retenue. Un pool bancaire de trois à six établissements co-finance souvent l'opération. Une banque agent coordonne le dispositif, mais chaque établissement conserve ses propres conditions, ses échéances et ses exigences de reporting.
Les groupes en croissance externe
Certaines entreprises déjà établies recourent au LBO pour acquérir une société complémentaire ou concurrente. Cette stratégie permet de grandir plus vite sans mobiliser toute la trésorerie, à condition que la rentabilité de l'ensemble absorbe la dette contractée.
Quels sont les types de LBO ?
Le LBO prend plusieurs formes selon l'origine des repreneurs. Ces variantes permettent d'adapter le montage au profil de la cible et aux intentions des acteurs.
Le LMBO
Le LMBO (Leveraged Management Buy-Out) désigne un rachat réalisé par l'équipe dirigeante en place, avec le soutien financier d'un fonds ou d'un établissement. Les managers deviennent actionnaires de la nouvelle structure, ce qui aligne leurs intérêts sur la création de valeur. Ce montage suppose que les dirigeants disposent d'un apport personnel et qu'ils acceptent un niveau de risque important.
Le LBI
Le LBI (Leverage Buy-In) est un rachat réalisé par des repreneurs externes à l'entreprise. Ces derniers prennent la direction des opérations, ce qui implique une transition managériale complète. La réussite dépend alors de la capacité des nouveaux dirigeants à s'intégrer et à maintenir la performance de la société.
Le BIMBO
Le BIMBO (Buy-In Management Buy-Out) combine les deux approches. Des managers internes et des managers externes rachètent ensemble la cible. Cette configuration permet de renouveler partiellement l'équipe dirigeante tout en conservant une part de continuité, ce qui est utile lorsqu'une partie du management historique souhaite se retirer.
Quelle structure de financement pour un LBO ?
Le financement d'un LBO s'appuie, comme d'autres modes de financement d'entreprise, sur plusieurs sources classées selon leur rang de remboursement et leur coût.
Les fonds propres
Les fonds propres sont apportés par le fonds, les repreneurs et les dirigeants. Ils constituent le capital de la holding. Ils sont les plus risqués, car ils ne sont remboursés qu'après les dettes, mais ils concentrent l'essentiel de la plus-value en cas de réussite.
La dette senior
La dette senior est le principal levier de l'opération. Elle est accordée par les banques, dispose généralement de garanties sur les actifs de la cible et se rembourse selon un calendrier d'amortissement régulier. Son coût est le plus bas de la structure.
La dette bullet
La dette bullet, ou dette in fine, ne se rembourse qu'à l'échéance, en une seule fois. Elle ne pèse donc pas sur le service annuel de la dette, mais elle impose de constituer les ressources nécessaires au terme du contrat, par la trésorerie générée ou par un refinancement.
La dette mezzanine
La dette mezzanine se situe entre la dette senior et les fonds propres. Elle est subordonnée à la dette senior, plus chère, et peut comporter une part de rémunération capitalisée (PIK), payée à l'échéance plutôt qu'en cash. Elle permet de compléter le financement sans augmenter le niveau de dette senior.
Dans un exemple illustratif, un financement de 65 M€ peut se répartir en 35 M€ de senior amortissable à 4,5 %, 20 M€ de senior bullet à 5,5 % et 10 M€ de mezzanine à 9 %. Le montant et les taux sont propres à chaque opération et doivent être négociés avec les prêteurs.
Quels sont les avantages et les intérêts du LBO ?
Le premier intérêt du LBO est l'effet de levier financier. Lorsque la dette finance une grande partie du prix, chaque euro de création de valeur se concentre sur les fonds propres, ce qui augmente leur rendement si l'opération réussit. Le rendement est en revanche d'autant plus exposé aux aléas.
Le deuxième intérêt est fiscal. Les intérêts de la dette peuvent être déductibles de l'impôt sur les sociétés, ce qui réduit le coût réel de l'endettement. Cette déductibilité est toutefois encadrée par des règles qui limitent le montant déductible, notamment en fonction de l'EBITDA fiscal, et dépend de l'organisation du groupe, en particulier de l'intégration fiscale. Ces règles doivent être vérifiées avec un conseil fiscal avant toute opération.
Le troisième intérêt tient à l'accompagnement. Les fonds apportent souvent un appui stratégique, une gouvernance structurée et un plan de création de valeur, qui peuvent améliorer la performance de la cible.
Quels sont les risques et les enjeux d'un LBO ?
Les risques d'un LBO se répartissent en quatre familles, qui se combinent souvent.
Le premier concerne le niveau d'endettement. Le service de la dette peut représenter une part importante de l'EBITDA, surtout en première année. En cas de ralentissement économique ou de baisse de marge, la capacité à payer les échéances se réduit rapidement.
Le deuxième concerne la performance opérationnelle. Le succès du LBO repose sur l'amélioration de l'efficacité de la cible, qui peut passer par des restructurations, des cessions d'actifs non stratégiques ou des investissements. Ces transformations ont elles-mêmes un coût et un risque d'exécution.
Le troisième concerne le cadre réglementaire et fiscal. Les opérations de rachat doivent respecter les règles applicables en matière de concurrence et de marchés financiers. Les évolutions de la fiscalité, notamment sur la déductibilité des intérêts, peuvent modifier l'équilibre de l'opération.
Le quatrième concerne les conditions de marché au moment de la sortie. Une dégradation de la conjoncture peut réduire la valeur de la cible et limiter les options de revente.
Quelles contraintes pèsent sur la trésorerie de la cible ?
Pour la cible, ces risques se traduisent très concrètement en trésorerie. Les covenants bancaires sont des ratios financiers fixés dans le contrat de prêt, testés chaque trimestre. Les plus courants portent sur l'endettement net rapporté à l'EBITDA, sur la capacité à couvrir les intérêts et sur la capacité à servir la dette (DSCR). Leur non-respect peut déclencher un remboursement anticipé, un gel des lignes de crédit ou une renégociation. Les seuils varient selon les contrats et doivent être vérifiés dans la documentation de chaque opération.
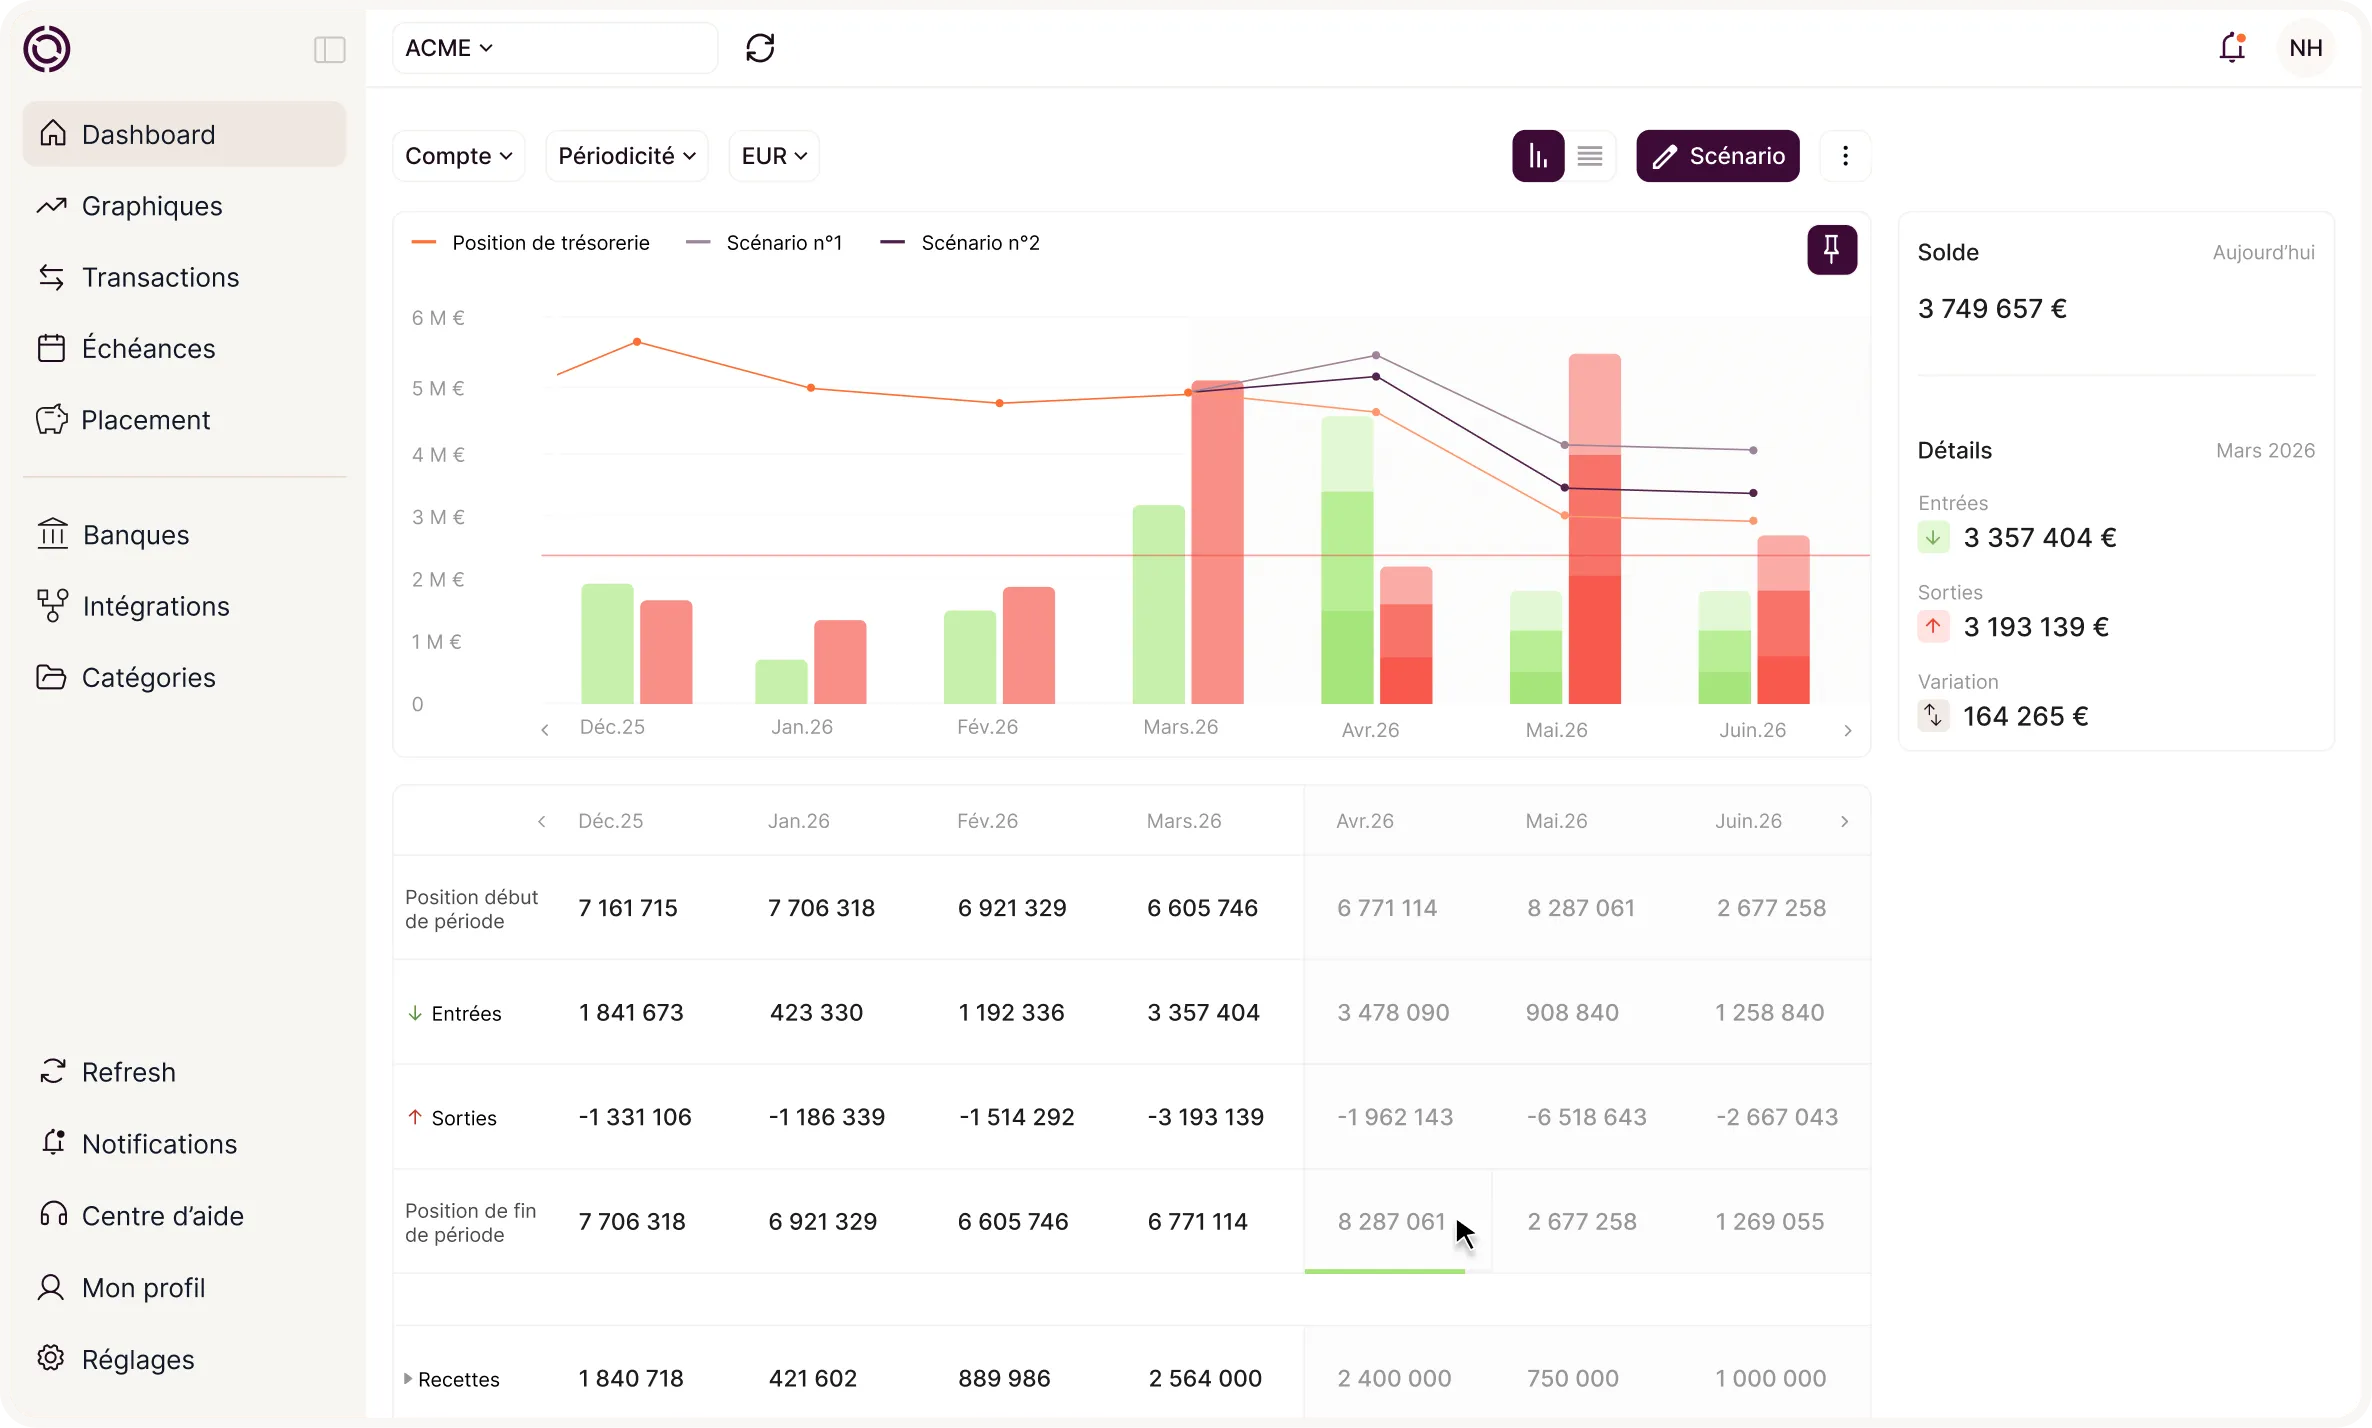
Le reporting s'ajoute à ces contraintes. Le fonds attend généralement un suivi mensuel, comprenant le compte de résultat, la trésorerie réalisée comparée au prévisionnel et le BFR. Les banques demandent des données trimestrielles, souvent liées aux covenants, et présenter ses prévisions de trésorerie à sa banque fait partie de cette préparation. Lorsque ces données sont compilées à la main, le risque d'erreur augmente et le temps consacré à la production s'allonge.
Comment construire un prévisionnel de trésorerie à 13 semaines ?
Le prévisionnel glissant à treize semaines est l'outil le plus courant pour piloter la trésorerie sous contrainte bancaire. Il s'inscrit dans une démarche de plan de trésorerie et part de la position bancaire réelle, puis projette les encaissements et décaissements semaine par semaine. Les encaissements proviennent des factures clients non réglées, pondérées selon les délais de paiement observés. Les décaissements intègrent les factures fournisseurs, la paie, les charges sociales et fiscales, ainsi que les échéances bancaires.
La méthode repose sur trois principes. Le point de départ doit être le solde réel de chaque compte. Chaque ligne doit avoir une source identifiable, pour pouvoir être vérifiée. Le prévisionnel doit être mis à jour chaque semaine, et les écarts entre réalisé et prévu analysés pour corriger les hypothèses.
{{component-cta-previsionnel}}
Exemple chiffré : un rachat à 100 M€ sur cinq ans
L'exemple suivant est illustratif et ne correspond à aucune entreprise réelle. Il s'agit d'une PME industrielle de 80 M€ de chiffre d'affaires et de 12 M€ d'EBITDA, soit une marge de 15 %, rachetée 100 M€, soit un multiple d'entrée de 8,3 fois l'EBITDA.
Le financement se compose de 35 M€ de fonds propres et de 65 M€ de dette, soit un levier de 5,4 fois l'EBITDA. Le service de la dette atteint environ 8,6 M€ par an en première année, soit près de 72 % de l'EBITDA initial. Cette situation impose une croissance rapide pour dégager du cash.
Après cinq ans, le chiffre d'affaires atteint 120 M€ et l'EBITDA 18 M€. À multiple constant de 8,3 fois, la valeur d'entreprise passe à environ 150 M€. La dette restante s'élève à 40 M€, ce qui laisse 110 M€ de fonds propres. Le multiple de sortie égal au multiple d'entrée signifie que la création de valeur ne repose pas sur une hausse de valorisation. Elle provient de la croissance de l'EBITDA, qui ajoute environ 50 M€ de valeur d'entreprise, et du désendettement, qui réduit la dette de 25 M€. Le rapport entre fonds propres sortants et entrants atteint alors 3,1 fois.
Cet exemple montre que le désendettement dépend directement de la trésorerie générée. Une croissance de l'EBITDA plus lente, ou un BFR qui absorbe le cash, retarde ce désendettement et réduit le rendement pour les fonds propres.
Quelles erreurs éviter pendant un LBO ?
La première erreur consiste à construire le prévisionnel sans relier les hypothèses aux échéances réelles. Les encaissements sont alors surestimés, ce qui se traduit par un découvert imprévu. Le signal d'alerte est un écart répété entre réalisé et prévu sur les encaissements clients. La correction passe par l'analyse des délais de paiement réels, client par client.
La deuxième erreur consiste à suivre les covenants uniquement en fin de trimestre. Un ratio peut se dégrader plusieurs semaines avant la date de test. Le signal est une marge de sécurité qui se réduit sans explication. La correction consiste à calculer les ratios chaque mois, à partir du prévisionnel.
La troisième erreur tient à la multiplication des comptes sans vue consolidée. Chaque banque et chaque entité est suivie séparément, et la position globale n'est reconstituée qu'en fin de mois. Le signal est un découvert constaté tardivement. La correction passe par une consolidation quotidienne des positions, même simple au départ.
La quatrième erreur consiste à sous-estimer le BFR saisonnier. Un besoin temporaire peut devenir une tension structurelle si les délais de paiement s'allongent. Le signal est une hausse progressive des créances en retard. La correction consiste à suivre le BFR mensuellement et à anticiper les pics dans le prévisionnel.
Quels outils pour piloter la trésorerie sous LBO ?
Pour une PME ou une ETI structurée, multi-banques et multi-entités, un outil de pilotage dédié est généralement préférable à un fichier Excel. Un tableur reste utile pour démarrer, prototyper un prévisionnel ou modéliser un scénario ponctuel. Il devient toutefois fragile lorsque le nombre de banques, d'entités, d'utilisateurs et de flux augmente, car chaque mise à jour repose sur une saisie manuelle et sur la vigilance de la personne qui la fait. Le risque d'erreur et le temps passé croissent alors plus vite que le volume de données. Une structure avec un seul compte bancaire et peu de flux peut rester sur Excel sans difficulté.
Quels critères retenir pour choisir un outil ?
Plusieurs critères permettent de comparer les options :
- La capacité à agréger les comptes de toutes les banques, sans ressaisie, pour disposer d'une position de trésorerie unique.
- La consolidation de plusieurs entités, avec la possibilité de voir chaque société et le groupe.
- La fiabilité des données importées, qui conditionne la confiance accordée au prévisionnel.
- La fréquence de mise à jour du prévisionnel, hebdomadaire ou quotidienne selon le besoin.
- La production des reportings attendus par les prêteurs et le fonds, sans recompilation manuelle.
- La traçabilité des modifications, pour savoir qui a changé quelle hypothèse et quand.
Quelles solutions existent ?
Les modules de trésorerie intégrés à un ERP sont souvent limités aux données de cet ERP. Les logiciels spécialisés agrègent plus largement les comptes bancaires et les entités, indépendamment de la comptabilité. Les tableaux de bord construits sur mesure offrent de la souplesse, mais demandent un développement initial et une maintenance continue.
Parmi les logiciels de trésorerie spécialisés, Okimia agrège les comptes de plusieurs banques via Open Banking et EBICS, consolide plusieurs entités et calcule un prévisionnel intégrant les factures non réglées. Ces fonctionnalités répondent directement aux contraintes décrites plus haut : vue consolidée, mise à jour fréquente du prévisionnel et production des reportings.
Conclusion
Le LBO est un montage où la dette finance l'essentiel du rachat et où la cible la rembourse par ses propres flux. Pour les acteurs de l'opération comme pour le dirigeant financier de la cible, la trésorerie devient la variable de décision centrale : suivi des échéances, respect des covenants, maîtrise du BFR et reporting fiable. Le choix des outils doit s'appuyer sur ces besoins concrets, en comparant les options existantes selon les critères présentés plus haut.
{{component-cta-maitrise}}
Questions fréquentes sur le LBO
Un LBO est-il réservé aux grandes entreprises ?
Non. Le LBO concerne surtout des sociétés matures, dont les flux sont récurrents et dont la capacité à rembourser la dette peut être démontrée. La taille seule ne détermine pas l'éligibilité : une PME bien structurée peut faire l'objet d'un LBO, à condition que son EBITDA couvre durablement le service de la dette.
Quelle différence entre un LBO et un MBO ?
Le LBO désigne la technique de financement, fondée sur une dette importante remboursée par la cible. Le MBO (Management Buy-Out) désigne l'identité de l'acquéreur, qui est l'équipe dirigeante. Un MBO peut donc être financé par un LBO, comme le LMBO décrit plus haut.
Quels indicateurs suivre en priorité sous LBO ?
Les indicateurs les plus souvent suivis sont les suivants :
- L'EBITDA, qui mesure la capacité de la cible à générer des flux pour servir la dette.
- Le service de la dette annuel, rapproché de l'EBITDA pour apprécier le poids des échéances.
- Le ratio de levier, soit l'endettement net rapporté à l'EBITDA, et le DSCR, qui compare les flux disponibles au service de la dette.
- La trésorerie disponible après échéances, suivie sur 13 semaines et sur les trimestres suivants.
Que se passe-t-il en cas de non-respect d'un covenant ?
La banque dispose de plusieurs leviers : exiger un remboursement anticipé, geler les lignes de crédit disponibles ou renégocier les conditions du contrat. Le contrat de prêt précise les délais de régularisation et les éventuelles dispenses. Une alerte anticipée, avant la date de test, permet généralement d'engager la discussion avec les prêteurs dans de meilleures conditions.