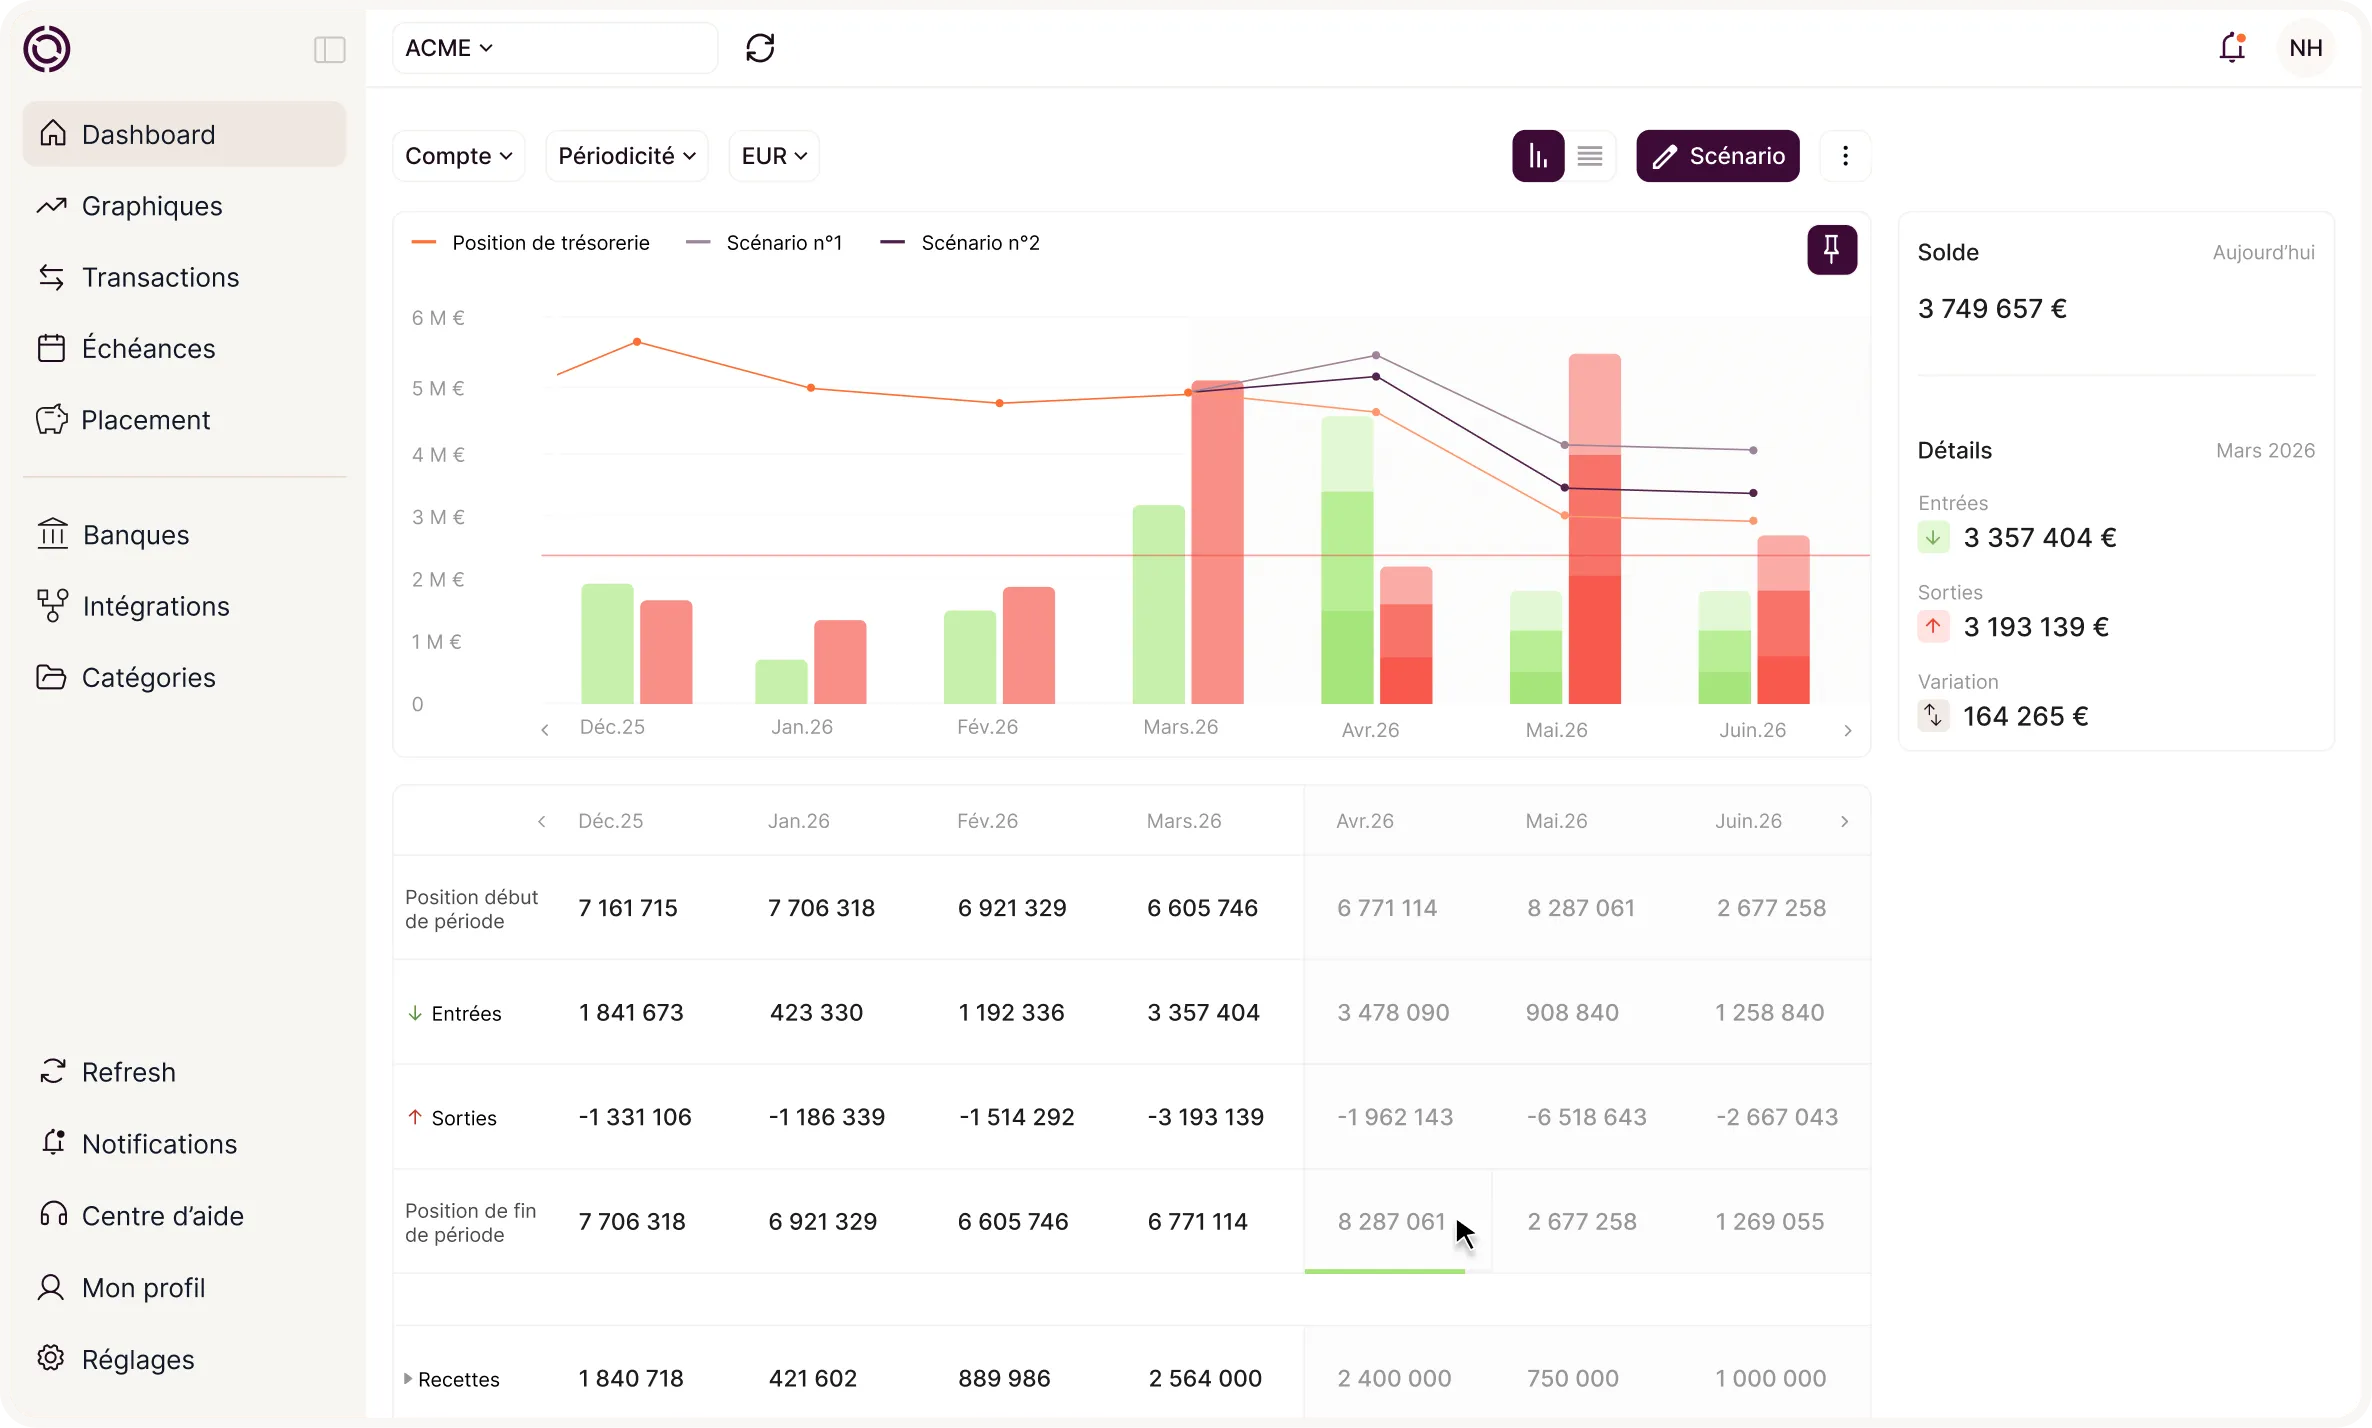
Le reporting financier est l'ensemble des documents et indicateurs qui synthétisent la situation financière d'une entreprise sur une période donnée. Il rassemble les données issues de la comptabilité, des comptes bancaires et de l'ERP pour donner au dirigeant, au directeur administratif et financier (DAF) et aux parties prenantes externes une vision claire de la performance et de la trésorerie.
Cet article présente sa définition, les indicateurs à suivre, les destinataires concernés, un exemple chiffré appliqué à une PME multi-entités, les erreurs fréquentes à éviter, ainsi que les outils permettant de le fiabiliser à mesure que l'entreprise se structure.
Ce qu'il faut retenir sur le reporting financier
- Le reporting financier consolide les données comptables, bancaires et prévisionnelles pour objectiver une décision. Il ne remplace pas la comptabilité, qui reste une obligation légale distincte.
- Un reporting réellement utilisé suit rarement plus de 8 à 10 indicateurs. Au-delà, l'information se dilue et le document cesse d'être lu en entier.
- Les destinataires se répartissent en deux groupes : internes (direction, contrôle de gestion, CODIR) et externes (banquiers, actionnaires, investisseurs, régulateurs), avec des fréquences et des niveaux de détail différents.
- Le DSO (délai moyen d'encaissement client) et le DPO (délai moyen de paiement fournisseur), calculés sur les paiements réellement observés plutôt que sur les échéances théoriques des factures, fiabilisent sensiblement le prévisionnel de trésorerie.
- Au-delà de trois comptes bancaires ou de deux entités juridiques, un reporting construit uniquement sur Excel devient difficile à fiabiliser et à mettre à jour dans des délais compatibles avec la prise de décision.
Qu'est-ce qu'un reporting financier ? Définition et objectifs
Le reporting financier désigne la production régulière de documents de synthèse qui présentent la performance et la situation financière d'une entreprise : chiffre d'affaires, marges, trésorerie, écarts par rapport au budget. Il répond à un objectif de pilotage, et non de simple archivage.
Trois objectifs le justifient dans une PME structurée. D'abord, objectiver la rentabilité par département, par produit ou par entité, ce que la comptabilité générale ne permet pas directement. Ensuite, suivre l'évolution de la trésorerie et anticiper les besoins de financement. Enfin, mesurer les écarts entre le budget prévisionnel et le réalisé, pour déclencher une correction avant qu'elle ne devienne coûteuse.
Le reporting financier s'inscrit dans la gestion financière plus large de l'entreprise, aux côtés de la comptabilité, du contrôle de gestion et de la gestion de trésorerie. Son enjeu change d'échelle à partir du moment où l'entreprise gère plusieurs comptes bancaires, plusieurs entités juridiques ou doit rendre des comptes à des tiers (banquiers, actionnaires, conseil d'administration).
Reporting financier et comptabilité : quelle différence ?
La comptabilité est une obligation légale. Elle enregistre les opérations selon des règles normées (plan comptable général) et produit des documents de synthèse à une fréquence fixée par la loi : bilan, compte de résultat, annexes, le plus souvent une fois par exercice, parfois trimestriellement pour un suivi intermédiaire.
Le reporting financier est un outil de gestion, pas une obligation. Il est produit à la fréquence choisie par l'entreprise (hebdomadaire, mensuelle), avec un niveau de détail analytique que la comptabilité générale n'offre pas nécessairement (par département, par entité, par catégorie de flux). Il peut s'appuyer sur des données provisoires, avant même la clôture comptable du mois, ce que la comptabilité ne permet pas.
Un reporting de gestion pertinent utilise les données comptables comme source, mais les recombine dans une logique analytique construite par l'entreprise elle-même, en fonction de ses propres besoins de pilotage.
Les risques d'un reporting financier absent ou de mauvaise qualité
L'absence de reporting financier structuré, ou un reporting produit avec des données incohérentes, expose une PME structurée à plusieurs risques concrets.
Une dégradation de marge sur un produit ou un département peut passer inaperçue plusieurs mois, faute de comparaison régulière entre le réalisé et le budget. Une tension de trésorerie liée à une hausse du besoin en fonds de roulement (BFR) peut ne pas être détectée à temps si les données bancaires de plusieurs comptes ne sont pas centralisées.
Sur le plan externe, des chiffres incohérents d'un rapport à l'autre affaiblissent la crédibilité de l'entreprise auprès des banquiers et des investisseurs, au moment précis où elle a besoin de leur confiance pour négocier un financement ou une levée de fonds. En interne, un reporting produit trop tard, après la clôture comptable, retarde des décisions d'embauche, d'investissement ou d'arbitrage sur les délais de paiement.
Enfin, dans une structure multi-entités, l'absence de vision consolidée conduit à des décisions prises entité par entité, sans tenir compte des excédents ou des tensions de trésorerie d'une autre entité du groupe.
Les bénéfices d'un reporting financier fiable
À l'inverse, un reporting financier fiable et régulier apporte des bénéfices mesurables à une PME structurée.
Il accélère la prise de décision : le dirigeant et le DAF disposent d'une vision actualisée pour arbitrer un recrutement, un investissement ou un financement, sans attendre la clôture comptable mensuelle. Une prise de décision réellement éclairée suppose que les chiffres présentés soient exacts : la fiabilité des informations dépend directement de la qualité de la consolidation des comptes réalisée en amont, entre les différentes entités et les différentes banques.
L'automatisation des données, c'est-à-dire la récupération automatique des relevés bancaires et des écritures comptables, réduit le risque d'erreur de saisie et libère du temps pour l'analyse plutôt que pour la collecte. Elle s'inscrit dans une logique d'amélioration continue : chaque cycle de reporting permet d'ajuster la liste des indicateurs suivis ou la granularité des catégories analytiques.
Le reporting améliore aussi la communication interne, en donnant au CODIR un tableau de bord interactif comme référentiel commun pour discuter des priorités plutôt que de discuter de la fiabilité des chiffres eux-mêmes. La vision consolidée entre entités permet de comparer les performances sur une base homogène, condition nécessaire à une gestion des risques financiers cohérente à l'échelle du groupe.
Côté externe, il renforce la communication avec les banquiers et les investisseurs, en démontrant que l'entreprise suit ses indicateurs avec rigueur, ce qui facilite l'obtention ou le renouvellement d'un financement. Il permet également l'analyse comparative dans le temps (mois contre mois, budget contre réalisé) et entre entités.
Enfin, un reporting structuré et une consolidation des comptes fiable préparent naturellement la conformité réglementaire lorsque l'entreprise grandit : obligations de reporting consolidé, exigences des commissaires aux comptes, ou critères de transparence financière pour répondre à des marchés publics.
Qui utilise le reporting financier ? Parties prenantes et destinataires
Le reporting financier n'a pas un seul destinataire. Chaque partie prenante attend un niveau de détail et une fréquence différents, et un reporting mal calibré pour son audience perd une grande partie de sa valeur.
En pratique, deux niveaux de reporting coexistent dans une PME structurée. Un reporting interne, granulaire et fréquent, destiné au DAF, au contrôleur de gestion et au CODIR. Un reporting externe, plus synthétique mais irréprochable sur l'exactitude des chiffres, destiné aux banquiers, aux actionnaires et, le cas échéant, au conseil d'administration.
Les indicateurs clés à suivre dans un reporting financier
Un reporting efficace repose sur un nombre restreint d'indicateurs, choisis parce qu'ils déclenchent une décision et non parce qu'ils sont disponibles. Certains recoupent les ratios financiers utilisés plus largement en analyse financière, avec des seuils de lecture spécifiques au reporting périodique. Certaines PME suivent l'EBE plutôt que la marge opérationnelle, ou les deux en parallèle, notamment pour comparer la performance industrielle indépendamment de la politique d'amortissement.
Exemple appliqué au DSO : notre PME facture 8 000 000 euros TTC sur l'année et porte un encours de créances clients de 1 100 000 euros. Le DSO se calcule ainsi : (1 100 000 / 8 000 000) x 365, soit environ 50 jours. Si les conditions de paiement contractuelles prévoient 45 jours, l'écart de 5 jours révèle un début de dérive dans les encaissements, à traiter avant qu'il ne pèse sur la trésorerie.
Les autres indicateurs se calculent selon la même logique, avec des données propres à notre exemple :
- DPO : pour 6 000 000 euros d'achats TTC annuels et 750 000 euros de dettes fournisseurs, le DPO est de (750 000 / 6 000 000) x 365, soit environ 46 jours.
- BFR : avec un actif circulant d'exploitation de 1 400 000 euros (stocks et créances clients) et un passif circulant d'exploitation de 1 000 000 euros (dettes fournisseurs et dettes sociales et fiscales), le BFR s'élève à 400 000 euros.
- Ratio de liquidité générale : pour un actif circulant total de 2 000 000 euros et un passif circulant total de 1 500 000 euros, le ratio est de 1,33. Un ratio supérieur à 1 signale que l'entreprise couvre ses dettes à court terme avec ses actifs les plus liquides.
- Ratio de solvabilité : avec 2 500 000 euros de capitaux propres pour un total de bilan de 6 000 000 euros, le ratio est de 0,42, soit 42 %. Ce niveau situe la part de financement par capitaux propres par rapport à l'endettement.
- Seuil de rentabilité : pour 1 800 000 euros de charges fixes annuelles et un taux de marge sur coûts variables de 40 %, le seuil se calcule ainsi : 1 800 000 / 0,40, soit 4 500 000 euros de chiffre d'affaires nécessaires pour couvrir l'ensemble des charges.
Le ratio de solvabilité complète cette lecture en rattachant le reporting périodique à la structure financière de l'entreprise, c'est-à-dire à l'équilibre entre capitaux propres et dettes à court et long terme.
Comment mettre en place un reporting financier efficace ?
Mettre en place un reporting financier efficace suppose de construire un modèle de reporting financier reproductible, plutôt que de repartir de zéro chaque mois. La méthode s'appuie sur des données centralisées et fiables, un choix restreint de KPI, et une diffusion adaptée à chaque partie prenante.
- Centraliser les sources de données : comptes bancaires, ERP ou logiciel comptable, et fichiers Excel encore utilisés, sur un référentiel unique plutôt que sur des exports dispersés. Des données centralisées et fiables sont la condition préalable à toute analyse financière pertinente.
- Définir une arborescence de catégories analytique commune à toutes les entités, afin que la comparaison des résultats entre entités ou entre périodes reste cohérente.
- Choisir un nombre restreint de KPI et d'indicateurs financiers réellement actionnables, comme ceux détaillés plus haut dans cet article, plutôt que de chercher à tout mesurer.
- Construire un modèle de reporting financier réutilisable : un même gabarit de tableaux de bord, mis à jour à chaque période plutôt que reconstruit, avec des graphiques dynamiques qui se rafraîchissent automatiquement à mesure que les nouvelles données sont importées.
- Choisir la fréquence de diffusion adaptée à chaque partie prenante : quotidienne ou hebdomadaire pour le suivi de trésorerie du DAF, mensuelle pour le CODIR, trimestrielle pour les banquiers et les actionnaires.
- Automatiser la catégorisation et le rapprochement entre les mouvements bancaires, les factures et les écritures comptables, pour limiter la ressaisie manuelle et les erreurs qui en découlent.
- Intégrer systématiquement la comparaison des résultats réels aux montants budgétés, et documenter chaque écart budgétaire significatif plutôt que de le laisser sans explication.
- Documenter les hypothèses et les sources retenues pour chaque indicateur, condition nécessaire à l'auditabilité du reporting en cas de contrôle ou de revue par un commissaire aux comptes.
- Revoir la liste des indicateurs suivis chaque trimestre, dans une logique de gestion des risques, en retirant ceux qui ne déclenchent plus aucune décision et en ajoutant ceux qui couvrent un risque nouvellement identifié.
Exemples et types de rapports financiers
Pour illustrer ces indicateurs et cette méthode, prenons le cas d'une PME de 8 millions d'euros de chiffre d'affaires, organisée en deux entités juridiques, avec trois comptes bancaires et environ 700 factures fournisseurs traitées chaque mois. Cette configuration est représentative d'une PME structurée qui a dépassé le stade où un unique tableur suffit.
Le tableau des flux de trésorerie
Il présente les encaissements et les décaissements sur une période donnée, catégorisés par nature de flux (clients, salaires, fournisseurs, financement) et, dans notre exemple, ventilés par entité et par compte bancaire. Il permet de repérer qu'une des deux entités approche du seuil de trésorerie de sécurité fixé par le DAF, alors que l'autre entité dispose d'un excédent, ce qui ouvre la question d'un mouvement de trésorerie intragroupe.
Ce tableau peut aussi être présenté sous la forme d'un tableau de bord de trésorerie dédié, centré uniquement sur le suivi du cash au jour le jour.
Le compte de résultat
Il compare le chiffre d'affaires et les charges sur une période pour déterminer le résultat net. Dans notre exemple, le DAF compare la marge par ligne de produit et identifie qu'une gamme représente 15 % du chiffre d'affaires mais seulement 6 % de la marge, ce qui déclenche une revue de la politique tarifaire sur cette gamme.
Le tableau de bord financier
Ce format centralise sur une seule vue les indicateurs présentés plus haut, retenus pour la réunion du CODIR. Pour aller plus loin sur sa construction, voir notre guide du tableau de bord financier. Pour notre PME de 8 M€, ce tableau de bord tient sur une page et sert de support unique à la réunion mensuelle de direction.
Le rapport destiné aux banquiers et aux investisseurs
Il présente une vue plus synthétique, orientée sur la capacité de remboursement, l'évolution du chiffre d'affaires et les ratios de solvabilité et de liquidité. Dans notre exemple, ce rapport trimestriel intègre le suivi des covenants bancaires liés à un emprunt en cours sur l'une des deux entités. Ce format rejoint les attentes propres au reporting de trésorerie pour investisseurs, où la preuve de capacité de financement compte autant que la performance elle-même.
Le tableau de suivi budgétaire
Il compare, poste par poste, les montants prévus au budget annuel avec les montants réellement constatés. Pour notre PME, ce tableau révèle chaque mois un dépassement récurrent sur les frais généraux d'une des deux entités, ce qui conduit à revoir l'allocation budgétaire du trimestre suivant.
Erreurs fréquentes et limites du reporting financier
Excel reste pertinent pour démarrer, prototyper une grille analytique ou modéliser un scénario ponctuel. Ses limites apparaissent surtout à l'échelle : au-delà de deux ou trois banques, de plusieurs entités et de plusieurs utilisateurs, la maintenance des formules et la fiabilité des imports deviennent chronophages et sources d'erreurs.
Quels outils pour produire un reporting financier fiable ?
Trois familles d'outils coexistent selon la taille et la complexité de l'entreprise.
Le tableur (Excel ou Google Sheets) permet de construire un premier reporting analytique : import des relevés bancaires, catégorisation manuelle, onglet de synthèse avec des formules de type SOMME.SI.ENS. C'est une bonne option pour démarrer, à condition d'accepter le temps de maintenance qu'elle demande.
Les logiciels de business intelligence (BI) et les ERP proposent des modules de reporting plus riches, mais nécessitent en général un paramétrage technique et une intégration avec les systèmes comptables existants, ce qui suppose des ressources internes dédiées.
Les plateformes de reporting financier en mode SaaS, comme Okimia, répondent directement aux frictions décrites plus haut pour une PME multi-banques et multi-entités :
- la connexion bancaire en Open Banking ou en EBICS centralise les comptes de plusieurs banques et de plusieurs entités sans ressaisie, ce qui répond à l'absence de vision consolidée décrite plus haut ;
- la connexion aux ERP et logiciels comptables (Pennylane, Sage, Cegid, MyUnisoft, Odoo, entre autres) récupère automatiquement les écritures, les factures et les échéances ;
- la catégorisation automatique par règles élimine la ressaisie manuelle décrite plus haut dans la méthode de mise en place ;
- le rapprochement facture-paiement automatique limite les données incohérentes entre les fichiers et les relevés bancaires, l'une des erreurs les plus fréquentes identifiées plus haut. Ce mécanisme d'automatisation comptable génère les écritures correspondantes pour votre logiciel de comptabilité, sans le remplacer ;
- le DSO et le DPO sont calculés sur les comportements de paiement réellement observés, et non sur les échéances théoriques des factures, ce qui fiabilise directement l'indicateur présenté plus haut dans cet article ;
- le prévisionnel intègre les factures non réglées avec des vues au jour, à la semaine ou au mois, et permet de construire plusieurs scénarios sans reconstruire le fichier à chaque hypothèse, ce qui limite le risque de reporting produit trop tard évoqué plus haut.
{{component-cta-rapprochement-bancaire}}
Okimia reste un outil de pilotage de trésorerie et de reporting. Il ne produit pas la comptabilité de l'entreprise et n'émet pas les factures clients : la capture, la validation et l'archivage des factures fournisseurs restent gérés dans les outils comptables existants du client.
Conclusion
Un reporting financier utile n'est pas celui qui contient le plus d'indicateurs, mais celui qui est calibré pour chaque destinataire, mis à jour à temps, et construit sur des données centralisées plutôt que dispersées entre plusieurs fichiers. Pour une PME qui gère plusieurs banques ou plusieurs entités, la centralisation des données devient la première étape avant même le choix des indicateurs.
{{component-cta-maitrise}}