Les indicateurs financiers sont des mesures calculées à partir du bilan et du compte de résultat. Ils s'inscrivent dans la gestion financière de l'entreprise. Ils permettent de poser un diagnostic de la situation financière, de piloter l'entreprise, d'éclairer les décisions, d'anticiper les risques et de présenter une situation claire aux banques, aux investisseurs et aux associés. Ils servent aussi à comparer l'entreprise à ses concurrents ou à des pairs de même taille. Cet article présente les principaux indicateurs par catégorie, leurs formules, la manière de bâtir un tableau de bord et les erreurs à éviter dans l'interprétation.
Ce qu'il faut retenir sur les indicateurs financiers
- Les indicateurs se regroupent en quatre familles : rentabilité, liquidité, endettement et structure, efficacité opérationnelle.
- Un indicateur n'a de sens que comparé à un historique, à un prévisionnel ou à des pairs comparables.
- Le BFR, la CAF et le ratio de liquidité générale répondent à des questions différentes : le premier mesure le besoin de financement du cycle, la deuxième la capacité à générer du cash, le troisième la couverture des dettes à court terme.
- Un tableau de bord efficace compte peu d'indicateurs, chacun avec une formule, une source, une fréquence et un seuil d'alerte.
Qu'est-ce qu'un indicateur financier ?
Un indicateur financier est une grandeur calculée qui résume une part de la situation de l'entreprise. Il transforme des données comptables en repère de décision : une marge, un délai, un niveau d'endettement. Les indicateurs sont utilisés par les dirigeants pour piloter, par les financeurs pour évaluer le risque, et par les analystes pour comparer des entreprises entre elles.
Ils ne se substituent pas à l'analyse. Un indicateur signale un écart, mais c'est l'analyse de ses causes qui permet d'agir. Le suivi des indicateurs s'appuie sur une gestion financière et comptable rigoureuse, car une donnée comptable erronée fausse tous les ratios qui en dépendent.
Les grandes familles d'indicateurs financiers
- Rentabilité et performance : marge, valeur ajoutée, excédent brut d'exploitation, seuil de rentabilité, coût de revient.
- Liquidité et trésorerie : trésorerie nette, besoin en fonds de roulement, fonds de roulement net global, capacité d'autofinancement, ratios de liquidité.
- Endettement et structure financière : ratio d'endettement, ratio emprunts sur capitaux propres, ratio emprunts sur ventes, service de la dette.
- Efficacité opérationnelle : délai moyen de paiement clients, délai moyen de paiement fournisseurs, durée moyenne de stockage.
Indicateurs de rentabilité et de performance
La marge brute
La marge brute correspond au revenu que l'entreprise tire de la vente d'un bien ou d'un service, après déduction de ses coûts d'achat et des coûts directement liés à l'activité. Si elle est négative, l'entreprise doit augmenter ses prix ou réduire ses coûts pour dégager un revenu. Elle permet aussi de comparer les performances commerciales à celles des concurrents.
Formule : marge brute = chiffre d'affaires - coût d'achat des marchandises vendues.
La valeur ajoutée
La valeur ajoutée correspond à la richesse créée par l'entreprise. Elle sert ensuite à rémunérer les salariés, à payer les impôts et taxes, les banques et les actionnaires.
L'excédent brut d'exploitation (EBE)
L'EBE mesure la richesse dégagée par l'activité après paiement des salariés et des impôts et taxes d'exploitation, mais avant les dotations aux amortissements, les charges financières et l'impôt sur les bénéfices. C'est l'indicateur de la performance opérationnelle, indépendant des éléments exceptionnels et de la politique de financement. Il permet de rémunérer les prêteurs et les actionnaires.
{{component-cta-automatisation-suivi}}
Le seuil de rentabilité
Le seuil de rentabilité est le chiffre d'affaires minimal qui couvre l'ensemble des charges fixes et variables. Il se calcule ainsi : charges fixes / taux de marge sur coûts variables. L'article sur le calcul du seuil de rentabilité détaille la méthode.
Exemple fictif : une entreprise a 100 000 € de charges fixes et dégage 20 % de marge sur coûts variables. Son seuil de rentabilité est de 100 000 / 0,20 = 500 000 € de chiffre d'affaires. Vérification : 500 000 × 20 % - 100 000 = 0.
Le coût de revient
Le coût de revient permet de fixer les prix de vente et de connaître le coût total de production d'un bien. Il inclut les coûts fixes et variables, directs et indirects, engagés pour produire et vendre le bien ou le service. C'est l'un des indicateurs les plus difficiles à calculer : il faut intégrer les coûts de production et de vente, y compris la publicité, la livraison et les coûts administratifs.
La rentabilité économique
La rentabilité économique rapporte le résultat d'exploitation aux capitaux investis dans l'activité. Elle mesure l'efficacité avec laquelle l'entreprise utilise ses moyens, indépendamment de son financement. Elle se compare entre entreprises de même secteur, et se suit d'année en année pour détecter une érosion de la performance. Le ratio de rentabilité économique présente la méthode de calcul.
Indicateurs de liquidité et de trésorerie
Les indicateurs de liquidité répondent à une question simple : l'entreprise peut-elle honorer ses engagements à court terme ? Ils se lisent à la fois à travers les flux, avec la trésorerie et la CAF, et à travers les ratios de bilan.
La trésorerie nette et la trésorerie disponible
La trésorerie nette correspond aux disponibilités immédiatement mobilisables de l'entreprise, diminuées des concours bancaires courants. La trésorerie disponible désigne les liquidités accessibles sans délai ni condition. Une baisse continue de la trésorerie nette peut révéler une surconsommation de cash qu'il faut analyser pour rétablir l'équilibre.
Le besoin en fonds de roulement (BFR)
Le BFR correspond au montant de trésorerie nécessaire pour financer le cycle d'exploitation : les stocks et les créances clients, diminués des dettes fournisseurs.
Formule : BFR = stocks + créances clients - dettes fournisseurs.
Les entreprises en forte croissance ont souvent un BFR élevé, qui consomme beaucoup de liquidités. On parle alors de cash burn.
Le fonds de roulement net global (FRNG)
Le fonds de roulement net global représente les ressources stables disponibles pour financer les actifs de l'entreprise après les emplois stables. Les ressources stables comprennent le capital, les réserves et le résultat, les comptes courants d'associés bloqués, les dettes financières à plus d'un an et les provisions pour risques et charges. Il est très regardé par les investisseurs.
La capacité d'autofinancement (CAF)
La CAF indique si l'entreprise peut financer ses investissements et ses remboursements par son activité, sans recourir à de nouveaux apporteurs de capitaux. Elle se calcule à partir du résultat net.
Formule : CAF = résultat net + dotations aux amortissements et provisions - reprises sur provisions - produits de cession des éléments d'actifs + valeur nette comptable des éléments d'actifs cédés.
Les ratios de liquidité
Trois ratios complètent la lecture de la liquidité. Ils se calculent à partir du bilan, à une date donnée, et se rapportent aux dettes à court terme.
- Ratio de liquidité générale : actif circulant / dettes à court terme. Il mesure la capacité à couvrir les dettes à court terme avec tout l'actif circulant. Un ratio inférieur à 1 signale une dépendance au renouvellement des financements.
- Ratio de liquidité réduite (aussi appelé relatif) : (actif circulant - stocks) / dettes à court terme. Il exclut les stocks, qui se transforment en liquidités plus lentement.
- Ratio de liquidité immédiate : disponibilités / dettes à court terme. Il mesure la part des dettes couvertes par la trésorerie disponible.
Exemple fictif : une entreprise a un actif circulant de 900 000 €, dont 350 000 € de stocks, 200 000 € de disponibilités, et des dettes à court terme de 600 000 €. Sa liquidité générale est de 1,50, sa liquidité réduite de 0,92 et sa liquidité immédiate de 0,33. Le ratio réduit, proche de 1, indique que les créances et la trésorerie couvrent presque les dettes à court terme sans vendre de stocks.
Pour suivre la liquidité au quotidien, un planificateur de trésorerie projette les encaissements et les décaissements à venir. Le budget de trésorerie en est la forme la plus utilisée. Le délai de paiement clients détermine une grande partie de la liquidité, comme le montre l'indicateur d'efficacité décrit plus bas.
Indicateurs d'endettement et de structure financière
Les indicateurs d'endettement mesurent le poids des dettes financières par rapport aux fonds propres et à l'activité. Ils sont scrutés par les banques avant l'octroi d'un financement et par les investisseurs avant leur entrée au capital.
- Ratio d'endettement : dettes financières / capitaux propres. Il mesure le niveau d'endettement au regard des fonds propres.
- Ratio emprunts sur capitaux propres : le plus souvent calculé comme le précédent. Vérifiez la définition retenue par l'établissement financeur, car certains incluent les comptes courants d'associés.
- Ratio emprunts sur ventes : dettes financières / chiffre d'affaires. Il rapporte l'endettement à la taille de l'activité.
- Capitaux permanents : capitaux propres + dettes financières à plus d'un an. Ils financent les actifs immobilisés et une partie du besoin de fonds de roulement. Un fonds de roulement positif signifie que les capitaux permanents excèdent les immobilisations.
- Ratio du service de la dette : service de la dette (intérêts + remboursement en capital) / CAF. Il mesure la part de la CAF absorbée par le remboursement des emprunts. Son inverse est souvent appelé ratio de couverture du service de la dette. La définition exacte varie selon les banques : à confirmer avant de présenter le ratio dans un dossier.
Exemple fictif : des dettes financières de 1 200 000 € pour des capitaux propres de 2 000 000 € donnent un ratio d'endettement de 0,6. Pour un chiffre d'affaires de 6 000 000 €, le ratio emprunts sur ventes est de 0,2. Si les intérêts et remboursements annuels atteignent 300 000 € pour une CAF de 900 000 €, le ratio du service de la dette est de 0,33.
Indicateurs d'efficacité opérationnelle
Les indicateurs de rentabilité et de structure ne suffisent pas à expliquer la trésorerie. Trois indicateurs complètent la lecture :
- le DSO (délai moyen de paiement clients), qui mesure le nombre de jours moyen entre la facturation et l'encaissement ;
- le DPO (délai moyen de paiement fournisseurs), qui mesure le nombre de jours moyen entre la réception d'une facture fournisseur et son règlement ;
- le DIO (durée moyenne de stockage), qui mesure le nombre de jours pendant lesquels les stocks restent en place.
Le cycle d'exploitation se calcule en additionnant le DSO et le DIO, puis en retranchant le DPO. Plus ce cycle s'allonge, plus le BFR augmente. Exemple fictif : un DSO de 60 jours, un DIO de 20 jours et un DPO de 45 jours donnent un cycle de 60 + 20 - 45 = 35 jours. Chaque jour de cycle supplémentaire mobilise de la trésorerie.
Indicateurs de croissance
La croissance se suit avec l'écart entre le chiffre d'affaires réalisé et le chiffre d'affaires prévisionnel, et avec le taux de croissance annuel composé (TCAC), qui lisse les variations d'une année sur l'autre. Ces indicateurs permettent de vérifier si le rythme de croissance correspond au financement engagé.
Sélection et suivi des indicateurs financiers
Choisir les indicateurs selon la maturité et les objectifs
Le choix dépend de l'activité et de la maturité de l'entreprise. Une start-up suit de près son seuil de rentabilité, son BFR et sa CAF, pour savoir si elle doit lever des fonds et en quel montant. Une entreprise mature se concentre sur le maintien de ses marges, sur sa trésorerie nette et sur son niveau d'endettement. Une entreprise qui prépare une demande de financement ajoute les ratios d'endettement et le ratio du service de la dette. Les entreprises complètent aussi leurs indicateurs financiers par des indicateurs commerciaux, comme le coût d'acquisition.
Construire un tableau de bord financier
Un tableau de bord financier regroupe les indicateurs retenus et les présente de manière claire. Pour chaque indicateur, il faut préciser :
- la formule utilisée et la période de calcul ;
- la source des données (comptabilité, banque, facturation) ;
- la fréquence de mise à jour ;
- le seuil d'alerte, et la personne responsable de l'action.
Fréquence de surveillance
Chaque famille d'indicateurs n'appelle pas la même fréquence. La trésorerie et le BFR se suivent chaque mois, car ils évoluent vite. La rentabilité se suit chaque mois sur un écart avec le budget, et chaque trimestre sur la tendance. L'endettement et la structure financière se suivent à chaque clôture et avant chaque demande de financement.
Collecte automatisée des données
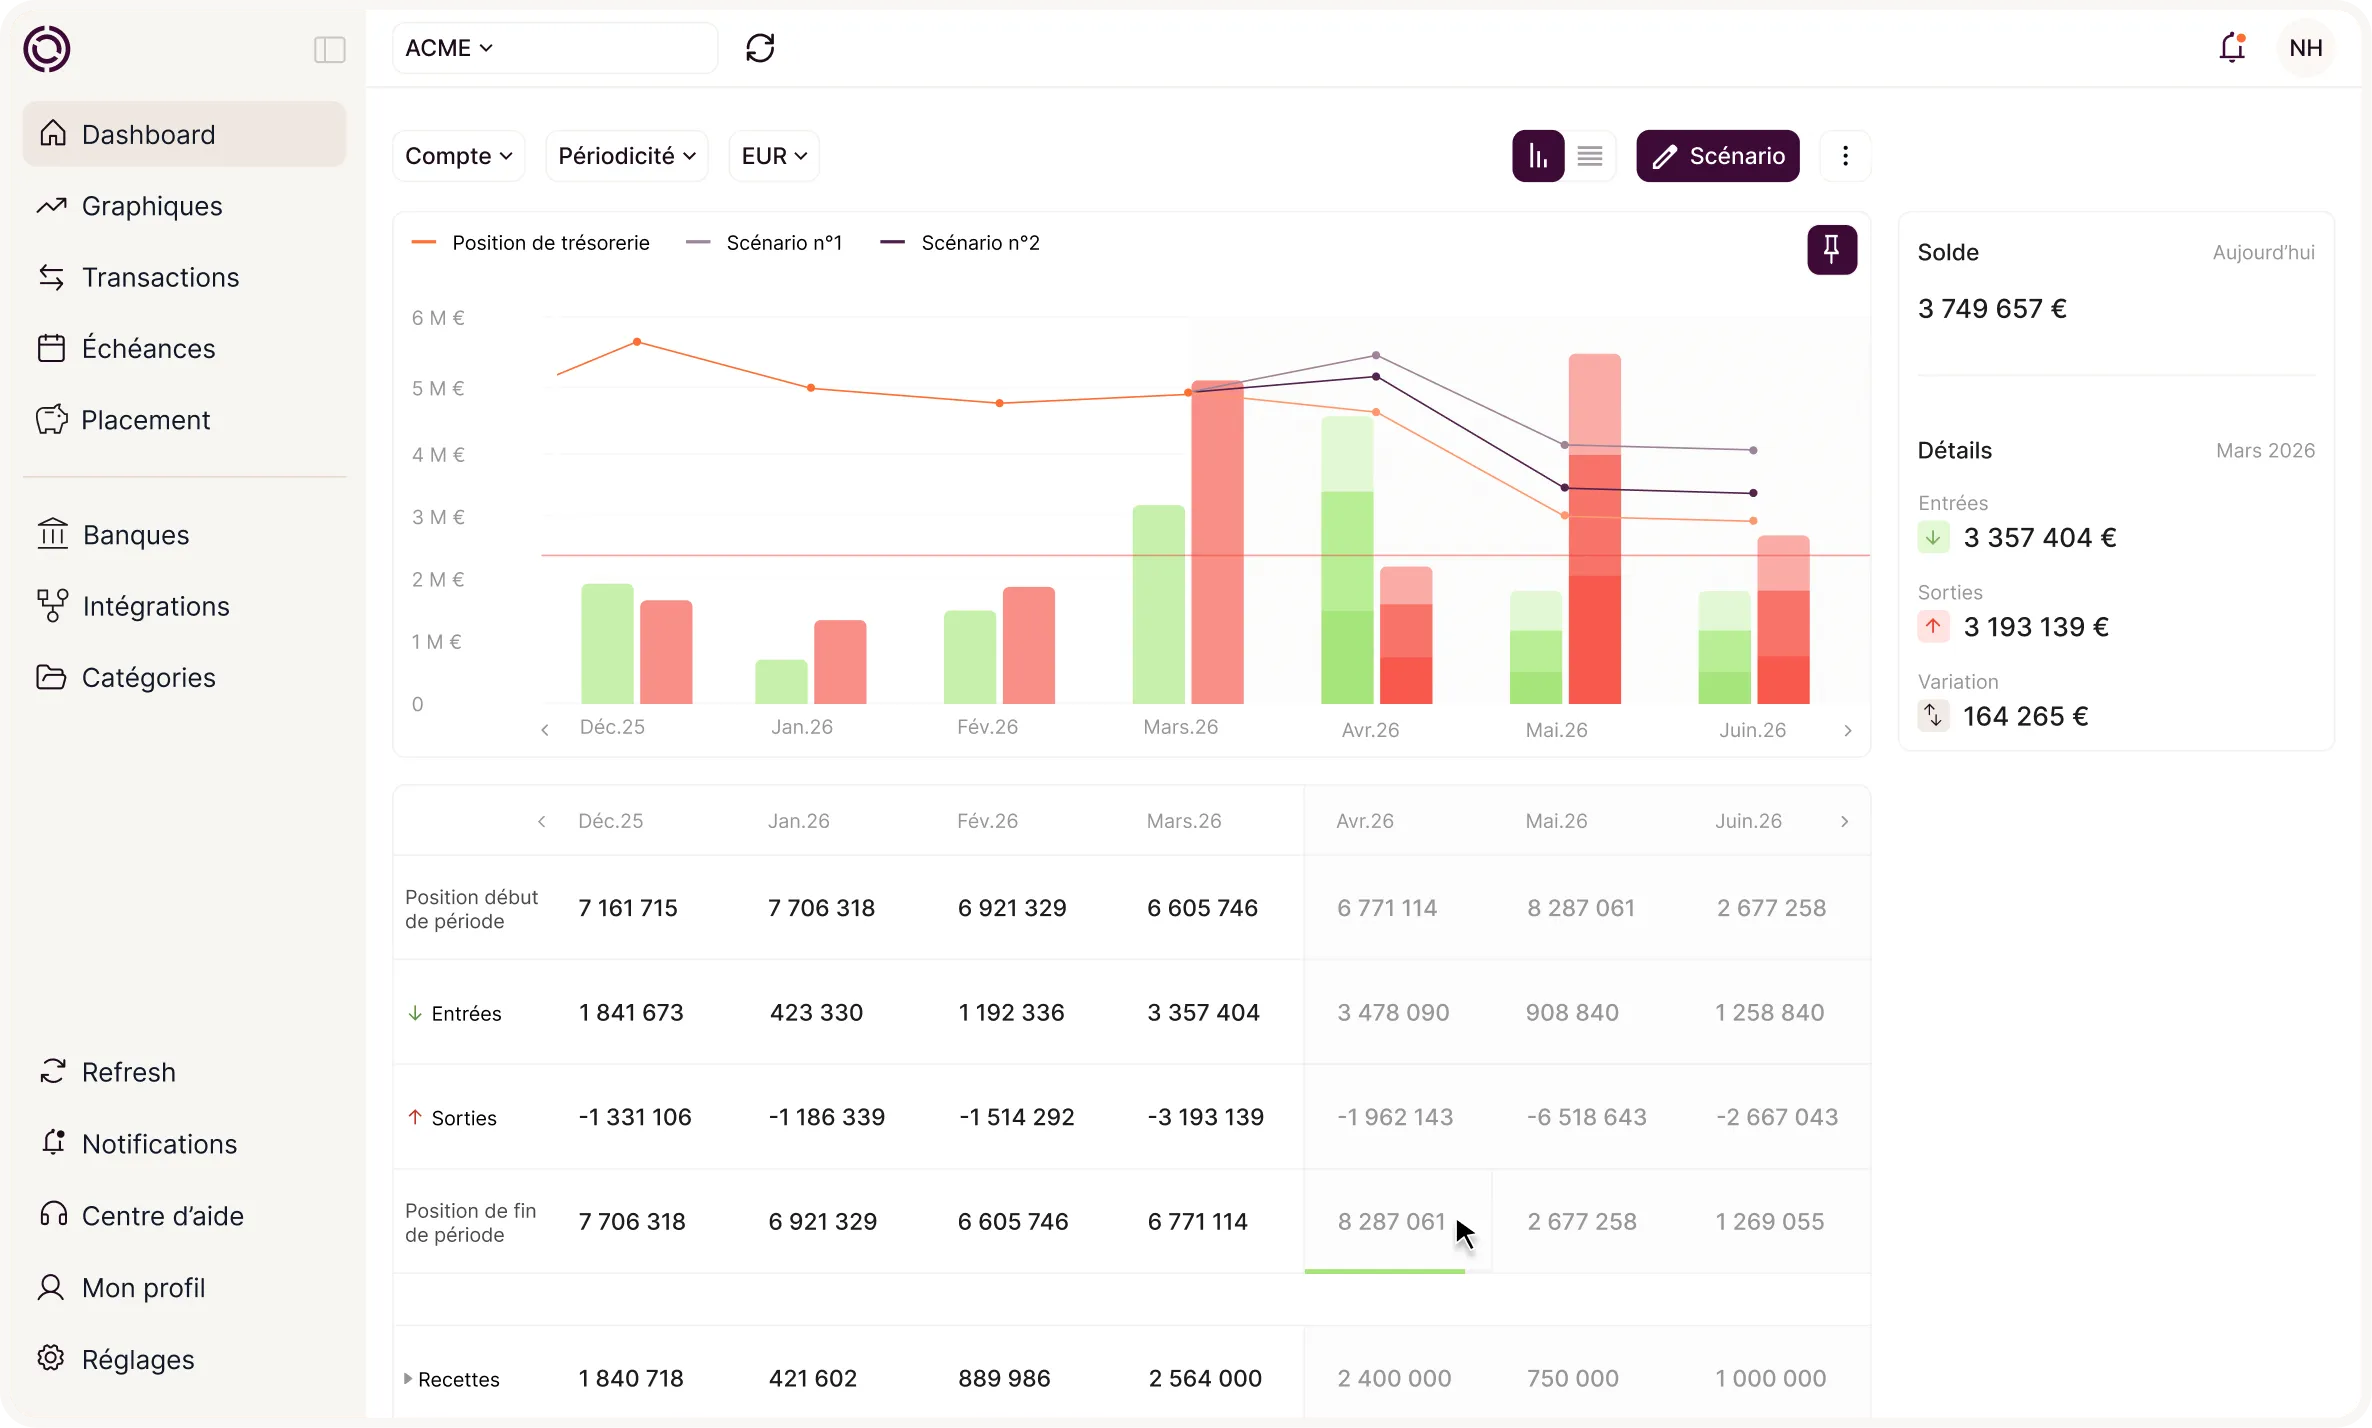
La collecte manuelle des données est la première source d'erreur dans un tableau de bord. Un export depuis le logiciel de comptabilité, un flux bancaire récupéré automatiquement et une facturation synchronisée réduisent les saisies et permettent d'actualiser les indicateurs sans reprendre chaque fichier. Le choix d'un logiciel de comptabilité, d'un logiciel de gestion ou d'un logiciel de trésorerie dépend de ce que l'on veut mesurer : le premier produit les états comptables, le second suit les ventes et les stocks, le troisième suit les flux bancaires et leur prévision. Pour suivre les indicateurs de trésorerie dans la durée, le reporting de trésorerie automatise la collecte des flux bancaires.
Suivi budgétaire et comparaisons
Le suivi budgétaire compare chaque mois le réalisé au budget et explique les écarts. Il devient plus utile lorsqu'il est complété par une comparaison sectorielle : un ratio de marge ou de délai n'a de sens que rapporté à des entreprises de même taille et de même activité. Les données sectorielles publiques doivent être vérifiées à leur source avant d'être utilisées dans un dossier.
Présentation visuelle et business intelligence
Un graphique par indicateur, avec le seuil d'alerte matérialisé, se lit plus vite qu'un tableau. Lorsque les données viennent de plusieurs entités ou de plusieurs banques, les outils de business intelligence permettent de consolider les sources et de partager les mêmes vues avec la direction. Ils demandent un travail préalable de définition des indicateurs, sans lequel les chiffres ne sont pas comparables entre entités.
Quel indicateur pour un business plan ?
Un business plan repose sur des indicateurs clés pour évaluer la viabilité et la performance prévisionnelle : le chiffre d'affaires prévisionnel, le résultat d'exploitation, le résultat net, la CAF et le BFR.
- Chiffre d'affaires prévisionnel : nombre d'unités vendues multiplié par le prix de vente unitaire hors taxes. Il est la base de tous les autres indicateurs.
- Résultat d'exploitation : chiffre d'affaires moins les coûts directs et indirects, y compris les dotations aux amortissements. Il mesure la performance économique, sans tenir compte du financement ni de l'impôt.
- Résultat net : résultat d'exploitation, plus ou moins le résultat financier et le résultat exceptionnel, moins l'impôt. C'est la dernière ligne du compte de résultat.
- CAF : voir la formule ci-dessus.
- BFR : stocks plus créances clients moins dettes fournisseurs.
Erreurs fréquentes d'interprétation
- Lire le bénéfice comme une trésorerie. Conséquence : un résultat positif coexiste avec une trésorerie négative si les délais clients s'allongent. Signal d'alerte : un BFR qui progresse plus vite que le chiffre d'affaires. Correction : suivre le DSO avec le DPO.
- Comparer un indicateur à un secteur qui ne correspond pas. Conséquence : une conclusion erronée sur la performance. Signal d'alerte : un écart important avec les pairs sans explication. Correction : choisir des pairs de même taille et de même modèle.
- Calculer la CAF à partir du seul résultat net sans retraiter les dotations, les reprises et les cessions. Conséquence : une CAF qui ne correspond pas au flux observé en trésorerie. Signal d'alerte : un écart répété entre CAF et variation de trésorerie. Correction : appliquer la formule complète.
- Ignorer la saisonnalité. Conséquence : des ratios de BFR ou de liquidité jugés alarmants à tort, ou rassurants à tort. Signal d'alerte : des ratios très différents d'un mois à l'autre sans cause identifiée. Correction : comparer un même mois d'une année sur l'autre.
- Confondre ratio de liquidité et ratio d'endettement. Conséquence : une mauvaise lecture du risque, car l'un mesure la capacité à payer à court terme et l'autre le poids de la dette. Correction : présenter les deux séparément, avec leur définition.
{{component-cta-maitrise}}