Le ratio de rentabilité économique, appelé ROCE (Return on Capital Employed) dans les pays anglo-saxons, mesure la capacité d'une entreprise à dégager un résultat à partir des ressources qu'elle engage dans son activité. Il s'inscrit dans l'étude plus large de la rentabilité de l'entreprise. Il rapporte le résultat d'exploitation après impôt à l'actif économique, c'est-à-dire à l'actif immobilisé augmenté du besoin en fonds de roulement. Pour un dirigeant financier, il répond à une question directe : l'activité crée-t-elle de la valeur avec les moyens qui la font fonctionner ? Cet article présente la formule, un calcul pas à pas, la lecture du résultat, sa différence avec la rentabilité financière, ses limites et les leviers d'amélioration.
Ce qu'il faut retenir sur le ratio de rentabilité économique
- Le ratio se calcule en divisant le résultat d'exploitation après impôt par l'actif économique, lui-même égal à l'actif immobilisé plus le besoin en fonds de roulement.
- L'impôt à déduire est celui calculé sur le seul résultat d'exploitation, et non l'impôt total figurant au compte de résultat.
- Un ratio se lit par comparaison avec la médiane de son secteur et avec son évolution sur plusieurs exercices.
- Le ratio ne tient pas compte du mode de financement : il se rapproche de la rentabilité financière pour apprécier l'effet de levier.
- La Banque de France publie, par secteur, des ratios FIBEN présentés en quartiles et en médiane, qui servent de référence.
Qu'est-ce que le ratio de rentabilité économique ?
Le ratio de rentabilité économique étudie la performance de l'activité indépendamment de la manière dont elle est financée. Il s'appuie sur deux grandeurs : le résultat d'exploitation après impôt, qui mesure ce que l'activité produit, et l'ensemble des capitaux engagés dans cette activité, capitaux propres et dettes confondus. Il sert à évaluer la performance de l'entreprise et à orienter la gestion opérationnelle, par exemple sur les charges, les investissements ou le cycle d'exploitation.
Quelle différence avec la rentabilité financière ?
La rentabilité financière rapporte le résultat de l'exercice aux seuls capitaux propres. Elle mesure ce que l'entreprise rapporte à ses actionnaires. Lorsqu'elle est supérieure à la rentabilité économique, l'entreprise bénéficie d'un effet de levier : la dette finance des actifs qui rapportent davantage que son coût. Dans le cas inverse, l'endettement dégrade le rendement pour les actionnaires. La comparaison des deux ratios montre donc si le financement par dette améliore ou dégrade la situation. Cette comparaison est détaillée dans la fiche rentabilité économique et financière.
Rentabilité et profitabilité : quelle différence ?
La profitabilité désigne la capacité de l'entreprise à transformer son chiffre d'affaires en bénéfice. Elle se mesure par des taux de marge, rapportés aux ventes. La rentabilité économique rapporte au contraire le résultat aux ressources engagées. Une entreprise peut afficher une bonne profitabilité, avec des marges élevées, et une rentabilité économique faible si elle immobilise beaucoup de capitaux. Les deux indicateurs se lisent donc ensemble.
Comment calculer le ratio de rentabilité économique ?
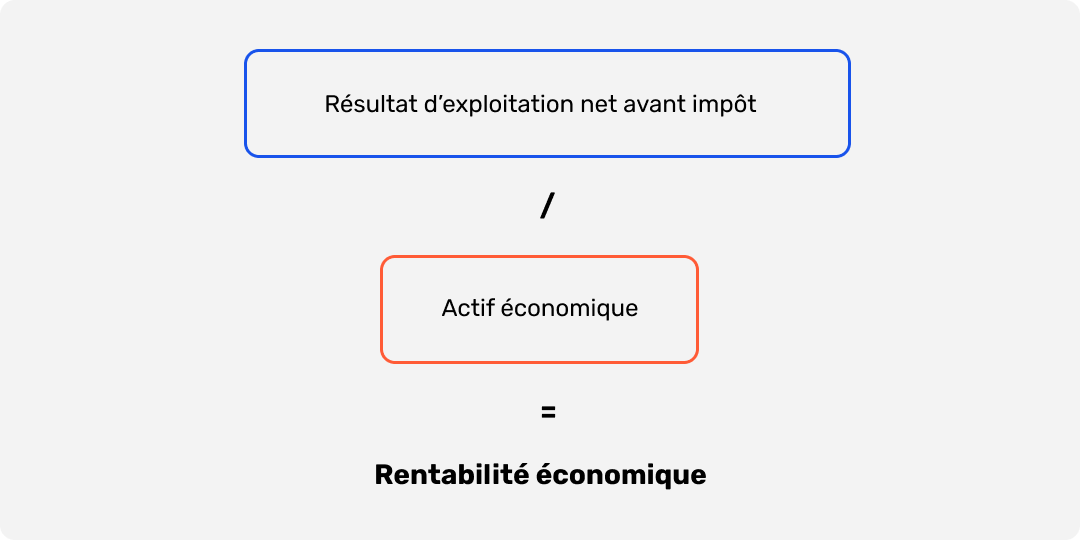
Le calcul s'effectue selon la formule suivante :
Rentabilité économique = résultat d'exploitation après impôt / actif économique
Quels éléments entrent dans le calcul ?
Le résultat d'exploitation après impôt s'obtient en retranchant du résultat d'exploitation l'impôt calculé sur ce seul résultat. Il ne faut pas reprendre l'impôt sur les sociétés du compte de résultat, car ce poste tient aussi compte des résultats financiers et exceptionnels. Pour un calcul simplifié, on applique le taux normal de l'impôt sur les sociétés, fixé à 25 % en 2026. Les PME éligibles bénéficient d'un taux réduit de 15 % sur les premiers 42 500 € de bénéfice, sous réserve de réaliser moins de 10 M€ de chiffre d'affaires, d'avoir un capital entièrement libéré et détenu à 75 % au moins par des personnes physiques (BOFiP, BOI-IS-LIQ-20).
L'actif économique se calcule en additionnant l'actif immobilisé, net des amortissements, et le besoin en fonds de roulement, qui regroupe les stocks et les créances clients, diminués des dettes fournisseurs et des autres dettes d'exploitation.
Quel exemple chiffré pour une PME structurée ?
Prenons une entreprise réalisant 8 M€ de chiffre d'affaires, avec trois banques et deux entités juridiques. Son résultat d'exploitation s'élève à 720 000 €. Par simplification, on applique l'impôt au taux normal de 25 % à ce résultat, soit 180 000 €. Le résultat d'exploitation après impôt ressort donc à 540 000 €.
L'actif immobilisé net s'établit à 2 400 000 € et le besoin en fonds de roulement à 1 600 000 €. L'actif économique atteint 4 000 000 €. Le ratio vaut 540 000 / 4 000 000, soit 13,5 %. Ce résultat se lit ensuite par rapport à la médiane du secteur et à l'évolution des exercices précédents.
Comment interpréter le ratio de rentabilité économique ?
Le calcul du ratio n'a de sens que s'il est comparé. Un ratio élevé signifie que chaque euro engagé dans l'activité produit un résultat important. Un ratio faible, ou négatif, signale que les charges et les investissements sont trop élevés par rapport aux revenus. Dans ce cas, il convient d'analyser la structure des coûts et de vérifier quels actifs ne contribuent pas assez à la production.
Que signifient un ratio élevé ou faible ?
Pour l'exemple précédent, un ratio de 13,5 % doit être rapproché de la médiane sectorielle. Les fiches sectorielles de la Banque de France, établies à partir du fichier FIBEN, présentent une trentaine de ratios par secteur, en quartiles et en médiane, sur les deux dernières années. La Banque de France ne publie un ratio que si l'échantillon compte au moins dix entreprises et qu'aucune d'entre elles ne pèse plus de 80 % de la valeur ajoutée. Un ratio supérieur à la médiane traduit une meilleure utilisation des capitaux que la moyenne du secteur.
Ce suivi compte pour la pérennité. En 2025, la Banque de France recense 68 602 défaillances d'entreprises, soit une hausse de 3,6 % sur un an, après 17,7 % en 2024. Les microentreprises représentent 92 % de ces cas. Une rentabilité économique durablement faible réduit la capacité à financer l'activité sans recourir à de nouvelles dettes.
Quelles précautions selon le niveau d'endettement ?
Le ratio de rentabilité économique ne dépend pas de la dette, contrairement à la rentabilité financière. Une entreprise très endettée peut donc afficher une rentabilité financière élevée tout en ayant une rentabilité économique modeste. Le levier fonctionne tant que la rentabilité économique reste supérieure au coût de la dette. Si elle tombe en dessous, l'endettement détruit de la valeur pour les actionnaires. Avant de conclure à une bonne gestion, il faut donc vérifier le niveau d'endettement et son coût.
Quels facteurs influencent la rentabilité économique ?
Trois leviers agissent sur le ratio. Le premier est le résultat d'exploitation, qui dépend des marges et des charges d'exploitation. Le résultat net ne convient pas au calcul, car il intègre des éléments financiers et exceptionnels. Le deuxième est le montant des capitaux engagés, en particulier le besoin en fonds de roulement et les immobilisations. Le troisième est l'efficacité opérationnelle, c'est-à-dire la capacité à produire un chiffre d'affaires élevé avec un actif donné. Le levier financier, lui, agit sur la rentabilité financière et non sur la rentabilité économique.
Comment mesurer la profitabilité ?
La profitabilité se mesure par des taux rapportés au chiffre d'affaires, distincts du taux de rentabilité qui rapporte le résultat aux ressources engagées. Le taux de marge d'EBE se calcule en divisant l'excédent brut d'exploitation (EBE) par le chiffre d'affaires. Le taux de profitabilité se calcule en divisant le résultat d'exploitation par le chiffre d'affaires. Ces deux indicateurs s'interprètent par rapport au secteur et à l'historique de l'entreprise. Selon la Banque de France, les taux de marge des PME et ETI ont continué de résister fin 2024, malgré un ralentissement de l'activité.
Quelles sont les limites des ratios de rentabilité ?
Un ratio de rentabilité résume une situation en un chiffre. Cette synthèse est utile, mais elle efface des informations qui changent la décision. Trois limites reviennent : l'effet de l'endettement, la variabilité sectorielle et l'absence de jugement qualitatif. Chacune appelle une correction précise.
Comment l'endettement fausse-t-il la lecture ?
Le ratio de rentabilité économique ignore le financement, alors que la rentabilité financière le prend en compte. Une entreprise qui recourt fortement à la dette peut afficher une rentabilité financière élevée tout en ayant une activité peu rentable. Le signal d'alerte est un écart important entre les deux ratios, la rentabilité financière dépassant nettement la rentabilité économique. La conséquence apparaît lorsque les taux remontent ou que l'activité ralentit : le coût de la dette peut alors dépasser le rendement des actifs. La correction consiste à comparer le coût moyen de la dette au ratio économique, et à suivre le ratio de levier financier en complément.
Pourquoi les ratios ne se comparent-ils pas entre secteurs ?
Chaque secteur a un niveau normal de capitaux engagés. Une activité industrielle ou de transport immobilise davantage qu'une activité de conseil, dont l'actif est surtout humain. Un ratio économique faible peut donc être normal dans un secteur et préoccupant dans un autre. L'erreur courante consiste à comparer une entreprise à la moyenne générale, ou à un concurrent d'un autre métier. Le signal est un écart qui disparaît lorsqu'on regarde la médiane du secteur. La correction consiste à retenir les ratios adaptés à l'activité, c'est-à-dire les médianes des fiches sectorielles de la Banque de France, et à comparer des entreprises au même modèle d'affaires.
Que ne dit pas le ratio sur la qualité de la gestion ?
Un ratio chiffre le passé. Il ne dit ni la qualité de la gestion, ni les perspectives de croissance, ni les faiblesses structurelles qui n'apparaissent pas dans les comptes. Une rentabilité élevée peut provenir d'un actif vieillissant qu'il faudra bientôt renouveler, ou d'une vente exceptionnelle qui ne se reproduira pas. À l'inverse, une rentabilité faible peut traduire un programme d'investissement dont les effets arriveront dans deux ou trois ans. Le signal d'alerte est un ratio qui progresse sans que la trésorerie ou le recouvrement suivent. La correction consiste à compléter le calcul par une analyse qualitative : dépendance à quelques clients, stabilité de l'équipe dirigeante, état des équipements, carnet de commandes et perspectives du marché.
Quelles erreurs éviter dans l'interprétation ?
Une année isolée ne suffit pas. Un ratio ponctuel peut refléter un élément exceptionnel, comme la cession d'un actif ou une provision importante. Conclure sur un seul exercice conduit à des décisions mal fondées. Le signal est une variation brutale d'une année sur l'autre, sans explication dans les comptes. La correction consiste à calculer le ratio sur plusieurs exercices et à retraiter les éléments exceptionnels. Il faut aussi vérifier le calcul de l'impôt : le ratio se calcule sur le résultat d'exploitation après impôt, et non sur l'impôt total du compte de résultat, dont le montant est influencé par les résultats financiers et exceptionnels.
Comment améliorer la rentabilité économique ?

Une entreprise dispose de deux leviers. Le premier consiste à augmenter le taux de marge, en accroissant le résultat d'exploitation par la réduction des charges ou les gains de productivité. Le second consiste à accélérer la rotation de l'actif économique, c'est-à-dire à produire davantage de chiffre d'affaires avec le même capital engagé. Les deux leviers se combinent, mais leurs effets s'évaluent séparément.
Le besoin en fonds de roulement constitue un levier concret. Il peut être réduit en raccourcissant les délais clients, en négociant les délais fournisseurs et en diminuant les stocks. Les délais de paiement restent un enjeu : selon l'Observatoire des délais de paiement de la Banque de France, les retards moyens de paiement des entreprises privées atteignent 13,4 jours à fin 2025, après une baisse de 1,5 jour en 2024. Chaque jour gagné sur les encaissements libère du capital à mobiliser.
Enfin, l'usage des immobilisations peut être optimisé. Un actif sous-utilisé pèse dans l'actif économique sans contribuer au résultat. Un recensement périodique des équipements et de leur taux d'utilisation permet d'identifier les capitaux qui pourraient être cédés ou mieux exploités.
Comment suivre ces ratios sans multiplier les fichiers ?
Un tableur reste adapté pour calculer le ratio une fois par an sur une entité bancaire unique. Il devient fragile lorsque le nombre de banques, d'entités et d'utilisateurs augmente, car chaque consolidation repose sur des saisies manuelles et des versions successives. Les données nécessaires se répartissent entre la comptabilité, qui fournit le résultat et l'actif, et les flux bancaires, qui éclairent le besoin en fonds de roulement.
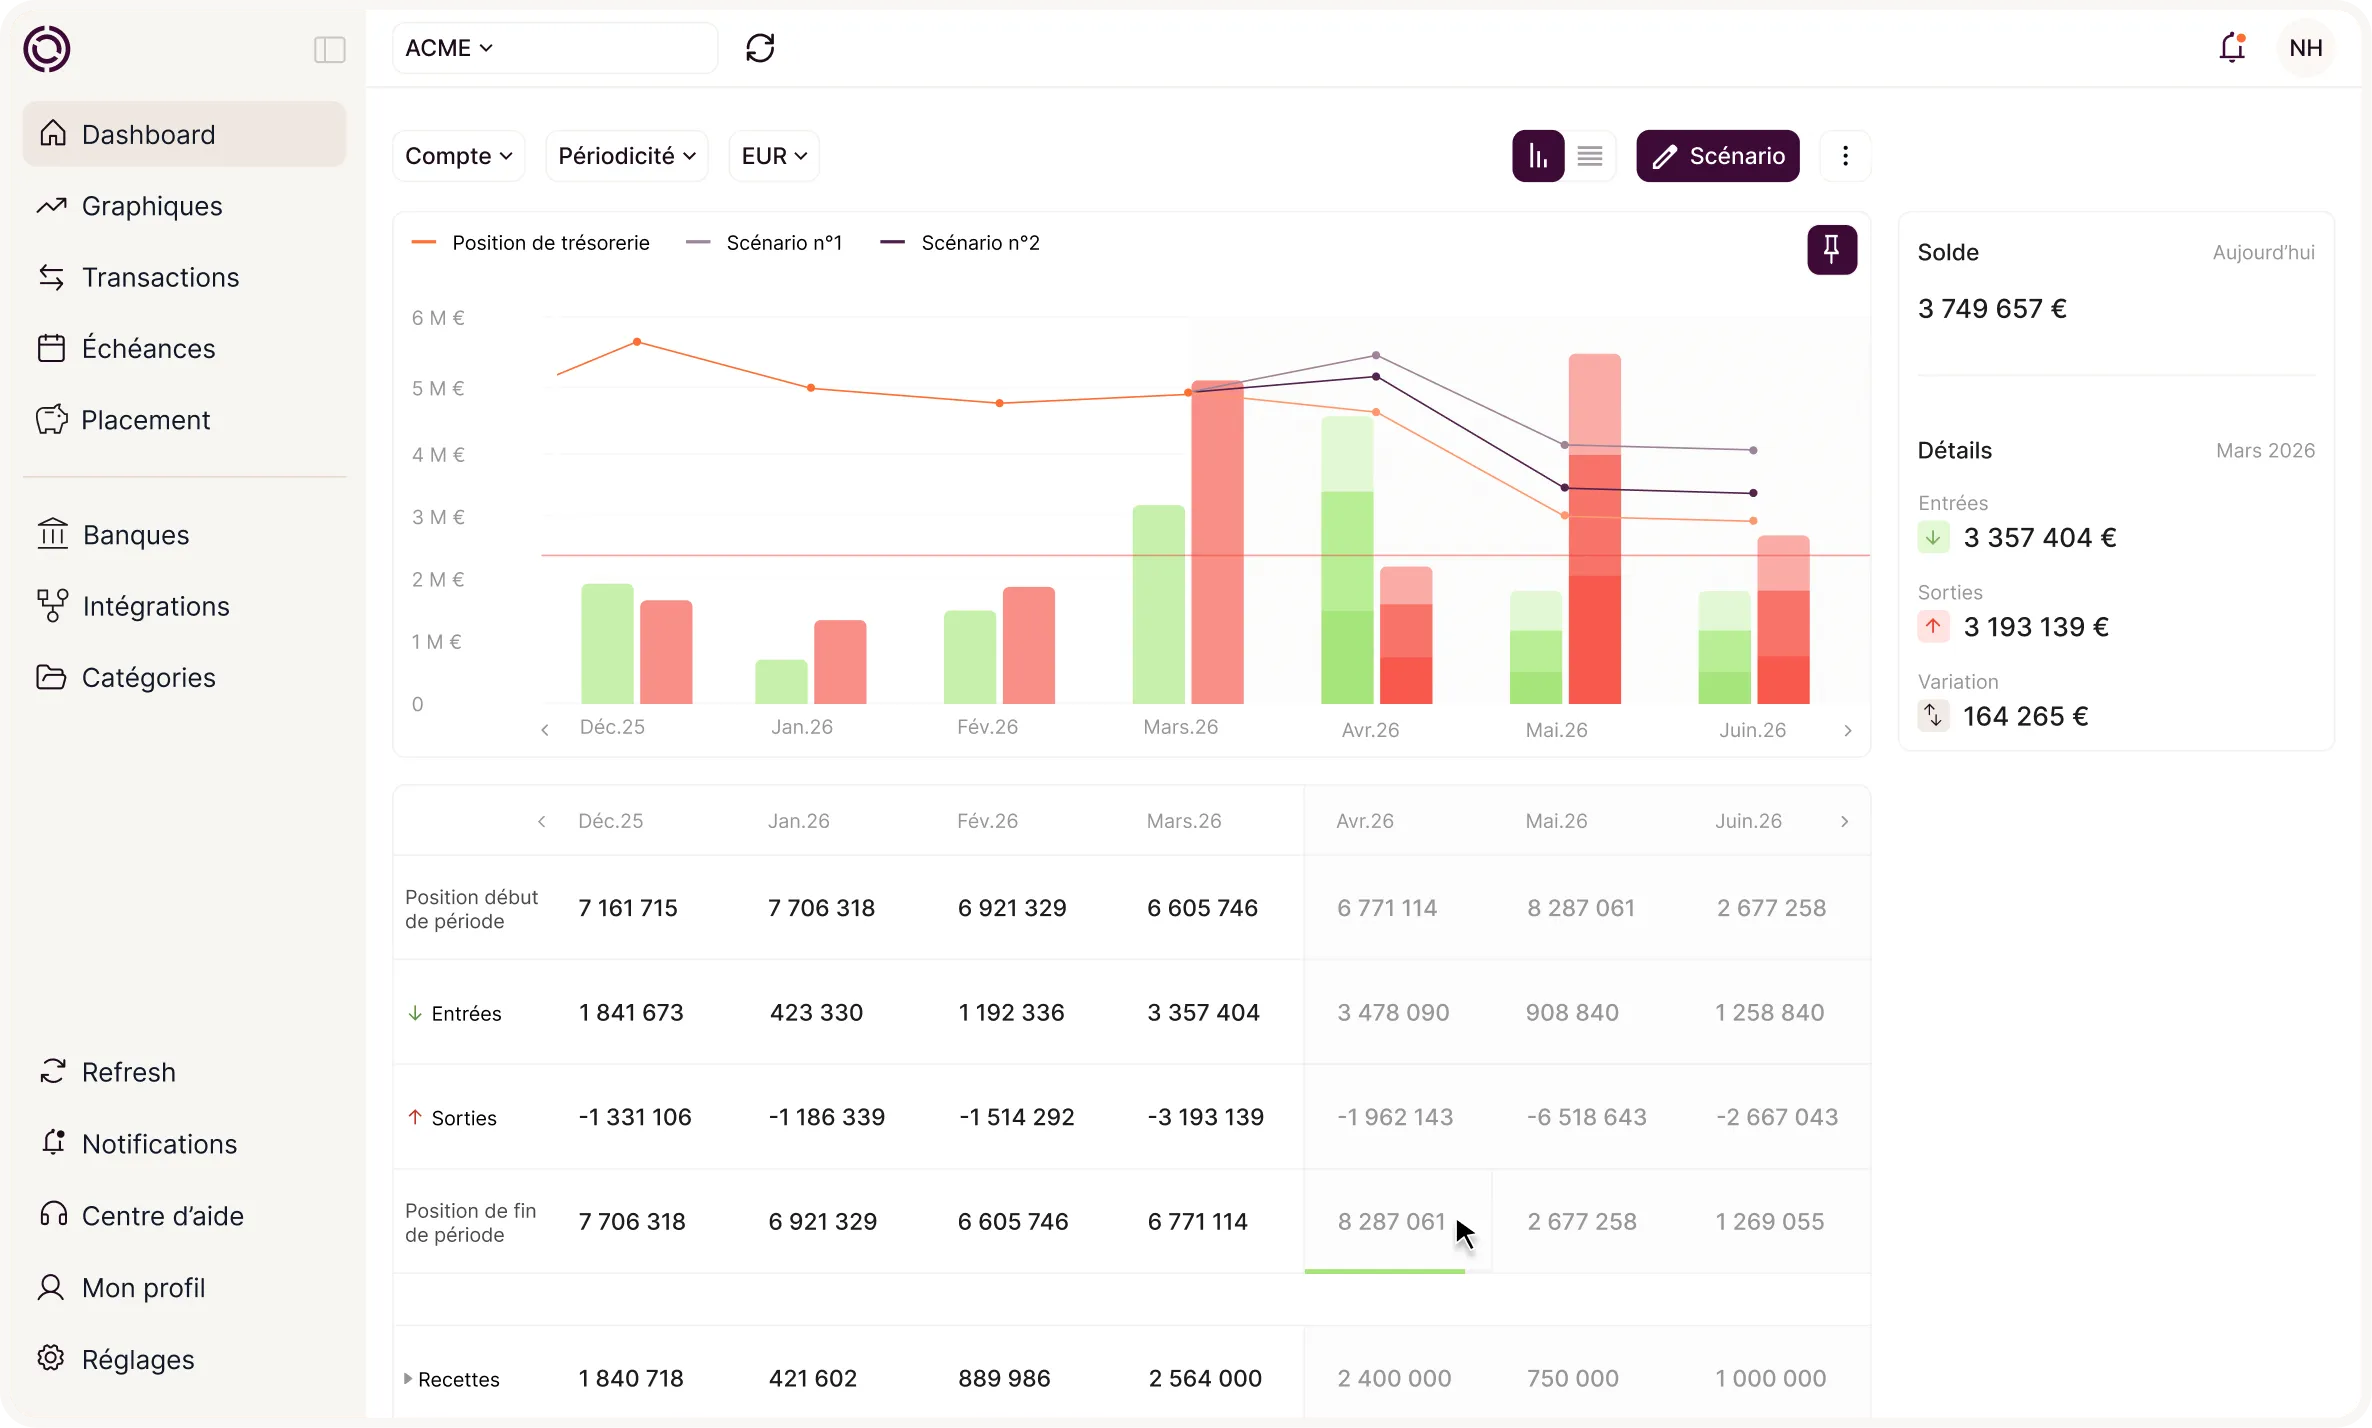
Pour choisir un outil, trois critères comptent : la capacité à agréger les soldes de plusieurs banques dans une même vue, l'historisation des données pour suivre le ratio sur plusieurs exercices, et la traçabilité des hypothèses utilisées dans les calculs. Le calcul de la rentabilité économique relève de la comptabilité ; un outil de pilotage de trésorerie ne le produit pas à lui seul, mais peut alimenter les composantes du besoin en fonds de roulement.
Conclusion
Le ratio de rentabilité économique se calcule à partir du résultat d'exploitation après impôt rapporté à l'actif économique. Il prend tout son sens lorsqu'il est comparé à la médiane sectorielle, suivi sur plusieurs exercices et rapproché de la rentabilité financière. Pour l'améliorer, il faut agir à la fois sur les marges, sur le besoin en fonds de roulement et sur l'usage des immobilisations.
{{component-cta-rentabilite}}