Opter pour le régime de la TVA sur les débits est un compromis stratégique pour les entreprises. Bien que ce système simplifie la gestion comptable en rendant la taxe exigible dès l'émission de la facture, il présente des risques financiers. Il provoque un décalage de trésorerie important, surtout dans des secteurs où les paiements sont souvent fractionnés, comme les travaux immobiliers.
L'obligation de reverser la TVA avant d'avoir encaissé le règlement complet impose une rigueur accrue dans la gestion des flux financiers et peut exposer les entreprises à des tensions de trésorerie.
À noter : la facturation électronique, initialement repoussée à 2026, est applicable depuis le 1er septembre 2026. Ces changements entraînent une automatisation des déclarations de TVA, qui réduit les erreurs, mais exigent aussi une préparation adéquate pour rester en conformité.
C'est pourquoi il est essentiel de peser soigneusement les avantages et inconvénients avant de choisir ce régime. Si celui-ci facilite la gestion administrative, il expose aussi l'entreprise à des défis financiers majeurs, en particulier pour celles dont les transactions sont complexes ou différées.
L'adoption de ce régime doit donc être envisagée dans un cadre rigoureux, en tenant compte des spécificités de chaque secteur d'activité, comme les travaux immobiliers ou la vente de biens.
Comprendre la TVA sur les débits
Qu'est-ce que la TVA sur les débits ?
La TVA sur les débits est un principe selon lequel la taxe devient exigible à la date d'émission de la facture, indépendamment du paiement effectif par l'acheteur.
Cela signifie que l'entreprise doit déclarer et acquitter la TVA collectée auprès du service des impôts dès la facturation, même si le règlement par le client intervient ultérieurement. Ce mécanisme est défini à l'article 269 du Code général des impôts (CGI).
Exemple : une entreprise de matériel informatique vend un lot de marchandises le 1er février pour un prix de vente de 10 000 € hors taxes (HT), avec une TVA au taux normal de 20 %, soit 2 000 €. Avec le régime de la TVA sur les débits, l'entreprise doit comptabiliser et déclarer la TVA exigible dès l'émission de la facture, sur la période concernée. Ce, même si l'acheteur paie en espèces ou par chèque plusieurs mois plus tard. Le montant total toutes taxes comprises (TTC) de la facture s'élève donc à 12 000 €.
Ce système nécessite une gestion rigoureuse de la comptabilité et de la trésorerie. L'entreprise avance la somme de la TVA déductible pour le compte de l'État avant d'avoir encaissé le prix de vente de la prestation ou de la livraison de biens.
Quelles sont les différences avec la TVA sur encaissements ?
La TVA sur encaissements, quant à elle, signifie que la taxe est exigible au moment de l'encaissement du prix par l'entreprise. Selon ce régime, la TVA collectée n'est déclarée et payée que lorsque le client effectue le paiement.
Ce principe offre un avantage de trésorerie, car l'entreprise n'a pas à avancer la taxe sur une somme qu'elle n'a pas encore perçue.
Prenons l'exemple d'une prestation de services réalisée en mars et facturée 5 000 € HT avec une TVA de 1 000 €. Si le client paie en juin, l'entreprise ne devra déclarer et acquitter la TVA qu'au moment de l'encaissement en juin.
Qui est concerné par la TVA sur les débits ?
La TVA sur les débits s'applique principalement aux livraisons de biens et à certaines prestations de services lorsque les entreprises ont opté pour ce régime.
Par défaut, les ventes de biens sont soumises à la TVA sur les débits, tandis que les prestations de services relèvent de la TVA sur encaissements. Cependant, les prestataires de services ont la possibilité d'opter pour la TVA sur les débits en formulant une demande auprès du service des impôts.
Cette option doit être mentionnée dans les déclarations de TVA et s'applique à l'ensemble des opérations concernées.
{{component-cta-tva}}
TVA sur les débits : les changements législatifs de 2024 et 2025
Facturation électronique
Initialement prévue pour le 1er juillet 2024, l'obligation de généralisation de la facturation électronique (e-invoicing) a été repoussée au 1er septembre 2026. Elle est désormais applicable.
Cette réforme vise à moderniser la comptabilité des entreprises, à lutter contre la fraude fiscale et à faciliter le contrôle de la TVA par l'administration. Les factures émises entre assujettis à la TVA (B2B) doivent être transmises sous format électronique via des plateformes agréées.
Les entreprises doivent investir dans des logiciels de facturation électronique conformes aux normes établies et former leur personnel aux nouvelles procédures. L'application de la TVA sera ainsi automatisée, ce qui réduira les risques d'erreurs de calcul ou d'omission.
Modifications de la franchise en base de TVA
À compter du 1er janvier 2025, les seuils de la franchise en base de TVA ont été harmonisés avec ceux de l'Union européenne. Ce régime permet aux petites entreprises de bénéficier d'une exonération de TVA, ce qui simplifie leurs obligations déclaratives et comptables. Les seuils sont les suivants :
- pour les activités de livraison de biens, vente à consommer sur place et prestations d'hébergement (y compris la parahôtellerie) : seuil de franchise de 85 000 €, avec un seuil majoré à 93 500 € ;
- pour les prestations de services et les locations meublées non assujetties au régime de la parahôtellerie : seuil de franchise de 37 500 €, avec un seuil majoré à 41 250 €.
Ces modifications, introduites par l'annexe III au CGI, permettent aux entrepreneurs d'étendre leurs activités au niveau européen. Pour bénéficier de la franchise en base de TVA, le chiffre d'affaires total réalisé dans l'Union européenne ne doit pas dépasser 100 000 €.
Les entreprises doivent également surveiller attentivement leur compte de TVA à décaisser, qui correspond au montant net à reverser à l'État après déduction de la TVA récupérable. Une mauvaise gestion de ce solde peut entraîner des tensions de trésorerie, surtout si les clients tardent à payer.
Des changements sur le régime de la parahôtellerie
Le régime de la parahôtellerie est aussi impacté par ces changements. Les locations meublées à caractère touristique sont davantage distinguées des prestations hôtelières classiques. Les loueurs en meublé non professionnels doivent donc vérifier si leur activité entre dans le champ de la TVA et adapter leur comptabilité en conséquence.
Avantages et inconvénients de la TVA sur les débits
Un changement de régime, par exemple vers la TVA sur les encaissements, peut être envisagé si les paiements clients sont systématiquement en retard. Il suppose cependant de respecter les conditions fixées par l'administration fiscale. Une plateforme de comptabilité en ligne peut aussi réduire les coûts de gestion administrative.
Obligations déclaratives et comptables en 2026
Acomptes provisionnels
Les entreprises soumises au régime simplifié d'imposition (RSI) doivent verser deux acomptes semestriels de TVA :
- premier acompte : en juillet, égal à 55 % de la taxe due au titre de l'exercice précédent ;
- deuxième acompte : en décembre, correspondant à 40 % de la taxe due.
Les nouvelles entreprises, n'ayant pas d'historique fiscal, devront estimer leurs acomptes à hauteur de 80 % de la TVA réellement due sur les périodes précédentes.
Déclaration de régularisation annuelle
En fin d'exercice, une déclaration annuelle de régularisation doit être effectuée. Cette étape est cruciale pour ajuster les montants de TVA collectée et déductible, et pour s'assurer de la conformité des écritures comptables.
Les entreprises doivent vérifier le crédit du compte de TVA collectée et le débit du compte de TVA déductible sur immobilisations et charges.
Généralisation de la facturation électronique
Depuis le 1er septembre 2026, les entreprises sont tenues d'émettre des factures électroniques pour les transactions B2B nationales. Ce système s'accompagne d'un dispositif d'e-reporting permettant à l'administration fiscale de suivre les flux commerciaux et financiers.
Vos factures doivent comporter toutes les mentions obligatoires, notamment la date d'émission, le montant total HT, le taux de TVA applicable, le montant de la taxe et le prix TTC.
Sanctions et pénalités en cas de non-respect
Le non-respect des obligations relatives à la TVA sur les débits peut entraîner des sanctions financières sévères :
Les pénalités de retard
Une majoration de 10 % du montant de la TVA due peut être appliquée en cas de retard de déclaration ou de paiement.
Les amendes
En cas d'omission ou d'inexactitude dans les déclarations, une amende de 5 % des sommes non déclarées peut être appliquée.
Des sanctions accrues
Pour les manquements répétés ou les fraudes avérées, les pénalités peuvent atteindre 40 %, voire 80 % en cas de manœuvres frauduleuses.
Il est donc essentiel de respecter scrupuleusement les échéances et les obligations déclaratives en matière de TVA.
{{component-cta-bp-excel}}
Nos conseils pratiques pour bien gérer la TVA sur les débits
Utilisez un logiciel de comptabilité avancé
Un logiciel performant vous aide à suivre vos factures en temps réel et à gérer la comptabilisation automatique de la TVA. Cela réduit les risques d'erreurs lors de la déclaration et vous permet de savoir exactement quand la TVA devient exigible.
Ces outils offrent souvent des alertes pour les échéances de paiement, ce qui aide à anticiper les flux de trésorerie. Optez pour un logiciel qui vous permet d'intégrer les mentions légales obligatoires, comme « TVA acquittée sur les débits ».
Anticipez les délais de paiement
Le décalage de trésorerie peut être un obstacle majeur pour les entreprises soumises à la TVA sur les débits. Pour atténuer cet effet, négociez des acomptes ou des paiements plus rapides avec vos clients. Cela vous permet de couvrir la TVA à reverser à l'État avant que le paiement complet ne soit effectué.
Vous pouvez aussi inclure dans vos contrats des clauses prévoyant des pénalités en cas de retard de paiement.
Adaptez votre gestion de trésorerie
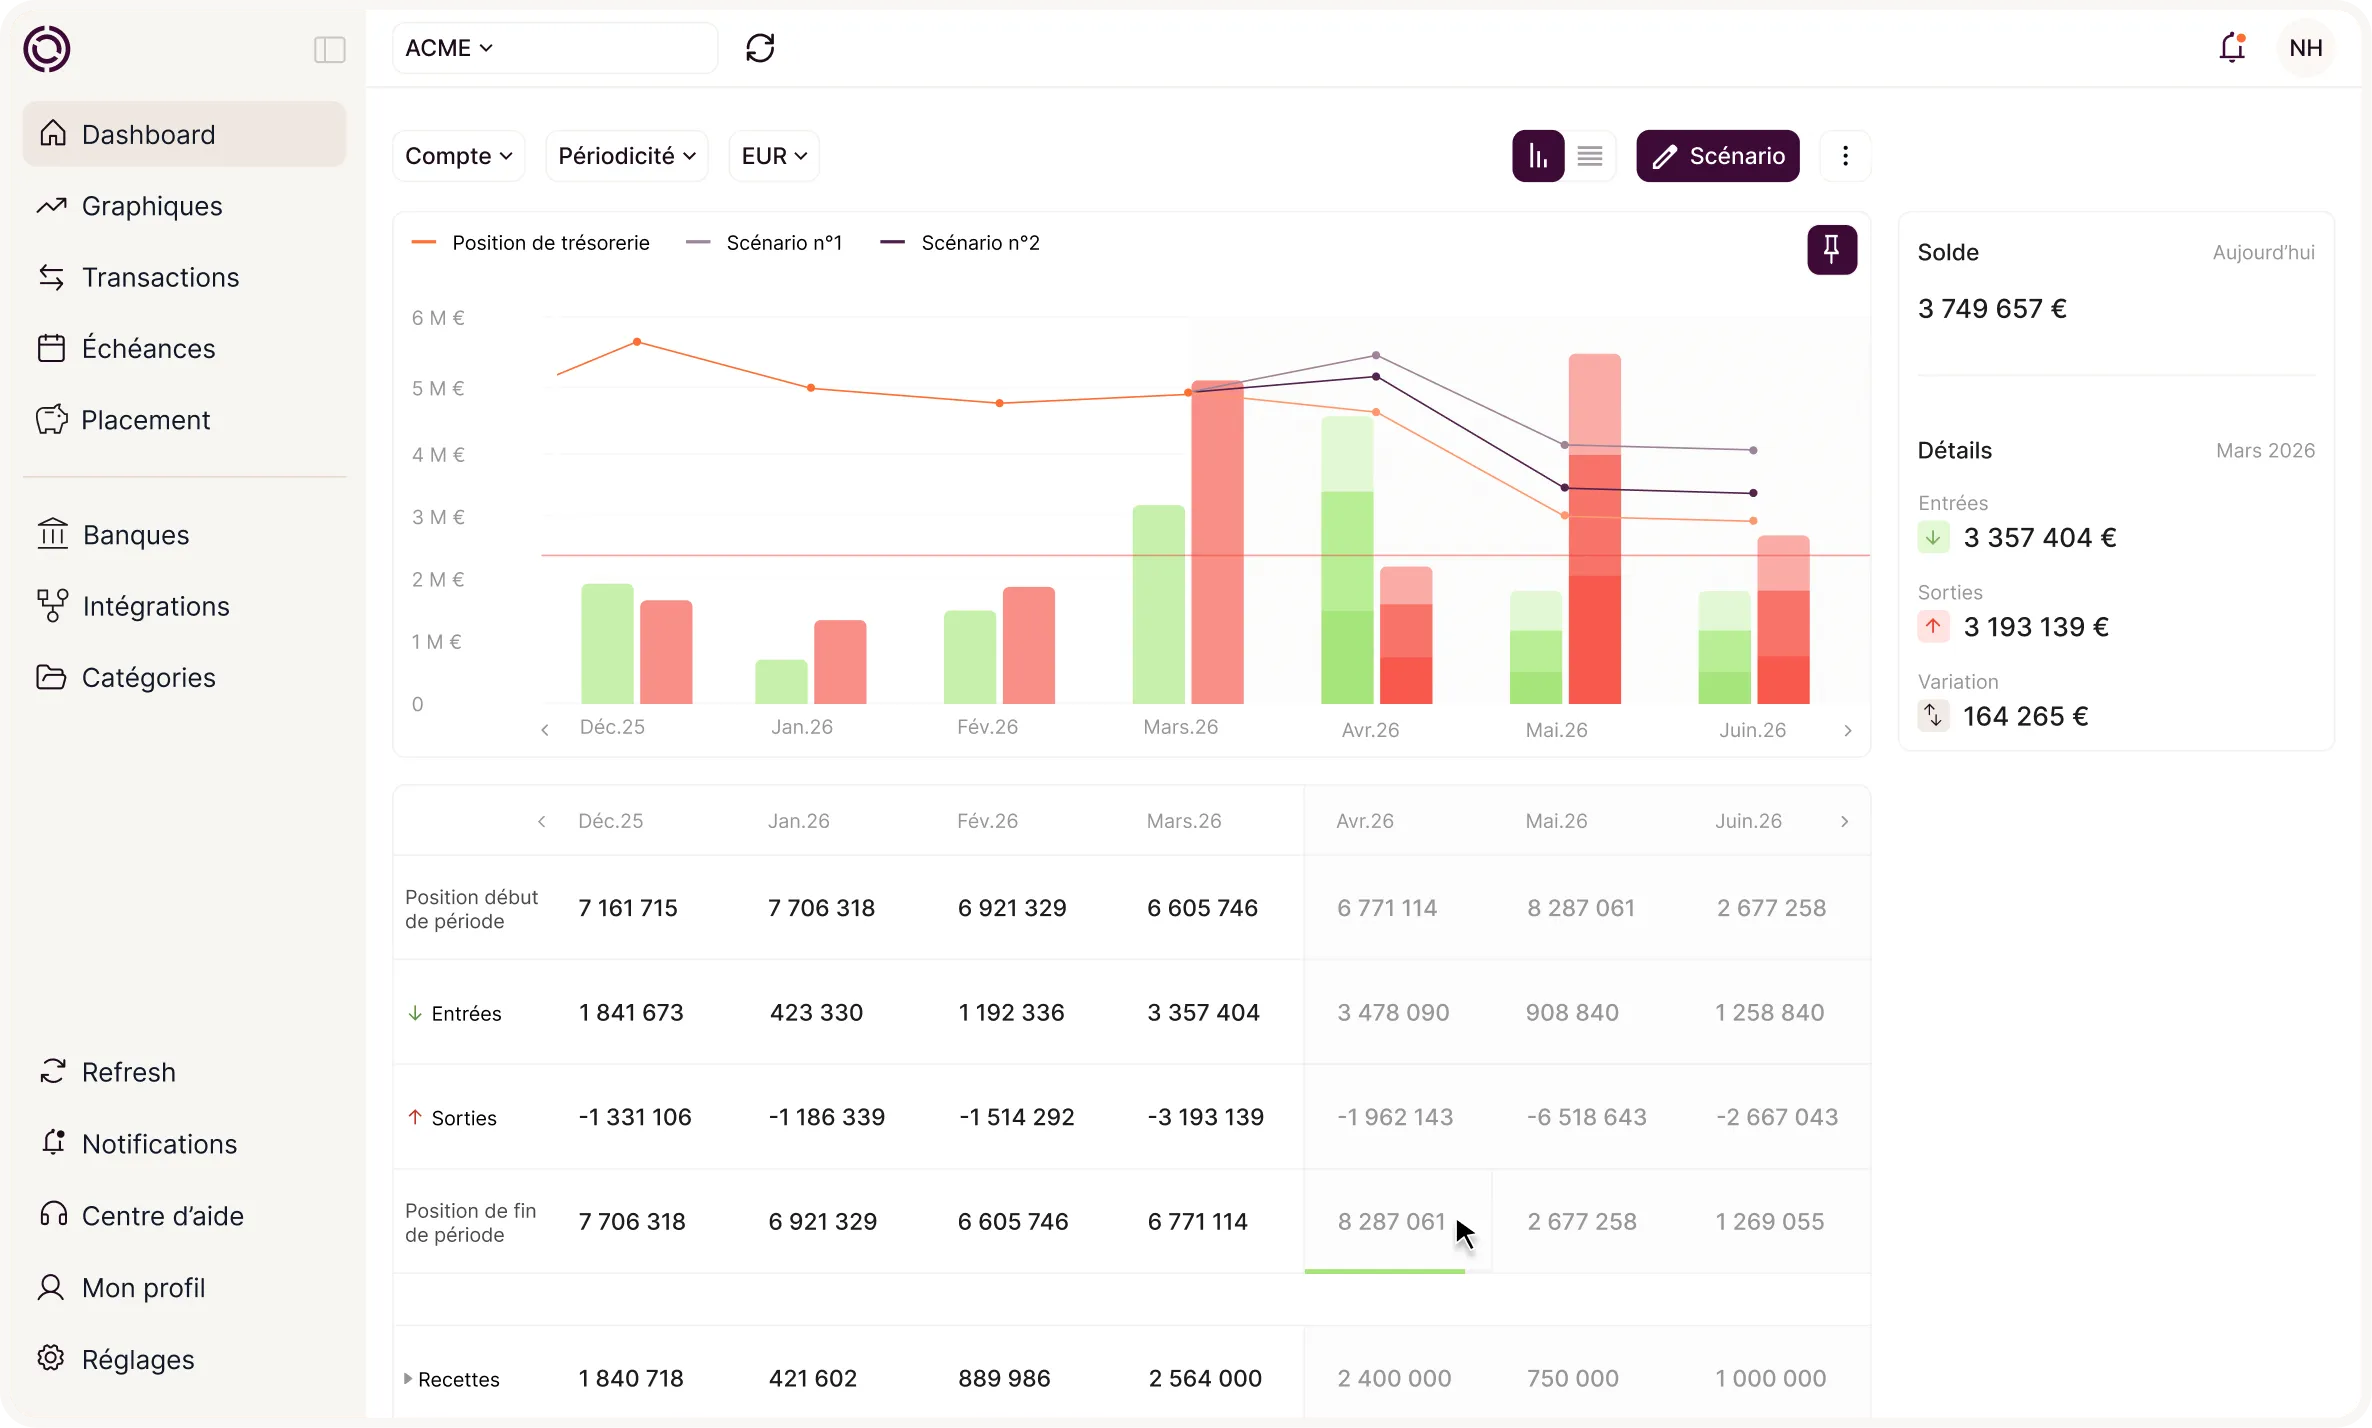
La TVA sur les débits peut entraîner un besoin accru de liquidités, car vous devez acquitter la taxe avant d'avoir reçu le paiement. Analysez régulièrement votre flux de trésorerie pour identifier les périodes critiques. Il peut être utile d'envisager des lignes de crédit à court terme pour pallier ce décalage.
Pour anticiper ces besoins, établissez un budget de TVA dans votre planification financière. Il vous assure de disposer des fonds nécessaires pour couvrir la TVA à reverser, même si les paiements des clients tardent. Ce budget doit être mis à jour en fonction des prévisions de chiffre d'affaires et des échéances fiscales.
Formez votre équipe aux évolutions fiscales
Les règles de TVA évoluent constamment. Vos équipes comptables doivent être formées aux dernières législations, notamment à la facturation électronique, désormais applicable.
Organisez régulièrement des sessions de formation ou faites appel à des consultants externes pour vous assurer que votre entreprise reste conforme. Une bonne gestion de la TVA repose sur la connaissance des lois, mais aussi sur une bonne coordination interne.
Optimisez votre relation avec les fournisseurs
Si vos fournisseurs ont, eux aussi, opté pour la TVA sur les débits, vous pouvez récupérer la TVA plus tôt, avant même d'avoir effectué le paiement. Cela peut améliorer votre trésorerie à court terme. Maintenez une bonne communication avec vos fournisseurs pour savoir quand ils appliqueront ce régime.
La TVA sur les débits est un mécanisme fiscal qui, s'il offre des avantages en termes de simplicité comptable, demande une attention particulière en matière de gestion de trésorerie et de conformité fiscale.
Les changements législatifs de 2024 et 2025, ainsi que l'entrée en vigueur de la facturation électronique en 2026, ont un impact significatif sur les entreprises. Il est primordial de revoir vos processus internes et de vous tenir informé des nouvelles réglementations.
N'hésitez pas à consulter un expert-comptable ou un conseiller fiscal pour bénéficier d'un accompagnement adapté à votre activité et à votre situation.
Ce qu'il faut retenir de la TVA sur les débits
1. La TVA sur les débits
La TVA devient exigible dès l'émission de la facture, quel que soit le moment du paiement par le client. Les entreprises doivent donc reverser la TVA à l'État, même si elles n'ont pas encore encaissé le montant correspondant.
Ce mécanisme est principalement utilisé pour les ventes de biens, mais certaines entreprises de services peuvent aussi le choisir, sous réserve d'une demande auprès de l'administration fiscale.
À noter : en cas d'impayé, les entreprises peuvent demander une correction pour récupérer la TVA non perçue, ce qui est un levier à ne pas négliger pour atténuer les risques financiers.
2. Simplification comptable
Ce régime simplifie la gestion administrative et la comptabilisation des transactions, en rendant la TVA exigible dès la facturation. Cela réduit les calculs liés aux encaissements.
Il permet aux entreprises d'avoir un processus de déclaration plus fluide, particulièrement celles qui gèrent à la fois des ventes de biens et des services.
3. Impact sur la trésorerie
L'un des principaux inconvénients est le décalage de trésorerie : les entreprises doivent verser la TVA avant d'encaisser les paiements de leurs clients. Ce décalage peut créer des tensions financières, en particulier dans les secteurs où les paiements sont différés, comme le BTP ou l'immobilier.
Solutions pour atténuer cet impact : négocier des acomptes ou des paiements échelonnés avec les clients, et utiliser des financements court terme comme l'affacturage ou les crédits relais pour lisser les besoins de trésorerie.
4. Gestion proactive des paiements
Pour compenser ces tensions, mettez en place une gestion proactive des paiements. La négociation de conditions favorables avec les clients, comme des acomptes, permet d'éviter d'avoir à avancer la TVA.
Un suivi rigoureux des créances est indispensable, particulièrement dans les secteurs où les délais de paiement sont longs ou les transactions complexes.
5. Obligations et évolutions légales
Les entreprises optant pour ce régime doivent indiquer sur leurs factures « TVA acquittée sur les débits ». La déclaration de TVA s'effectue sur le formulaire CA3 (cerfa n° 3310-CA3-SD) pour le régime réel normal, et sur le formulaire CA12 (cerfa n° 3517-S-SD) pour la déclaration annuelle du régime simplifié. La facturation électronique, désormais applicable, simplifie les déclarations et réduit le risque d'erreurs comptables.
Anticiper ces changements : investir dès maintenant dans des logiciels de gestion comptable conformes aux nouvelles obligations permet de fluidifier la transition vers la facturation électronique.
6. Avantages et inconvénients
Le régime de la TVA sur les débits présente plusieurs avantages, notamment la simplification administrative pour les entreprises ayant des activités mixtes (ventes de biens et services). Il permet aussi de mieux planifier et anticiper la TVA à reverser. Il impose toutefois une gestion rigoureuse de la trésorerie, particulièrement lorsque les délais de paiement des clients sont longs.
Par exemple, dans le secteur de la construction, où les paiements sont souvent différés, l'adoption de la TVA sur les débits peut s'avérer complexe. En mettant en place une gestion de trésorerie proactive et en négociant des acomptes, l'entreprise peut atténuer les effets négatifs de ce régime.
{{component-cta-maitrise}}