Un prévisionnel de trésorerie groupe est une composante du budget prévisionnel de l'entreprise. Il se construit par entité, par devise et par banque, sur un plan de catégories commun. Les flux intra-groupe sont prévus des deux côtés, puis éliminés à la consolidation. Le solde consolidé ne suffit pas : il peut être positif alors qu'une filiale ne peut pas payer ses échéances de la semaine. Cet article définit la prévision de trésorerie, explique pourquoi elle est essentielle pour un groupe, compare les méthodes directe et indirecte, décrit la mise en œuvre étape par étape, et liste les erreurs qui faussent le pilotage ainsi que les indicateurs qui mesurent sa fiabilité.
Ce qu'il faut retenir sur le prévisionnel de trésorerie groupe
- Un solde consolidé positif ne garantit pas que chaque société peut payer ses échéances, car le cash peut se trouver dans la mauvaise entité, devise ou banque.
- Chaque flux intra-groupe apparaît deux fois, à la même date et au même montant. Un écart non nul signale une erreur de saisie.
- La méthode directe sert au pilotage à treize semaines, la méthode indirecte à la projection de douze à dix-huit mois.
- Chaque entité doit disposer d'un coussin minimal, défini en jours de décaissements, avec une action et un responsable prédéfinis en cas de franchissement.
Qu'est-ce qu'un prévisionnel de trésorerie groupe ?
Un prévisionnel de trésorerie projette les encaissements et les décaissements datés de chaque société, après élimination des flux entre sociétés. Il ne s'agit pas d'un résultat retraité : on prévoit des flux de cash à des dates précises, car c'est la seule façon de savoir si le groupe peut payer une échéance donnée. Pour une société seule, le même exercice porte le nom de plan de trésorerie ; pour un groupe, il ajoute la vue par entité et l'élimination des flux internes.
Quelle différence avec la gestion de trésorerie et la planification de la liquidité ?
La gestion de trésorerie porte sur le positionnement quotidien des liquidités. Elle inclut la réconciliation des transactions bancaires de la veille, le marquage des transactions bancaires, l'analyse des rapports bancaires et l'équilibrage des comptes. La prévision de trésorerie identifie les besoins de liquidités et projette les excédents et les déficits sur les jours, semaines ou mois à venir. La planification de la liquidité étend cette projection à la dette, au crédit et aux investissements, sur un horizon moyen terme. Pour un groupe, la gestion alimente la prévision, et la planification encadre les décisions de financement.
Pourquoi le prévisionnel de trésorerie est-il essentiel pour un groupe ?
Un prévisionnel de trésorerie protège la stabilité à court terme et soutient les décisions des opérations quotidiennes. Il répond à trois questions : peut-on payer cette échéance, où faut-il mobiliser le cash, et quand un besoin de financement apparaîtra-t-il. Dans un environnement commercial instable, ces réponses déterminent la santé financière de l'ensemble du groupe. Sans vue par entité, elles se prennent à l'aveugle.
Pourquoi le solde consolidé trompe-t-il ?
Trois biais reviennent dans presque tous les groupes. Le cash peut être piégé : une filiale affiche 300 000 € pendant que la holding est à découvert. L'intra-groupe peut être compté deux fois, ou pas du tout : une refacturation saisie côté émetteur et oubliée côté payeur gonfle la trésorerie consolidée. Le change peut être noyé : convertir tout l'horizon au taux du jour masque une exposition qui peut déplacer plusieurs semaines de visibilité.
Quels aléas décalent la trésorerie d'un groupe ?
Un choc externe ne frappe pas toutes les entités au même rythme. Selon Météo-France, la France a compté 9 vagues de chaleur entre 1947 et 1988, puis 33 entre 1989 et 2022, soit plus de trois fois plus sur la seconde période. L'organisme anticipe qu'elles seront deux fois plus nombreuses d'ici le milieu du siècle que sur la période 1976-2005. Les aléas se regroupent en quatre familles : l'activité, l'encaissement, les coûts et l'opérationnel. Le choc devient une tension de trésorerie souvent 30 à 60 jours plus tard, le temps que la facturation puis l'encaissement se décalent. Une surveillance des facteurs externes, comme les matières, l'énergie ou les taux, permet d'ajuster les scénarios avant que l'écart n'apparaisse sur les comptes.
Quelles techniques de prévision utiliser ?
Deux méthodes existent, et leur choix dépend de l'horizon.
La méthode directe projette les encaissements et les décaissements à partir des flux réels : encaissements clients, paiements aux fournisseurs, salaires, impôts. Elle s'appuie sur l'analyse des recettes et sur les paiements aux fournisseurs, demande beaucoup de données de transactions, et reste la plus précise à court terme.
La méthode indirecte part du résultat net, puis ajuste les transactions non monétaires, comme les amortissements et les provisions, ainsi que les changements dans les actifs et passifs d'exploitation. Elle s'appuie davantage sur les budgets et les tendances. Elle est plus rapide à compiler, mais moins précise sur les semaines à venir.
Quand privilégier la méthode directe, et quand la méthode indirecte ?
Pour les treize prochaines semaines, la méthode directe s'impose : elle dit si le groupe peut payer vendredi. Pour l'horizon de douze à dix-huit mois, la méthode indirecte est cohérente avec le budget, parce qu'elle se rattache au résultat. Les deux ne s'opposent pas, mais elles répondent à des questions différentes.
Comment relier les états des flux de trésorerie et le prévisionnel ?
Les états des flux de trésorerie expliquent la variation de cash à partir des activités, des investissements et des financements. Le prévisionnel reprend la même architecture et la projette. Un prévisionnel construit ainsi se compare directement à l'exercice passé, sans retraitement.
Comment aligner la trésorerie et la FP&A ?
La planification financière et analyse (FP&A) raisonne en budget et en résultat, la trésorerie en flux datés. Le pont passe par les variations du besoin en fonds de roulement, les investissements et les financements. Un bon prévisionnel montre ce pont explicitement, pour que la direction comprenne pourquoi un bénéfice budgété ne se traduit pas toujours par du cash.
Comment mutualiser la trésorerie entre entités ?
Le pooling de trésorerie centralise les soldes des sociétés d'un groupe dans une société pivot, souvent la holding. Il réduit les besoins de découvert et les frais bancaires, mais il crée des flux intra-groupe qu'il faut prévoir, documenter et rapprocher. Pour le cadre juridique et les points de vigilance, voir le cash pooling.
Comment mettre en œuvre le prévisionnel groupe étape par étape ?
La mise en œuvre repose sur un état des lieux, des objectifs mesurables, un plan commun et un rituel hebdomadaire.
Quel est l'état actuel de la trésorerie du groupe ?
Avant de projeter, il faut une vue nette du réalisé : soldes par entité, devise et banque, encours clients et fournisseurs, échéances fiscales et sociales à venir. Cet état des lieux sert de point de départ et révèle les données manquantes ou incohérentes.
Quels objectifs de flux de trésorerie fixer ?
Les objectifs doivent être mesurables et réalistes avec les ressources disponibles : un coussin minimum par entité, un horizon de visibilité à treize semaines, un écart maximal entre réalisé et prévu. Ils relient le prévisionnel à la stratégie du groupe, et non l'inverse.
Quel plan de catégories commun pour toutes les entités ?
Toutes les entités utilisent les mêmes libellés, dans le même ordre :
- encaissements d'activité ;
- achats et production ;
- masse salariale ;
- marketing ;
- frais généraux ;
- fiscal et social ;
- investissements ;
- flux financiers ;
- flux intra-groupe.
Sans ce référentiel, aucune comparaison ni consolidation n'est fiable.
Quelles sources de données alimenter ?
Les soldes et mouvements bancaires de chaque compte, les factures clients et fournisseurs avec leurs échéances réelles, les échéanciers fiscaux et sociaux, les contrats de financement et le calendrier intra-groupe. La plupart des erreurs viennent d'une donnée ressaisie ou d'une échéance oubliée. Depuis le 1er septembre 2026, les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques, ce qui structure davantage les données fournisseurs. L'émission s'étend aux PME au 1er septembre 2027.
Comment traiter les flux intra-groupe ?
Il faut prévoir, documenter et réaliser. Prévoir : chaque flux est saisi chez l'émetteur et chez le payeur, à la même date et au même montant. À la consolidation, il s'annule, et un écart signale une erreur. Documenter : en France, les opérations de trésorerie entre sociétés liées par un contrôle relèvent de l'exception prévue à l'article L. 511-7 du Code monétaire et financier. Elle suppose une convention de trésorerie intragroupe écrite, un intérêt propre à chaque société et des conditions de marché. Les prêts à moyen ou long terme sortent de ce cadre. La déductibilité des intérêts relève du code général des impôts et se valide avec l'expert-comptable. Réaliser : un calendrier intra-groupe fixe les dates de refacturation et de règlement, idéalement en compensation mensuelle (netting), ce qui réduit le nombre de virements et l'exposition au change.
Comment gérer le multi-devises sans confondre change et liquidité ?
Un prévisionnel multi-devises pose deux questions : la liquidité suffit-elle dans chaque devise, et combien coûte le change ? Pour la première, chaque flux est prévu dans sa devise de transaction, sur le compte correspondant. Pour la seconde, on convertit au taux budget et on isole l'écart de change sur une ligne dédiée. On couvre d'abord naturellement, en faisant correspondre encaissements et décaissements dans la même devise, avant de recourir à des contrats à terme. Un choc de 10 % sur la devise principale hors euro, appliqué aux treize semaines, montre l'exposition réelle du runway.
Comment répartir le cash entre plusieurs banques ?
Avec plusieurs banques, la question n'est plus seulement « combien », mais « où ». Quatre règles structurent la pratique : un coussin minimum par compte, fixé en jours de décaissements de ce compte ; un compte de paie alimenté deux jours ouvrés avant la date de paie ; les heures limites de virement et les plafonds de chaque banque intégrés au calendrier ; les encaissements des prestataires de paiement réconciliés à la date de versement réel, et non à la date de vente.
Ces règles supposent des soldes et des mouvements à jour. Une connexion bancaire, par Open Banking ou par EBICS selon les établissements, remonte ces données chaque jour sans ressaisie. La réconciliation des transactions bancaires se fait alors plus rapidement, et le temps gagné va à l'analyse des écarts.
{{component-cta-automatisation-suivi}}
Quels horizons retenir ?
Deux horizons emboîtés. Treize semaines glissantes, à la semaine et au jour en période de tension, pour piloter. Douze à dix-huit mois, au mois, pour décider d'un recrutement, d'une levée, d'une dette ou de l'ouverture d'un pays. Le budget de trésorerie reprend ces horizons pour chaque entité. Sur treize semaines, trois scénarios commerciaux (bas, central, haut) donnent l'éventail des positions possibles.
Comment évaluer la fiabilité du prévisionnel ?
Trois mesures d'évaluation suffisent :
- écart prévu et réalisé par horizon : fiabilité à un, quatre et treize semaines ;
- trésorerie minimum projetée par entité : point bas sur l'horizon, qui dimensionne les besoins de financement et les virements intra-groupe ;
- runway consolidé et par entité : mois de couverture au rythme de décaissement net, qui fixe le calendrier d'une levée ou d'une dette.
Comparer ces mesures aux performances passées montre si le prévisionnel s'améliore d'un cycle à l'autre.
Quelles erreurs faussent le pilotage d'un groupe ?
Les erreurs les plus fréquentes tiennent moins au calcul qu'au cadre dans lequel le prévisionnel est construit.
Surestimer les encaissements et ignorer la saisonnalité
Un prévisionnel fondé sur des ventes optimistes laisse le groupe sans liquidité quand les factures ne sont pas encaissées. Le signal d'alerte est un écart d'encaissement qui se répète d'une semaine à l'autre. La correction consiste à baser les encaissements sur les délais de paiement réels de chaque client, et à intégrer les périodes creuses dans le scénario bas.
Piloter en consolidé annuel ou raisonner en moyenne groupe
Un budget à douze mois ne capte pas un décalage de cash de trois semaines. L'agrégat groupe lisse les décrochages : une filiale peut passer sous son coussin pendant que la moyenne reste rassurante. La correction est de suivre chaque entité sur un horizon glissant de treize semaines, puis de consolider.
Laisser une liquidité inadéquate ou un manque de capitaux s'installer
Une liquidité inadéquate se détecte tard quand on ne projette pas les points bas. Le recours à la dette ou à un apport en capitaux intervient alors dans l'urgence, à des conditions moins favorables, et l'augmentation de la dette devient difficile à maîtriser. Le signal d'alerte est un point bas qui reste sous le coussin pendant plusieurs semaines. La correction est de déclencher le financement au franchissement du seuil, et non quand la banque est déjà fermée.
Manquer de précision dans les prévisions
La précision dépend de trois éléments : la granularité des flux (un encaissement client daté vaut mieux qu'une moyenne mensuelle), la fraîcheur des hypothèses et la comparaison régulière au réalisé. Le signal d'alerte est un écart prévu-réalisé qui dérive dès la première semaine. La correction consiste à mesurer cet écart chaque semaine et à corriger la méthode de la catégorie concernée.
Laisser le scénario figé ou repartir d'Excel à chaque fois
Un scénario construit au déclenchement d'un choc et jamais mis à jour devient faux dès que la situation évolue. Reconstruire une consolidation manuelle sous pression consomme du temps et multiplie les erreurs, et la mauvaise gestion de trésorerie qui en découle se voit souvent trop tard. Excel reste utile pour démarrer et pour modéliser un financement ponctuel, mais il devient fragile quand le nombre d'entités, de banques et d'utilisateurs augmente.
Quels avantages tire un groupe d'un prévisionnel fiable ?
Une prévision rigoureuse permet une gestion proactive des flux de trésorerie. Elle alimente la planification et la budgétisation avec des données à jour, ce qui rend la prévision précise et crédible devant la direction et les banques. Elle réduit le risque de pénuries de trésorerie en laissant le temps d'agir, et elle permet de piloter la gestion de la liquidité et du fonds de roulement avant que les écarts ne s'accumulent. Elle révèle aussi des opportunités de réduction des coûts, par exemple des charges récurrentes qui pèsent sur un point bas.
Comment repérer plus tôt les pénuries de trésorerie ?
En fixant un seuil par entité et en projetant la trésorerie sur treize semaines glissantes. Un solde prévisionnel projeté sous le coussin déclenche l'action prévue avant que le solde réel n'atteigne le seuil. Cette identification précoce vient de l'horizon, pas de la moyenne consolidée.
Comment réduire l'écart entre flux réels et flux prévus ?
En comparant chaque semaine le réalisé au prévu, à un, quatre et treize semaines. Une collecte automatisée de données rend cette comparaison régulière, sans ressaisie. Un écart qui grandit avec l'horizon est normal. Un écart qui apparaît dès la première semaine signale un problème de données, de catégorisation ou de délai de paiement.
Comment surveiller les facteurs externes sans alourdir le processus ?
En suivant une liste courte de facteurs qui déplacent le cash : délais de paiement des clients principaux, prix des matières et de l'énergie, taux d'intérêt, change pour les entités hors zone euro. Chaque facteur est lié à une hypothèse du scénario. Quand un facteur bouge, seule l'hypothèse concernée est mise à jour, et non tout le modèle.
Comment un prévisionnel gagne-t-il en précision ?
La précision vient de la régularité, de la comparaison et de la modélisation simultanée de plusieurs cas. Modéliser plusieurs prévisions de liquidité en parallèle, par exemple un scénario commercial bas, central et haut, montre quelles entités et quelles échéances deviennent critiques.
Exemple : un prévisionnel sur quatre semaines pour deux entités
L'exemple est illustratif et utilise des montants fictifs. L'entité A (France) et l'entité B (Espagne) opèrent en euros. B refacture 15 000 € à A en semaine 2.
Le solde consolidé ne descend jamais sous 225 000 €. Pourtant, B passe sous son coussin pendant deux semaines. Sans la vue par entité, ce signal disparaît dans la moyenne. La refacturation est neutre à la consolidation, mais elle déplace le cash : sans elle, B ne serait pas à 10 000 € en semaine 2.
Le scénario commercial bas réduit de 20 % les encaissements de B en semaine 2, soit 16 000 € au lieu de 20 000 €. Le solde de B tombe alors à 6 000 €, soit 14 000 € sous le coussin, contre 10 000 € dans le scénario central. Le même calcul, répété sur les trois scénarios, donne les positions de trésorerie et les prévisions de liquidité à présenter au comité de direction.
Un cas client : la Manufacture Paysac face à la volatilité du cacao
La Manufacture Paysac, PME de torréfaction de cacao, illustre la logique du scénario sur un horizon court. Elle commande ses fèves en une ou deux fois par an, ce qui concentre des décaissements importants, alors que ses fournisseurs demandent souvent un règlement à la commande et que ses clients paient à 30 à 45 jours. Ce décalage pèse sur un besoin en fonds de roulement déjà élevé.
Son dirigeant, Bertrand Paysac, a intégré dans ses scénarios l'ensemble de sa structure de coûts (matières, énergie, recrutements) pour matérialiser ces sorties de cash à l'avance et fixer un seuil de chiffre d'affaires mensuel minimum à atteindre. Dans son témoignage, il explique :
Okimia nous permet d'anticiper ces défis en planifiant les contrats durant l'année et en matérialisant ces décaissements prévisionnels importants et essentiels pour notre activité.
Quel rôle joue la technologie dans le prévisionnel ?
Les outils technologiques peuvent améliorer la précision et l'efficacité du prévisionnel, mais leur valeur dépend des jeux de données qu'ils reçoivent. Soldes bancaires, factures avec échéances, historique de paiement, dette en cours, crédit disponible et investissements planifiés forment un jeu de données complet. Un jeu incomplet produit des prévisions qui semblent précises et ne le sont pas.
Une prévision trésorerie automatisée repose sur ce jeu de données mis à jour chaque jour. Les outils d'apprentissage automatique (ML) peuvent repérer des saisonnalités et des délais de paiement à partir d'un historique suffisant. Les outils d'intelligence artificielle (IA) peuvent proposer des hypothèses et catégoriser des flux. Dans les deux cas, le DAF valide les hypothèses retenues, car un modèle ne connaît ni les négociations en cours ni les engagements pris avec une banque.
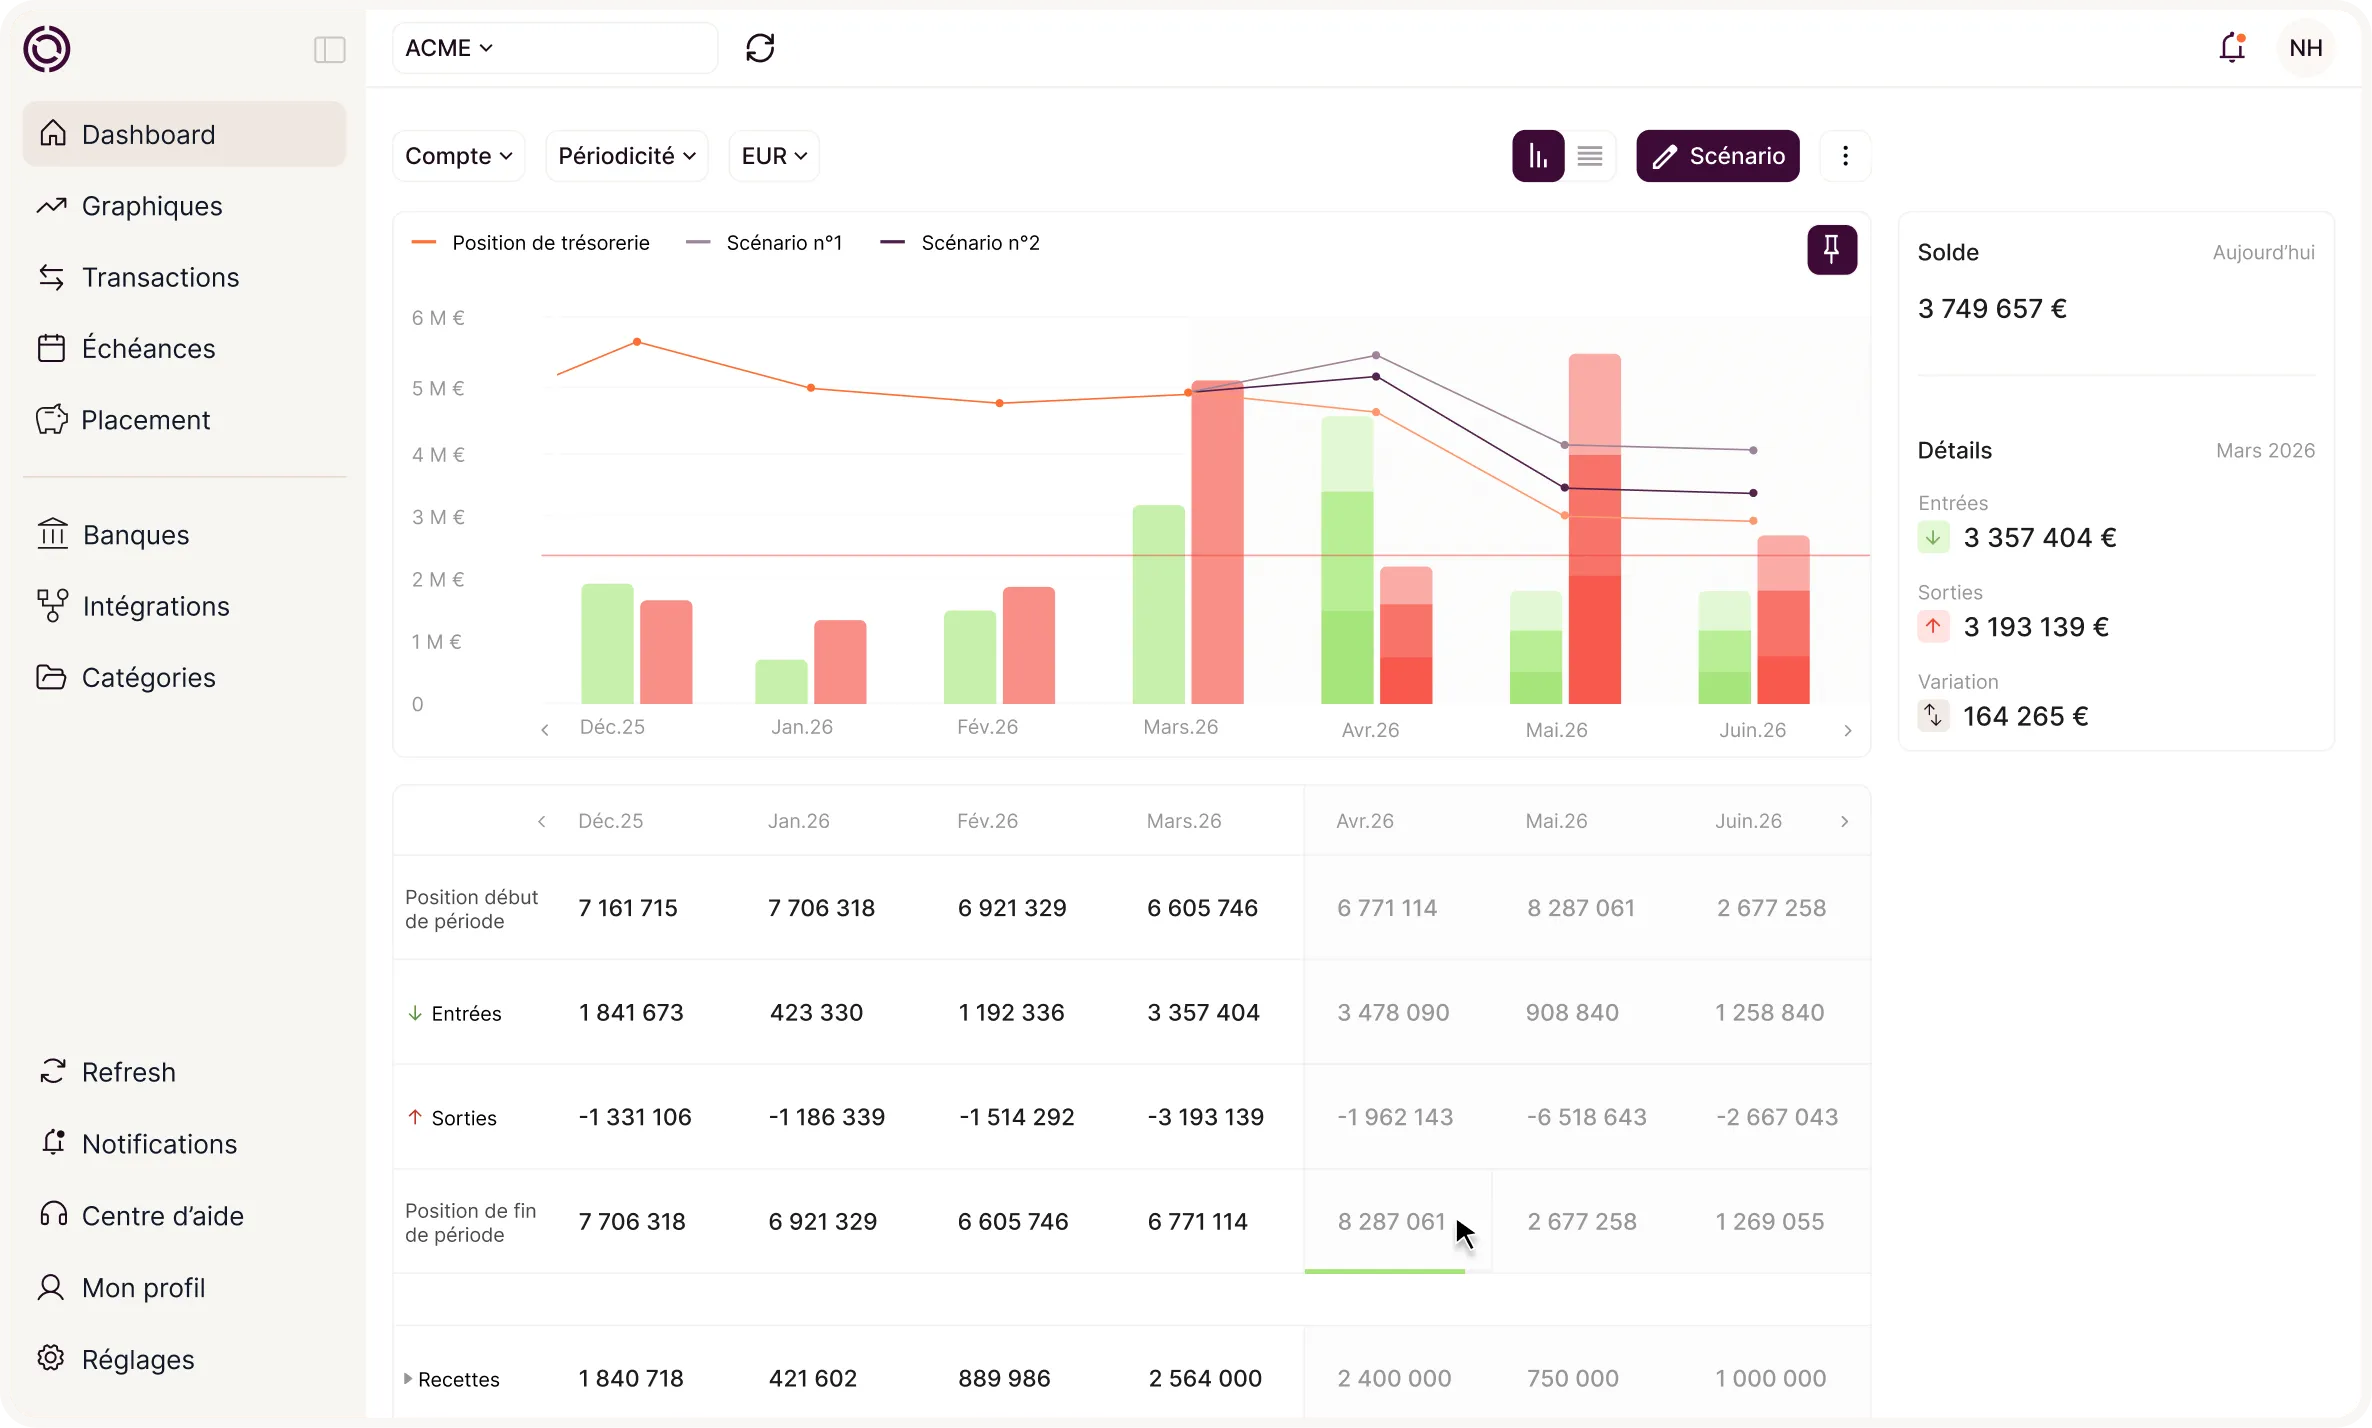
Le tableur reste flexible pour modéliser un financement, mais la ressaisie des données et la consolidation multi-banques deviennent fragiles avec la croissance. Un outil de trésorerie connecté aux banques et aux ERP remonte les données sans ressaisie et consolide les entités, au prix d'un modèle plus contraint pour les simulations fines. Okimia propose une consolidation multi-entités qui agrège les comptes de plusieurs banques, et des scénarios par entité. Pour le fonctionnement de ces fonctions, voir la page prévisionnel de trésorerie.
Questions fréquentes
Qu'est-ce qu'un prévisionnel de trésorerie consolidé ?
C'est la projection des encaissements et décaissements de toutes les sociétés d'un groupe, après élimination des flux intra-groupe. Il se lit avec la vue par entité, sans laquelle le cash piégé reste masqué.
Comment traiter les flux intra-groupe dans un prévisionnel ?
Chaque flux est saisi des deux côtés, à la même date et au même montant, puis éliminé à la consolidation. Il s'appuie sur une convention de trésorerie écrite et sur un calendrier de règlement.
Quel horizon pour un prévisionnel multi-entités ?
Treize semaines glissantes à la semaine pour piloter, douze à dix-huit mois au mois pour décider. En période de tension, le pilotage passe au jour.
Faut-il un DAF à temps plein pour piloter la trésorerie d'un groupe ?
Pas toujours. Un DAF externalisé quelques jours par mois, appuyé sur un outil connecté aux banques, peut tenir le prévisionnel et les arbitrages d'un groupe de PME. Le seuil dépend de la complexité du groupe, du nombre de banques et du volume de flux intra-groupe.
Ce qu'il faut retenir pour piloter le cash du groupe
Le prévisionnel d'un groupe se construit par entité, par devise et par banque, sur un référentiel commun. Les flux intra-groupe sont prévus des deux côtés, documentés et contrôlés. Le rituel hebdomadaire transforme ces données en décisions : payer, décaler, transférer, financer. Pour commencer, fixez un coussin par entité et une action prédéfinie pour chaque seuil.
{{component-cta-previsionnel}}