Le budget prévisionnel est l'ensemble des documents financiers qui projettent les recettes, les dépenses, la trésorerie et la structure financière de l'entreprise sur une période future. Il se distingue des documents comptables, qui retracent le passé. Son rôle est d'anticiper les tensions de trésorerie, de piloter la rentabilité et de présenter un plan crédible aux financeurs. Cet article présente les quatre documents qui composent le budget, l'ordre de construction, le calendrier de mise à jour et la méthode de suivi du réalisé par rapport au prévisionnel.
Ce qu'il faut retenir sur le budget prévisionnel
- Le budget prévisionnel couvre en général 12 à 36 mois, avec une maille mensuelle pour l'exercice en cours.
- Il comprend quatre documents liés : budget d'exploitation, budget de trésorerie, bilan prévisionnel et plan de financement.
- Il n'est pas obligatoire pour la plupart des entreprises, mais il est exigé dans plusieurs situations : procédure collective, demande de financement, levée de fonds, aides publiques.
- La construction suit un ordre logique : chiffre d'affaires, marges, charges variables, charges fixes, financement, contrôle de cohérence.
Qu'est-ce qu'un budget prévisionnel pour une entreprise ?
La notion de budget prévisionnel désigne souvent le seul compte de résultat prévisionnel, mais un dossier budgétaire complet comprend plusieurs documents. Il s'inscrit dans le prévisionnel financier de l'entreprise. Contrairement à un tableau comptable qui présente les données passées, le budget prévisionnel s'intéresse au futur. Il expose les estimations de l'entreprise sur le plan de la rentabilité comme sur celui de la trésorerie.
Le budget prévisionnel est un ensemble de documents qui projettent les recettes, les dépenses et les flux de trésorerie sur une période donnée. Son objectif principal est d'anticiper les besoins financiers et de piloter la performance en comparant régulièrement les résultats réels aux prévisions initiales.
Le budget prévisionnel est-il obligatoire ?
Pour la majorité des entreprises françaises, le budget prévisionnel n'est pas une obligation légale. Contrairement aux documents comptables annuels, il reste un outil de gestion interne. Il devient toutefois exigé dans plusieurs situations :
- Entreprises en difficulté : les entreprises en procédure collective présentent un budget détaillé au tribunal et à l'administrateur judiciaire, qui conditionne le plan.
- Demandes de financement bancaire : la banque demande en général un budget prévisionnel sur 12 à 36 mois pour un prêt ou une ouverture de crédit.
- Levées de fonds : les investisseurs demandent un prévisionnel détaillé, souvent sur 3 à 5 ans, avant d'entrer au capital.
- Création d'entreprise avec aides publiques : les dispositifs d'aide demandent fréquemment un prévisionnel dans le business plan.
- Associations : au-delà d'un seuil de subventions publiques annuelles, la présentation d'un budget prévisionnel est requise (article L. 612-4 du Code de commerce).
Même sans obligation, le budget prévisionnel permet d'anticiper les tensions de trésorerie avant qu'elles ne deviennent critiques, de comparer chaque mois le réalisé au prévisionnel, de décider des investissements et des recrutements, de fixer des objectifs aux équipes et de rassurer les associés et les partenaires.
Quels sont les 4 documents qui composent un budget prévisionnel complet ?
1. Le budget d'exploitation
Le budget d'exploitation, appelé aussi compte de résultat prévisionnel, présente les charges et produits selon leur date de facturation, et non de paiement. Il permet de vérifier la rentabilité future de l'entreprise, en déclinant plusieurs scénarios d'activité. Il est présenté en détail dans l'article sur le compte de résultat prévisionnel.
2. Le budget prévisionnel de trésorerie
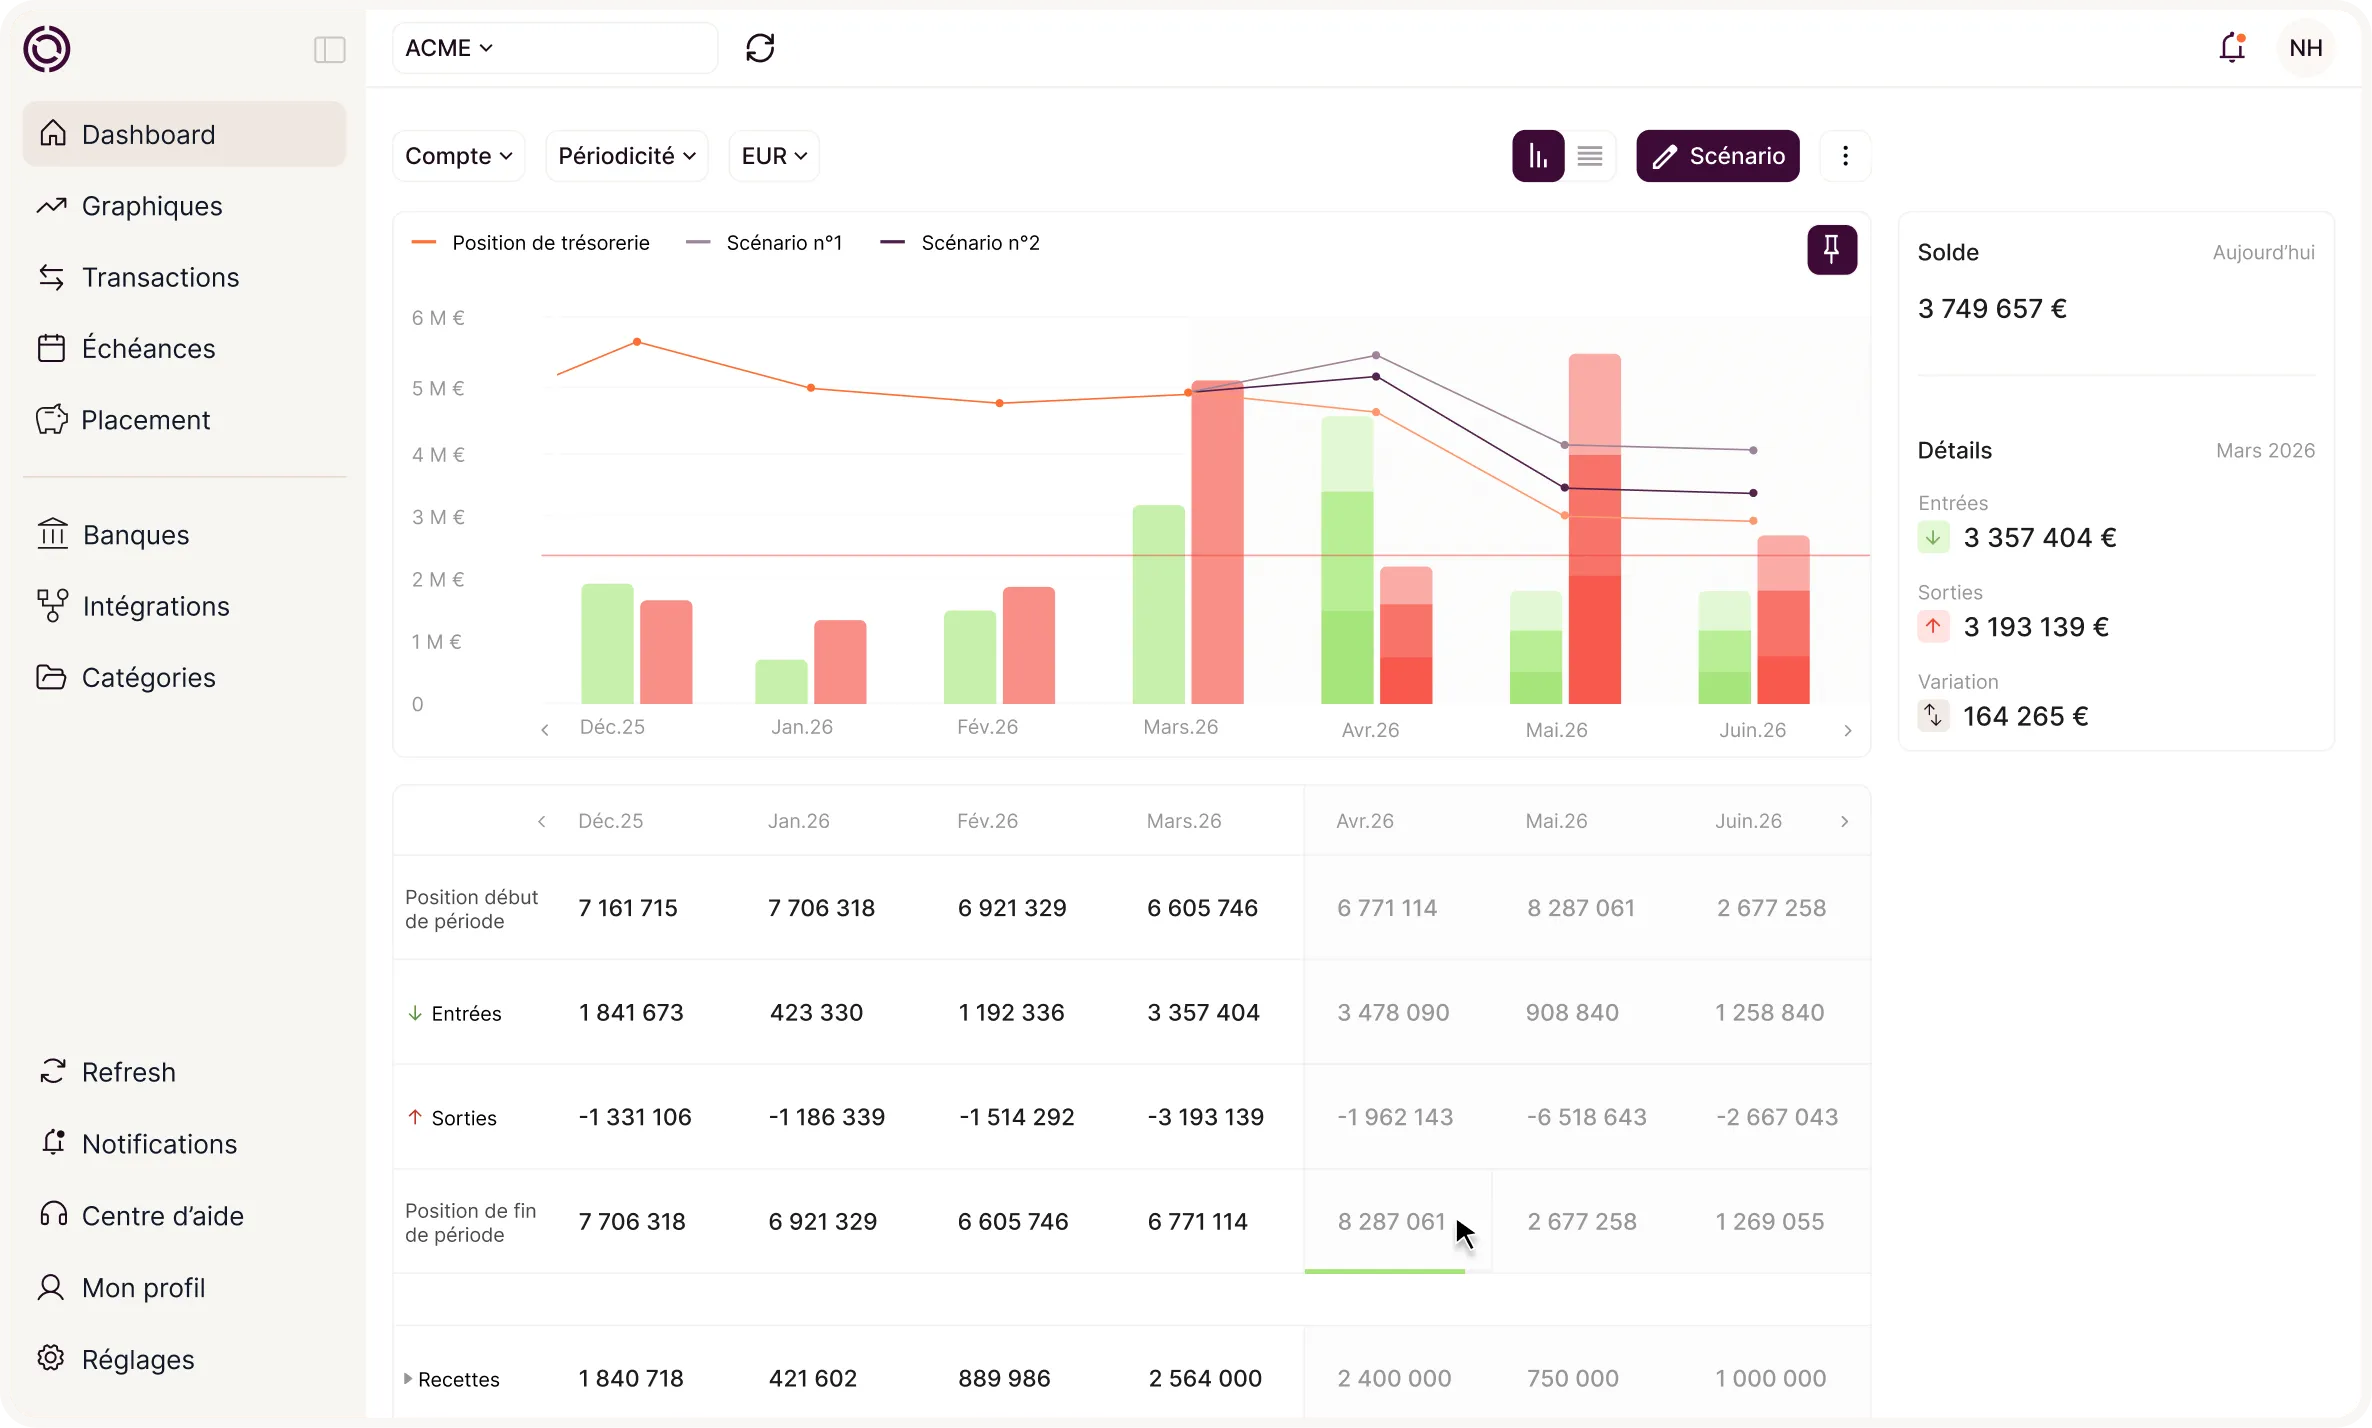
Ce document traduit le budget d'exploitation, ainsi que les investissements et les financements, en mouvements de trésorerie. Il tient compte de la date de paiement des factures, de la TVA et des remboursements d'emprunts. Il aide à visualiser les pics pour lesquels l'entreprise doit rechercher un financement. Le budget de trésorerie détaille cette étape. Pour les encaissements, le budget des encaissements constitue la première brique.
3. Le bilan prévisionnel
Le bilan prévisionnel évalue l'évolution des actifs et des passifs à la clôture du prochain exercice, voire de plusieurs exercices. Il découle du compte de résultat prévisionnel, du plan de financement et du budget de trésorerie. Il montre la structure financière future, par exemple à l'issue d'un projet d'investissement.
4. Le plan de financement prévisionnel
Le plan de financement prévisionnel comporte les emplois et les ressources issus des hypothèses budgétaires. Il explique l'évolution de la trésorerie sur l'exercice suivant. Il détaille notamment :
- la capacité d'autofinancement calculée à partir du compte de résultat prévisionnel ;
- les augmentations de capital et les souscriptions d'emprunts ;
- les apports en comptes courants d'associés et les désinvestissements planifiés ;
- les investissements programmés et le remboursement en capital des emprunts ;
- les versements de dividendes envisagés.
{{component-cta-previsionnel}}
Pourquoi faire un budget prévisionnel ? Cinq raisons essentielles
1. Anticiper les difficultés de trésorerie
Sans trésorerie, la pérennité de l'entreprise est rapidement compromise, quel que soit son modèle. Le plan de trésorerie donne la vision du futur qui permet de corriger la stratégie à temps.
2. Obtenir des financements ou lever des fonds
Pour rechercher des investisseurs, lever des fonds ou solliciter un emprunt lors d'un investissement, la préparation d'un dossier chiffré est indispensable. Les documents prévisionnels en constituent le cœur.
3. Piloter la performance avec le suivi budgétaire
Les données réelles issues de la comptabilité mensuelle sont comparées au budget de la période afin d'identifier et d'analyser les écarts. Ce suivi aide à corriger rapidement les dépenses comme les recettes.
4. Fixer des objectifs clairs pour les équipes
Les documents prévisionnels s'adressent aux dirigeants comme aux managers. Les objectifs individuels sont souvent liés aux budgets des services : commerce, RH, production, marketing. La construction budgétaire repose en effet sur ces objectifs.
5. Communiquer une vision aux actionnaires et partenaires
Le budget prévisionnel est un outil de communication stratégique. Il rassure les actionnaires sur la capacité de l'entreprise à générer de la rentabilité, justifie les décisions d'investissement et de recrutement, et démontre le sérieux de l'entreprise auprès de ses partenaires commerciaux.
Quand établir le budget prévisionnel ? Calendrier et périodicité
Le budget annuel est construit avant le début de l'exercice. Il doit être actualisé chaque mois, en comparant le réalisé aux prévisions, et révisé chaque trimestre si les écarts sont significatifs. Pour un projet de création ou une demande de financement, l'horizon est plus long, généralement 3 à 5 ans, avec un niveau de détail qui diminue au fil des années.
La construction demande plusieurs semaines dans une PME, selon la complexité de l'activité et le niveau de détail retenu. Ce délai couvre la collecte des données, les échanges avec les équipes opérationnelles et les itérations de validation.
Quelles sont les 6 étapes pour construire son budget prévisionnel ?
La construction suit une logique séquentielle. Le compte de résultat prévisionnel en constitue le socle, car il permet de vérifier la rentabilité avant d'aborder la trésorerie.
1. Estimer le chiffre d'affaires prévisionnel
Le chiffre d'affaires prévisionnel se construit produit par produit, ou service par service, avec les équipes commerciales. Pour chaque ligne, il faut estimer les volumes, les prix de vente moyens et les variations saisonnières. Le détail est présenté dans l'article sur le calcul du chiffre d'affaires prévisionnel. N'oubliez pas les autres produits d'exploitation : subventions, aides, cotisations ou revenus récurrents.
2. Calculer les marges brutes par produit
Pour chaque famille de produits, déterminez le taux de marge brute, c'est-à-dire la différence entre le prix de vente et le coût d'achat ou de production.
Formule : marge brute = chiffre d'affaires - achats consommés (matières premières, marchandises).
En appliquant ces taux au chiffre d'affaires prévisionnel, vous obtenez les achats à budgéter. Une marge brute trop faible ne permettra pas de couvrir les charges fixes, même avec un chiffre d'affaires élevé.
3. Identifier et budgéter les charges variables
Les charges variables fluctuent avec le niveau d'activité. Partez du chiffre d'affaires prévisionnel et appliquez à chaque poste un ratio historique ou un coût unitaire. Si les commissions commerciales représentent 3 % du chiffre d'affaires, multipliez le chiffre d'affaires prévisionnel par 0,03.
Les principales charges variables sont :
- les achats de matières premières, proportionnels au chiffre d'affaires ;
- les consommables et emballages, proportionnels aux volumes vendus ;
- l'énergie de production, proportionnelle aux volumes produits ;
- le transport et la logistique, proportionnels aux ventes ;
- les commissions commerciales, en pourcentage du chiffre d'affaires réalisé ;
- la sous-traitance de production, proportionnelle aux volumes.
Astuce : la frontière entre charges fixes et variables dépend du secteur. L'électricité est fixe pour un cabinet de conseil, mais variable pour une usine.
4. Lister et budgéter les charges fixes
Les charges fixes restent stables quel que soit le niveau d'activité. Partez des données de l'année en cours et ajustez-les en fonction des hausses contractuelles connues (loyers, salaires, assurances), des investissements planifiés et de l'inflation anticipée sur certains postes.
Les principales charges fixes concernent les locaux, le personnel permanent, l'énergie des bâtiments, les assurances et honoraires juridiques, les abonnements logiciels, la publicité, les frais généraux, les impôts et taxes professionnels, et les dotations aux amortissements.
Attention : un nouveau palier d'activité, comme un bâtiment ou une équipe supplémentaire, augmente mécaniquement les charges fixes.
5. Calculer le point mort et vérifier la rentabilité
Le point mort est le niveau de chiffre d'affaires à partir duquel l'entreprise commence à dégager un bénéfice. Il se calcule ainsi :
Point mort = charges fixes / taux de marge sur coûts variables, où taux de marge sur coûts variables = (chiffre d'affaires - charges variables) / chiffre d'affaires.
L'article sur le seuil de rentabilité prévisionnel détaille ce calcul.
6. Intégrer les éléments financiers et fiscaux
Une fois le compte d'exploitation établi, complétez le budget avec les éléments financiers et fiscaux :
- Résultat financier : produits issus des placements, charges liées aux emprunts et aux agios. Le besoin en fonds de roulement, qui évolue avec l'activité, détermine une partie de ces charges. Le BFR est donc à estimer en même temps.
- Résultat exceptionnel : généralement nul, sauf opérations planifiées comme la cession d'un actif.
- Impôt sur les sociétés : si l'entreprise y est soumise, appliquez le taux en vigueur à son résultat avant impôt, en tenant compte du taux réduit sur les premiers bénéfices.
Le résultat net prévisionnel est la ligne finale du compte de résultat prévisionnel.
Exemple concret : budget prévisionnel d'une PME de services
Cet exemple est fictif et sert uniquement à illustrer la méthode. Une entreprise de services prévoit un chiffre d'affaires de 4 800 000 €, un taux de marge sur coûts variables de 60 % et des charges fixes de 2 100 000 €.
Le point mort se calcule ainsi : 2 100 000 / 0,60 = 3 500 000 €. La marge de sécurité, écart entre le chiffre d'affaires prévu et le point mort, est de 1 300 000 €, soit environ 27 % du chiffre d'affaires.
Le résultat avant impôt se calcule ainsi : 4 800 000 × 0,60 - 2 100 000 = 780 000 €. Si le chiffre d'affaires réel tombe à 4 000 000 €, le résultat avant impôt devient 4 000 000 × 0,60 - 2 100 000 = 300 000 €. Une baisse de 800 000 € de chiffre d'affaires réduit donc le résultat de 480 000 €, car les charges fixes restent inchangées.
Budget vs réalisé : comment suivre les écarts ?
Le suivi budgétaire compare chaque mois les réalisations au budget. Un écart doit être expliqué : il peut venir d'un volume, d'un prix, d'un coût ou d'un décalage de calendrier. Un écart de plus de 3 points sur la marge brute mérite une analyse détaillée. Ce seuil est indicatif et doit être adapté à l'activité.
Le suivi gagne à être présenté sous forme de tableau de bord, avec le budget, le réalisé et l'écart pour chaque ligne. Il permet de corriger les dépenses ou les recettes avant la fin de l'exercice.
Quelles sont les erreurs courantes dans la construction d'un budget prévisionnel ?
Plusieurs indicateurs méritent une attention particulière lors du suivi mensuel.
Le taux de marge brute
Le taux de marge brute mesure la rentabilité commerciale de l'activité. Il se calcule ainsi : (chiffre d'affaires - achats consommés) / chiffre d'affaires × 100. Une baisse peut signaler une hausse des coûts d'approvisionnement non répercutée, une dérive des remises ou un changement de mix produit.
Le point mort
Le point mort indique à quelle date de l'année l'entreprise atteint la rentabilité. Si le chiffre d'affaires cumulé reste inférieur au point mort au-delà du huitième mois, le risque de terminer l'année en déficit est élevé. Ce seuil est indicatif.
Le besoin en fonds de roulement
Le BFR se calcule ainsi : stocks + créances clients - dettes fournisseurs. Une hausse rapide peut signaler un allongement des délais clients, une augmentation des stocks ou des paiements fournisseurs plus rapides. Une hausse de plus de 20 % par rapport au prévisionnel peut créer des tensions de trésorerie.
La capacité d'autofinancement
La capacité d'autofinancement mesure la trésorerie générée par l'activité avant distribution. Elle se calcule à partir du résultat net, auquel on ajoute les dotations aux amortissements et aux provisions, puis on retranche les reprises et les produits de cession. Une CAF insuffisante pour couvrir les échéances d'emprunt impose de revoir la stratégie d'investissement ou de chercher des financements.
Surestimer le chiffre d'affaires prévisionnel
Un chiffre d'affaires gonflé pour rassurer les actionnaires ou les banques entraîne un sous-dimensionnement de la trésorerie, des recrutements prématurés et une perte de crédibilité lors des révisions. Pour éviter ce risque, appuyez-vous sur l'historique commercial (taux de conversion, panier moyen, saisonnalité), appliquez un coefficient de prudence sur les nouvelles sources de chiffre d'affaires et construisez trois scénarios.
Comment réussir son budget prévisionnel ? Cinq bonnes pratiques
Définir des objectifs clairs et réalistes
Un budget efficace repose sur des priorités claires, sur des ressources identifiées et sur des hypothèses validées avec les responsables de service. Les objectifs doivent être atteignables pour rester crédibles, tout en restant stimulants.
Choisir le bon niveau de détail et l'horizon
Le niveau de détail dépend de la complexité de l'entreprise. Plus les prévisions sont fines, plus le suivi futur est précis, mais plus la construction demande de temps. L'horizon le plus courant est l'année à venir, complétée par l'atterrissage de l'exercice en cours.
Mensualiser dès la construction
Un budget destiné au suivi doit être établi mois par mois, en particulier pour les activités saisonnières. Chaque responsable dispose alors d'une donnée précise à comparer au réel comptable chaque mois.
Créer plusieurs scénarios
Un scénario prudent permet d'anticiper les difficultés. Un scénario plus favorable sert de cap. Lors de la préparation, il est utile de chiffrer le pire comme les perspectives les plus ambitieuses, afin de choisir la direction à viser.
Utiliser des outils adaptés
Les ratios à suivre sont nombreux : marge brute, marge sur coûts variables, marge d'exploitation, délais de paiement. Excel reste un classique. Les logiciels spécialisés automatisent les calculs, actualisent les données et réduisent le risque d'erreur de formule, ce qui laisse plus de temps à l'analyse.
Le budget prévisionnel, un exercice à simplifier pour les PME
La construction d'un prévisionnel fiable exige méthode et maîtrise des processus financiers et comptables. Il est utile de se faire accompagner par son expert-comptable et de s'appuyer sur un outil de suivi et de prévision de trésorerie.
FAQ
Quelle est la différence entre budget prévisionnel et prévisionnel de trésorerie ?
Le budget prévisionnel est un terme générique qui englobe plusieurs documents : compte de résultat, bilan, plan de financement. Le prévisionnel de trésorerie, ou budget de trésorerie, est l'un de ces documents. Il suit uniquement les encaissements et les décaissements, mois par mois.
Qui construit le budget prévisionnel dans une entreprise ?
Il est généralement construit par le DAF, le dirigeant ou le contrôleur de gestion, avec les équipes opérationnelles. Dans les TPE, le dirigeant le réalise souvent avec son expert-comptable.
Faut-il faire un budget prévisionnel chaque année ?
Oui. Un nouveau budget est établi chaque année avant le début de l'exercice, puis actualisé chaque mois et révisé chaque trimestre si les écarts sont significatifs.
Excel ou logiciel spécialisé ?
Excel convient aux TPE avec une activité simple. Pour les PME qui ont plusieurs filiales, projets ou centres de coûts, un logiciel spécialisé comme Okimia apporte une automatisation des calculs, une connexion directe avec la comptabilité et les flux bancaires, et un suivi du budget par rapport au réalisé.
Combien d'années doit couvrir un budget prévisionnel ?
Pour une PME en activité, l'horizon recommandé est de 12 mois, avec une maille mensuelle. Pour un projet de création ou une demande de financement, les banques et les investisseurs demandent en général 3 à 5 ans, avec un niveau de détail décroissant.
Peut-on établir un budget prévisionnel sans historique ?
Oui, et c'est même indispensable pour obtenir un financement lors d'une création. Les hypothèses doivent s'appuyer sur des études de marché, des données de concurrents comparables, des hypothèses prudentes validées par des professionnels et plusieurs scénarios. L'essentiel est de documenter et de justifier chaque hypothèse.
{{component-cta-maitrise}}