Le chiffre d'affaires prévisionnel est le montant des ventes hors taxes qu'une entreprise estime réaliser sur un exercice à venir. Il se calcule à partir d'un volume de ventes estimé multiplié par un prix de vente, ou selon l'une des méthodes présentées dans cet article : référentiels sectoriels, intentions d'achat, parts de marché, capacité de production, unités de valeur, cycles de vente ou revenu récurrent. Ce chiffre est la base du business plan, du budget prévisionnel, du budget de trésorerie et du dossier de financement. Cet article explique chaque méthode, applique la formule à un exemple chiffré et signale les erreurs à éviter.
Ce qu'il faut retenir sur le chiffre d'affaires prévisionnel
- Le chiffre d'affaires prévisionnel se calcule hors taxes, généralement sur un exercice de 12 mois, et sert de point de départ au budget de trésorerie.
- La formule de base multiplie le prix de vente unitaire par le nombre de ventes prévues. Dans une activité de services, elle multiplie le taux journalier ou horaire par le nombre de jours ou d'heures facturables.
- Une estimation fiable combine au moins deux méthodes et trois scénarios : pessimiste, réaliste et optimiste.
- Les subventions et la TVA ne font pas partie du chiffre d'affaires prévisionnel.
Qu'est-ce que le chiffre d'affaires prévisionnel ?
Quelle est la définition du chiffre d'affaires prévisionnel ?
Le chiffre d'affaires est la somme des ventes prévues par l'entreprise, hors taxes, diminuée des rabais, remises et ristournes accordés, ainsi que des escomptes. Le montant des ventes s'obtient en multipliant le prix de vente unitaire par le nombre de ventes sur chaque produit, ou, pour une prestation de services, par le nombre d'heures facturables.
Le chiffre d'affaires prévisionnel est donc une estimation du chiffre d'affaires des exercices à venir. Il se calcule en général hors taxes et sur un exercice de 12 mois.
Pourquoi calculer le chiffre d'affaires prévisionnel ?
Le chiffre d'affaires prévisionnel entre dans les prévisions financières de l'entreprise. Il permet de déterminer les achats, les stocks et les recrutements nécessaires pour atteindre le seuil de rentabilité prévisionnel. À la création d'une entreprise, il est un indicateur, parmi d'autres, de viabilité et de rentabilité potentielle, ainsi qu'un point d'entrée pour estimer le solde prévisionnel de trésorerie.
Dans un business plan ou un budget prévisionnel, il est généralement projeté sur trois exercices, avec un détail mensuel la première année.
Quelles méthodes pour calculer le chiffre d'affaires prévisionnel ?
Plusieurs méthodes existent. Le choix dépend du secteur, de la maturité du marché et des données disponibles. Certaines s'appuient surtout sur des données externes au projet, comme les référentiels ou les parts de marché. D'autres s'appuient sur des données internes, comme la capacité de production ou les premiers résultats commerciaux. Ces deux familles se complètent.
Comment appliquer la méthode des référentiels ?
Cette méthode part de données existantes sur des entreprises comparables ou sur le secteur : études sectorielles, rapports des fédérations professionnelles, données des centres de gestion agréés ou benchmarks. Les indicateurs les plus utilisés sont le chiffre d'affaires moyen par mètre carré, par salarié ou un ratio propre au secteur, comme pour un prévisionnel de restaurant.
L'estimation consiste à adapter ces référentiels à sa situation : emplacement, positionnement prix, concurrence locale et taille du marché visé. Cette approche s'appuie sur des données objectives, mais elle est limitée si les données comparables manquent ou si le projet présente des caractéristiques innovantes. Elle gagne à être combinée avec une autre méthode.
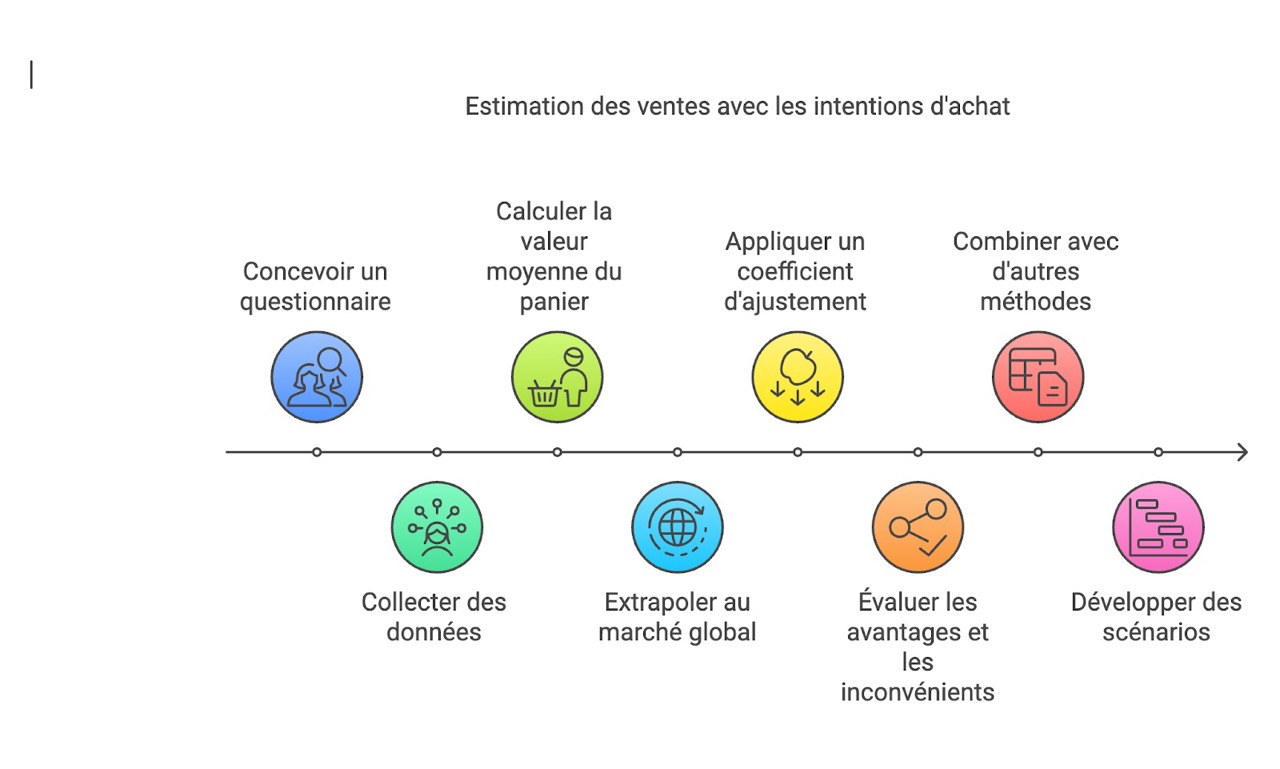
Comment utiliser la méthode des intentions d'achat ?
Cette méthode interroge directement les clients potentiels sur leurs comportements d'achat futurs : fréquence, prix acceptable et volumes envisagés. Les données se collectent par entretiens individuels, questionnaires en ligne ou focus groups.
Les réponses permettent de calculer un panier moyen prévisionnel, multiplié ensuite par le nombre de clients potentiels. Les intentions déclarées ne se traduisent pas toutes en achats : un coefficient modérateur est appliqué par prudence, à justifier à partir des données collectées.
Comment estimer le chiffre d'affaires à partir des parts de marché ?
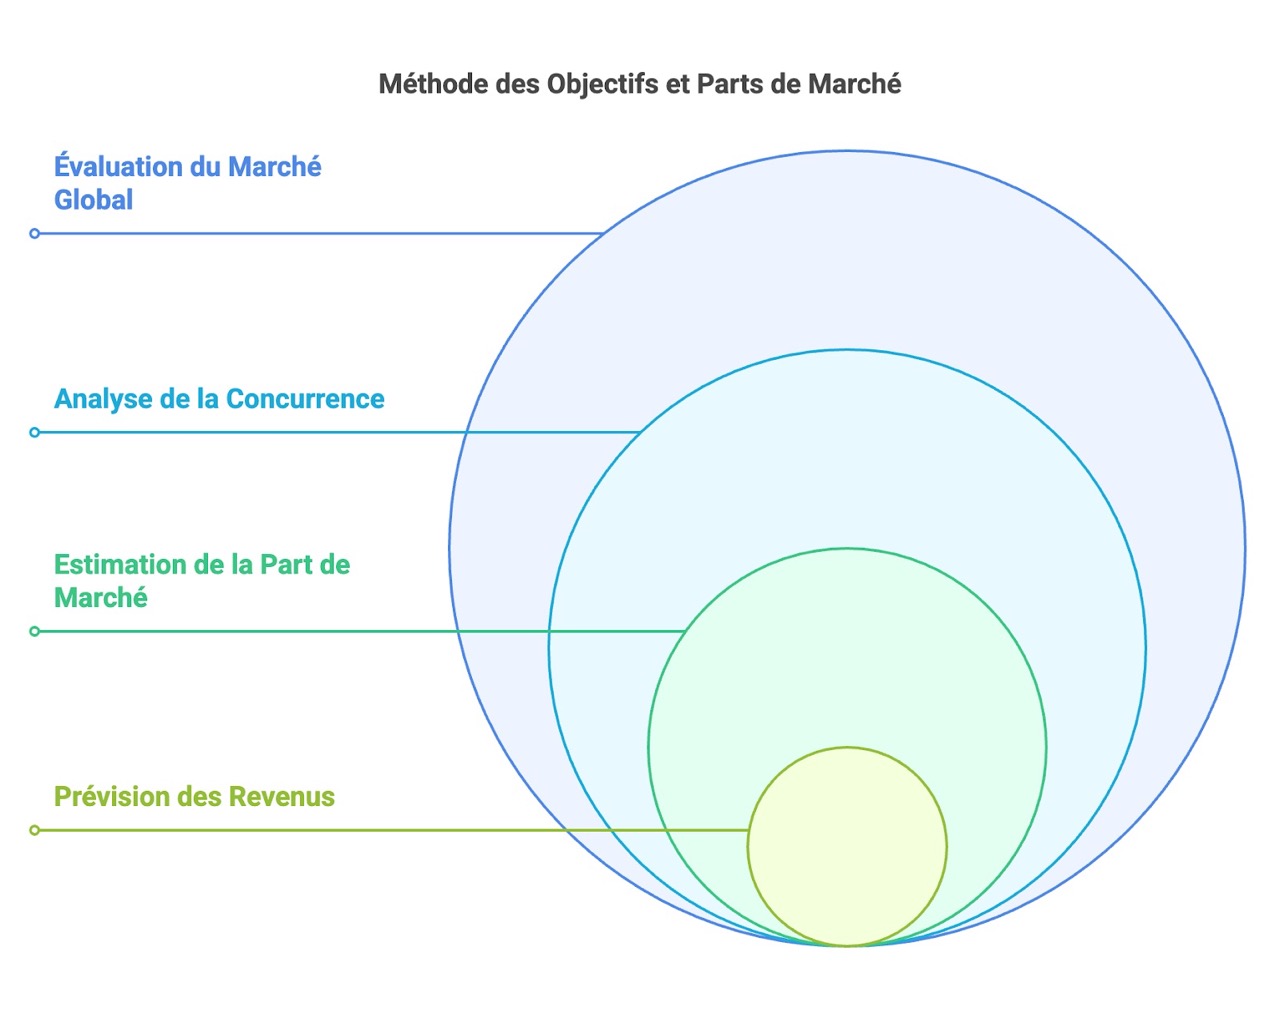
Cette méthode part de la taille du marché total, généralement issue d'études sectorielles ou de données statistiques officielles, pour déterminer la part que l'entreprise peut raisonnablement viser. L'analyse de la concurrence et des barrières à l'entrée permet de fixer cette part.
Le chiffre d'affaires prévisionnel correspond alors au pourcentage de parts de marché visé, appliqué au marché total. La progression de la part de marché se modélise généralement sur plusieurs années, en fonction de la phase de développement de l'entreprise. La méthode est solide sur un marché établi, plus complexe sur un marché nouveau ou en forte évolution.
Comment utiliser la méthode opérationnelle ?
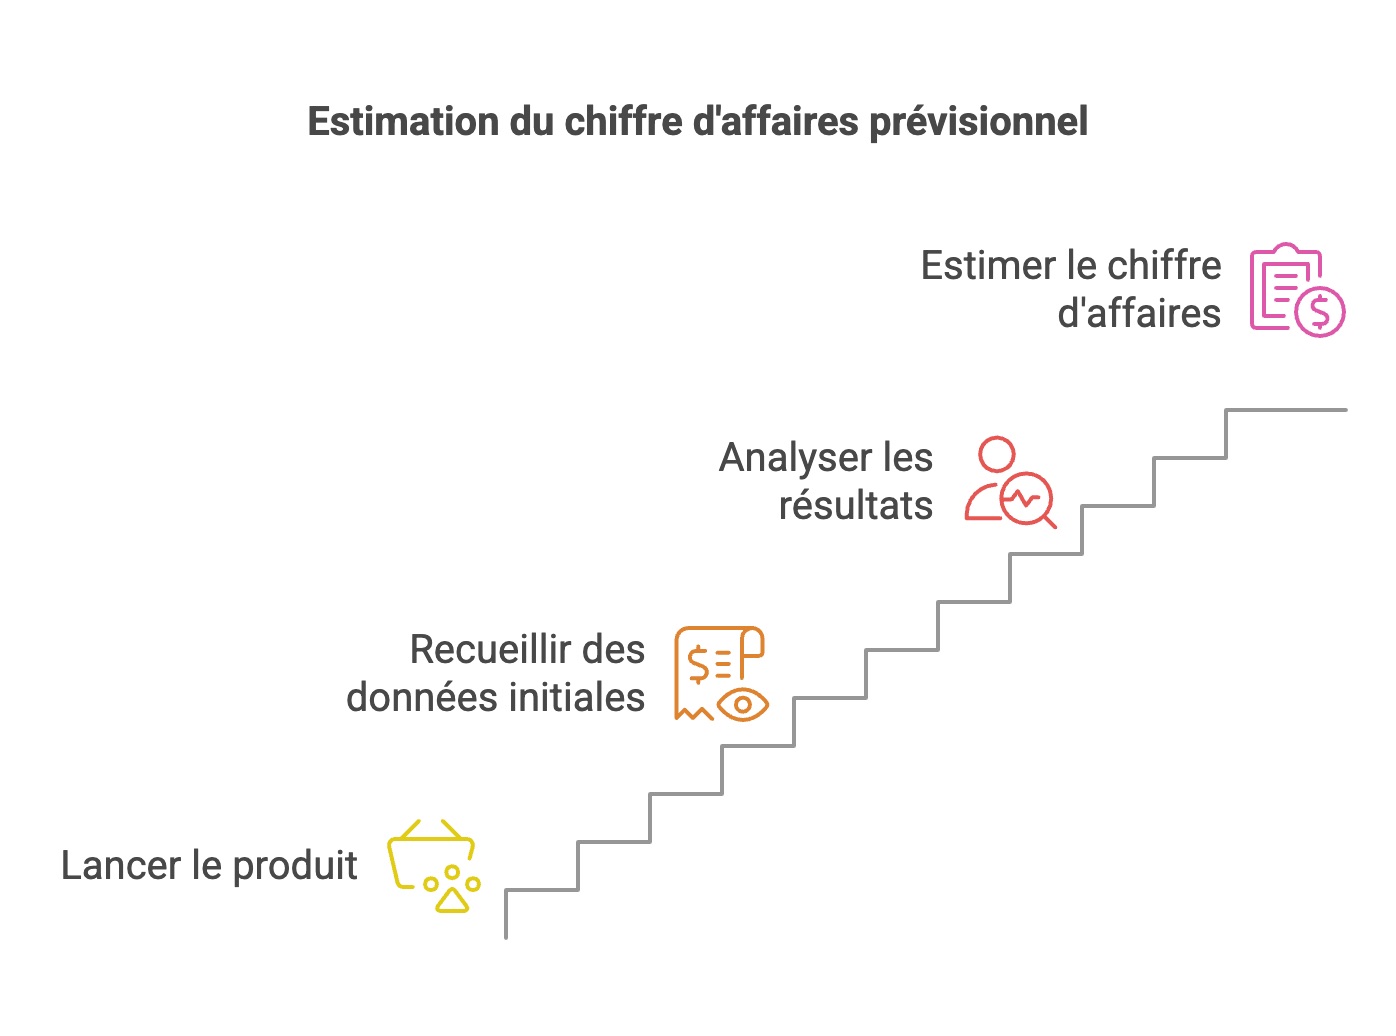
La méthode opérationnelle consiste à lancer le produit ou le service le plus tôt possible pour tester l'idée. Les premiers résultats servent ensuite de base à l'estimation : contrats signés pendant les premiers mois, bons de commande, volumes réellement commandés.
Cette approche repose sur des données réelles, mais elle suppose de disposer d'un premier marché à observer. Elle ne remplace pas les autres méthodes pour le premier exercice.
Comment calculer le chiffre d'affaires à partir de la capacité de production ?
Cette méthode part des contraintes réelles de l'entreprise : heures de travail disponibles, capacité des machines, surface exploitable. Chaque limite est multipliée par le prix de vente unitaire, après déduction des temps morts, de la maintenance et des variations saisonnières.
Par exemple, un consultant indépendant qui facture 800 € par jour et dispose de 200 jours travaillés par an peut viser un chiffre d'affaires maximum de 160 000 € (200 × 800 €). Ce plafond est concret, mais il sous-estime le potentiel si l'entreprise peut augmenter sa capacité. La méthode convient surtout aux entreprises de services et aux activités de production dont les contraintes sont bien définies.
Comment utiliser la méthode des unités de valeur ?
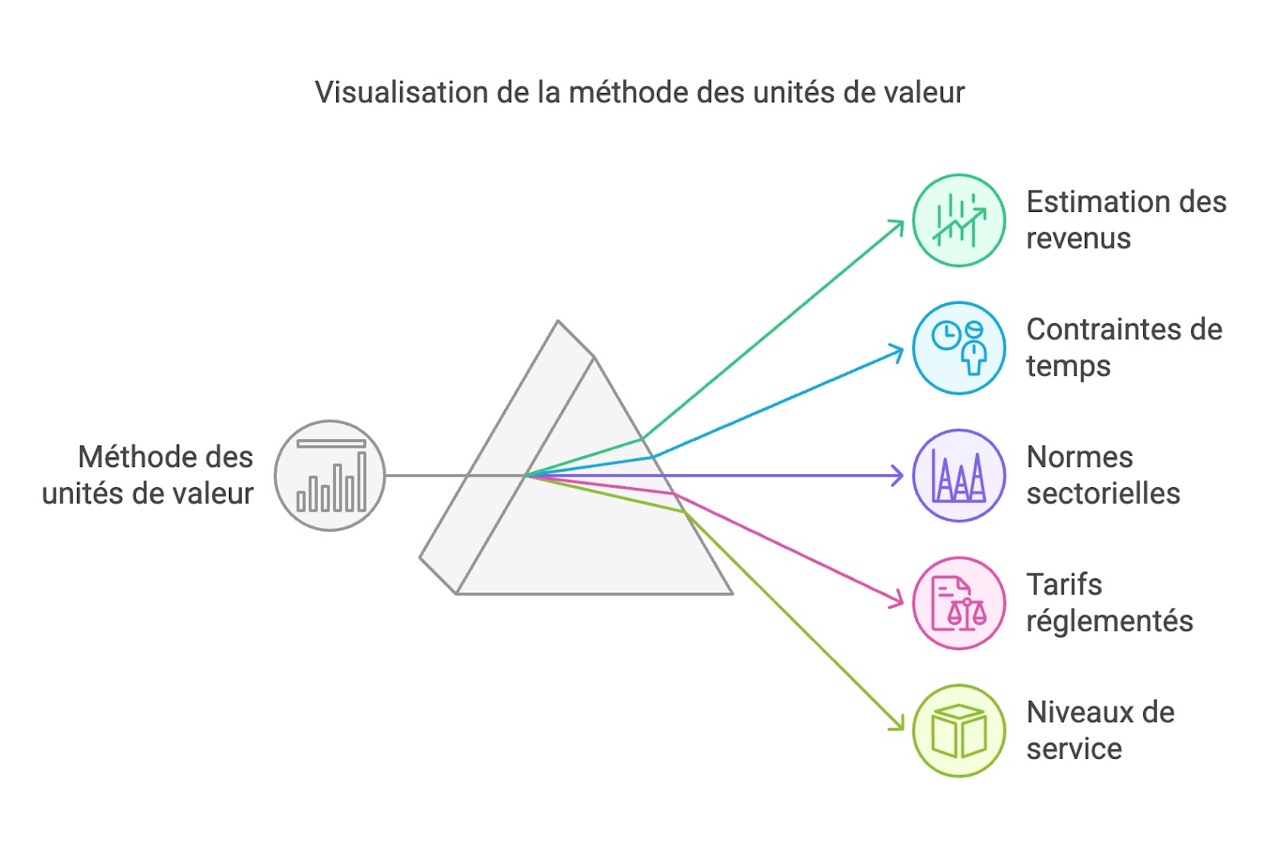
Cette méthode décompose l'activité en unités standardisées : points, consultations, heures facturables ou prestations normées. Le chiffre d'affaires se calcule en projetant le nombre d'unités réalisables sur la période, puis en appliquant le tarif de chaque unité.
Elle est pertinente dans les secteurs réglementés ou standardisés, où elle apporte précision et ancrage opérationnel. Elle est moins adaptée aux activités innovantes ou personnalisées qui sortent des standards établis.
Comment projeter le chiffre d'affaires à partir des cycles de vente ?
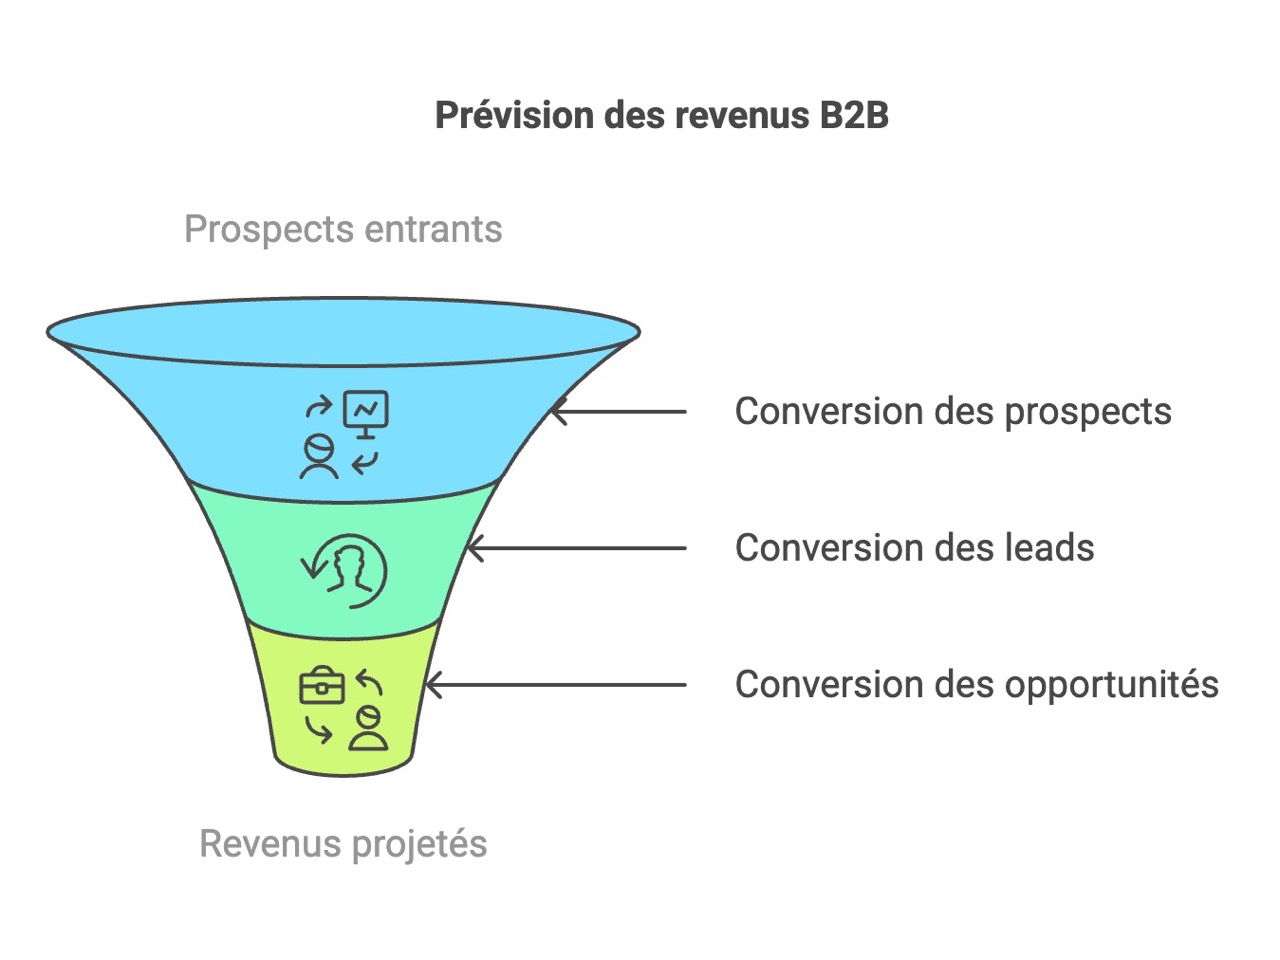
Cette méthode mesure la durée et le taux de conversion de chaque étape du processus commercial, du premier contact à la signature. Elle s'appuie sur le nombre de prospects entrants, le taux de conversion entre étapes et la valeur moyenne des contrats.
Avec 100 prospects qualifiés par mois, un taux de conversion de 20 % et un contrat moyen de 5 000 €, le chiffre d'affaires mensuel projeté atteint 100 000 € (100 × 20 % × 5 000 €). Le calcul doit tenir compte de la durée du cycle de vente, souvent de trois à douze mois en B2B, et de la saisonnalité des décisions d'achat.
Comment calculer le chiffre d'affaires d'un modèle par abonnement ?
Dans un modèle par abonnement, le calcul repose sur le revenu récurrent mensuel (MRR), le taux de désabonnement mensuel (churn) et le nombre de nouveaux abonnés. Chaque mois, le MRR est réduit du taux de churn, puis augmenté des nouveaux abonnements et des hausses de revenus sur la base existante.
Prenons un MRR initial de 10 000 €, un churn de 2 % par mois et aucune nouvelle vente. Le revenu du mois k (k de 0 à 11) vaut 10 000 × 0,98^k, soit un total d'environ 107 600 € sur 12 mois. Cette méthode est précise pour les projections de long terme, mais elle exige une bonne connaissance de la rétention et de l'acquisition client.
{{component-cta-previsionnel}}
Quel exemple de calcul appliquer ?
La formule de base est la suivante : chiffre d'affaires prévisionnel = prix de vente unitaire HT × nombre de ventes prévues. Le prix de vente unitaire correspond au panier moyen estimé sur un produit. Le nombre de ventes s'estime à partir de l'étude de marché ou de l'une des méthodes présentées plus haut.
Prenons une boutique en ligne. En janvier, le panier moyen est de 40 € pour 350 ventes, soit 14 000 € HT. En décembre, il atteint 200 € pour 1 000 ventes, soit 200 000 € HT. Sur l'année, l'exemple totalise 559 500 € HT, comme le montre le tableau ci-dessous.
Ce calcul doit intégrer la phase de lancement, pendant laquelle les premières recettes sont faibles alors que les dépenses débutent. Il doit aussi tenir compte de la saisonnalité et du délai de règlement accordé aux clients, qui pèsent sur le solde de trésorerie via le budget des encaissements et le budget des décaissements.
Sur certains secteurs, comme les services ou l'hôtellerie, des indicateurs plus spécifiques s'appliquent : temps de travail facturable, taux de réservation ou coefficient de remplissage.
Quels prérequis pour une estimation réaliste ?
Quelle offre et quels prix retenir ?
Avant de calculer, il faut définir précisément l'offre : produits ou services, gammes, conditions de vente. Le prix découle de cette définition et du positionnement face à la concurrence. Un prix mal fixé fausse l'ensemble des projections, même si les volumes sont justes.
Quelle clientèle et quels volumes estimer ?
L'estimation des volumes suppose d'identifier la clientèle cible, sa taille et sa fréquence d'achat. Les volumes se fondent sur des données vérifiables : historique, retours de prospects, étude de marché. Une estimation qui ne peut pas être reliée à une source est difficile à défendre devant un financeur.
Quel lien avec l'étude de marché ?
L'étude de marché fournit les données qui rendent les hypothèses de chiffre d'affaires crédibles : taille du marché, part accessible, prix pratiqués par les concurrents, comportements d'achat. Elle alimente directement les méthodes des parts de marché et des intentions d'achat.
Une étude qui montre un marché étroit doit conduire à réviser le chiffre d'affaires visé. Chaque hypothèse de volume doit pouvoir être rattachée à un élément de l'étude.
Quelles erreurs éviter dans un chiffre d'affaires prévisionnel ?
Chaque erreur ci-dessous se repère à un signal précis et se corrige par une méthode identifiable.
Pourquoi surestimer les volumes fausse-t-il le calcul ?
L'erreur la plus fréquente consiste à retenir des volumes optimistes sans les rattacher à une source. Sa conséquence est un seuil de rentabilité sous-évalué et des achats ou des recrutements dimensionnés trop tôt. Le signal d'alerte est une hausse du chiffre d'affaires sans cause identifiable, par exemple une croissance mensuelle supérieure à celle du marché. La correction consiste à rattacher chaque volume à une source et à établir des scénarios.
Pourquoi oublier la saisonnalité et les délais de paiement ?
Le chiffre d'affaires peut être correct sur l'année tout en créant un besoin de trésorerie important, si les encaissements arrivent avec plusieurs mois de retard. Le signal est un solde de trésorerie négatif alors que le compte de résultat est bénéficiaire. La correction consiste à établir un échéancier des encaissements selon les conditions de paiement réelles du secteur.
Pourquoi mélanger HT et TTC ?
Le chiffre d'affaires se calcule toujours hors taxes. Une projection exprimée en TTC gonfle les ventes de la TVA collectée, qui n'est pas un revenu pour l'entreprise. Le signal est un écart entre le chiffre d'affaires du business plan et celui de la facturation réelle. La correction consiste à exprimer toutes les hypothèses en HT et à suivre la TVA séparément dans le plan de trésorerie.
Pourquoi ne retenir qu'un seul scénario ?
Un chiffre unique masque les hypothèses fragiles. La conséquence est une vision trop confiante pour le financeur ou la direction. Le signal est l'absence de variation dans les hypothèses. La correction consiste à établir trois scénarios, pessimiste, réaliste et optimiste, qui font varier les volumes et les prix.
Comment le chiffre d'affaires prévisionnel alimente-t-il les autres tableaux ?
Le chiffre d'affaires prévisionnel est l'indicateur de départ d'un budget prévisionnel et le point d'entrée du compte de résultat. La marge brute se calcule en retirant du chiffre d'affaires le coût d'achat des marchandises ou des matières vendues. Le résultat d'exploitation dépend ensuite des charges de personnel et des autres charges, dimensionnées à partir du volume d'activité projeté.
Il alimente aussi la trésorerie. Les encaissements ne correspondent pas aux ventes : ils dépendent des délais de paiement, de la TVA et de la saisonnalité. Le plan de trésorerie et le budget de trésorerie transforment donc le chiffre d'affaires en flux de trésorerie. Une hypothèse de chiffre d'affaires modifiée se répercute sur les deux tableaux, ce qui justifie de les construire ensemble.
Quel rôle dans le dossier bancaire et le contrôle par l'expert-comptable ?
Dans un dossier de financement, le chiffre d'affaires prévisionnel est l'hypothèse que le banquier ou l'investisseur examine en premier. Il s'intègre au plan de financement du projet. Il attend des hypothèses traçables, reliées à une source, à une méthode et à une période. Un chiffre sans justification affaiblit le dossier, même si le calcul est exact.
L'expert-comptable apporte un regard extérieur sur la cohérence des hypothèses avec le secteur, les charges et le financement demandé. Sa validation ne garantit pas la réalisation du chiffre d'affaires, mais elle confirme que le calcul et les tableaux qui en découlent sont cohérents entre eux.
Questions fréquentes sur le chiffre d'affaires prévisionnel
Quelle est la différence entre chiffre d'affaires prévisionnel et chiffre d'affaires réalisé ?
Le chiffre d'affaires prévisionnel est une estimation fondée sur des hypothèses. Le chiffre d'affaires réalisé correspond aux ventes effectivement facturées. Comparer les deux permet d'évaluer la pertinence des prévisions et d'ajuster les estimations suivantes.
Comment choisir la méthode de calcul ?
Le choix dépend du secteur, de la maturité du marché et des données disponibles. Une entreprise de services peut combiner la capacité de production et les intentions d'achat. Un commerce de détail s'appuie davantage sur les référentiels et les parts de marché. Combiner deux méthodes donne une estimation plus solide qu'une seule.
Sur quelle période calculer le chiffre d'affaires prévisionnel ?
Les prévisions portent en général sur trois exercices, avec un détail mensuel la première année, puis trimestriel ou annuel. Le détail mensuel est particulièrement utile pour piloter la trésorerie.
La TVA doit-elle être incluse ?
Non. Le chiffre d'affaires prévisionnel se calcule hors taxes. La TVA est collectée pour le compte de l'État et doit être prise en compte dans les prévisions de trésorerie.
Les subventions font-elles partie du chiffre d'affaires ?
Non. Les subventions sont traitées séparément dans le compte de résultat et dans le plan de trésorerie, car elles ne relèvent pas de l'activité commerciale récurrente.
Comment ajuster ses prévisions en cours d'année ?
Il faut comparer régulièrement le réalisé au prévisionnel, mensuellement si possible, et réviser les hypothèses dont l'écart est significatif. Définir à l'avance des seuils d'alerte permet de repérer ces écarts rapidement.
Conclusion : par quoi commencer ?
Pour calculer un chiffre d'affaires prévisionnel fiable, définissez d'abord l'offre et les prix, puis estimez les volumes à partir d'une source vérifiable. Appliquez au moins deux méthodes, construisez trois scénarios et vérifiez que le chiffre d'affaires s'articule avec le compte de résultat et la trésorerie. Ce travail constitue la base de tout business plan et de tout dossier de financement.
{{component-cta-bp-builder}}