Le budget des encaissements est un document prévisionnel qui recense les entrées d'argent attendues par l'entreprise sur une période donnée, à la date où elles sont perçues. Il constitue une composante du budget prévisionnel et alimente le budget de trésorerie. Il permet de savoir à quel moment l'entreprise disposera de liquidités et à quel moment elle pourrait en manquer. Cet article présente sa construction, les entrées à intégrer, un exemple chiffré, les erreurs fréquentes et les outils disponibles pour le tenir à jour.
Ce qu'il faut retenir sur le budget des encaissements
- Le budget des encaissements recense les entrées d'argent par date de perception, et non par date de facturation.
- Les montants se présentent TTC, car la TVA collectée reste un flux de trésorerie disponible jusqu'à son reversement.
- Les délais de paiement clients sont la variable la plus sensible : une estimation trop optimiste fausse tout le budget de trésorerie.
- Le budget doit être révisé régulièrement, en confrontant les encaissements réels aux prévisions, et l'outil choisi doit relier ces deux données.
Qu'est-ce que le budget des encaissements ?
Le budget des encaissements est le tableau qui projette, mois par mois ou semaine par semaine, toutes les sommes qui entreront sur les comptes de l'entreprise. Il part des ventes prévues et les transforme en encaissements, en appliquant les délais de paiement, les modalités de règlement et la TVA. Il ne mesure pas le résultat : une vente peut être comptabilisée en décembre et encaissée en février.
Dans la gestion financière, il tient un rôle central. Il est la première moitié du budget de trésorerie, dont l'autre moitié est le budget des décaissements. Il donne au dirigeant la date à partir de laquelle la trésorerie se reconstitue et permet de décider d'un investissement, d'un recrutement ou d'un financement au bon moment. Il est donc un outil essentiel pour anticiper les flux de trésorerie, à condition d'être alimenté par des données réelles.
À quoi sert le calcul du budget des encaissements ?
Le calcul du budget des encaissements détaille tous les fonds que l'entreprise va recevoir sur une période donnée. Il permet de repérer les périodes de forte liquidité et les périodes de pénurie, selon la saisonnalité de l'activité. Il sert aussi à prendre les décisions d'investissement au bon moment et à montrer la fiabilité de l'entreprise aux investisseurs et aux prêteurs.
Comment calculer le budget des encaissements ?
Le calcul part des historiques et des prévisions de ventes, issus du chiffre d'affaires prévisionnel. Il faut ensuite noter les délais de paiement accordés à chaque catégorie de clients, qui varient selon le secteur. Ils sont courts dans un prévisionnel de restaurant, par exemple, et beaucoup plus longs dans le bâtiment.
Exemple : une boutique de vêtements est payée directement par ses clients, alors qu'une entreprise de construction peut attendre plusieurs semaines avant d'être payée.
La méthode se déroule en quatre temps : estimer les ventes par mois, appliquer la TVA pour passer au TTC, répartir chaque montant selon les délais de paiement, puis cumuler les encaissements par période. Le budget se révise chaque mois, chaque trimestre ou chaque année, selon le cycle des opérations de l'entreprise.
Astuce : le compte de résultat peut servir de point de départ, mais il ne tient compte ni des délais de paiement ni de la TVA. Ses montants sont hors taxes. Il faut donc ajouter la TVA et décaler chaque recette selon la date d'encaissement.
{{component-cta-previsionnel}}
Les entrées d'argent à inclure
Le budget des encaissements doit prendre en compte toutes les entrées d'argent reçues sur la période :
- les créances clients, en TTC ;
- les subventions que l'entreprise doit recevoir ;
- les emprunts, au moment où les fonds sont effectivement perçus ;
- les apports en numéraire ou en compte courant d'associés ;
- les remboursements de crédits d'impôts, dont la TVA, et la taxe d'apprentissage ;
- les produits de cession des immobilisations.
Chaque entrée doit ensuite être associée à son délai de paiement : délai de paiement des clients, délai de remboursement des crédits d'impôts lorsque l'entreprise y est éligible.
Le budget des encaissements, HT ou TTC ?
Dans le budget des encaissements, tous les montants perçus sont TTC. La TVA collectée reste en effet sur le compte de l'entreprise jusqu'à son reversement, et représente donc une liquidité disponible à court terme. Si le budget est construit à partir du compte de résultat, il faut ajouter la TVA à chaque recette pour passer du HT au TTC.
Bon à savoir : les entreprises assujetties à la TVA facturent la TVA à leurs clients et la reversent à l'État. C'est la TVA collectée. La TVA payée sur les achats nécessaires à l'activité est la TVA déductible. Si la TVA collectée excède la TVA déductible sur la période, l'entreprise verse la différence ; dans le cas inverse, elle dispose d'un crédit de TVA.
Exemple de tableau du budget des encaissements
Exemple fictif : les clients paient 20 % du montant au moment de la vente, et les 80 % restants deux mois plus tard. L'entreprise de l'exemple commence à vendre en janvier.
Le prévisionnel des ventes HT est de 100 000 € en janvier, 120 000 € en février et 150 000 € en mars. Avec une TVA à 19,6 %, les ventes TTC sont de 119 600 €, 143 520 € et 179 400 €.
Les encaissements se calculent ainsi : en janvier, 20 % des ventes TTC de janvier, soit 23 920 €. En février, 20 % des ventes TTC de février, soit 28 704 €. En mars, 80 % des ventes TTC de janvier, soit 95 680 €, plus 20 % des ventes TTC de mars, soit 35 880 €. Le total des encaissements de mars est donc de 131 560 €.
Erreurs à éviter dans le budget des encaissements
Les erreurs suivantes reviennent le plus souvent. Pour chacune, la conséquence, le signal d'alerte et la correction sont indiqués.
- Confondre date de facturation et date d'encaissement. Conséquence : la trésorerie est surestimée sur le mois de la vente. Signal : un solde positif au moment où les factures impayées s'accumulent. Correction : décaler chaque vente selon le délai réel de chaque client.
- Raisonner en HT. Conséquence : la TVA collectée est oubliée, et le besoin de trésorerie est sous-estimé. Signal : un écart constant avec le réel sur les mois de forte activité. Correction : travailler en TTC dès la première ligne du tableau.
- Oublier les encaissements hors ventes : subventions, emprunts, apports d'associés, remboursements de TVA. Conséquence : un financement déjà acquis est ignoré, et une décision de financement est prise à tort. Signal : une ligne de financement en attente depuis plusieurs mois. Correction : tenir une liste des encaissements non commerciaux, avec une date probable pour chacun.
- Ne pas tenir compte des impayés et des litiges. Conséquence : les créances douteuses sont intégrées comme certaines. Signal : une part croissante de factures échues. Correction : affecter un taux de risque ou exclure du budget les factures contestées.
- Estimer les encaissements sans les confronter au réel. Conséquence : les hypothèses ne sont jamais corrigées. Signal : un écart répété entre prévisions et encaissements constatés. Correction : comparer chaque mois le réel au budget et ajuster les délais retenus.
Défis courants dans la gestion des encaissements
Plusieurs difficultés reviennent souvent. Les retards de paiement décalent les encaissements sans toujours modifier les ventes. Les fluctuations imprévues rendent les prévisions instables, surtout dans les activités sans historique. Le manque de données historiques oblige à s'appuyer sur des hypothèses qu'il faut documenter et réviser. Chaque difficulté demande une règle de suivi explicite : relance systématique au-delà d'un délai, scénario de ventes réduites, historique des délais par client.
Intégration dans la stratégie financière globale
Le budget des encaissements ne vit pas seul. Il s'articule avec le budget des décaissements pour former le budget de trésorerie, qui alimente à son tour le solde de trésorerie et le plan de trésorerie. Il sert aussi aux décisions d'investissement et à la gestion des risques, car il montre à quel moment un financement devient nécessaire. Dans une entreprise à plusieurs entités, il est utile de l'établir par entité, puis de le consolider. Le seuil de rentabilité prévisionnel indique le niveau de ventes qui couvre les charges de l'entreprise.
Outils et solutions pour la gestion des encaissements
Le choix d'un outil dépend du nombre de comptes bancaires, du nombre d'entités, du volume de factures et du besoin de consolidation. Trois familles de solutions coexistent, chacune avec ses forces et ses limites.
Le tableur, un point de départ
Un tableur permet de construire le budget en quelques heures, de le modeler librement et de le partager. Il convient aux entreprises à activité simple, avec un petit nombre de clients et un seul compte bancaire. Ses limites apparaissent avec le volume : chaque ligne ajoutée multiplie les risques d'erreur de formule, les encaissements réels doivent être saisis à la main, et les versions se multiplient entre collaborateurs.
Le module de prévision de l'ERP ou de la comptabilité
Un module intégré au logiciel de facturation ou de comptabilité dispose des factures émises et de leurs échéances. Il est pratique pour projeter les créances clients. En revanche, il ne voit pas toujours les encaissements réels, notamment lorsque les règlements arrivent sur plusieurs comptes bancaires ou sont réconciliés avec retard. Il donne une vision des factures, moins une vision de la trésorerie.
Les logiciels de trésorerie et de prévision
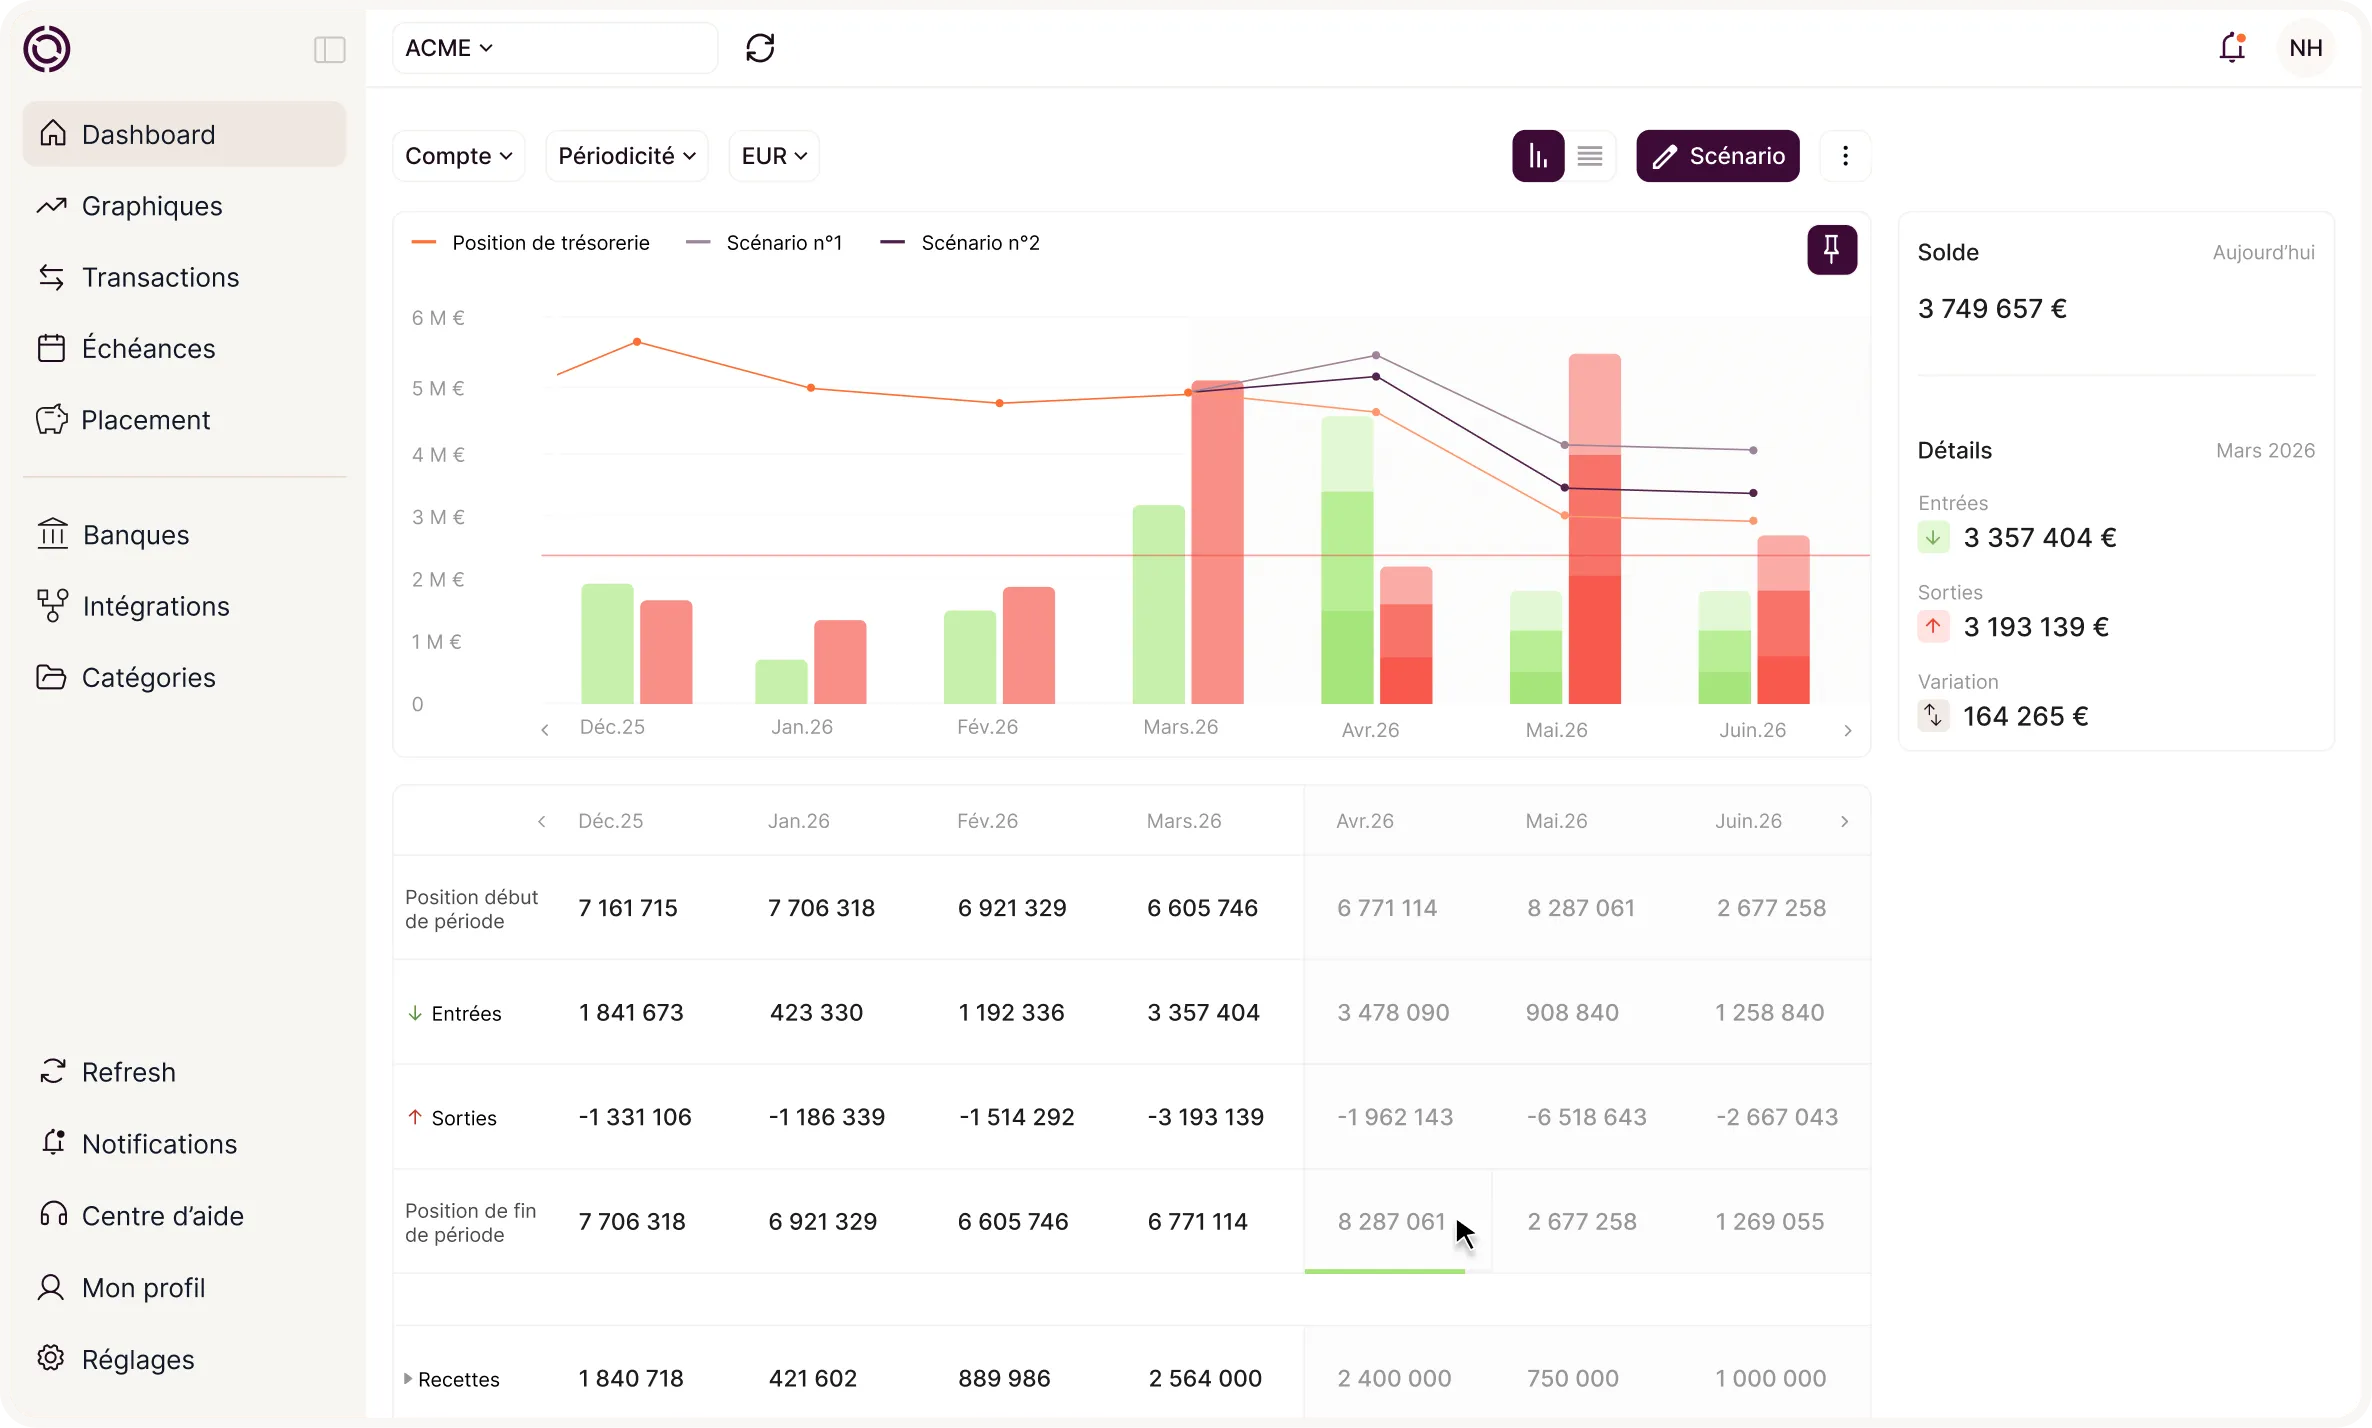
Les logiciels spécialisés en trésorerie se connectent aux comptes bancaires, récupèrent les flux réels et les rapprochent des factures. Ils permettent de calculer les délais de paiement effectifs, de projeter les encaissements par jour, semaine ou mois, et de construire plusieurs scénarios. Ils sont adaptés aux entreprises qui ont plusieurs banques ou plusieurs entités. Un logiciel de trésorerie se juge sur sa capacité à relier les données bancaires et comptables, pas seulement sur son interface. Pour la distinction avec les outils de comptabilité, voir l'article sur les outils trésorerie vs comptabilité.
Parmi ces solutions, Okimia illustre cette approche. Lorsque les flux sont répartis sur plusieurs banques et plusieurs entités, le rapprochement manuel entre factures émises et encaissements réels devient long et source d'erreurs. Okimia récupère les flux bancaires par Open Banking ou EBICS, se connecte aux principaux outils comptables, récupère les factures clients et fournisseurs avec leurs échéances, et calcule les délais de paiement réels. Le prévisionnel intègre les factures non réglées, avec des vues par jour, semaine ou mois et des scénarios.
Les critères de choix
Plusieurs critères permettent de comparer les solutions :
- le nombre de banques, de comptes et de devises couverts par la connexion bancaire ;
- la connexion à l'ERP ou au logiciel comptable utilisé ;
- la capacité à calculer les délais de paiement réels, et non seulement les délais contractuels ;
- la granularité du prévisionnel (jour, semaine, mois) et la possibilité de construire des scénarios ;
- les droits de validation et la traçabilité des modifications ;
- le périmètre fonctionnel inclus, qui conditionne le coût réel de la solution, au-delà du nombre de comptes.
Les options de financement en cas de creux
Lorsque le budget des encaissements fait apparaître un creux de trésorerie, plusieurs options de financement à court terme peuvent être étudiées : ligne de crédit de trésorerie, escompte de créances commerciales, affacturage. Chacune a un coût et des conditions qui doivent être inscrits dans le budget de décaissements au même titre que les autres charges. Ces options se comparent au moment où le creux est prévu, et non au moment où il survient.
Le budget des encaissements, une information capitale pour le solde de trésorerie
Le budget des encaissements, le budget des décaissements et le solde de trésorerie sont les trois éléments qui constituent le budget de trésorerie. La formule du solde prévisionnel final est la suivante : solde de trésorerie de départ + encaissements de la période - décaissements de la période. Plus l'entreprise porte d'attention à la construction du budget des encaissements, plus le solde prévisionnel sera précis.
Il doit être réalisé avec les différents départements de l'entreprise et mis à jour régulièrement. Un budget qui n'est jamais confronté au réel perd rapidement sa valeur.
{{component-cta-maitrise}}