La proposition de loi portée par le sénateur Olivier Rietmann vise à réduire les retards de paiement entre entreprises et avec les acteurs publics. Adoptée à l’unanimité par le Sénat le 19 février 2026, elle a été transmise à l’Assemblée nationale. Elle modifie le plafond des amendes, interdit de renoncer aux pénalités de retard et prévoit une expérimentation de paiement pour les PME titulaires de marchés publics. Cet article explique ce qui est proposé, les règles de calcul des pénalités en vigueur, les limites du texte et ce qu’un DAF peut surveiller dès maintenant.
Ce qu’il faut retenir sur la loi Rietmann
- Le Sénat a adopté le texte à l’unanimité le 19 février 2026, qui a été transmis à l’Assemblée nationale (Assemblée nationale, proposition de loi n°2514).
- Le plafond de l’amende pour une personne morale passerait à 1 % du chiffre d’affaires mondial hors taxes, lorsqu’il est plus élevé que 2 millions d’euros (Assemblée nationale, n°2514).
- Une récidive dans un délai de trois ans, contre deux ans aujourd’hui, ferait doubler l’amende (Assemblée nationale, n°2514).
- Les pénalités de retard ne pourraient plus faire l’objet d’une renonciation, qui serait réputée non écrite (Assemblée nationale, n°2514).
- Sans taux contractuel, le taux des pénalités est fixé à 12,65 % en 2026, soit le taux de refinancement de la BCE (2,65 %) majoré de 10 points (Banque centrale européenne ; Code de commerce, article L441-10).
Qu’est-ce que la proposition de loi Rietmann ?
Il s’agit d’une proposition de loi déposée par le sénateur Olivier Rietmann pour réduire les retards de paiement et lutter contre les défaillances d’entreprises. Le Sénat l’a adoptée en première lecture le 19 février 2026, avec le soutien du gouvernement. Le texte a été transmis à l’Assemblée nationale et renvoyé à la commission des lois (Assemblée nationale, n°2514). À la date de mise à jour de cet article, aucun vote à l’Assemblée nationale n’a été identifié dans les sources consultées.
Pourquoi un retard de paiement pèse-t-il d’abord sur la trésorerie ?
Pour une PME, un paiement tardif se traduit d’abord par une tension de trésorerie. Une créance attendue à échéance et encaissée plus tard doit être financée dans l’intervalle, sur le solde disponible ou par un découvert. Le problème se mesure donc en euros avant d’être administratif.
L’Observatoire des délais de paiement indique que le retard moyen de paiement atteignait 13,6 jours au quatrième trimestre 2024, et que la moitié seulement des grandes entreprises paient sans retard (Observatoire des délais de paiement, rapport 2024). En l’absence de retards, les PME auraient disposé d’environ 15 milliards d’euros de trésorerie supplémentaire en 2024 (Observatoire des délais de paiement, rapport 2024, simulation majorante).
Quel est le lien entre retard et défaillance ?
La Banque de France a mesuré ce lien sur une période allant de 2004 à 2017. Un retard de paiement des clients au-delà du plafond légal de 60 jours augmente la probabilité de défaillance d’environ 25 %. Au-delà de 30 jours de retard, cette hausse dépasse 40 % (Banque de France, bulletin n°227/8, janvier-février 2020). L’étude estime que 8 entreprises défaillantes sur 100 sont exposées à ce risque, et que les trois quarts d’entre elles ont subi des retards de plus de 30 jours (Banque de France, bulletin n°227/8). Le retard n’est donc pas la cause principale de la défaillance, mais un facteur aggravant.
Quelles sanctions le texte prévoit-il ?
Aujourd’hui, l’amende administrative est plafonnée à deux millions d’euros pour une personne morale (Assemblée nationale, n°2514). La proposition la porterait au niveau le plus élevé entre deux millions d’euros et 1 % du chiffre d’affaires mondial hors taxes. Pour une personne physique, le plafond serait de 75 000 € (Assemblée nationale, n°2514). En cas de réitération dans un délai de trois ans à compter de la première sanction devenue définitive, le montant serait doublé (Assemblée nationale, n°2514).
Olivier Rietmann estime que tant que l’amende reste un simple coût de gestion, le comportement des mauvais payeurs ne change pas (MaCommune.info).
Pourquoi le plafond de 1 % du chiffre d’affaires mondial fait-il débat ?
Le plafond est calculé sur le chiffre d’affaires mondial, et non sur celui réalisé en France. Certaines organisations patronales jugent les sanctions disproportionnées et demandent de revoir l’assiette de ce plafond (Le Journal des Entreprises). Le débat porte donc sur la base de calcul plus que sur le principe de la sanction.
Quelles règles de délai et de pénalités changent ?
Le texte prévoit que toute renonciation aux pénalités de retard soit réputée non écrite (Assemblée nationale, n°2514, article 4). Il prévoit aussi que le point de départ des délais de paiement passe de la date d’émission de la facture à la date de réception, à compter du 1er janvier 2030 (Assemblée nationale, n°2514, article 1 bis). Les règles actuelles, fixées par la loi de modernisation de l’économie de 2008, retiennent un délai de 60 jours à compter de l’émission de la facture, ou 45 jours fin de mois (Juritravail). Pour les détails, voir délais de paiement des factures.
Comment calculer les pénalités de retard ?
Les pénalités se calculent selon la formule suivante : montant dû × taux × nombre de jours de retard / 365. Le taux applicable dépend de la clause du contrat. En l’absence de taux contractuel, le taux supplétif est le taux de refinancement de la BCE le plus récent, majoré de 10 points, sans pouvoir être inférieur à trois fois le taux d’intérêt légal (Code de commerce, article L441-10 II).
Quel taux d’intérêt appliquer en 2026 ?
Le taux d’intérêt légal est fixé par arrêté chaque semestre. Pour le second semestre 2026, il est de 2,75 % pour les créances entre professionnels, contre 2,62 % au premier semestre (Service Public, arrêté du 26 juin 2026). Le taux majoré, applicable lorsque la somme n’a pas été payée dans un délai de deux mois, est de 7,75 % pour un professionnel créancier (Service Public).
Le taux de refinancement principal de la BCE est de 2,65 % depuis le 16 septembre 2026 (Banque centrale européenne). Le taux supplétif s’établit donc à 12,65 %. Le plancher légal de trois fois le taux d’intérêt légal donne 8,25 % : il ne s’applique que si le taux supplétif est inférieur à ce seuil.
Exemple : une facture de 10 000 €, réglée 60 jours après l’échéance, sans taux contractuel. Les pénalités s’élèvent à 10 000 × 12,65 % × 60 / 365, soit environ 207,95 € (calcul sur le montant de la facture, hors indemnité forfaitaire).
Quelle est l’indemnité forfaitaire de recouvrement ?
Un créancier payé en retard peut réclamer une indemnité forfaitaire de recouvrement de 40 €, fixée par décret (Code de commerce, article L441-10 II et article D441-5). Elle est due de plein droit, sans rappel, pour chaque facture payée en retard (Tribunal de commerce de Dijon, 2025). Elle s’ajoute aux pénalités sans entrer dans leur base de calcul. Si les frais réels de recouvrement sont supérieurs, le créancier peut demander davantage, à condition de les justifier (CNA, fiche « Pénalités de retard de paiement », 2022).
Quelles mentions obligatoires figurent sur les factures ?
Les conditions de paiement, le taux des pénalités et le montant de l’indemnité doivent figurer sur les factures et dans les conditions générales de vente, selon le CNA (fiche « Pénalités de retard de paiement », 2022). Les juridictions divergent sur la portée de cette mention. Le tribunal judiciaire de Libourne retient que les pénalités sont dues de plein droit, sans avoir à figurer dans les conditions générales (Doctrine, décision de 2025). Le tribunal judiciaire de Bordeaux a rejeté une demande d’indemnité faute de facture ou de conditions générales portant la mention (Doctrine, décision de 2026). Pour une créance, la mention reste donc la protection la plus sûre.
Pénalités de retard ou intérêts moratoires ?
Dans les relations entre entreprises privées, on parle de pénalités de retard. Dans les marchés publics, les sommes dues en cas de retard sont des intérêts moratoires, régis par l’article L2192-13 du code de la commande publique (Assemblée nationale, n°2514, article 3). Le régime de calcul et de taux diffère : il faut identifier le régime du contrat avant d’appliquer un taux.
Que prévoit le texte pour les acteurs publics ?
Le texte prévoit une expérimentation de paiement par un fonds public dédié. Les microentreprises et les PME titulaires de marchés publics pourraient demander, sans frais, le paiement de leurs factures par ce fonds lorsque leurs créances représentent une part conséquente de leur chiffre d’affaires et qu’elles ne sont pas payées à l’échéance (Assemblée nationale, n°2514, article 3). L’expérimentation serait menée dans au moins deux régions, du 1er janvier 2028 au 31 décembre 2030 (Assemblée nationale, n°2514, article 3).
Selon l’Observatoire, les transferts de trésorerie au profit des PME proviennent en premier lieu des grandes entreprises. Le complément, d’environ 4 milliards d’euros, émane de l’État, des collectivités locales, des ménages et des non-résidents (Observatoire des délais de paiement, rapport 2024).
Quelles réserves formulent les organisations patronales ?
Certaines organisations patronales considèrent les sanctions disproportionnées. Elles demandent de revoir l’assiette du plafond de 1 % du chiffre d’affaires mondial (Le Journal des Entreprises). Ce point sera à suivre lors de l’examen à l’Assemblée nationale.
Quels avantages à appliquer les pénalités ?
Appliquer les pénalités de manière cohérente rend l’échéance crédible : le débiteur sait qu’un retard a un coût. Olivier Rietmann défend cette logique dissuasive (MaCommune.info). Pour le créancier, les pénalités compensent en partie le coût financier du retard, sans remplacer l’encaissement.
Ce choix a des limites. Une application systématique peut tendre une relation commerciale, et les pénalités ne font pas rentrer la créance. Le DAF arbitre donc entre la protection de sa trésorerie et la qualité de la relation client.
Que peut faire un DAF de PME dès aujourd’hui ?
Un DAF peut mesurer ses retards à partir de ses données réelles. Le DSO, ou délai moyen de règlement clients, se calcule ainsi : créances clients TTC divisées par chiffre d’affaires TTC, multiplié par 365. Avec 600 000 € de créances et 3 600 000 € de chiffre d’affaires TTC, le DSO est d’environ 61 jours.
La mesure suivante consiste à suivre les factures non réglées par échéance et par client, puis à relancer les plus anciennes. Les pistes sont détaillées dans factures impayées et recouvrement des créances clients. Le côté fournisseurs compte aussi : payer à l’heure suppose de connaître ses décaissements à venir, voir délai de paiement fournisseur.
Erreurs fréquentes et limites
- Confondre délai contractuel et délai légal. La conséquence est une facture payée hors délai sans que la pénalité soit appliquée. Le signal d’alerte est l’absence de clause de pénalités dans les conditions générales de vente. La correction consiste à vérifier les conditions générales et les mentions de chaque contrat client.
- Appliquer les règles d’un texte qui n’est pas encore voté. Le signal est un calendrier de paiement construit sur la date de réception alors que la règle actuelle reste la date d’émission. La correction consiste à suivre le dossier parlementaire et à ne modifier les pratiques qu’après publication.
- Piloter les retards à partir des échéances théoriques. Le signal est un écart croissant entre prévision et encaissements réels. La correction consiste à rapprocher régulièrement les encaissements constatés de l’échéancier.
La position d’Okimia sur la loi Rietmann
Okimia soutient la proposition de loi Rietmann, adoptée à l’unanimité par le Sénat le 19 février 2026. Le texte vise à faire du paiement dans les temps la norme et non l’exception, ce qui correspond à l’objectif que nous défendons.
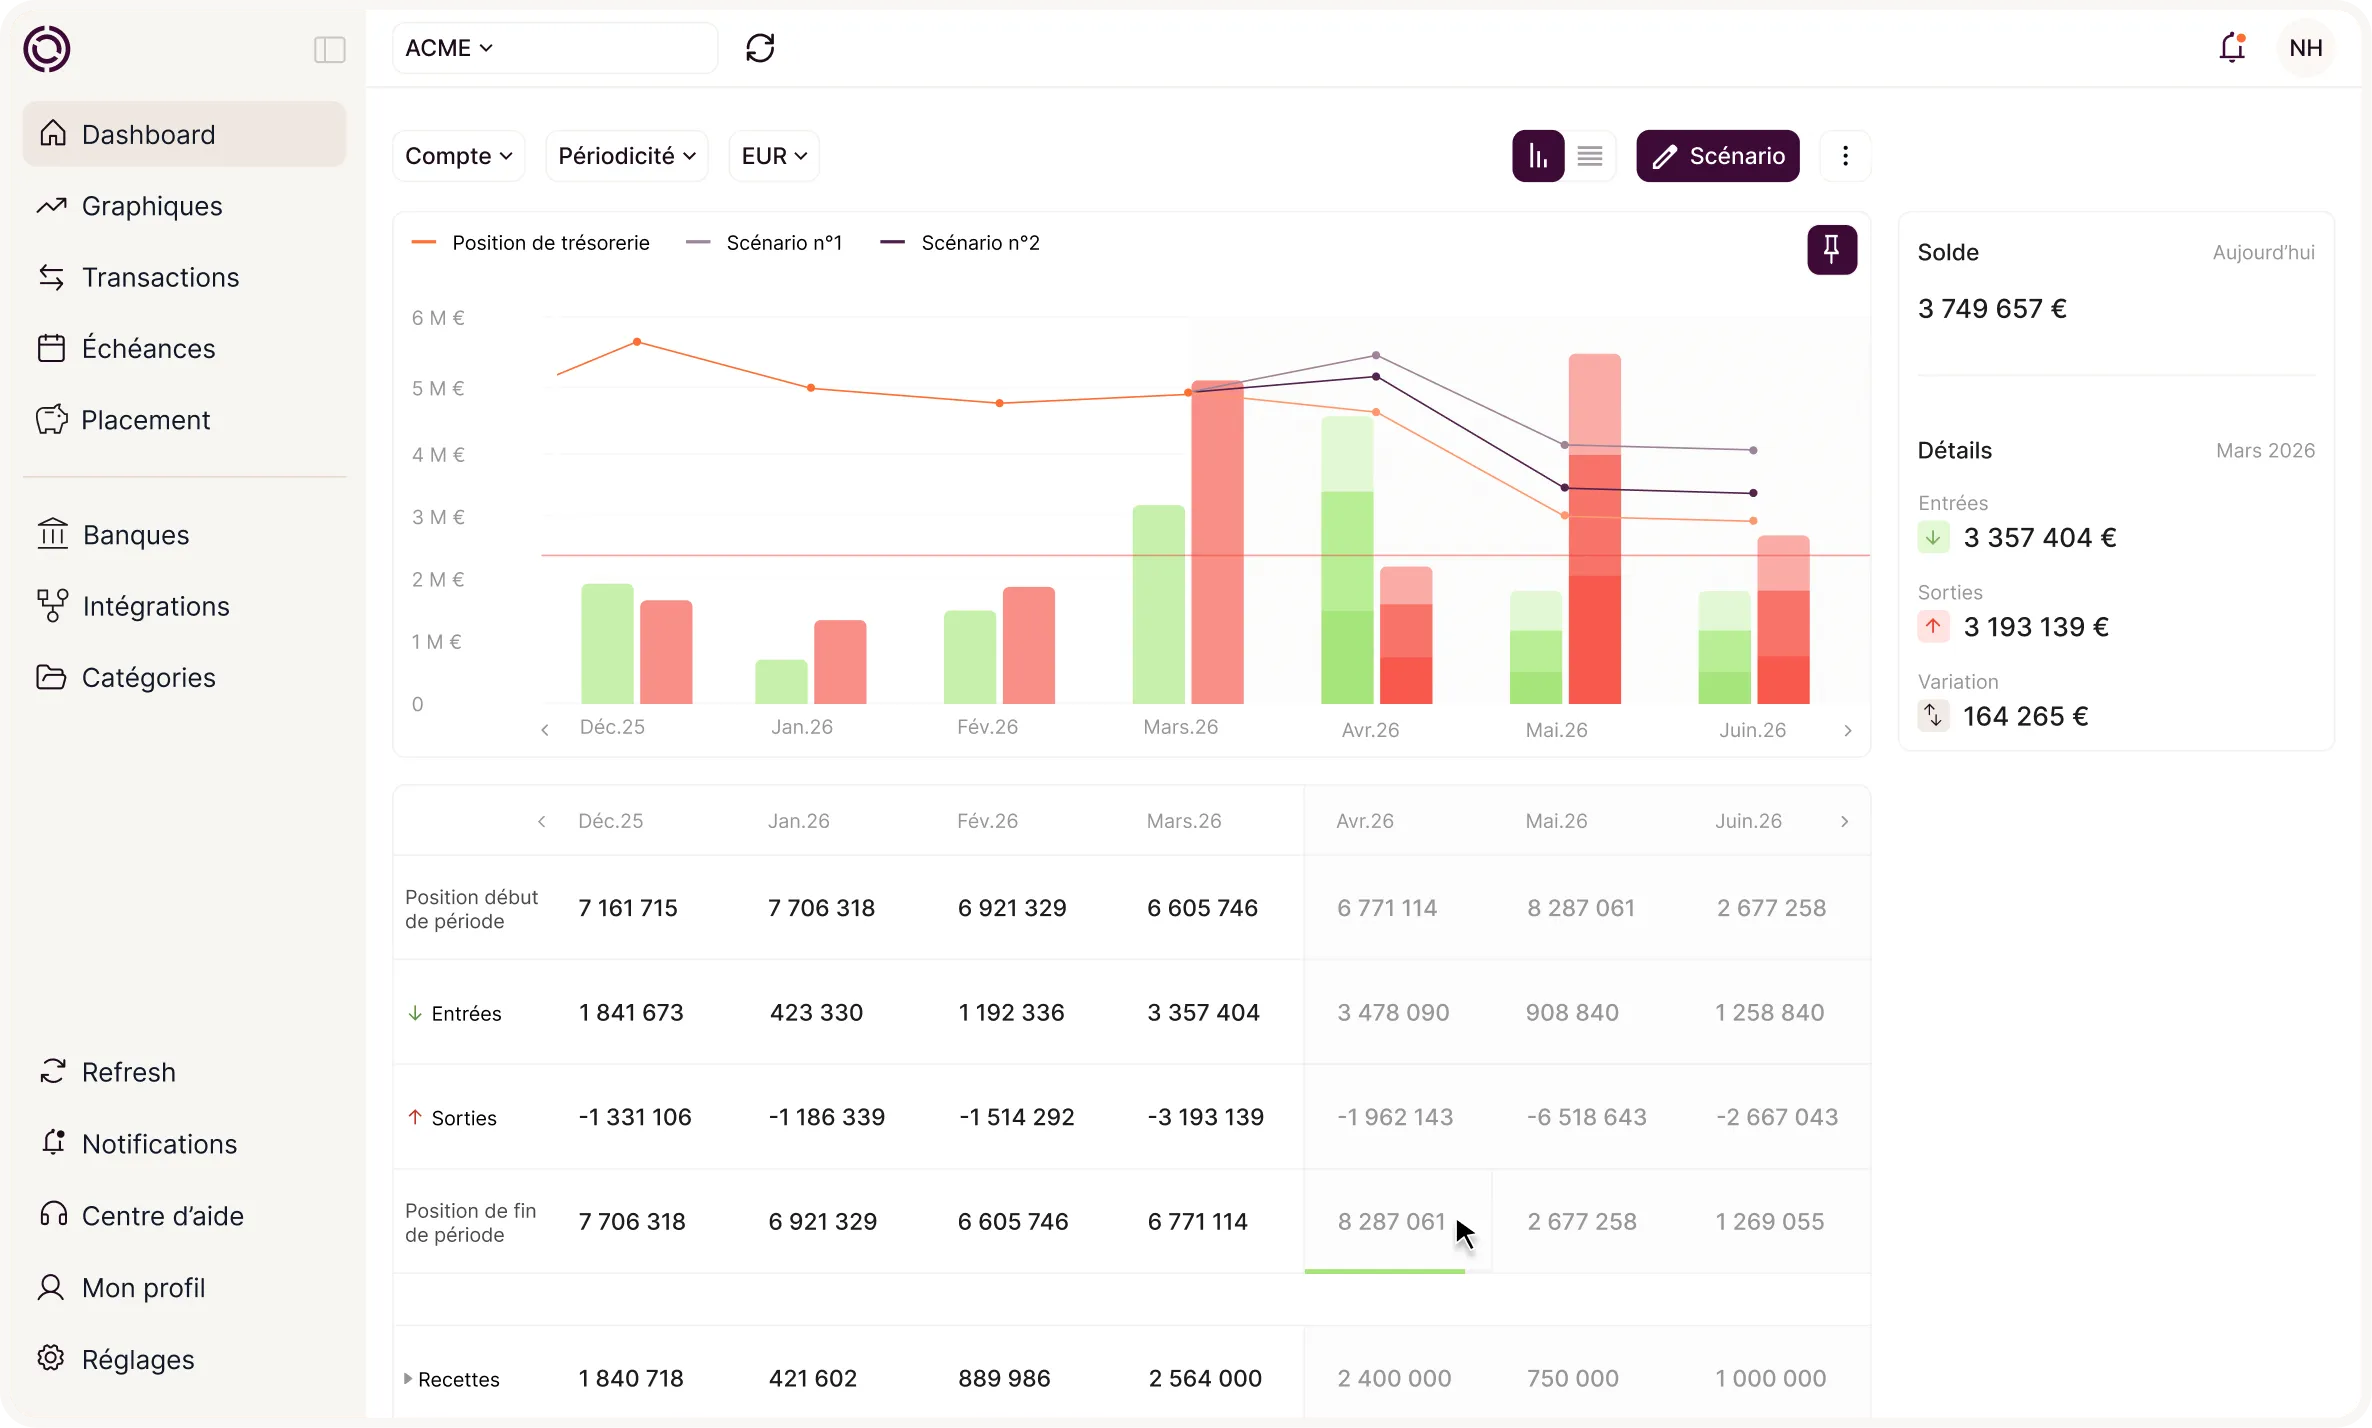
Okimia est un logiciel de pilotage de trésorerie. Il ne recouvre pas les créances à la place de l’entreprise. Nous considérons en revanche qu’une règle claire demande d’abord de la visibilité : sans encours clients suivis par échéance réelle, un DAF ne peut ni relancer au bon moment ni tenir un paiement fournisseurs maîtrisé. Okimia consolide les comptes bancaires de plusieurs établissements, intègre les factures non réglées au prévisionnel et calcule le DSO et le DPO sur les comportements réels de paiement.
{{component-cta-maitrise}}