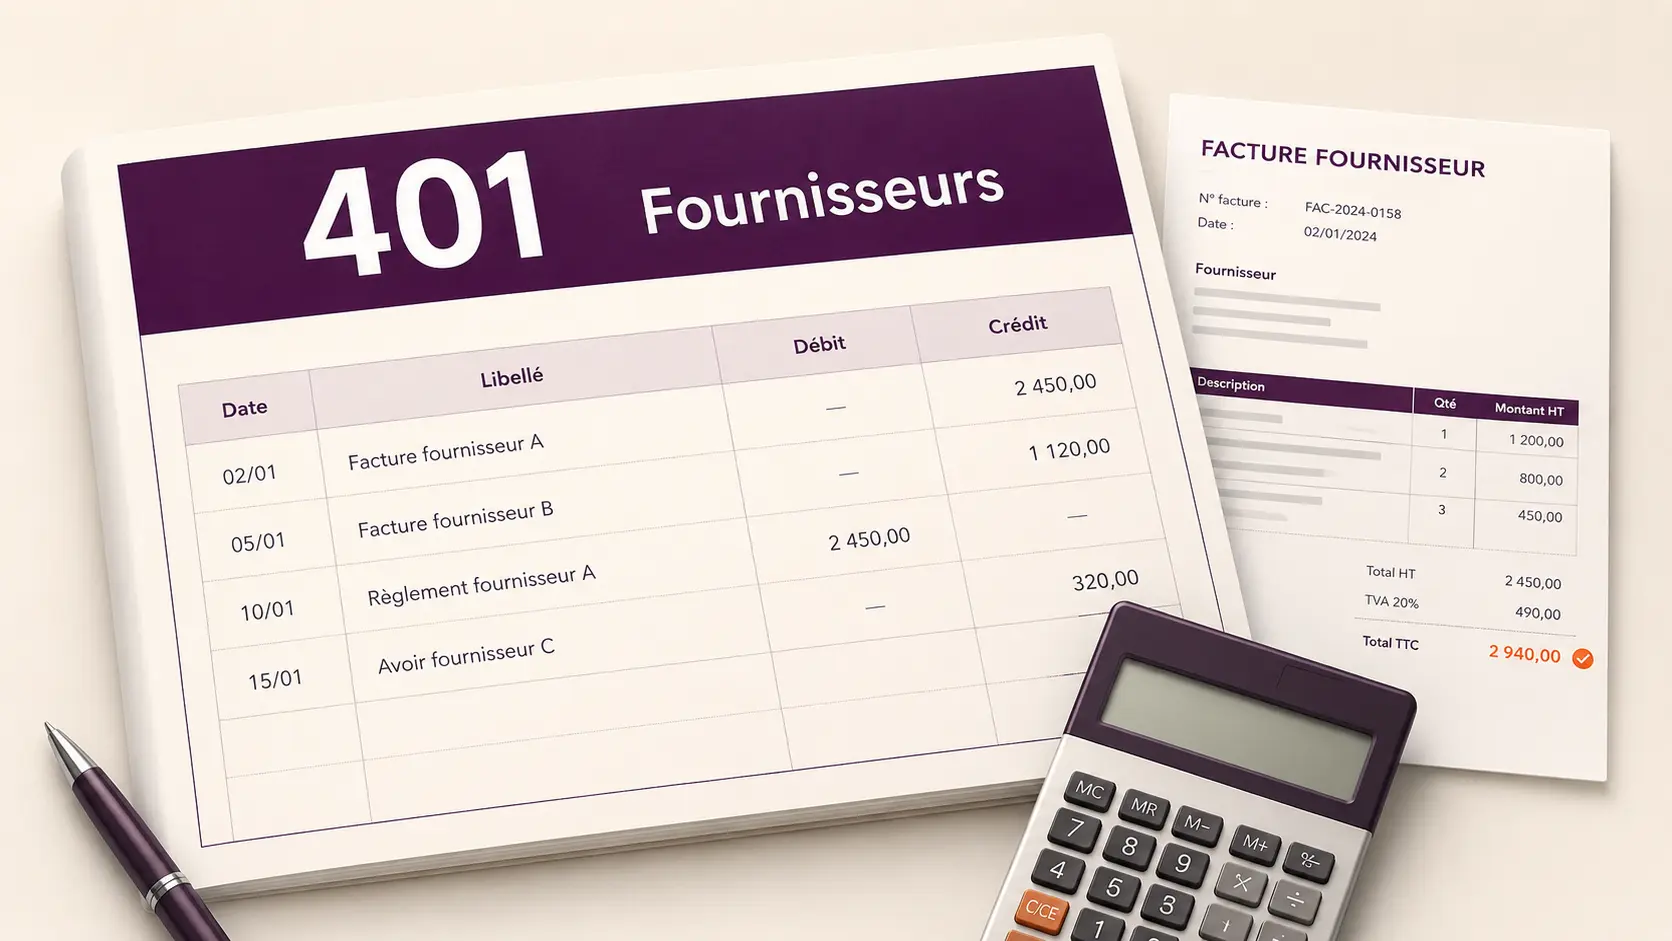
Le poste client est souvent l'endroit où se loge une tension de trésorerie invisible. Une créance client facturée mais non encore encaissée reste, tant qu'elle n'est pas réglée, de l'argent qui appartient à l'entreprise sans être disponible sur son compte en banque. Plus l'encours client grossit et plus les délais de règlement s'allongent, plus le risque client associé à ce poste client devient matériel — et plus le recouvrement des créances clients doit être traité comme un sujet de pilotage à part entière, et non comme une tâche administrative secondaire.
À retenir sur les factures impayées
- Une facture n'est "impayée" au sens strict que si trois conditions sont réunies (contrat, facture émise, échéance dépassée) — et le délai de prescription pour agir varie de 2 ans (particuliers) à 5 ans (professionnels).
- Les retards de paiement pèsent directement sur la trésorerie et sur les marges ; environ un quart des faillites en UE leur sont directement liées.
- Une relance bien menée suit un calendrier défini à l'avance, avec trois niveaux de fermeté progressifs et des formats d'envoi qui font foi en cas de litige (LRAR, remise en main propre, mail avec accusé de réception).
- Quand la relance amiable échoue, plusieurs recours existent avec un formalisme et un coût croissants : mise en demeure, injonction de payer, référé-provision, assignation en paiement.
- Le financement de facture peut compléter une bonne gestion du poste client, sans s'y substituer, lorsqu'une tension de trésorerie doit être résolue rapidement.
Qu'est-ce qu'une facture impayée, exactement ?
Une facture est considérée comme impayée dès lors que trois conditions sont réunies : il existe un contrat entre l'entreprise et son client, attesté par un bon de commande, un bon de livraison ou un devis ; la prestation a donné lieu à une facture, ce qui rend la créance liquide ; et l'échéance de paiement est dépassée, ce qui rend la créance exigible.
En l'absence d'accord précisant d'autres dispositions, le délai de paiement par défaut est fixé à 30 jours. Mais ce délai n'est pas illimité dans le temps : passé un certain délai de prescription, il n'est plus possible d'engager d'action pour la recouvrer. Ce délai dépend du type de client :
- Entre un professionnel et un particulier, la prescription est de 2 ans à compter de l'exigibilité de la créance.
- Entre professionnels, elle est de 5 ans, comme détaillé plus loin dans cet article.
Même si ces délais peuvent sembler longs, mieux vaut ne pas attendre : plus une facture impayée traîne, plus elle devient difficile — et coûteuse — à recouvrer.
Pourquoi plus de la moitié des factures B2B sont payées en retard
En France comme chez la plupart de ses voisins européens, plus de 51 % des factures B2B ne sont pas réglées à la date d'échéance affichée. Ce phénomène n'est pas anodin : il est directement lié à un rapport de force souvent déséquilibré entre grandes entreprises et PME, les premières profitant fréquemment de leur position pour régler leurs propres fournisseurs en retard et ainsi optimiser leur trésorerie au détriment de celle de leurs partenaires plus petits. Les conséquences peuvent être lourdes : environ 25 % des faillites d'entreprises dans l'Union européenne sont directement liées à des retards de paiement.
Sur ce sujet, Okimia a organisé un webinaire dédié au poste client et aux délais de paiement, avec l'intervention de Dimpl, spécialiste du financement de facture. Regarder le replay du webinaire
Les bonnes pratiques à mettre en place avant l'échéance
Une grande partie du travail de sécurisation du poste client se joue avant même l'émission de la facture.
Vérifier la solvabilité du client avant d'entrer en relation
Avant de facturer un nouveau client, il est recommandé de vérifier sa réputation de paiement et sa solvabilité, en s'appuyant si besoin sur des intégrations avec des fournisseurs d'informations financières spécialisés dans le scoring d'entreprises. Cette vérification permet aussi de fixer, en amont, une limite de crédit conseillée par client — le montant d'encours client qu'on accepte de laisser courir avant d'exiger un règlement — plutôt que de découvrir trop tard qu'un client est structurellement mauvais payeur.
Fixer des conditions de paiement claires et explicites
Les conditions de paiement, les conditions générales de vente (CGV) et les éventuels accords préalables négociés avec le client doivent apparaître de façon visible sur la facture, et pas seulement en mention discrète. Un client qui a clairement connaissance du délai attendu — et, le cas échéant, des pénalités de retard prévues contractuellement — a statistiquement moins tendance à laisser une facture traîner.
Adapter le moyen de paiement pour faciliter l'encaissement
Le choix du moyen de paiement proposé (virement, prélèvement, plateforme de paiement sécurisée en ligne) doit être pensé comme une expérience utilisateur à part entière. Plus le parcours de paiement est simple pour le client, plus les chances d'être payé rapidement augmentent.
Mettre en place un suivi et un rapprochement régulier des paiements
Un rapprochement régulier entre les créances émises et les paiements reçus, matérialisé sur une feuille de suivi ou directement dans un logiciel de facturation, permet d'identifier rapidement quelles factures sont à jour et lesquelles nécessitent une action. Sans ce suivi structuré, les retards s'accumulent souvent sans être détectés à temps.
Ce qu'il faut réunir avant d'envoyer une relance
Relancer efficacement suppose d'avoir, sous la main, un dossier complet sur la facture concernée — sans quoi la relance perd en crédibilité et expose à des échanges inutiles avec le client. Avant tout envoi, il convient de rassembler :
- Les échéances et conditions de paiement initiales, telles que définies au moment de la commande ou dans le contrat-cadre.
- Les documents contractuels et justificatifs liés à la vente : bon de commande, bon de livraison, CGV signées, accords préalables éventuels sur des délais spécifiques.
- L'historique des correspondances antérieures avec le client sur cette facture ou sur des dossiers similaires, pour éviter de répéter une relance déjà envoyée ou d'ignorer une réponse en attente.
- La position comptable exacte : la facture a-t-elle été correctement enregistrée, un avoir ou un paiement partiel a-t-il déjà été imputé, existe-t-il un litige en cours sur tout ou partie du montant.
- Un plan de paiement, s'il en existe déjà un négocié avec le client, pour vérifier que la relance n'intervient pas alors qu'un accord amiable est déjà respecté.
Cette préparation, bien que rarement visible, conditionne directement le ton et le contenu à adopter dans la relance elle-même.
Quand et comment relancer un client
Le calendrier de relance ne doit pas dépendre de la disponibilité de la personne en charge du recouvrement : il doit être défini en amont, avec des jalons clairs à partir de la date d'échéance.
- Avant échéance : une notification pré-échéance, simple rappel amical de la date de paiement à venir, réduit déjà une partie des retards liés à un oubli pur et simple — bien avant qu'il ne soit question de relance à proprement parler.
- À échéance + quelques jours : une première relance amiable, par e-mail, reste la norme. Le ton doit rester factuel et non accusateur à ce stade.
- Une à deux semaines après échéance : un appel téléphonique complète utilement l'e-mail resté sans réponse — il permet d'obtenir une explication directe et d'évaluer si le retard est ponctuel (facture égarée, interlocuteur absent) ou plus structurel.
- Au-delà de trois semaines : le ton peut se durcir, avec rappel explicite des pénalités de retard applicables et, si nécessaire, une lettre de mise en demeure.
Trois formats sont généralement recommandés pour l'envoi des relances écrites, chacun permettant de garder une preuve utilisable en cas de contentieux : le courrier recommandé avec accusé de réception, la lettre remise en main propre contre décharge, et le mail avec accusé de réception.
Un logiciel de relance client permet de suivre ces échéances de façon systématique plutôt que de compter sur la vigilance individuelle d'un collaborateur, et de personnaliser chaque relance (montant, historique, interlocuteur) sans repartir d'une page blanche à chaque envoi. La procédure de recouvrement de créances qui suit une relance restée sans effet — jusqu'à l'éventuelle procédure d'injonction de payer — est abordée plus loin dans cet article.
Les modèles de relance, du rappel amical à la mise en demeure
Le contenu d'une relance doit évoluer avec sa fermeté. Trois niveaux structurent généralement une séquence de relance :
Niveau 1 : Pré-relance ou rappel amical (avant ou juste après échéance) : un message court, qui rappelle simplement le numéro de facture, le montant, la date d'échéance, et propose de revenir vers l'expéditeur en cas de problème. Le ton reste volontairement léger — l'objectif est de couvrir les oublis, pas d'ouvrir un conflit.
Niveau 2 : Relance ferme (deux à trois semaines après échéance) : le message rappelle la facture concernée en pièce jointe, mentionne explicitement les pénalités de retard prévues au contrat si elles s'appliquent, et fixe une nouvelle date limite de règlement. Le ton reste professionnel mais plus direct.
Niveau 3 : Mise en demeure (au-delà de trois à quatre semaines, ou en cas de silence persistant) : un courrier recommandé avec accusé de réception (LRAR), qui a une valeur juridique et constitue en général un préalable obligatoire avant d'engager toute procédure de recouvrement judiciaire.
Sur le plan opérationnel, ces trois niveaux peuvent être organisés en une série d'e-mails programmés à l'avance, avec un modèle pré-établi pour chaque niveau et des variables automatiques (nom, prénom du contact, numéro et montant de la facture, tableau récapitulatif en cas de plusieurs impayés) qui personnalisent chaque envoi sans travail manuel répété.
Automatiser et personnaliser ses relances sans perdre en efficacité
L'automatisation des relances clients pose une tension bien réelle : gagner du temps sur le volume, sans transformer la relance en message générique et impersonnel qui abîme la relation commerciale. Quelques principes permettent de concilier les deux :
- Adapter la fréquence d'envoi au profil du client, plutôt qu'à un calendrier unique pour tout le portefeuille : un client fiable avec un historique de paiement propre peut recevoir une cadence de relance plus souple qu'un client identifié comme à risque via son scoring.
- Garder une validation manuelle avant les relances les plus fermes. L'automatisation est pertinente pour le niveau 1 (pré-relance, rappel amical), mais dès le niveau mise en demeure, une revue humaine évite d'envoyer un courrier disproportionné sur un dossier qui aurait en réalité déjà été réglé ou fait l'objet d'un accord.
- Joindre systématiquement la facture en pièce jointe PDF, pour que le client n'ait aucune friction à identifier et régler le montant concerné.
- Personnaliser le ton selon le contexte, pas seulement le contenu : un client stratégique en léger retard ponctuel ne doit pas recevoir le même ton qu'un compte déjà identifié en gestion du risque client renforcée.
- Boucler la boucle avec le scoring et la limite de crédit définis en amont : un dépassement de la limite de crédit conseillée pour un client devrait déclencher automatiquement une revue, indépendamment du calendrier de relance en cours.
Relancer une facture impayée : dédramatiser l'exercice
Beaucoup d'entreprises hésitent à relancer un client par crainte de détériorer la relation commerciale. Dans la grande majorité des cas, pourtant, un retard de paiement ne relève pas d'une mauvaise foi mais d'un simple manque de process côté client : une facture égarée, un interlocuteur absent, une validation qui n'a pas suivi son circuit habituel. Relancer dans ces situations est généralement bien reçu, et rarement source de tension — à l'inverse, sauter l'étape de la relance amiable expose à un risque bien réel : celui de perdre définitivement un client qui avait simplement oublié de payer.
Lorsque le retard s'avère plus structurel, la bonne approche consiste à ouvrir la communication : demander directement au client la raison du retard, vérifier si les pénalités prévues au contrat ont été appliquées — en France, une indemnité forfaitaire pour frais de recouvrement de 40 € est due de plein droit entre professionnels, en plus des pénalités de retard, dès le dépassement du délai de paiement — et identifier à quel niveau du circuit de validation la facture est bloquée. Ce travail, bien que parfois répétitif, a un impact direct et mesurable sur les délais de paiement réels.
Comment prioriser ses relances quand plusieurs factures sont en retard
Lorsque le volume de factures en retard devient important, toutes les relances n'ont pas la même valeur. Trois critères permettent de prioriser efficacement :
- La solvabilité du client : concentrer les efforts sur les clients solvables et fiables à long terme plutôt que sur des dossiers déjà fragiles.
- Le montant de la facture : privilégier les factures dont l'impact sur la trésorerie est le plus significatif.
- La durée du retard : plus un retard s'accumule, plus il devient coûteux et difficile à recouvrer — agir tôt reste toujours plus efficace qu'agir tard.
Un reporting de recouvrement structuré, avec une balance âgée qui classe les factures impayées par tranche d'ancienneté (0-30 jours, 30-60 jours, 60-90 jours, plus de 90 jours), donne une vision immédiate de la priorisation à opérer sans avoir à réexaminer chaque dossier individuellement.
Aspects juridiques et recours en cas de non-paiement
Quand la relance amiable ne suffit plus, plusieurs recours existent pour le recouvrement des créances clients, avec un formalisme et un coût croissants.
- La mise en demeure par LRAR reste le préalable quasi systématique à toute action juridique : elle formalise par écrit la demande de paiement et le délai accordé avant poursuite, et fait courir certains délais légaux.
- La procédure d'injonction de payer est la voie la plus rapide et la moins coûteuse pour une créance non contestée : elle permet d'obtenir un titre exécutoire sans procès contradictoire, sur simple requête auprès du tribunal compétent.
- Le référé-provision permet, en cas de créance non sérieusement contestable, d'obtenir une décision rapide condamnant le débiteur à verser une provision, sans attendre l'issue d'une procédure au fond.
- L'assignation en paiement engage une procédure judiciaire classique, plus longue, généralement réservée aux dossiers où la créance est contestée par le débiteur.
- Le recours à un huissier de justice intervient à deux moments : pour signifier certains actes de procédure, et en aval, pour l'exécution forcée d'une décision de justice obtenue (saisie, etc.) si le débiteur ne règle toujours pas volontairement.
- Le délai de prescription limite la fenêtre pendant laquelle une action reste possible : en matière commerciale entre professionnels, ce délai est généralement de cinq ans à compter de l'exigibilité de la créance — au-delà, l'action en recouvrement n'est plus recevable.
- Le cadre légal du délai de paiement est fixé par l'article L441-10 du Code de commerce, qui plafonne à 60 jours à compter de l'émission de la facture (ou 45 jours fin de mois) le délai convenu entre professionnels, sauf dérogations sectorielles. C'est ce texte qui, en creux, définit à partir de quand un paiement est réellement "en retard" au sens légal.
Beaucoup d'entreprises font appel à un cabinet de recouvrement spécialisé pour piloter cette phase judiciaire ou pour mener un recouvrement amiable renforcé avant d'aller au contentieux — une option qui permet d'externaliser un savoir-faire juridique pointu sans mobiliser en interne des ressources sur des dossiers complexes.
Gestion des impayés persistants : quand passer à l'action avancée
Certains dossiers résistent à toutes les étapes précédentes. Structurer la réponse suppose de :
- Distinguer recouvrement amiable et recouvrement judiciaire dans le suivi : un dossier qui bascule en judiciaire change de nature (délais, coûts, issue) et doit être identifié comme tel dans le reporting.
- Envisager un plan de remboursement échelonné lorsque le client traverse une difficulté réelle mais reste de bonne foi — une solution souvent plus efficace qu'une procédure longue quand la créance reste recouvrable dans la durée.
- Suivre l'impact de ces dossiers sur le DSO global : des impayés persistants qui s'accumulent sur la balance âgée dégradent mécaniquement le DSO de l'entreprise, avec les conséquences sur le BFR et la trésorerie disponible déjà détaillées dans l'article consacré au DSO.
- Documenter chaque étape (relances envoyées, réponses reçues, actions engagées) pour disposer d'un dossier solide si une action en justice devient nécessaire.
Quand la relance ne suffit pas : le financement de facture
Lorsque les délais de paiement restent structurellement longs malgré les actions de relance, ou lorsqu'une tension de trésorerie ponctuelle doit être comblée rapidement, le financement de facture constitue une option complémentaire. Dimple, intervenu lors du webinaire, propose par exemple un financement à 100 % du montant TTC de la facture (contre une retenue de garantie de 20 % chez de nombreux factors traditionnels), généralement débloqué en moins de 48 heures — souvent le jour même.
L'éligibilité à ce type de solution repose en général sur quelques critères simples : un chiffre d'affaires minimum (500 000 € chez Dimple), une ancienneté d'au moins deux ans, et une vérification de la solvabilité du client final avant validation du financement. Deux profils d'entreprises y recourent typiquement : celles qui traversent une tension de trésorerie ponctuelle, et celles en forte croissance qui ont besoin de libérer du cash pour recruter ou investir plutôt que d'attendre l'échéance naturelle de leurs factures.
Le coût du financement de facture reste tangible et visible sur chaque opération. Celui d'un retard de paiement non traité, à l'inverse, est largement invisible : temps passé en interne sur le recouvrement, décisions repoussées par manque de trésorerie disponible, opportunités de développement non saisies. Le financement de facture ne se substitue pas à une bonne gestion du poste client — il vient la compléter lorsque les circonstances l'exigent.
Reprendre le contrôle de son poste client : la méthode en 5 étapes
Pour transformer ces constats en plan d'action, cinq étapes structurent une démarche de reprise de contrôle sur le poste client :
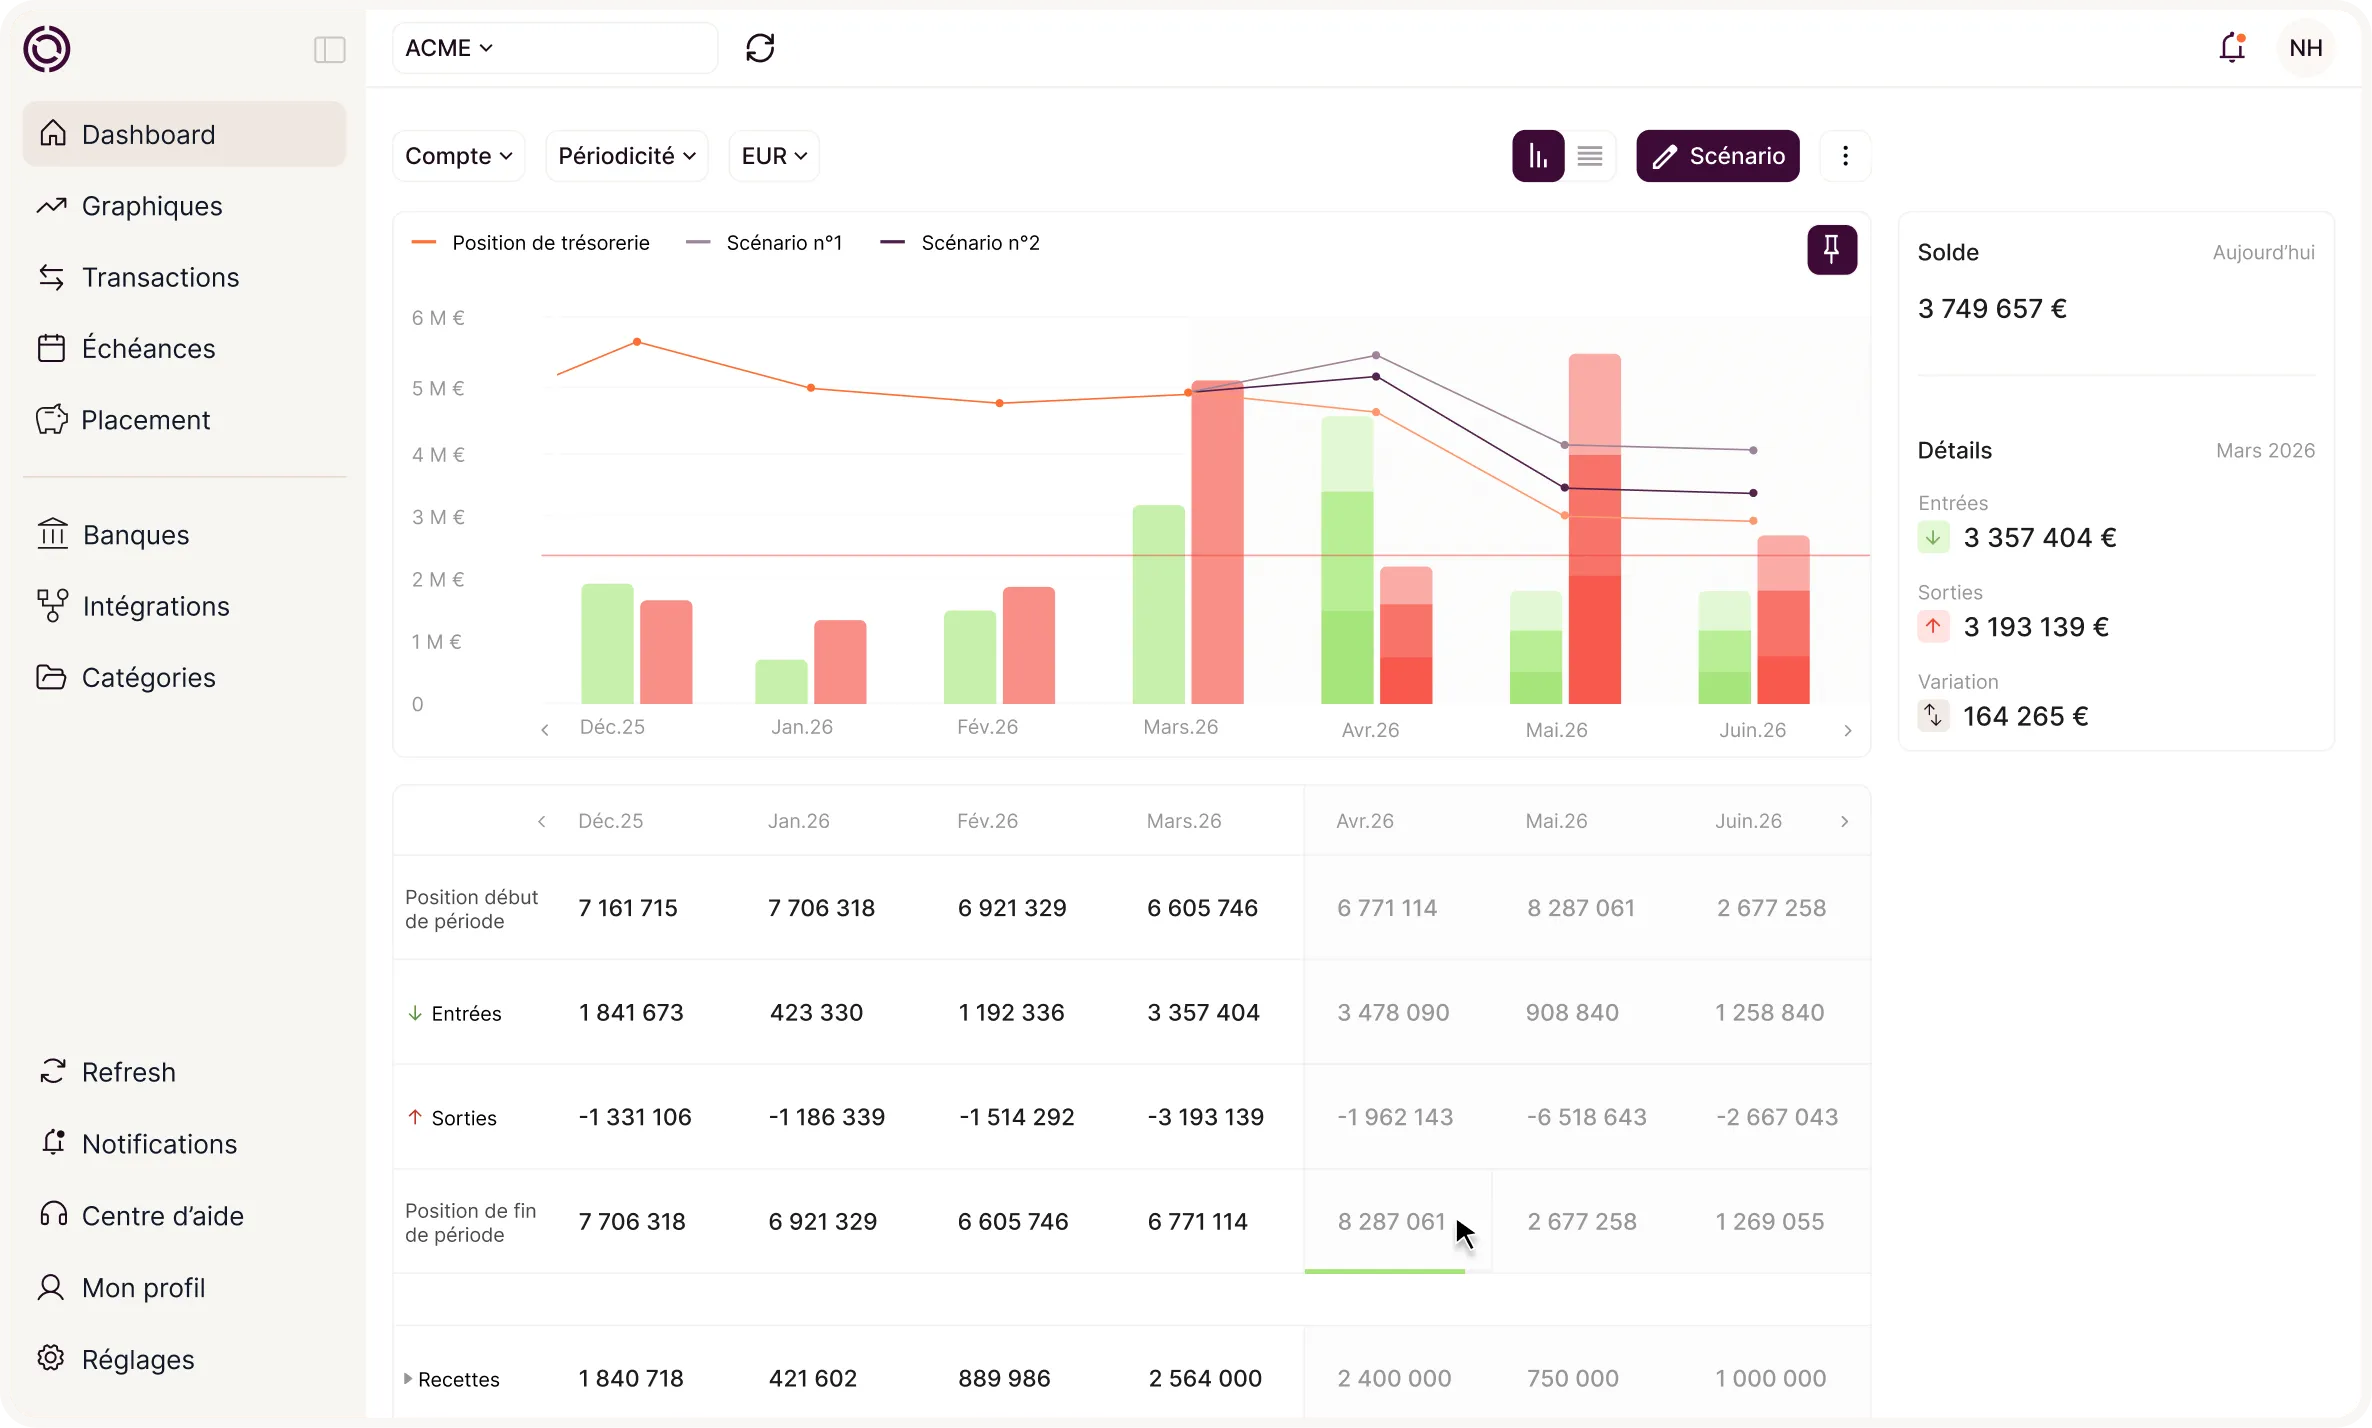
- Établir une position de trésorerie réelle, en intégrant les créances clients et les dettes fournisseurs, pas seulement les soldes bancaires.
- Projeter cette position dans le temps, en tenant compte du calendrier réel des échéances plutôt que des délais théoriques affichés sur les factures.
- Mettre en place les bonnes pratiques amont décrites plus haut, pour limiter le nombre de factures qui partent en retard.
- Structurer un processus de relance systématique — calendrier, modèles par niveau, priorisation — sans hésitation ni dramatisation.
- Activer, si besoin, des solutions de financement de facture ou un recours juridique pour sécuriser la trésorerie pendant que les actions de fond produisent leurs effets.
Pour retrouver l'intégralité des échanges, avec les exemples concrets partagés par Dimpl et les réponses aux questions posées en direct, regardez le replay du webinaire Okimia sur les délais de paiement
{{component-cta-maitrise}}