La variation du besoin en fonds de roulement (BFR) mesure l'écart entre le BFR d'un exercice et celui de l'exercice précédent. Elle indique si l'entreprise a immobilisé davantage de trésorerie, ou libéré des ressources, dans son cycle d'exploitation. Le calcul s'appuie sur trois postes du bilan : les stocks, les créances clients et les dettes d'exploitation. Cet article présente la formule, un exemple chiffré, la lecture d'une hausse, d'une baisse ou d'une variation nulle, les facteurs et les secteurs concernés, les indicateurs à suivre et les leviers d'action. Le besoin en fonds de roulement fait l'objet d'un article dédié.
Ce qu'il faut retenir sur la variation du BFR
- La variation du BFR est la différence entre le BFR de l'exercice N et celui de l'exercice N-1. Une hausse signifie que de la trésorerie a été immobilisée dans le cycle d'exploitation.
- Le BFR se calcule à partir des stocks, des créances clients et des dettes d'exploitation, à l'exclusion des dettes financières.
- Dans l'exemple de cet article, le BFR passe de 1,2 M€ à 1,6 M€, soit une variation de +400 k€, pour un chiffre d'affaires en hausse de 12,5 %.
- Les créances clients et les stocks pèsent souvent le plus lourd dans la variation, selon le modèle de l'entreprise.
- Une variation positive doit être rapprochée de la croissance de l'activité et des délais de paiement réellement constatés.
La variation du besoin en fonds de roulement désigne la différence entre le montant du BFR en début d'exercice et celui de sa clôture. Elle se lit comme un flux : elle représente la part de trésorerie absorbée, ou libérée, par le cycle d'exploitation sur la période. Pour une définition complète, voir la définition du BFR.
Le besoin en fonds de roulement correspond à l'argent dont une entreprise doit disposer pour financer son cycle d'exploitation à court terme. Il comble les décalages entre les décaissements et les encaissements liés à l'activité. Ce décalage tient à deux réalités : un client ne règle généralement pas immédiatement ses factures, et les stocks restent en place avant d'être vendus.
Le besoin doit donc être financé en attendant l'encaissement. Les moyens disponibles sont les délais négociés avec les fournisseurs, les réserves de trésorerie et, si nécessaire, les financements bancaires. Une entreprise doit ainsi assurer en permanence la couverture de son BFR.
Comment calculer la variation du BFR en pratique ?
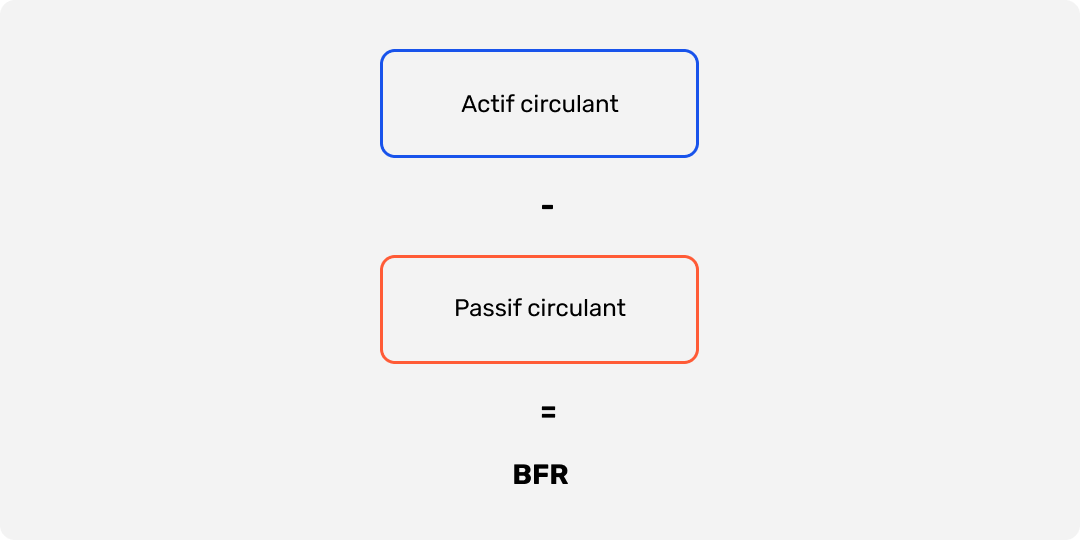
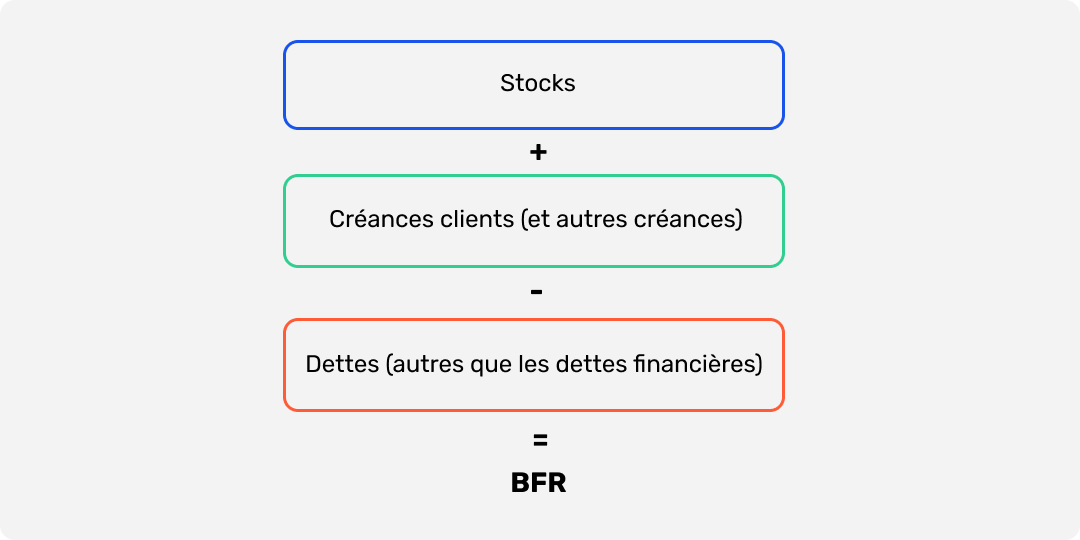
Le calcul part du bilan comptable. Le BFR se déduit de l'actif circulant et du passif circulant, hors trésorerie et hors dettes financières. La méthode complète est détaillée dans l'article sur le calcul du BFR. La formule retenue est la suivante :
BFR = Stocks + Créances clients (et autres créances) moins Dettes d'exploitation (hors dettes financières)
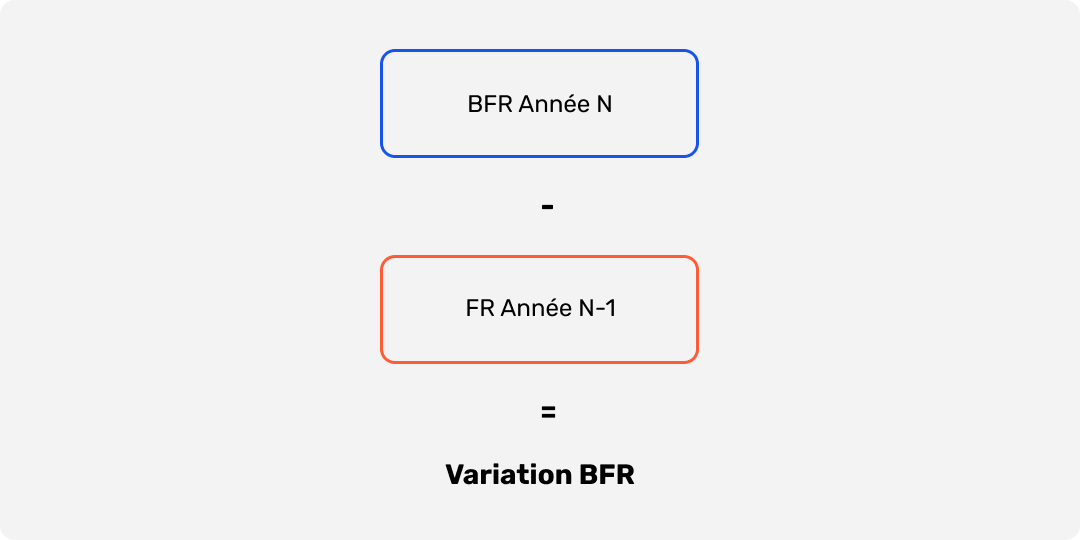
La variation se calcule ensuite par différence entre deux exercices :
Variation du BFR = BFR de l'année N moins BFR de l'année N-1
Une variation positive indique un besoin accru sur la période. Une variation négative indique un besoin réduit. Lorsque le chiffre d'affaires évolue, le signe compte davantage que la valeur brute.
Exemple chiffré : une PME de 8 M€ de chiffre d'affaires
Prenons une PME de services et de distribution, réalisant 8 M€ de chiffre d'affaires en N-1 et 9 M€ en N. Les soldes de son bilan sont les suivants, en k€. Cet exemple est illustratif, les données sont construites pour la démonstration.
Le BFR passe de 1 200 k€ à 1 600 k€. La variation est donc de +400 k€ : l'entreprise a immobilisé 400 k€ de trésorerie supplémentaires dans son cycle d'exploitation. Le BFR en jours de chiffre d'affaires, calculé comme le BFR divisé par le chiffre d'affaires puis multiplié par 365, passe de 55 jours à 65 jours.
Le chiffre d'affaires progresse de 12,5 %, alors que les créances clients augmentent de 27 %. Sur les 400 k€ de variation, 350 k€ viennent des créances clients. La première question à traiter porte donc sur les délais de règlement, plus que sur la seule croissance.
Quels facteurs font varier le BFR ?
La variation dépend de trois postes principaux : les créances clients, la gestion des stocks et les dettes fournisseurs. Ces éléments agissent directement sur les flux de trésorerie.
Créances clients
Les délais de paiement accordés aux clients allongent la récupération des liquidités. Plus les créances restent impayées, plus le besoin de financement augmente.
Conseil : réduisez les délais de paiement par des politiques adaptées, comme des remises pour paiement rapide, dont le coût doit rester inférieur au coût de financement.
Rotation des stocks
Des stocks trop importants ou une faible rotation immobilisent des ressources financières. Le ratio de rotation, égal au coût des ventes divisé par le stock moyen, permet de repérer les surplus.
Conseil : suivez ce ratio régulièrement et ajustez les approvisionnements en conséquence.
Dettes fournisseurs
Des délais négociés avec les fournisseurs peuvent alléger temporairement le besoin en trésorerie. À l'inverse, des délais trop courts augmentent le BFR. Un allongement obtenu au prix d'une relation dégradée peut toutefois coûter plus qu'il ne rapporte.
Quelles différences selon les secteurs ?
Le BFR n'a pas la même structure selon les activités. Dans la restauration ou la grande distribution, les ventes sont souvent encaissées au comptant, tandis que les fournisseurs sont payés à terme. Le BFR y est fréquemment négatif, et sa variation dépend surtout des délais fournisseurs et du niveau d'activité. La gestion de trésorerie restaurant suit les mêmes principes pour ce type d'activité.
Dans les services B2B, le BFR est généralement porté par les créances clients, qui pèsent davantage que les stocks. Une variation positive y signale le plus souvent un allongement des délais de paiement.
Dans l'industrie et la distribution de produits, les stocks et les en-cours de production occupent une place plus importante. Une variation de stock peut alors masquer une variation du chiffre d'affaires, ou l'inverse.
Ces différences imposent de comparer des entreprises au même modèle de paiement et à la même saisonnalité.
Comment interpréter une variation positive, négative ou nulle ?
L'interprétation consiste à rapprocher la variation de l'évolution de l'activité. Le sujet de l'analyse du BFR est traité dans un article dédié.
Variation du BFR positive
Une variation positive signifie que le besoin en fonds de roulement a augmenté sur la période. Deux explications principales peuvent l'expliquer :
- La croissance de l'activité a augmenté un BFR structurellement positif. La variation est alors cohérente avec le modèle, mais elle doit être financée.
- La gestion de trésorerie s'est dégradée : les créances sont recouvrées plus lentement, ou les stocks augmentent alors que l'activité reste stable. Ces inefficacités opérationnelles doivent être corrigées rapidement.
Variation du BFR négative
Une variation négative signifie que le BFR a diminué. Elle peut provenir de deux situations :
- Une baisse d'activité réduit mécaniquement le BFR lorsqu'il est structurellement positif. Dans ce cas, la baisse ne traduit pas une meilleure gestion.
- Une meilleure gestion de trésorerie : délai de recouvrement raccourci, baisse du niveau de stocks, ou délais fournisseurs maîtrisés.
Variation du BFR nulle
Une variation nulle signifie que le BFR est resté constant sur la période. Cela ne veut pas dire que tous les postes sont stables : une hausse des créances peut compenser une baisse des stocks. Il faut donc analyser chaque poste séparément.
Quels indicateurs suivre en parallèle ?
La variation du BFR gagne en lisibilité lorsqu'elle est suivie avec quelques indicateurs complémentaires :
- Le DSO, ou délai moyen de paiement clients, se calcule en divisant les créances clients par le chiffre d'affaires TTC, puis en multipliant par 365. Il mesure le délai réel de règlement.
- Le DPO, ou délai moyen de paiement fournisseurs, se calcule en divisant les dettes fournisseurs par les achats TTC, puis en multipliant par 365. Il mesure le délai effectivement accordé.
- La rotation des stocks se calcule en divisant le coût des ventes par le stock moyen. Un ralentissement signale un stock qui s'accumule.
- Le BFR en jours de chiffre d'affaires se calcule en divisant le BFR par le chiffre d'affaires, puis en multipliant par 365. Il permet de comparer des exercices de tailles différentes.
Le DSO et le DPO se calculent à partir des factures et des échéances réelles, et non seulement à partir des soldes de clôture. La trésorerie nette se déduit du fonds de roulement net global (FRNG) moins le BFR : cette comparaison montre si le financement permanent couvre le besoin d'exploitation.
Quelles situations critiques et quelles mesures correctives ?
Une variation positive devient problématique lorsqu'elle se répète alors que l'activité stagne, ou lorsqu'elle est financée par des découverts et des lignes de crédit de court terme. Le risque est une tension de trésorerie : des échéances fournisseurs et sociales à payer avant l'encaissement des créances. Les effets sur la trésorerie sont détaillés dans l'article BFR et trésorerie.
Les signaux d'alerte sont un DSO qui s'allonge d'un trimestre à l'autre, une rotation des stocks qui ralentit, et un recours croissant aux découverts pour financer des charges courantes.
Plusieurs mesures sont possibles, avec des coûts différents : relances structurées et échéancier de recouvrement, révision des conditions de paiement, réduction des stocks dormants, négociation de délais fournisseurs, ou recours à l'affacturage ou à l'escompte de créances. Chaque option doit être évaluée sur son coût financier et son effet sur les relations clients et fournisseurs.
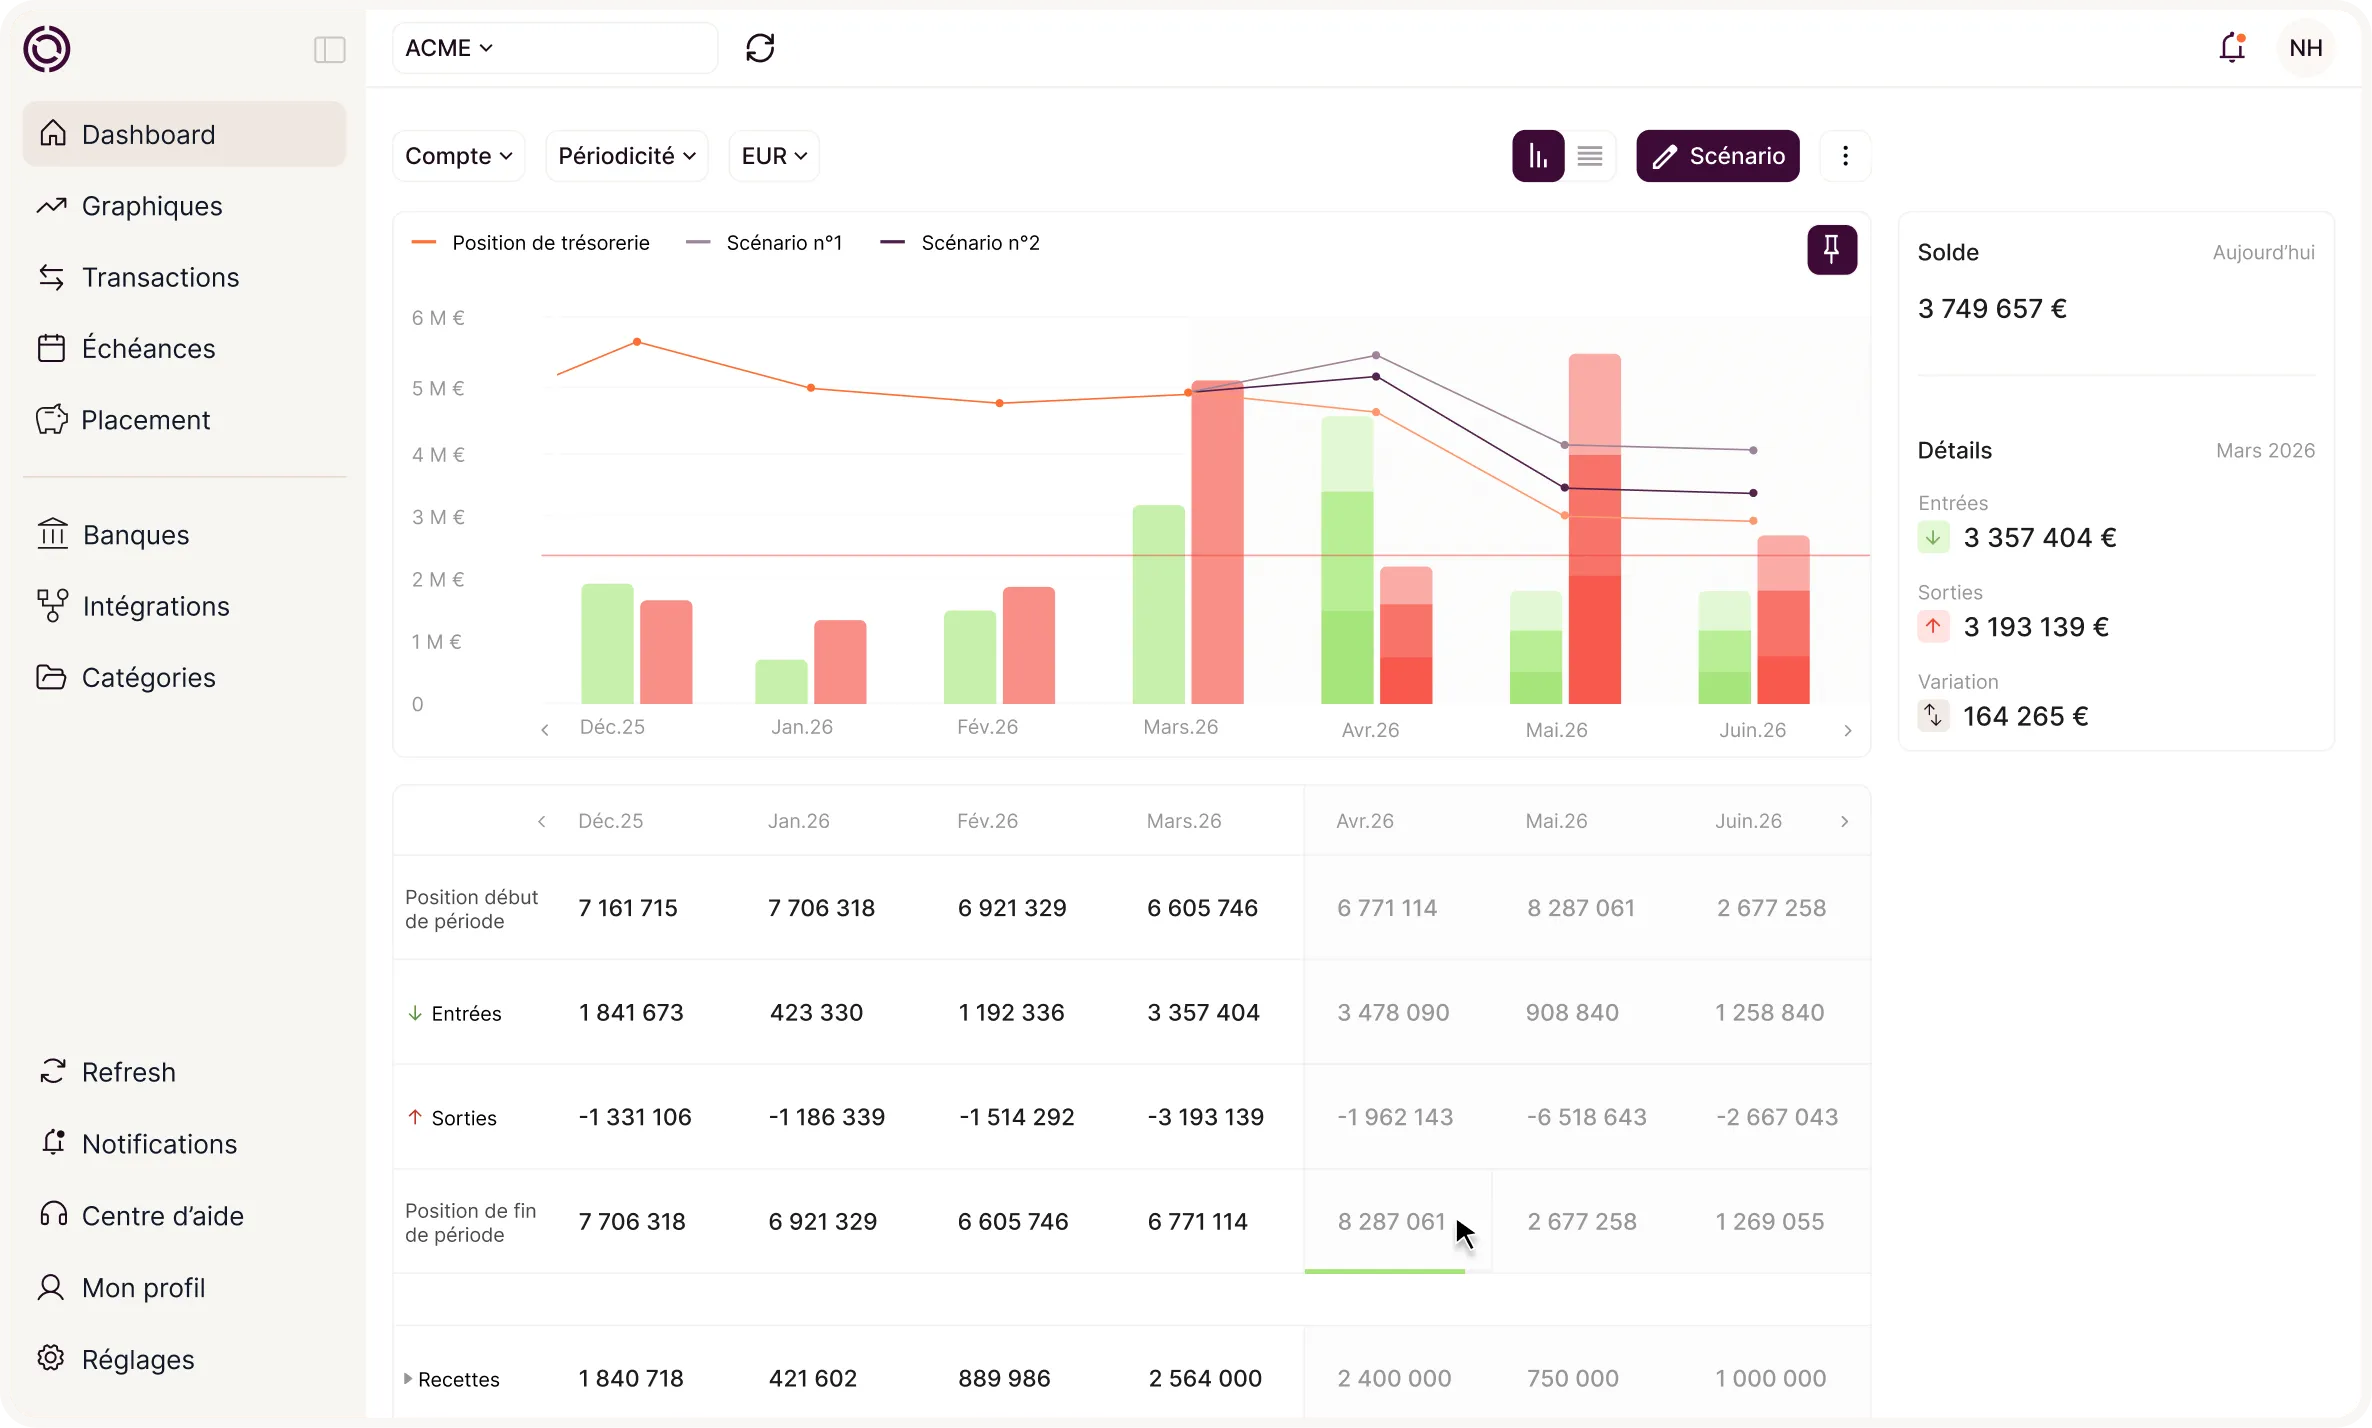
Un plan de trésorerie mensuel, établi à partir des échéances réelles, permet de mesurer l'effet de chaque mesure avant qu'elle n'apparaisse sur le solde bancaire. Un prévisionnel de trésorerie qui intègre les factures non réglées permet de voir cet effet plusieurs semaines à l'avance.
Comment optimiser la variation du BFR ?
Les leviers agissent sur les trois postes du calcul. Chacun a une contrepartie.
- Créances clients : fixer des conditions de paiement claires dès la facturation, relancer selon un calendrier, et proposer une remise pour paiement anticipé si son coût reste inférieur au coût de financement. La contrepartie est une marge réduite sur les ventes concernées.
- Stocks : définir des niveaux cibles par référence, retirer les références peu rotatives et aligner les approvisionnements sur les prévisions. La contrepartie est le risque de rupture si le stock devient trop faible.
- Dettes fournisseurs : négocier des délais en cohérence avec le cycle de l'entreprise, dans le respect des délais légaux applicables. La contrepartie est une dégradation possible de la relation si les retards deviennent réguliers.
Le pilotage au quotidien de ces leviers est détaillé dans l'article sur la gestion du BFR. Une revue mensuelle des trois postes, rapprochée du chiffre d'affaires, évite de découvrir l'effet d'une dégradation lors de la clôture annuelle.
Pourquoi la variation du BFR affecte-t-elle les cash-flows prévisionnels ?
Le cash-flow prévisionnel représente l'ensemble des flux de trésorerie générés par l'activité d'une entreprise sur une période donnée. Les analystes financiers l'observent pour apprécier la solvabilité et la pérennité d'une société.
Dans ce cadre, le concept de BFR normatif permet d'estimer un besoin en fonds de roulement cible, ajusté aux particularités de l'entreprise et à ses hypothèses de croissance.
Calculé à partir du résultat net, le cash-flow lié aux opérations fait la synthèse entre la mesure de la rentabilité et l'aptitude de l'entreprise à optimiser :
- son cycle d'exploitation ;
- ses délais de paiement ;
- sa gestion des stocks.
Cash-flow lié aux opérations = Résultat net de l'exercice + Dotations aux amortissements, dépréciations et provisions moins Reprises sur dépréciations et provisions moins Résultat exceptionnel moins Variation du BFR
Cette présentation est simplifiée, les retraitements exacts dépendant du référentiel comptable appliqué. Le résultat net mesure la profitabilité sur la période. Le cash-flow lié aux opérations reflète les flux réels de trésorerie, il est donc directement influencé par la variation du BFR.
Erreurs fréquentes et limites
Mélanger HT et TTC. Le DSO devient incohérent avec les délais constatés sur les factures. La correction consiste à retenir un référentiel unique pour l'ensemble du calcul et à le documenter.
Comparer deux clôtures sans tenir compte de la saisonnalité. Une entreprise dont l'activité se concentre sur un trimestre peut afficher une variation inverse d'un exercice à l'autre. La correction consiste à calculer le BFR mensuellement, ou à le moyenner sur douze mois.
Oublier les dettes sociales et fiscales. Les salaires, les charges sociales et la TVA à décaisser font partie des dettes d'exploitation. Les omettre surestime le BFR. La correction consiste à les intégrer au calcul.
Lire la variation sans le chiffre d'affaires. Une variation de +400 k€ n'a pas le même sens pour une entreprise dont l'activité croît de 12,5 % et pour une entreprise dont l'activité stagne. La correction consiste à rapporter le BFR en jours de chiffre d'affaires.
La variation calculée sur les bilans de clôture donne une photographie de fin d'exercice. Elle ne montre pas les pics intra-annuels, qui peuvent être plus contraignants pour la trésorerie. Le calcul peut être réalisé dans un tableur à partir du bilan et du grand livre, mais il devient fragile lorsque les données sont réparties entre plusieurs banques, plusieurs entités et plusieurs outils.
Conclusion
Calculez la variation du BFR à chaque clôture, rapprochez-la de l'évolution du chiffre d'affaires et analysez chaque poste séparément. Suivez le DSO, le DPO et la rotation des stocks pour identifier la cause d'une hausse avant qu'elle ne pèse sur la trésorerie.
{{component-cta-maitrise}}