La réforme de la facturation électronique ne se résume pas à un changement de format. Pour les entreprises, elle repose sur un fonctionnement précis, avec des plateformes agréées au cœur du dispositif. Ce sont elles qui structurent la réception, l’émission et la transmission des factures électroniques.
Pour une direction financière, le sujet ne se limite donc pas à être conforme. Il faut comprendre le rôle des plateformes agréées, leur place dans le parcours de facturation, le périmètre des opérations concernées, le calendrier applicable à son entreprise et ses conséquences sur le cycle achat, la tenue des comptes fournisseurs et le pilotage de trésorerie.
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être capables de recevoir des factures électroniques. L’émission suit un calendrier progressif, selon la taille de l’entreprise. Mais au-delà de l’échéance réglementaire, l’enjeu réel est opérationnel : comment recevoir, traiter, intégrer et exploiter ces factures sans perdre en maîtrise financière ?
Dans cet article, nous faisons le point sur les objectifs de la réforme, sur le fonctionnement des plateformes agréées, sur les opérations concernées et sur leur impact concret dans le cycle achat.
Ce qu’il faut retenir sur la réforme de la facturation électronique
- Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques.
- Les grandes entreprises et les ETI doivent aussi émettre leurs factures au format électronique depuis cette date.
- Les PME et les micro-entreprises seront concernées par l’obligation d’émission à partir du 1er septembre 2027.
- La réforme ne concerne pas tous les flux de la même manière : les opérations B2B, B2C et internationales ne suivent pas le même traitement.
- Les plateformes agréées jouent un rôle central dans la réception, la transmission et la circulation des données de facturation.
- La conformité ne suffit pas : les entreprises doivent aussi adapter leurs circuits internes, leurs validations et leur pilotage de trésorerie.
Pourquoi cette réforme ? Objectifs et nouvelles obligations
Quels objectifs poursuit la réforme ?
La réforme vise principalement à lutter contre la fraude à la TVA, à moderniser les échanges commerciaux entre professionnels et à améliorer le suivi des transactions par l’administration fiscale. En imposant un format structuré et une transmission par un canal encadré, l’État dispose de données plus fiables sur les opérations réalisées entre entreprises.
Pour l’entreprise, ces objectifs se traduisent par un changement concret : une facture ne circule plus librement par e-mail ou dans un espace partagé, mais suit un parcours tracé et standardisé.
Quelles obligations et quelles sanctions ?
Les obligations portent sur la réception, l’émission et, pour certaines opérations, la transmission de données de transaction et de paiement. Le non-respect de l’obligation d’émission ou de réception peut être sanctionné par une amende calculée par facture non conforme et plafonnée chaque année. Les montants et les étapes de mise en demeure évoluent avec les textes : ils doivent être vérifiés auprès de l’administration avant toute décision. Attendre l’échéance pour préparer ses processus expose donc à des risques financiers, mais aussi à des ruptures dans le cycle achat.
Plateforme agréée : définition, rôle et fonctionnement
Qu’est-ce qu’une plateforme agréée ?
Une plateforme agréée est un intermédiaire autorisé à traiter les factures électroniques dans le cadre de la réforme. Elle permet de transmettre les factures dans un cadre sécurisé, conforme aux exigences réglementaires, et de faire circuler les données entre les acteurs concernés.
Concrètement, elle joue un rôle central dans :
- la réception des factures électroniques ;
- leur transmission vers les bons destinataires ;
- la collecte et la circulation des données de facturation ;
- le respect des obligations liées à la réforme ;
- l’intégration des flux dans les outils de gestion.
Pour les entreprises, la plateforme agréée n’est donc pas un simple outil technique. C’est un maillon structurant du traitement des factures.
Pourquoi les plateformes agréées sont-elles au cœur de la réforme ?
La réforme a été pensée pour sécuriser et standardiser les flux de facturation. Les plateformes agréées permettent précisément cela : elles assurent un passage par un canal encadré, plutôt qu’un échange libre et non structuré entre entreprises.
C’est un changement important, car il permet :
- une meilleure traçabilité des factures ;
- une circulation plus fiable des données ;
- une exploitation plus propre des informations comptables ;
- un meilleur pilotage des obligations fiscales ;
- une réduction des manipulations manuelles.
En pratique, cela veut dire qu’une facture électronique n’est plus seulement un fichier transmis. C’est un flux encadré, tracé et structuré, qui doit s’intégrer correctement dans votre organisation financière.
Comment choisir sa plateforme agréée ?
Le choix ne doit pas reposer uniquement sur le prix par facture. Les offres varient selon le volume de factures, le nombre de fonctionnalités incluses (réception, émission, transmission des données, archivage), la qualité des connecteurs avec l’ERP et la gestion des exceptions. Il est utile de demander une description précise du périmètre inclus, des délais de mise en service et du support proposé, puis de tester le flux sur un échantillon de factures réelles avant la bascule.
Réforme de la facturation électronique : ce qui change pour les entreprises
Une obligation progressive selon la taille de l’entreprise
Le calendrier de la réforme reste progressif.
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également émettre leurs factures sous format électronique depuis cette date.
À partir du 1er septembre 2027, cette obligation d’émission s’étendra aux PME et aux micro-entreprises. Les règles de transmission des données de transaction et de paiement suivent un calendrier distinct, qu’il faut également anticiper.
Cette montée en charge progressive laisse du temps aux organisations. Mais ce temps doit être utilisé pour préparer les processus, choisir les bons outils et organiser le traitement des factures au sein de l’entreprise.
Une nouvelle logique de circulation des factures
Avec la réforme, le fonctionnement change en profondeur, car la dématérialisation des factures devient la règle. Il ne s’agit plus simplement d’envoyer une facture par e-mail ou de la déposer dans un espace partagé. Le flux passe par une plateforme agréée, qui assure la conformité et la transmission de la donnée.
Pour les entreprises, cela signifie qu’il faut repenser :
- l’entrée des factures ;
- leur validation ;
- leur comptabilisation ;
- leur archivage ;
- leur exploitation dans les outils de trésorerie.
Ce point est essentiel : la plateforme agréée ne remplace pas votre organisation interne. Elle la structure. Encore faut-il que vos processus soient prêts à absorber ce changement.
Périmètre des opérations concernées par la réforme
Les opérations B2B entre entreprises assujetties à la TVA
Le cœur de la réforme concerne les échanges entre entreprises établies en France et assujetties à la TVA. Dans ce cadre, la facture électronique devient le mode de traitement de référence.
Pour les directions financières, cela signifie que les flux fournisseurs et clients entre professionnels doivent être intégrés dans un circuit structuré, conforme et traçable. C’est le périmètre le plus direct de la réforme, et celui qui impacte le plus fortement le cycle achat.
Les opérations B2C
Les ventes à des particuliers ne suivent pas le même traitement que les opérations B2B. Elles ne relèvent pas du même circuit de facture électronique au sens strict.
Pour les entreprises qui combinent clients professionnels et particuliers, il faut donc bien distinguer les flux. Cette distinction est essentielle pour éviter de traiter tous les documents de la même manière dans les outils de gestion et dans l’organisation interne.
Les opérations internationales
Les opérations avec des clients établis à l’étranger ne relèvent pas non plus du même traitement que les factures B2B domestiques. Elles doivent être identifiées à part pour appliquer le bon mode de transmission des données.
C’est un point important pour les entreprises qui travaillent à la fois avec des partenaires français et étrangers : le périmètre de la facture électronique ne se superpose pas automatiquement à l’ensemble des flux commerciaux.
La logique à retenir
La réforme ne s’applique donc pas de façon uniforme à tous les types d’opérations. Elle distingue :
- les factures entre entreprises françaises assujetties à la TVA ;
- les opérations avec des particuliers ;
- les opérations internationales.
Pour une direction financière, cette distinction est essentielle car elle conditionne le bon traitement des flux et la bonne organisation du cycle achat.
Quel est l’impact des plateformes agréées sur le cycle achat ?
Une réception plus fluide, mais un traitement à organiser
Le premier impact concerne le cycle achat.
Quand les factures arrivent plus rapidement et dans un format standardisé, la réception devient plus fluide. Mais cela ne suffit pas à améliorer le pilotage. La facture doit encore être contrôlée, validée, rapprochée et intégrée aux comptes.
Les gains attendus sont concrets : moins de saisies manuelles, des délais de traitement raccourcis et des échanges sécurisés avec les fournisseurs. Encore faut-il les mesurer : part de factures traitées sans ressaisie, délai moyen entre réception et validation, part de factures payées dans les délais.
En pratique, les plateformes agréées accélèrent l’entrée du flux, mais elles déplacent aussi les points de vigilance vers :
- la validation interne ;
- le rapprochement commande / réception / facture ;
- le lettrage ;
- l’imputation comptable ;
- la décision de paiement.
Autrement dit, la plateforme traite la circulation de la facture, mais c’est toujours votre organisation qui traite la décision financière.
Un encours fournisseur plus fiable
L’un des bénéfices majeurs de la réforme est l’amélioration de la visibilité sur les dettes fournisseurs.
Aujourd’hui, dans de nombreuses entreprises, les factures sont enregistrées avec un décalage. Cela crée un écart entre la dette réelle et la dette comptable. Avec une facture électronique structurée, reçue via une plateforme agréée, ce décalage doit se réduire.
Le compte fournisseur devient plus sincère. L’encours apparaît plus tôt. La dette est mieux reflétée dans les comptes. Pour une direction financière, c’est un gain de fiabilité, à condition d’accepter que les chiffres remontent plus vite et parfois plus franchement.
Un meilleur pilotage des échéances
Les plateformes agréées ne servent pas seulement à faire circuler les factures. Elles participent aussi à la circulation des données utiles au pilotage.
L’échéance d’une facture devient une information plus directement exploitable, notamment pour suivre les délais de paiement des factures fournisseurs. Cela facilite :
- la projection des décaissements ;
- le suivi du besoin en fonds de roulement ;
- la priorisation des paiements ;
- l’anticipation des tensions de trésorerie.
Pour une entreprise, cela ouvre la voie à une gestion plus fine du cash, à condition de connecter la donnée de facturation aux bons outils de pilotage.
Plateforme agréée et trésorerie : pourquoi le sujet dépasse la conformité
Une facture reçue n’est pas une facture pilotée
C’est sans doute le point le plus important.
Recevoir une facture électronique via une plateforme agréée n’est qu’une première étape. Le véritable enjeu est d’en faire une donnée de trésorerie exploitable.
Une facture utile à la direction financière doit pouvoir :
- être identifiée ;
- être comptabilisée ;
- être validée ;
- être rapprochée ;
- être intégrée dans le prévisionnel de trésorerie.
Sans cela, la réforme reste un sujet réglementaire. Avec cela, elle devient un levier de pilotage.
Un risque de décalage si l’organisation interne n’est pas prête
La réforme peut créer un faux sentiment de modernisation. Une entreprise peut être conforme sur le plan technique tout en restant inefficace sur le plan opérationnel.
C’est le cas si :
- les factures arrivent dans un circuit mal défini ;
- les validations restent lentes ;
- les écritures sont ressaisies ;
- les échéances ne nourrissent pas le prévisionnel ;
- la trésorerie reste pilotée manuellement.
Dans ce cas, la plateforme agréée n’est qu’un canal. Elle ne corrige pas à elle seule les dysfonctionnements de processus.
Comment préparer votre entreprise à la réforme ?
Pour une TPE ou une PME, la démarche tient en quelques étapes : choisir sa plateforme agréée, vérifier la compatibilité avec son logiciel comptable, former les personnes qui valident les factures, puis tester le flux avant la date d’émission de 2027. Il est recommandé de planifier ces étapes avec son expert-comptable, car une partie du paramétrage dépend du plan comptable et des habitudes de validation.
Cartographier les flux de factures
Le premier réflexe consiste à cartographier vos flux entrants et sortants. Il faut savoir :
- où arrivent les factures ;
- qui les traite ;
- qui les valide ;
- combien de temps elles restent en attente ;
- comment elles sont intégrées aux comptes.
Cette étape est indispensable pour identifier les points de blocage avant la mise en conformité.
Vérifier la compatibilité des outils
Vos outils internes doivent être capables de dialoguer avec la logique des plateformes agréées.
Cela suppose de vérifier :
- la compatibilité avec votre ERP ;
- la qualité du mapping comptable ;
- la capacité d’intégration des données ;
- la gestion des exceptions ;
- l’alimentation de votre trésorerie prévisionnelle.
Revoir vos circuits de validation
Le traitement des factures ne doit pas se limiter à leur réception. Il faut aussi revoir qui valide quoi, à quel moment, et selon quelles règles.
Si la validation reste lente, le gain de la réforme sera limité. C’est souvent là que se crée la vraie friction opérationnelle.
Connecter la facturation à la trésorerie
C’est ici qu’un outil de pilotage de trésorerie devient réellement stratégique.
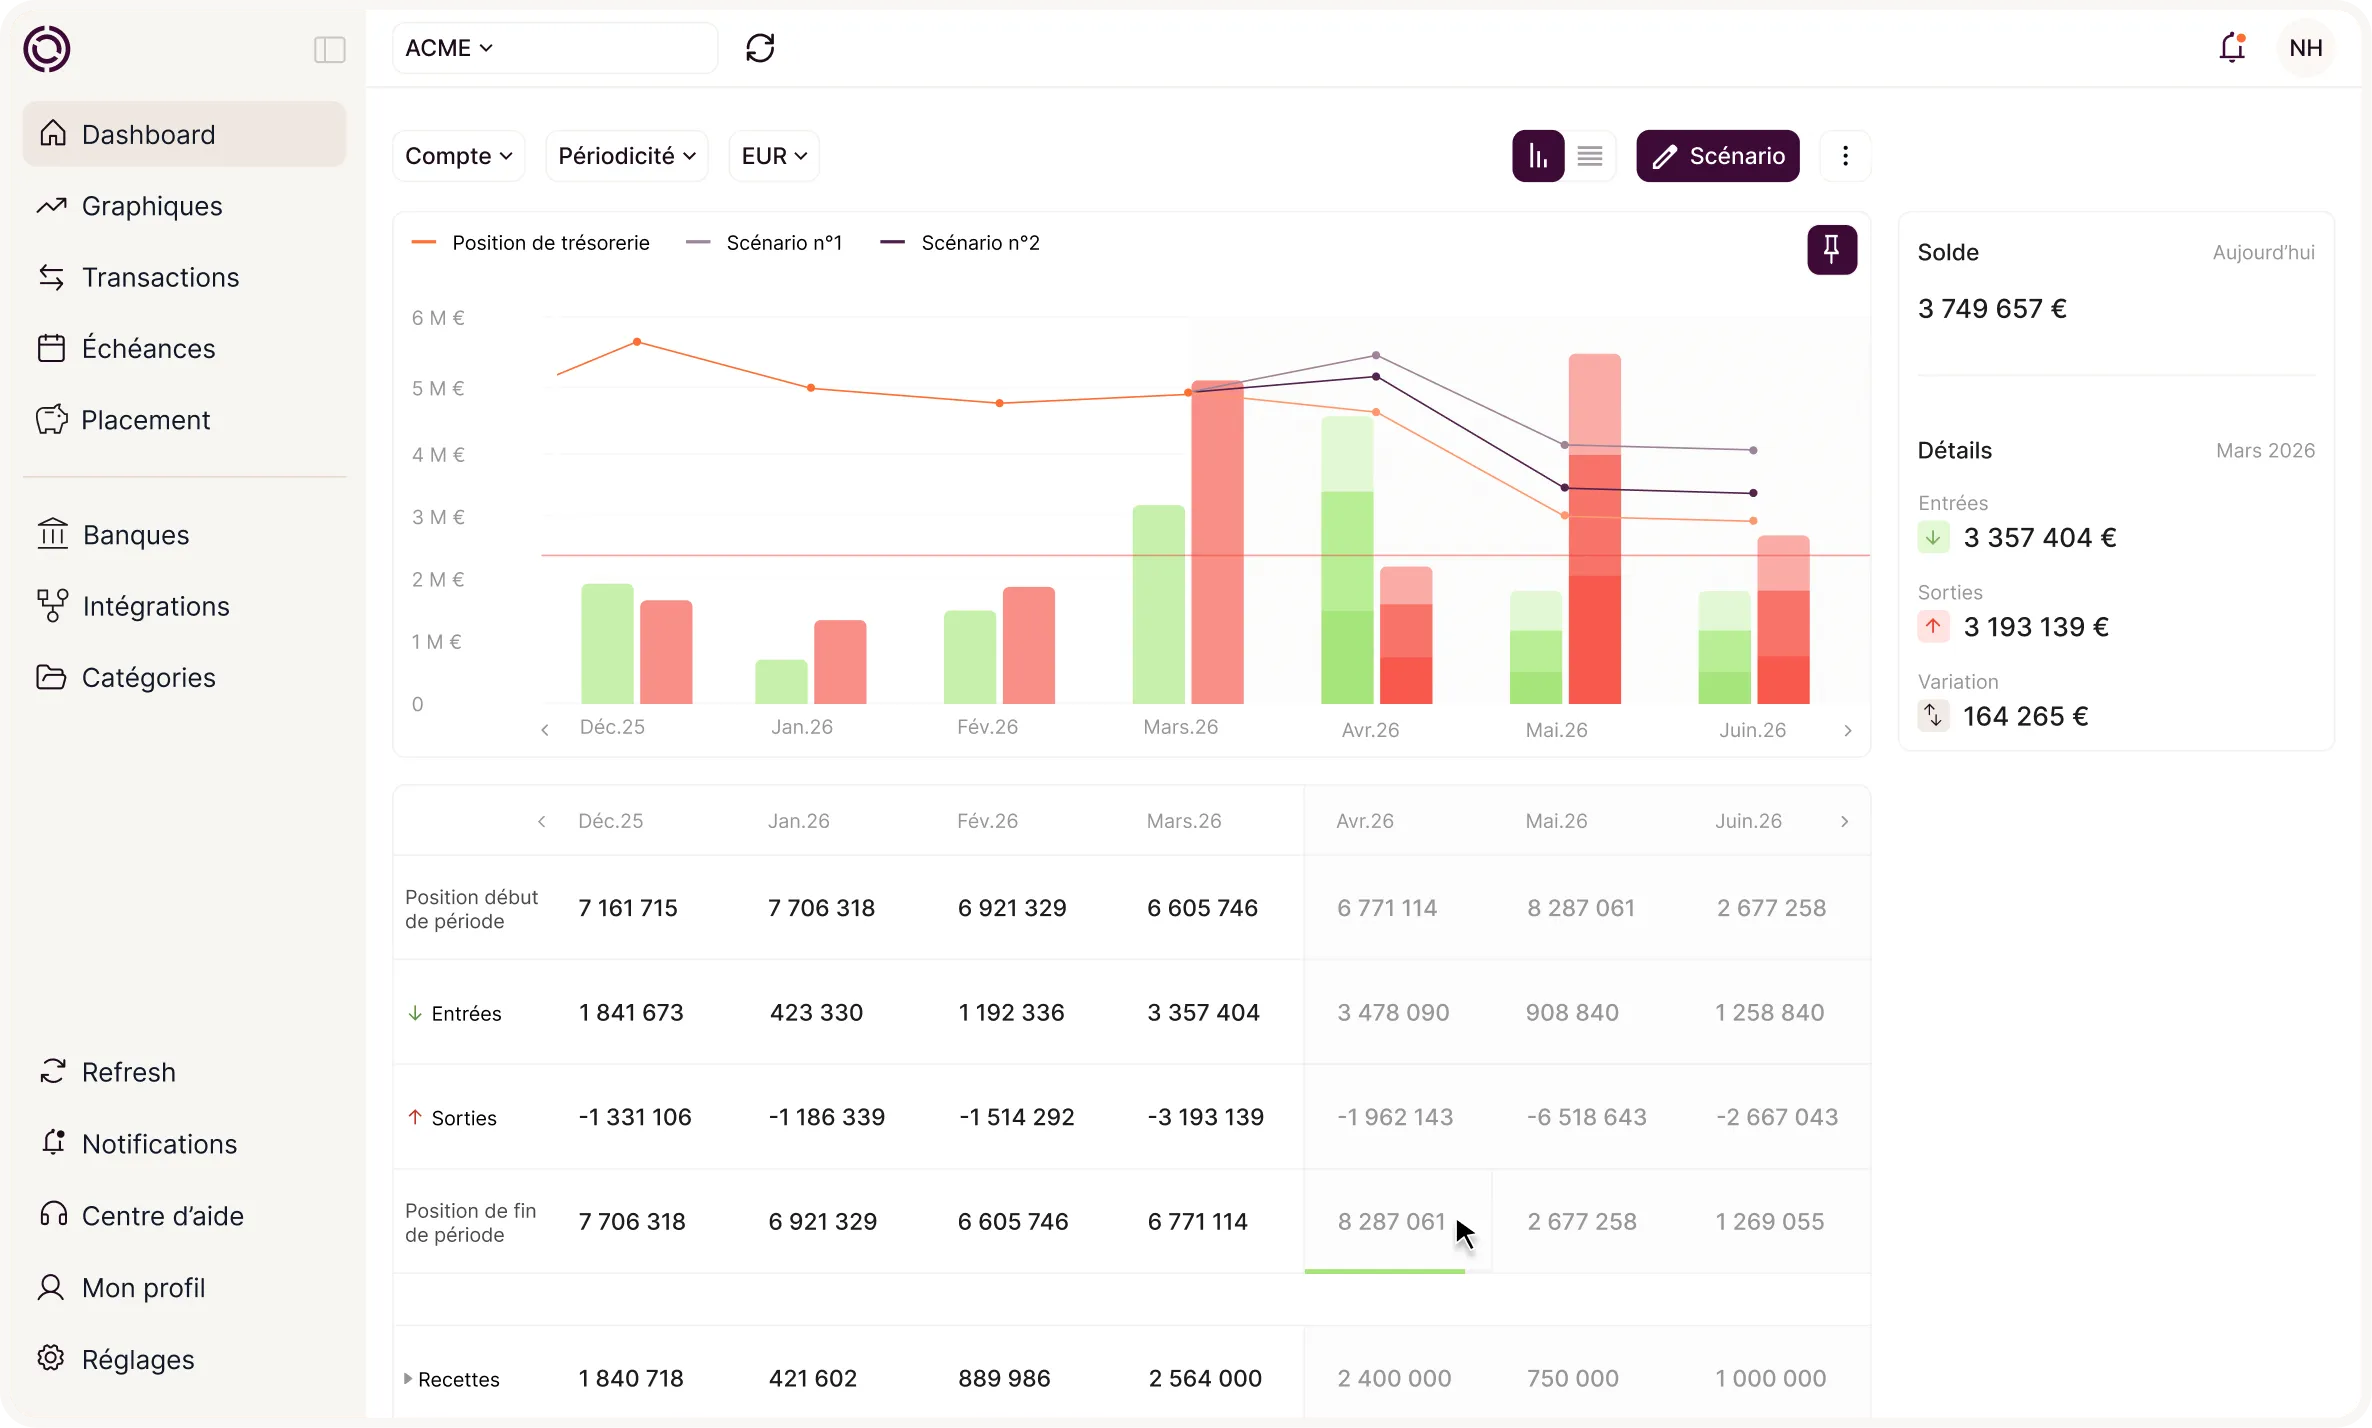
Avec Okimia, vous pouvez relier les factures reçues à vos projections de trésorerie pour mieux anticiper les décaissements, suivre vos échéances et gagner en visibilité sur le cash.
La plateforme agréée structure le flux. Okimia vous aide à l’exploiter.
Ce qu’il faut retenir sur les plateformes agréées
Le rôle central des plateformes agréées
Les plateformes agréées sont au cœur de la réforme de la facturation électronique. Elles assurent la circulation des factures, la conformité des échanges et la standardisation des données.
Un impact direct sur le cycle achat
Pour les directions financières, le principal enjeu est dans le cycle achat :
- meilleure visibilité de la dette fournisseur ;
- réduction des décalages de saisie ;
- amélioration du suivi des échéances ;
- plus grande fiabilité des comptes.
Une réforme à lire aussi par type d’opération
La réforme ne doit pas être pensée seulement par type d’entreprise, mais aussi par type d’opération. B2B, B2C et international ne suivent pas les mêmes règles de traitement. C’est cette lecture croisée qui permet d’organiser correctement les flux et d’éviter les erreurs de qualification.
Une opportunité de pilotage, pas seulement de conformité
La réforme ne doit pas être abordée comme un simple projet de transmission de factures. Elle doit être pensée comme une opportunité de structurer le traitement fournisseur et d’améliorer le pilotage de la trésorerie.
{{component-cta-maitrise}}
FAQ sur les plateformes agréées et la facturation électronique
Qu’est-ce qu’une plateforme agréée en facturation électronique ?
C’est un intermédiaire autorisé qui permet de transmettre et de recevoir des factures électroniques dans le cadre de la réforme, tout en respectant les exigences réglementaires.
Toutes les entreprises doivent-elles utiliser une plateforme agréée ?
Oui, les entreprises assujetties à la TVA doivent passer par ce fonctionnement pour recevoir, puis émettre selon le calendrier de la réforme.
Une plateforme agréée suffit-elle à être conforme ?
Non. La plateforme est un maillon essentiel, mais l’entreprise doit aussi adapter ses processus internes, ses validations, sa comptabilité et son pilotage de trésorerie.
Quelles sont les dates clés pour une PME ?
Les PME et micro-entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et émettre à partir du 1er septembre 2027. Le calendrier applicable à chaque situation doit être vérifié auprès de l’administration fiscale.
Que risque une entreprise qui ne se conforme pas ?
Le non-respect des obligations peut entraîner une amende par facture non conforme, plafonnée chaque année. Les montants et les modalités de mise en demeure doivent être vérifiés dans les textes en vigueur.
Quel est l’intérêt d’intégrer les factures à un outil de trésorerie ?
Cela permet de transformer un flux conforme en donnée exploitable pour anticiper les décaissements, mieux suivre les échéances et piloter le cash avec plus de fiabilité.