Depuis la pandémie de COVID-19, on note une contraction de 3,4 % du PIB mondial et une baisse de 8,5 % des échanges en termes réels en 2020, plongeant de nombreuses PME dans des difficultés financières significatives.
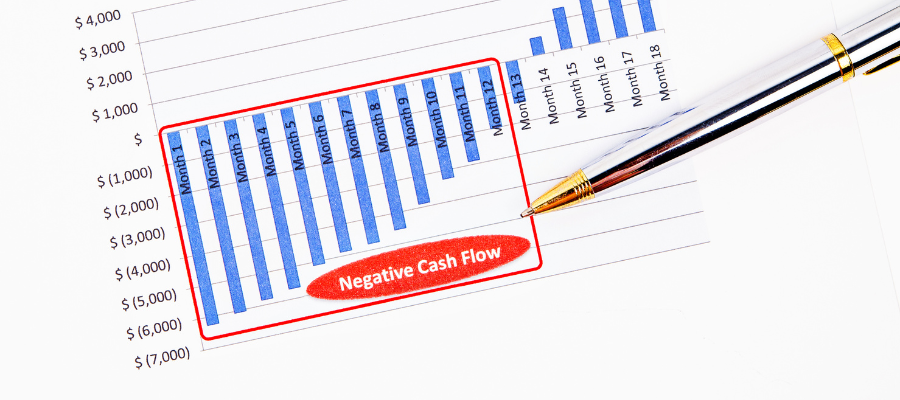
Une trésorerie négative, situation où les sorties d'argent surpassent les entrées, indique que les ressources financières disponibles ne suffisent pas à couvrir les dépenses courantes. Cette condition financière délicate peut être le résultat de multiples facteurs comme le non-paiement par un client ou des dépenses imprévues.
La gestion de trésorerie efficace influence la capacité d'une entreprise à maintenir ou à accroître ses opérations, et ainsi à éviter une trésorerie négative. Pour maîtriser les bases, consultez notre guide sur le calcul trésorerie. Quelles sont les habitudes à prendre pour éviter cette situation ? Quelles solutions pour une trésorerie négative ? On répond à vos questions dans cet article.
Quand peut-on parler d'une trésorerie nette négative ?
Une trésorerie négative signifie que les ressources financières d'une entreprise ne suffisent plus à couvrir ses dépenses courantes. Ces dernières peuvent être les charges, les salaires, les remboursements de dettes, et les achats de fournitures.
Cette situation peut être provoquée par plusieurs éléments, notamment le non-paiement par un client ou des sorties d'argent imprévues à la suite d'un incident, mettant ainsi l'entreprise « dans le rouge ».
Les causes sont rarement isolées. Un simple décalage entre encaissements et décaissements peut suffire à créer un déficit, même dans une entreprise rentable. Les principaux déclencheurs sont les retards de paiement d'un client, une mauvaise gestion des stocks qui immobilise de la trésorerie, un besoin en fonds de roulement (BFR) trop élevé, l'absence de suivi de la trésorerie active comme de la trésorerie passive, et les dépenses imprévues. Lorsque le fonds de roulement net global (FRNG) ne couvre plus le BFR, la trésorerie se tend mécaniquement.
L'impact d'une gestion de trésorerie déficiente sur la situation financière d'une entreprise limite la capacité de l'entreprise à acquérir des biens ou des services essentiels à sa production.
Cela peut également conduire à la dépendance envers les banquiers et les fournisseurs. Cela entraîne une perte de contrôle sur la gestion financière et peut affecter négativement la réputation de l'entreprise.
Une gestion proactive permet de prévenir une trésorerie négative. Cela inclut le calcul trésorerie nette qui se détermine par la différence entre le fonds de roulement et le besoin en fonds de roulement, ainsi que la mise en place d'un bilan de trésorerie efficace pour suivre les mouvements financiers.
Pour affiner encore cette analyse, il est utile d'intégrer le calcul dotation amortissement afin d'évaluer l'usure des immobilisations et leur impact sur la capacité d'autofinancement.
Pour approfondir votre gestion de trésorerie, vous pouvez utiliser notre Modèle Excel gratuit : Plan de trésorerie. Construisez votre prévisionnel en 4 étapes simples, un outil indispensable pour une gestion financière proactive.
Face à une crise soudaine, il faut réagir vite. Vous pouvez annuler ou reporter les dépenses non essentielles, obtenir une facilité de caisse auprès des banques, maximiser la récupération des règlements clients, et utiliser l'affacturage pour améliorer la liquidité.
Il est impératif de travailler sur la rentabilité et la diversification du portefeuille client pour garantir une trésorerie stable et positive.
{{component-cta-plan-de-tresorerie}}
Gestion et trésorerie négative
Notez qu'une trésorerie passive bien gérée est cruciale pour la santé financière d'une entreprise. Elle représente les dettes à court terme et comprend des éléments comme les découverts autorisés, les facilités de caisse, et les échéances de prêts à court terme.
Contrairement à la trésorerie passive, la trésorerie active reflète les liquidités disponibles et facilement mobilisables. Cela inclut les soldes en banque, l'encaisse, les placements à court terme, et les créances clients à percevoir rapidement. Ainsi, une surveillance régulière permet d'assurer la stabilité financière de l'entreprise.
Pour en savoir plus, découvrez l'article Okimia sur la trésorerie passive.
Les conséquences d'une trésorerie négative
Une trésorerie négative peut entraîner des retards de paiement, des impayés, et des litiges avec les fournisseurs. Cette situation peut compromettre la réputation, la productivité et les perspectives de croissance d'une entreprise.
L'incapacité de payer les fournisseurs ou les employés peut entraîner la rupture de partenariats cruciaux et la démotivation, voire la perte du personnel.
Cela peut également mener à une perte de clients, car sans liquidités suffisantes, il devient difficile de fournir des biens et services de qualité.
Les taux d'intérêt sur les dettes peuvent augmenter si les paiements ne sont pas effectués à temps.
Lorsque la situation se répète, les banques examinent plus attentivement les demandes de financement, et les fournisseurs peuvent demander des paiements comptant. Ces effets rendent la sortie de crise plus coûteuse que la prévention.
Finalement, des opportunités de croissance peuvent être manquées, car l'embauche de talents ou l'investissement dans de nouvelles initiatives sont rendus difficiles. Une situation de trésorerie tendue persistante doit alerter le dirigeant.
Gestion d'une trésorerie négative
Plusieurs stratégies peuvent être mises en œuvre ; la réduction des dépenses inutiles, l'augmentation des ventes, la vente d'actifs non essentiels, et la recherche de nouvelles possibilités de financement. Le suivi de l'ebe calcul (Excédent Brut d'Exploitation) permet également d'évaluer la performance opérationnelle et la capacité réelle de l'entreprise à redresser sa trésorerie.
La gestion efficace des stocks, par exemple en améliorant la rotation des stocks et en réduisant leur niveau global, peut libérer des liquidités.
Pour suivre et anticiper la rentabilité réelle de l'activité, le marge nette calcul est un indicateur clé : il permet d'identifier les postes de dépenses à ajuster et les leviers de performance à renforcer.
D'autres problèmes tels que des fournisseurs exigeants ou des charges fixes trop élevées nécessitent des solutions comme la négociation de délais de paiement plus longs avec les fournisseurs ou la réduction des coûts fixes par la comparaison avec les moyennes sectorielles.
En somme, il est essentiel de surveiller et de gérer la variation de trésorerie négative, d'analyser les flux de trésorerie et de prendre des mesures correctives. Le capex calcul permet notamment de maîtriser les investissements et leur impact sur la trésorerie.
Réduction des coûts et optimisation des dépenses
Voici quelques stratégies pour réduire les coûts dans le cadre d'une trésorerie négative :
- Réduction sur les achats : évaluez vos fournisseurs actuels, la nature et les prix des achats, et identifiez les dépenses qui peuvent être réduites ou supprimées. Envisagez le groupement des achats pour bénéficier de tarifs plus avantageux, ou encore la réduction du volume de certains achats.
- Optimisation des processus métiers : la gestion efficace des processus métiers, via l'automatisation des workflows par exemple, peut libérer du temps pour votre personnel afin qu'il se concentre sur des tâches à valeur ajoutée.
- Réduction des coûts liés aux ressources humaines : envisagez des formations pour améliorer la productivité de vos employés. L'objectif est de maximiser le potentiel de chaque employé sans nécessairement recourir à une réduction des effectifs.
- Réduction des frais généraux, tels que les loyers, les fournitures de bureau, et les coûts énergétiques.
- Gestion et réduction des coûts de production : faites une cartographie des coûts pour identifier les achats directs et indirects liés à votre production.
Solutions de financement
Pour les entreprises confrontées à des besoins de liquidités à court terme, plusieurs options de financement s'offrent à vous.
- Un crédit à court terme peut fournir les fonds nécessaires pour couvrir les dépenses courantes.
- L'affacturage permet aux entreprises de vendre leurs factures à un factor, qui leur avance une partie significative du montant dû avant le paiement par le client.
- Une ligne de crédit renouvelable, c'est-à-dire une facilité de crédit qui donne accès à des fonds jusqu'à une limite fixée, à rembourser pour pouvoir être utilisée à nouveau.
- Des subventions et aides gouvernementales.
- Renégociation des conditions de paiement : dialoguer avec les fournisseurs pour étendre les délais de paiement peut aider à réduire la pression.
Les entreprises doivent envisager de mettre en place des mécanismes de suivi régulier de leur trésorerie et de chercher des moyens d'augmenter leur excédent de trésorerie.
Bien gérer sa trésorerie
Pour éviter une trésorerie négative, il faut adopter une stratégie proactive, centrée sur la prévention et la correction des déséquilibres financiers.
La clé réside dans l'identification des risques et l'implémentation de mesures adaptées, telles que l'optimisation des coûts, ou la diversification des sources de financement.
Anticiper reste le moyen le plus efficace d'éviter une trésorerie négative. Un budget prévisionnel de trésorerie, mis à jour chaque semaine, permet de repérer à l'avance les échéances qui dépassent les encaissements attendus. Les signaux d'alerte apparaissent en général plusieurs semaines avant le passage en négatif : allongement des délais de paiement clients, recours plus fréquent aux découverts, report répété de fournisseurs ou d'échéances fiscales. Un seuil minimal de trésorerie, défini à l'avance, déclenche alors une revue des dépenses et des encaissements.
Plusieurs outils renforcent cette anticipation. Des ratios de trésorerie simples, suivis chaque mois, donnent une vision avancée de la situation. Les logiciels de gestion de trésorerie automatisent les alertes de retard et tiennent le plan de trésorerie prévisionnel à jour. Surveiller la solvabilité des clients et gérer proactivement les dettes permet de négocier les échéances avant qu'elles ne deviennent urgentes. Enfin, des aides fiscales ou une avance de trésorerie peuvent absorber un déséquilibre ponctuel, à condition de les mobiliser avant la rupture.
Optimiser la gestion de trésorerie
La gestion de trésorerie se joue en grande partie sur le besoin en fonds de roulement. Réduire ce besoin libère des liquidités sans recourir à l'emprunt : l'enjeu est de raccourcir le délai entre la production d'une prestation et son encaissement.
Plusieurs leviers opérationnels y contribuent. Centraliser les factures fiabilise leur émission, des relances systématiques dès l'échéance évitent que les retards s'installent, et le suivi des échéances clients dans un tableau partagé rend les retards visibles. Le reporting des paiements, mis à jour chaque semaine, permet de repérer les dérives avant qu'elles ne deviennent des impayés.
Côté clients, analyser la solvabilité avant d'accorder un délai de paiement limite le risque. Une remise pour paiement anticipé peut accélérer les encaissements, à condition que son coût reste inférieur à celui du financement évité.
Côté stocks et processus, une meilleure rotation des stocks réduit les capitaux immobilisés, et des processus de paiement clairs évitent les décaissements mal anticipés. Lorsque les délais ne suffisent plus, l'affacturage et la facilité de caisse restent des solutions de financement à court terme, à mobiliser en complément d'un plan de trésorerie prévisionnel et non en remplacement. Un logiciel de gestion de trésorerie centralise l'ensemble de ces données et rend le pilotage plus fiable.
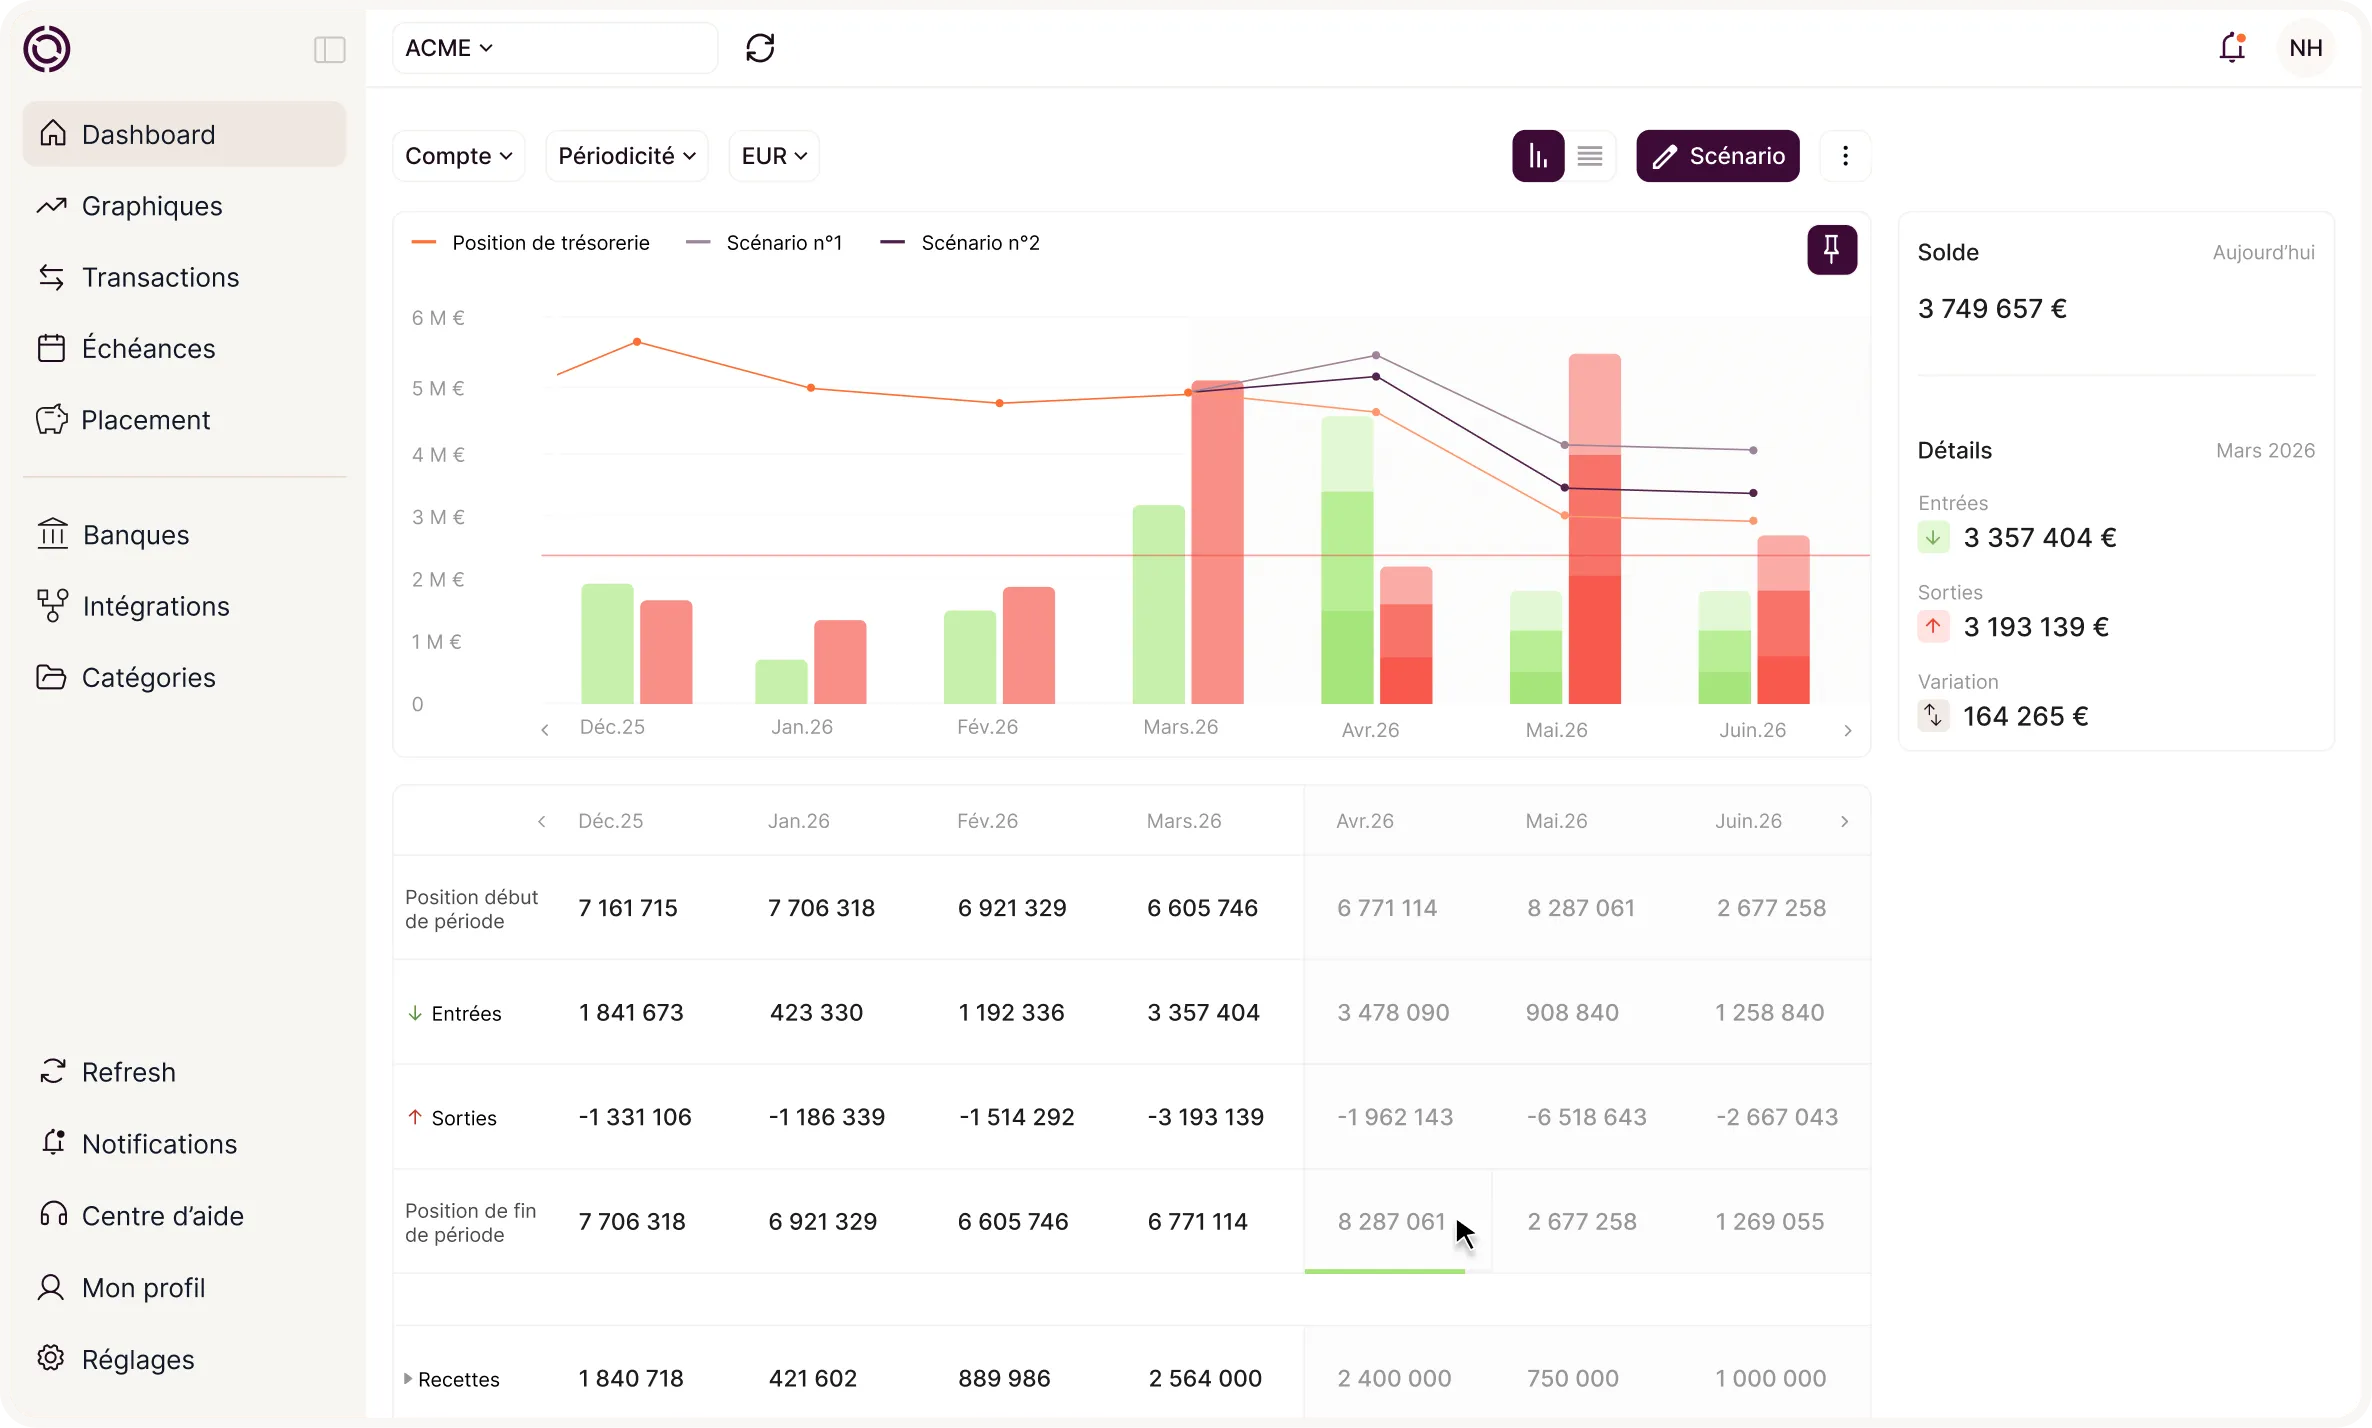
Pour suivre ces leviers au quotidien, la difficulté tient souvent à la dispersion des données : soldes répartis entre plusieurs banques, factures dans l’ERP, échéances dans un tableur. Okimia se connecte à vos comptes bancaires et à vos outils comptables (Pennylane, Sage, Cegid, MyUnisoft, Odoo, ...) pour regrouper ces informations dans une seule vue. Les délais de paiement clients et fournisseurs y sont calculés sur les comportements réellement constatés, et le prévisionnel intègre les factures non réglées, avec des scénarios pour tester un retard de paiement ou une remise.
{{component-cta-maitrise}}