Piloter sa trésorerie, c'est d'abord une question de visibilité : savoir à tout moment combien de cash l'entreprise a réellement, anticiper un besoin de financement avant qu'il ne devienne urgent, et prendre des décisions (recrutements, investissements, négociation avec un fournisseur, etc.) sur la base de chiffres fiables plutôt que d'une estimation approximative. C'est ce besoin qu'un logiciel de trésorerie vient combler : il centralise les comptes bancaires de l'entreprise, automatise le suivi des encaissements et décaissements, et construit un prévisionnel fiable pour anticiper les besoins de liquidités. Il remplace le tableur Excel dès que la structure gagne en complexité : plusieurs banques, plusieurs entités, ou simplement plus de temps consacré à la gestion de trésorerie qu'à son analyse.
Le marché français compte plusieurs familles de solutions, des outils SaaS légers pour indépendants et TPE aux TMS (Treasury Management System) conçus pour les groupes internationaux. Cet article compare les principales options, détaille les critères de choix selon la taille de l'entreprise, et présente un panorama chiffré des solutions gratuites et payantes.
Ce qu'il faut retenir sur le choix d'un logiciel de trésorerie
- Le tarif d'un logiciel de trésorerie se construit le plus souvent sur devis, pour une PME comme pour une ETI, en fonction du nombre de comptes, d'entités à connecter, du périmètre fonctionnel souhaité et de l'architecture nécessaire ; seules les briques TPE les plus légères affichent un tarif catalogue simple.
- Les solutions gratuites (comme le plan de base de Trezy) ou inclues dans les logiciels de comptabilité comme Pennylane ou Qonto couvrent la synchronisation bancaire et une catégorisation simple, mais limitent le prévisionnel avancé et la gestion multi-entités.
- Une PME multi-banques et/ou multi-entités a besoin de connecteurs Open Banking ou EBICS, d'un prévisionnel par scénarios, et d'une intégration avec son ERP ou son outil comptable.
- Le déploiement d'un outil SaaS PME prend en général quelques heures, contre plusieurs mois pour un TMS destiné à un groupe international.
- Une IA générative (comme ChatGPT ou Claude) peut aider à construire un modèle de prévision, mais sera difficile à maintenir car elle ne se connectera pas aux données en temps réel (banques et ERP / comptabilité) et ne permettra pas la gestion centralisée des paiements. Elle ne remplace donc pas un outil dédié.
Qu'est-ce qu'un logiciel de trésorerie et pourquoi en choisir un ?
Un logiciel de trésorerie se connecte aux comptes bancaires de l'entreprise pour rapatrier les flux en temps réel, les catégoriser automatiquement, et construire une vision consolidée de la position de cash. Il couvre en général quatre volets : le suivi du réalisé, le prévisionnel des flux à venir, le reporting destiné à la direction, le placement de trésorerie et les paiements avec la communication bancaire (émission de virements, sécurisation des échanges avec les banques). Ce dernier point reste un critère de différenciation important d'un éditeur à l'autre : certains outils se limitent à l'analyse, d'autres permettent d'agir directement sur les flux depuis la même interface.
Le périmètre varie selon les éditeurs. Certains outils combinent pilotage de trésorerie et communication bancaire (Okimia, Agicap), permettant aux DAF d’avoir visibilité et contrôle des fleux. D'autres intègrent la trésorerie comme un module d'une plateforme plus large de comptabilité ou de compte professionnel (Pennylane, Qonto, Trezy). D'autres enfin se concentrent sur la communication bancaire pure (Sage XRT, Pulceo, Suite Entreprise, Cegid Relations Bancaires), ou couvrent des besoins de groupe international (Kyriba), avec la gestion de la dette, des placements et du risque de change.
Logiciel de trésorerie, logiciel comptable et Excel : les différences
Un logiciel comptable enregistre les opérations passées et produit les états financiers réglementaires ; il ne suffit pas pour piloter la liquidité au quotidien. La différence entre les deux fonctions, souvent confondues, est détaillée dans notre comparatif outil trésorerie vs comptabilité.
Excel reste l'outil de départ de la majorité des PME françaises. Il est flexible et ne coûte rien à l'usage (sauf le coût humain de sa maintenance, souvent important, et très souvent sous-estimé), mais il ne se connecte à aucune banque et dépend entièrement de la discipline de la personne qui l'alimente. Les limites concrètes de cette approche, ainsi que le moment où il devient pertinent d'en sortir, sont détaillées dans notre article sur l'alternative à Excel pour la trésorerie. Pour une comparaison plus détaillée face à un usage Excel, voir aussi notre page Okimia vs Excel.
Les fonctionnalités indispensables d'un logiciel de trésorerie
Synchronisation bancaire, catégorisation et consolidation des flux
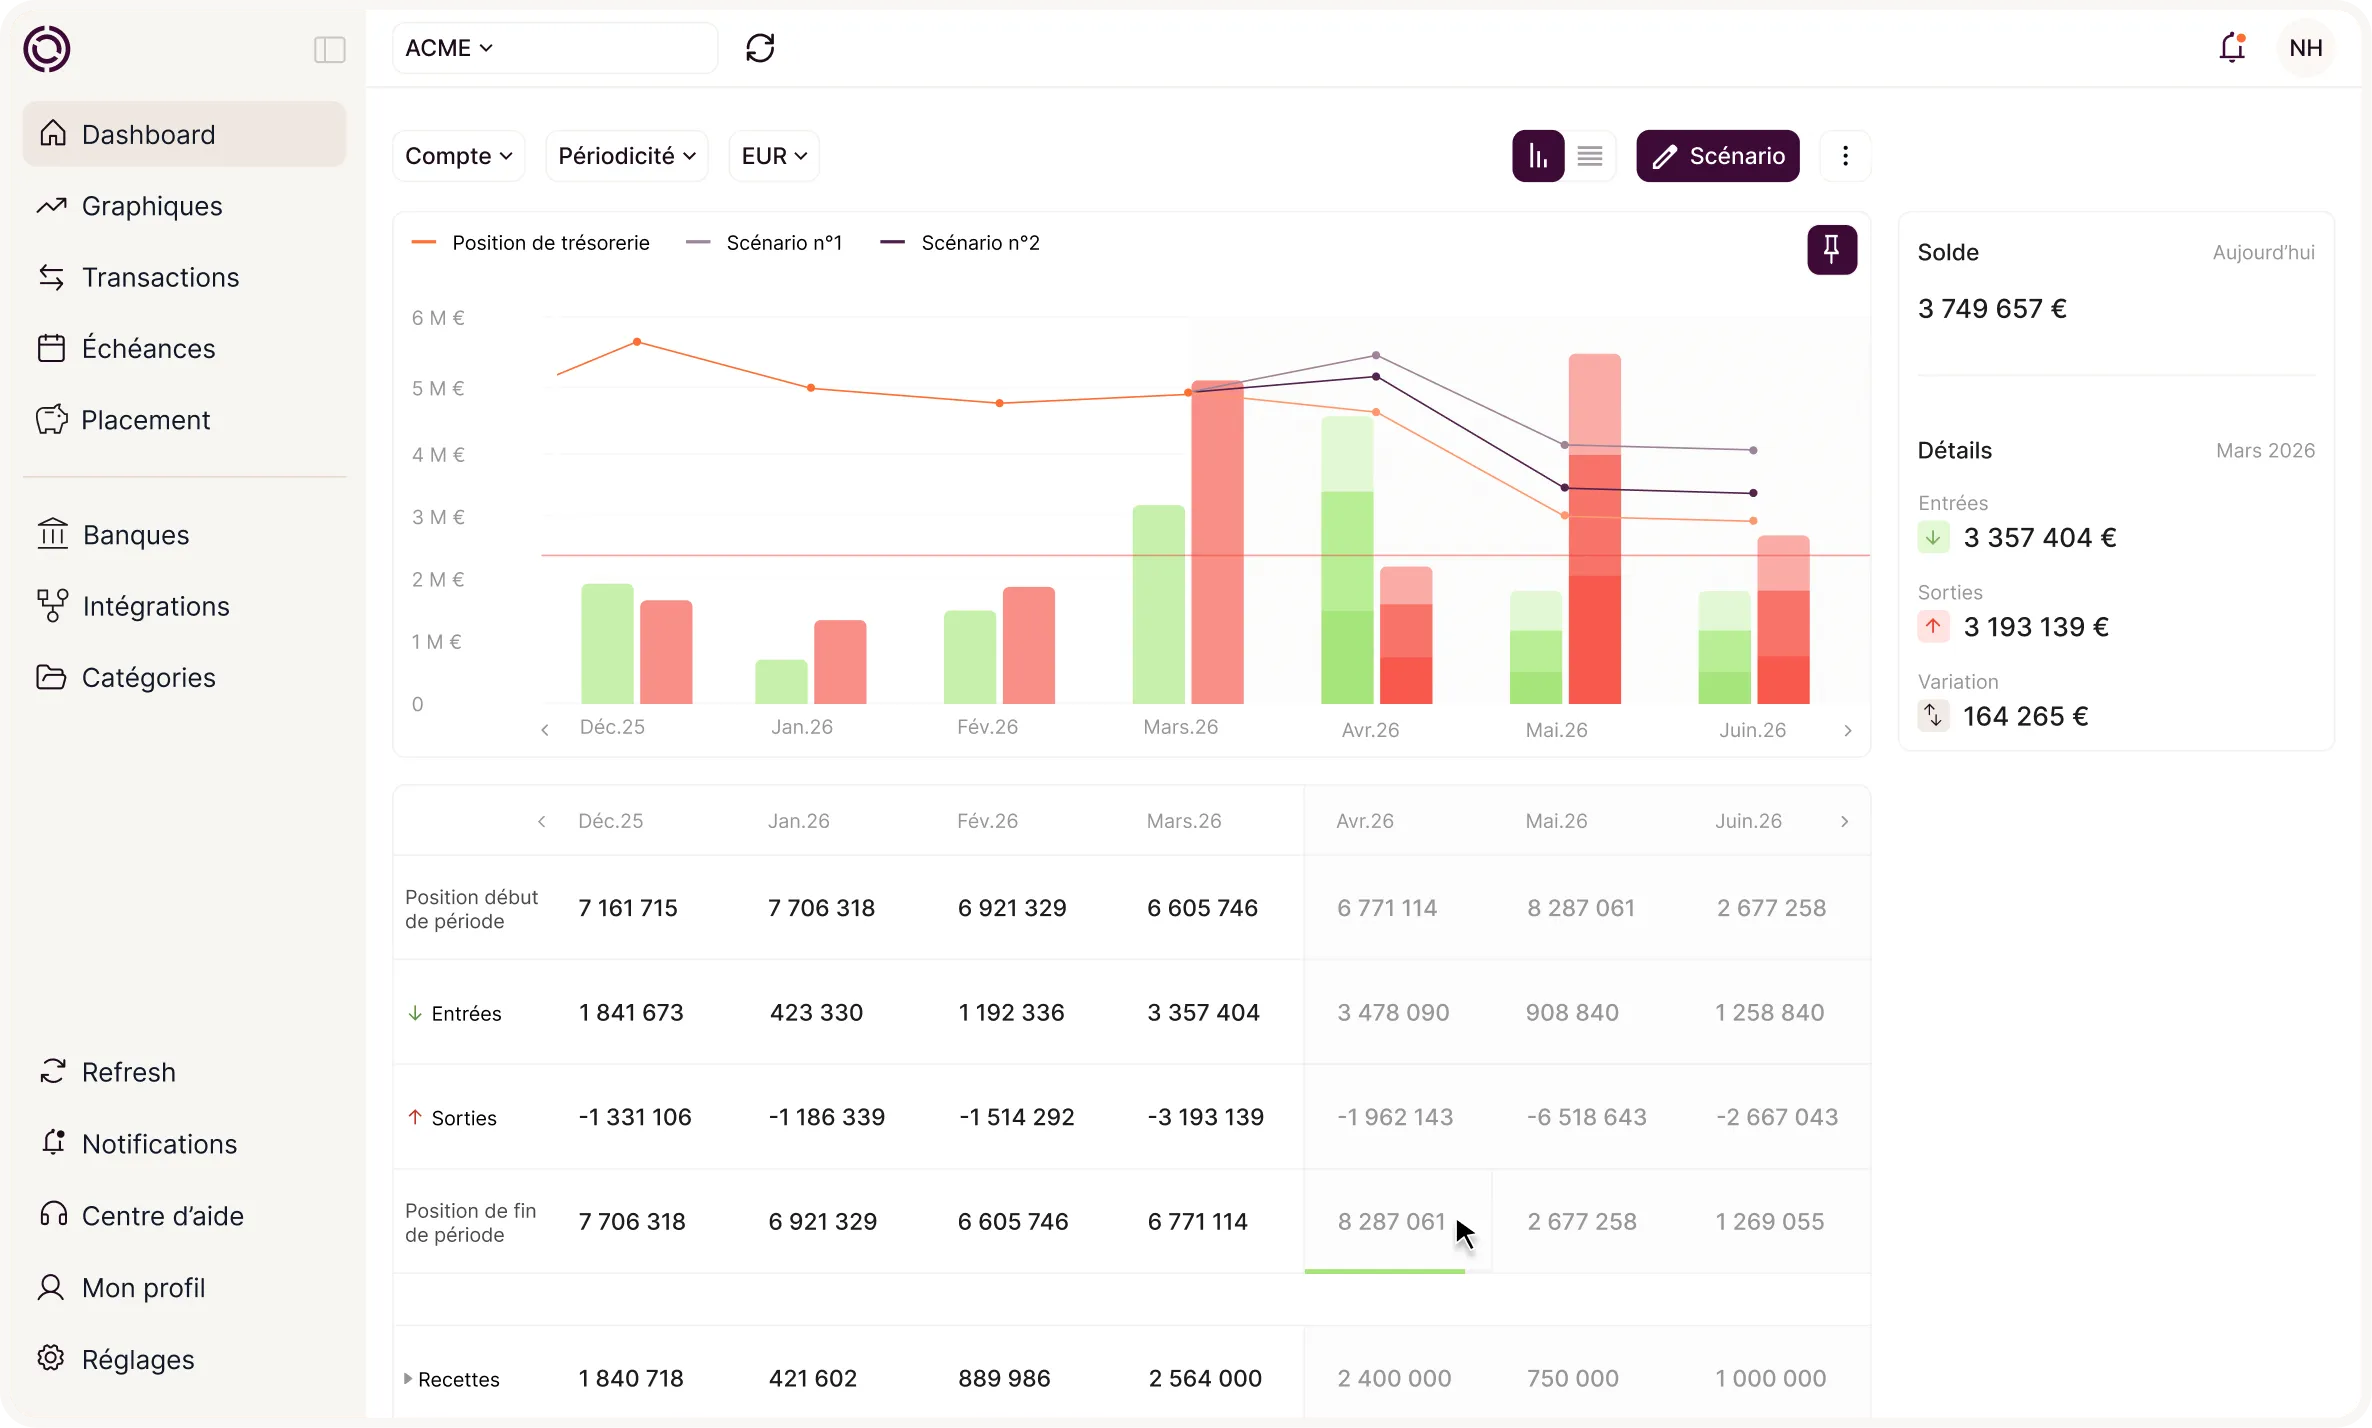
La fonction de base d'un logiciel de trésorerie est la connexion aux comptes bancaires, via Open Banking, EBICS ou FTP, afin de construire un compte de trésorerie consolidé. Une fois connectées, les transactions doivent être catégorisées automatiquement selon des règles définies par l'entreprise (fournisseur, type de flux, entité), sans ressaisie manuelle. Cette étape conditionne la fiabilité de tout ce qui en découle : un suivi de trésorerie mal catégorisé produit un prévisionnel tout aussi approximatif. Le module de suivi de trésorerie d'Okimia applique ce principe : connexion multi-banques, règles de catégorisation personnalisées, et lecture par entité, par banque ou par catégorie.
Récupération automatique des factures clients et fournisseurs
Un prévisionnel n'est fiable que si les créances clients et les dettes fournisseurs qui l'alimentent le sont aussi. Les outils les plus aboutis récupèrent automatiquement les factures depuis l’ERP, l'outil de facturation ou de comptabilité, avec leurs échéances réelles, plutôt que d'attendre une saisie manuelle qui prend du retard dès que le volume de factures augmente. Cette automatisation devient particulièrement importante pour une PME dont le nombre de factures clients et fournisseurs augmente généralement avec la croissance de l'activité.
Prévisionnel et gestion des scénarios
Le prévisionnel projette les encaissements et décaissements à venir à partir des factures en attente (créances clients et dettes fournisseurs), des échéances récurrentes et des hypothèses de croissance. Les outils les plus aboutis permettent de construire plusieurs scénarios en parallèle (optimiste, neutre, dégradé) et de mesurer l'écart entre le réalisé et le prévu au fil des semaines.
{{component-cta-previsionnel}}
Reporting et pilotage budgétaire
Le reporting transforme les données de trésorerie en indicateurs exploitables par la direction : évolution du solde, DSO (délai moyen de paiement clients) et DPO (délai moyen de paiement fournisseurs), respect des covenants bancaires, etc. Un bon reporting de trésorerie s'articule avec un exercice de pilotage de trésorerie régulier, pas seulement avec une photographie ponctuelle du solde bancaire.
Paiements, workflow d'approbation et sécurité
Au-delà de l'analyse, certains logiciels permettent d'agir directement : émission de virements SEPA (via Compte de paiement ou EBICS TS), gestion de cartes professionnelles, workflows de validation à plusieurs niveaux pour sécuriser les paiements, etc. Cette fonction devient structurante dès que plusieurs personnes interviennent dans la chaîne de décision financière.
Placement de trésorerie
Une entreprise qui a de la trésorerie disponible sur son compte courant, sans besoin de liquidité immédiate, perd un rendement facilement accessible. Les meilleurs logiciels de trésorerie permettent de placer cette trésorerie excédentaire directement depuis l'outil de pilotage, sans geler les fonds sur plusieurs mois. C'est un critère de différenciation encore peu répandu sur le marché, alors qu'il complète naturellement le prévisionnel : une fois les besoins de liquidité anticipés, l'excédent identifié peut être placé sans quitter l'outil.
{{component-cta-placement-treso}}
Choisir son logiciel selon le profil et la taille de l'entreprise
Les besoins fonctionnels évoluent par paliers avec la taille de l'entreprise. Le tableau ci-dessous résume les fonctionnalités qui deviennent nécessaires à chaque étape.
TPE, PME et ETI : des besoins différents
On distingue en général une TPE (jusqu'à 2 millions d'euros de chiffre d'affaires), une PME (de 2 à 50 millions d'euros) et une ETI (au-delà de 50 millions d'euros).
Une TPE ou une petite PME mono-entité a surtout besoin d'une synchronisation bancaire fiable et d'un prévisionnel simple : voir où en est le solde, anticiper les échéances du mois, éviter le découvert. C'est le socle, et il est presque toujours disponible dès les offres d'entrée de gamme.
La gestion de trésorerie d'une PME structurée constitue le cœur du marché : plusieurs comptes bancaires, parfois plusieurs entités juridiques, une direction qui demande un reporting régulier, et un DAF ou un dirigeant qui n'a plus le temps de tout réconcilier à la main. Plusieurs signaux montrent qu'une PME est entrée dans cette phase : des échéances clients et fournisseurs toujours plus nombreuses à suivre, des échéances fiscales et sociales aux montants toujours plus importants, parfois plusieurs devises à gérer, et des financements (emprunts, lignes de crédit) à intégrer dans le prévisionnel. C'est à ce stade que les critères du tableau ci-dessus commencent à se cumuler : un prévisionnel par scénarios devient nécessaire pour arbitrer un recrutement ou un investissement, un workflow de validation s'impose dès que plusieurs personnes peuvent initier un paiement, et l'intégration avec l'ERP ou l'outil comptable cesse d'être un confort pour devenir une condition de fiabilité des chiffres. Une PME qui gère plusieurs sociétés (holding, filiales, multi-établissements) a également besoin d'une consolidation multi-entités.
Une ETI change encore d'échelle : consolidation de plusieurs filiales, multi-devises, workflows de validation à plusieurs niveaux, et capacité à intégrer rapidement une nouvelle entité en cas de croissance externe. La gestion de la dette et du risque de change devient également pertinente.
Multi-entités, multi-banques, multi-devises : ce qui change à l'échelle
Dès qu'une entreprise gère plusieurs comptes dans plusieurs banques, la consolidation manuelle devient un point de friction quotidien. Les critères déterminants sont alors la largeur de la connectivité bancaire, la capacité à consolider plusieurs entités dans un même tableau de bord, et la gestion éventuelle de plusieurs devises. Une entreprise qui franchit ce cap gagne en général plusieurs heures par semaine et beaucoup de fiabilité dans son suivi, en supprimant les exports et les recoupements manuels entre comptes.
Intégration ERP et écosystème comptable
Un logiciel de trésorerie qui ne se connecte pas à l'ERP ou à l'outil comptable de l'entreprise génère des doubles saisies. Sur le marché français, plusieurs éditeurs de logiciels de trésorerie proposent des intégrations avec les outils comptables les plus utilisés par les PME (Pennylane, Sage, Cegid, MyUnisoft, Odoo, etc.) : ces connecteurs permettent de faire remonter automatiquement les échéances fournisseurs et clients, ainsi que les tags comptables, dans le prévisionnel de trésorerie. La liste précise des intégrations disponibles varie d'un éditeur de logiciel de trésorerie à l'autre et mérite d'être vérifiée avant de choisir un outil.
Rapport fonctionnalités et prix
Le coût d'un logiciel de trésorerie se construit le plus souvent sur devis, aussi bien pour une PME que pour une ETI. Le tarif dépend du nombre de comptes et d'entités à connecter, des intégrations nécessaires avec l'ERP ou l'outil comptable, et plus largement de l'architecture du compte que l'éditeur doit construire pour répondre aux besoins réels de l'entreprise. Seules les briques les plus légères, orientées TPE, affichent parfois un tarif catalogue simple ; dès qu'une PME a des besoins de pilotage structurés, l'offre est presque toujours adaptée sur-mesure.
Comparatif des principaux logiciels de trésorerie du marché
Le marché se structure en quatre grandes familles : les pure players du pilotage de trésorerie, les briques trésorerie intégrées à un compte pro ou un outil comptable, les logiciels de communication bancaire, et les plateformes pour les groupes internationaux. Pour un DAF ou un dirigeant de PME ou d'ETI qui cherche un outil de pilotage complet, Okimia se positionne comme la solution la plus adaptée : suffisamment structurée pour une organisation multi-entités, sans la lourdeur d'un TMS destiné aux grands groupes. Les briques intégrées pour les TPE et petites PME (Pennylane, Qonto, Trezy) et pour les PME, les outils de communication bancaire concentrés exclusivement sur la partie Paiement.
Les pure players de la gestion de trésorerie
Ces solutions sont conçues dès le départ autour du pilotage de trésorerie : suivi, prévisionnel et action sur les flux (paiement, placement), dans un seul outil.
Okimia
Okimia est un logiciel de pilotage de trésorerie conçu pour les PME structurées, y compris multi-entités, et pour les ETI. Contrairement à une brique de trésorerie intégrée à un compte pro ou un outil de comptabilité, Okimia est pensé dès le départ pour couvrir l'ensemble du cycle : voir sa position de cash, l'anticiper, et agir dessus, dans une seule interface.
La connexion bancaire se fait via Open Banking et EBICS, en multi-banques, multi-devises et multi-entités : toutes les banques de l'entreprise remontent dans un même tableau de bord, sans export manuel. Chaque transaction est catégorisée automatiquement selon des règles définies par l'entreprise (fournisseur, type de flux, entité). Okimia s'intègre aussi aux principaux outils comptables et ERP du marché (Pennylane, Sage, Cegid, MyUnisoft, Odoo…), pour faire remonter automatiquement les tags comptables, les comptes clients et les comptes fournisseurs dans la trésorerie. C'est cette donnée qui permet de calculer le DSO et le DPO sur les comportements réels de paiement des clients et fournisseurs, plutôt que sur les échéances théoriques des factures.
Le prévisionnel s'appuie sur les factures non réglées et se lit sur des horizons glissants de 30, 60 ou 90 jours, avec plusieurs scénarios en parallèle : l'entreprise peut simuler l'impact d'un recrutement, d'un investissement ou d'un retard de paiement client avant de décider, et suivre l'écart entre réalisé et prévu au fil des semaines. Okimia ne s'arrête pas à l'analyse : la plateforme intègre aussi la finance opérationnelle, avec l'émission de virements soit via un compte de paiement dédié, soit via EBICS TS, des cartes professionnelles physiques et virtuelles paramétrables par règles d'usage, et un placement de trésorerie accessible en un clic, avec un taux sans risque, des intérêts versés quotidiennement et un retrait possible en moins de 24 heures sans frais.
Sur le plan de la sécurité, Okimia est hébergé en Europe (AWS Francfort), en conformité avec le RGPD, et l'éditeur est immatriculé à l'ORIAS en tant que COBSP (Courtier en Opérations de Banque et Services de Paiement) et CIF (Conseiller en Investissements Financiers) - un point qui compte dès lors qu'un outil touche aux paiements et aux placements, et pas seulement à la lecture de données bancaires. La mise en place n'est pas un simple onboarding en libre-service : elle est accompagnée par un interlocuteur dédié qui configure l'outil selon la structure de l'entreprise (banques, entités, règles de catégorisation), ce qui fiabilise les données dès le départ plutôt que de laisser l'utilisateur les corriger après coup.
Le positionnement d'Okimia se situe ainsi entre les outils SaaS légers et les TMS lourds : suffisamment complet pour une PME ou une ETI multi-entités, avec le suivi, le prévisionnel, les paiements et le placement réunis dans un seul outil, sans le poids d'un projet d'intégration de plusieurs mois. C’est la solution idéale pour les PME et ETI de 2 à 100M€ de CA annuel.
Agicap
Fondé à Lyon en 2016, Agicap s'est imposé comme une référence française pour les ETI et les groupes. Ses fonctionnalités couvrent le suivi de trésorerie, le prévisionnel multi-scénarios, un tableau de bord décisionnel et un module de recouvrement (CashCollect). La tarification se fait sur devis, sans plan gratuit, avec un engagement annuel généralement requis et un déploiement plus long qu'un outil SaaS léger. Sur ce segment, l'argument central d'Agicap porte sur sa capacité à accompagner la croissance d'un groupe : intégration rapide d'une nouvelle entité acquise dans le périmètre de consolidation, ce qui compte particulièrement pour les organisations engagées dans une stratégie de croissance externe. Pour une comparaison plus détaillée fonctionnalité par fonctionnalité, voir notre page Okimia vs Agicap.
Les briques trésorerie intégrées, orientées indépendants et TPE
Ces solutions ne sont pas nées comme des outils de trésorerie dédiés : la trésorerie y est un module au sein d'une plateforme plus large (compte professionnel ou comptabilité), avec une profondeur fonctionnelle plus limitée sur le pilotage.
Pennylane
Pennylane est d'abord un logiciel de comptabilité et de facturation, dans lequel la trésorerie a été intégrée comme module. Le suivi du réalisé est disponible sur tous les plans ; le prévisionnel, alimenté par les factures et les échéances fiscales, est réservé aux plans à partir d'Essentiel. L'outil convient bien aux indépendants et aux TPE qui cherchent une solution unique pour la comptabilité et la trésorerie, mais reste moins profond qu'un outil spécialisé sur la gestion multi-entités ou les scénarios avancés.
Qonto
Qonto est avant tout un compte professionnel, enrichi d'un module de gestion de trésorerie. La version de base inclut un tableau de bord de suivi, une vision des transactions à venir sur 90 jours et jusqu'à cinq scénarios de prévision. Une intégration bidirectionnelle avec Google Sheets permet de connecter un prévisionnel existant. La solution convient aux TPE déjà clientes du compte Qonto qui veulent une première brique de pilotage, sans viser la profondeur fonctionnelle d'un outil dédié à la trésorerie.
Trezy
Trezy est une plateforme française de gestion financière, positionnée sur les TPE et startups. Son plan gratuit couvre la synchronisation bancaire, la catégorisation automatique et un prévisionnel de base. Les plans payants ajoutent le suivi du compte de résultat, des indicateurs de performance supplémentaires et l'analyse des coûts fournisseurs. Trezy ne remplace pas un logiciel comptable et ne réalise pas de paiements pour le compte de l'entreprise : il se positionne en complément, pour des petites structures qui n'ont pas encore besoin d'un TMS complet.
Les logiciels de communication bancaire
Cette famille couvre un besoin différent : sécuriser les échanges avec les banques le plus souvent en EBICS T / EBICS TS (virements, prélèvements, relevés) plutôt que piloter la trésorerie dans une vision continue passé, présent et futur.
Sage XRT
Sage XRT Solutions est un outil historique du marché français, principalement utilisé par des PME structurées pour la connectivité bancaire multi-protocoles (EBICS, SWIFT), le rapprochement bancaire automatisé et la sécurisation des paiements (workflow de signature, contrôle des pouvoirs bancaires). Sa robustesse sur le traitement transactionnel quotidien en fait une référence pour les départements de trésorerie structurés. En revanche, l'outil ne propose pas nativement une vision de pilotage glissante (passé, présent et futur combinés dans un même prévisionnel dynamique) comparable à celle d'un outil dédié au pilotage de trésorerie, et son déploiement reste plus long qu'un outil SaaS léger.
Turbo (Pulceo, Suite Entreprise) et Cegid Relations Bancaires
Ces 2 solutions répondent au même besoin par des voies différentes : Turbo édite des plateformes de banque à distance multi-banques et multi-sociétés, centrées sur les virements, prélèvements et le rapprochement bancaire via EBICS. Cegid Relations Bancaires propose une logique proche, avec une intégration plus poussée aux autres outils Cegid, Sage ou SAP. Les 2 s'adressent surtout à des PME structurées et à des ETI, avec plusieurs comptes et sociétés à gérer, mais aucune ne propose de prévisionnel de trésorerie par scénarios ni de pré-comptabilité automatisée : ce sont des outils de flux et de sécurité, pas des outils de pilotage.
Les logiciels de trésorerie pour les groupes
Kyriba
Kyriba se positionne comme une plateforme d'« Enterprise Liquidity Management » plutôt que comme un simple TMS. Connectée à plus de 9 900 banques dans le monde et intégrée nativement avec SAP, Oracle et Microsoft Dynamics, la solution couvre la gestion des liquidités en temps réel, l'orchestration des paiements, le risque de change et de taux, le cash pooling et le netting. Elle s'adresse aux multinationales gérant plusieurs centaines de comptes et des expositions financières complexes. La mise en œuvre est nettement plus lourde que sur une solution PME, et l'accompagnement peut sembler distant pour une ETI qui n'a pas les mêmes moyens qu'un grand groupe international.
Matrice de positionnement et de fonctionnalités
Positionnement par taille d'entreprise
Fonctionnalités clés
Cette matrice synthétise des informations publiques disponibles au moment de la rédaction.
Logiciels de trésorerie gratuits vs payants : comment choisir ?
Des solutions gratuites existent sur le marché (Trezy par exemple). Un logiciel de trésorerie gratuit couvre en général un périmètre limité : synchronisation bancaire de base et catégorisation simple, sans prévisionnel avancé ni gestion multi-entités. Ces solutions s'adressent à une TPE mono-entité qui commence tout juste à sortir d'Excel (ou qui n’en ont pas encore mis en place et veulent l’éviter), pas à une PME qui a déjà des enjeux de pilotage réels.
Les agents IA peuvent-ils remplacer un logiciel de trésorerie ?
Une IA générative comme ChatGPT ou Claude peut aider à construire un modèle de prévision en quelques minutes, reformuler des hypothèses ou préparer une présentation pour un comité de direction. Mais elle n'accède à aucune donnée bancaire en temps réel, ne conserve pas d'historique structuré d'une session à l'autre, ne recalcule pas automatiquement le prévisionnel quand un flux change, et ne peut pas déclencher un virement ou un placement. Un prompt permet de construire le cockpit ; il ne branche pas les instruments.
Cette distinction est développée en détail dans notre article Peut-on gérer sa trésorerie avec une IA ?, avec un tableau comparatif complet entre IA générative et outil de trésorerie dédié. En pratique, l'IA générative reste un complément utile pour l'analyse et la rédaction, pas un substitut à un outil connecté aux comptes bancaires.
Quand passer à une solution payante ?
Le passage à une solution payante se justifie dès que l'un de ces signaux apparaît : plusieurs comptes bancaires à consolider manuellement, un prévisionnel qui prend plus d'une demi-journée à mettre à jour chaque semaine, ou une direction qui demande un reporting régulier que personne n'a le temps de préparer proprement. Passé quelques millions d'euros de chiffre d'affaires annuel, ce choix cesse d'être vraiment optionnel : le volume de flux et le nombre de comptes rendent la gestion manuelle trop coûteuse en temps et trop risquée en fiabilité pour être défendable face à une direction ou à des actionnaires.
Exemple. Une PME industrielle de 8 millions d'euros de chiffre d'affaires, avec trois comptes bancaires dans deux banques et deux entités juridiques, gérait sa trésorerie sur un fichier Excel mis à jour tous les vendredis. Le DAF passait environ six heures par semaine à réconcilier les relevés et à mettre à jour le prévisionnel. Après le passage à un outil connecté, cette tâche est descendue à moins d'une heure, avec un prévisionnel actualisé chaque jour et un reporting généré automatiquement pour le comité de direction mensuel.
Un logiciel de trésorerie améliore le pilotage, mais ne résout pas un problème de financement structurel. Si la trésorerie reste tendue malgré un suivi rigoureux, la réponse passe aussi par des solutions de trésorerie pour l'entreprise comme l'affacturage ou le crédit court terme, pas seulement par un changement d'outil.
Erreurs fréquentes dans le choix d'un logiciel de trésorerie
- Choisir un outil sous-dimensionné par rapport à la structure. Une entreprise multi-entités qui opte pour une solution TPE se retrouve à consolider manuellement ce que l'outil ne fait pas. Le signal d'alerte : des exports réguliers vers Excel pour compléter ce que le logiciel ne couvre pas. La correction consiste à réévaluer les besoins réels (nombre de banques, d'entités, de devises) avant de comparer les offres.
- Négliger l'intégration avec l'ERP ou l'outil comptable existant. Sans connecteur natif, chaque échéance fournisseur ou facture client doit être ressaisie manuellement dans le prévisionnel. Le signal d'alerte : un écart croissant entre le prévisionnel et le réalisé. La correction passe par la vérification des intégrations disponibles avant la signature, pas après. Ce type d'erreur est détaillé dans notre article sur les erreurs à éviter dans le choix d'un outil de gestion de trésorerie.
- Sous-estimer le temps de déploiement d'un TMS pour une structure encore simple. Un TMS conçu pour les grands groupes peut demander plusieurs mois de paramétrage pour une PME ou une ETI qui n'en a pas l'usage. Le signal d'alerte : un projet d'intégration qui dépasse largement le bénéfice attendu à court terme. La correction consiste à aligner la complexité de l'outil sur la complexité réelle de l'organisation, pas sur ses ambitions à cinq ans.
- Trop attendre avant de s'équiper. Repousser le passage à un outil dédié tant que la trésorerie "tient à peu près" laisse le retard s'accumuler jusqu'au moment où l'entreprise en a le plus besoin (levée de fonds, croissance rapide, difficulté passagère). Le signal d'alerte : le sujet trésorerie ne remonte qu'en fin de réunion de direction, jamais traité à froid. La correction consiste à s'équiper avant la bascule critique, pas au moment où le problème est déjà là.
- Penser que le sujet peut être géré indéfiniment avec Excel ou un agent IA. Un fichier bien tenu ou un prompt à ChatGPT peuvent suffire un temps, mais ni l'un ni l'autre ne se connecte aux comptes bancaires ni ne maintient un prévisionnel à jour en continu. Le signal d'alerte : un recalcul manuel après chaque changement, ou l'usage d'une IA générative pour "vérifier" des chiffres qu'elle ne peut pourtant pas confronter aux banques. La correction consiste à réserver Excel et l'IA générative à l'analyse ponctuelle, pas au suivi permanent dès que la structure se complexifie.
Conclusion
Le choix d'un logiciel de trésorerie dépend avant tout de la taille et de la complexité de l'organisation : une TPE peut se contenter d'un outil gratuit, d'une brique intégrée à son compte pro, ou d'un fichier Excel bien tenu, une PME multi-entités a besoin d'un prévisionnel par scénarios et d'intégrations comptables, et une ETI en croissance doit vérifier la capacité de l'outil à absorber rapidement de nouvelles entités. Les tableaux ci-dessus donnent un premier repère ; la démonstration reste l'étape qui confirme si l'outil correspond réellement au volume et à la structure de vos flux.
Pour une PME ou une ETI qui cherche un outil de pilotage complet sans la lourdeur d'un TMS, Okimia, logiciel de trésorerie pour PME, couvre le suivi, le prévisionnel, les paiements et le placement dans une seule interface.
{{component-cta-maitrise}}
Questions fréquentes sur le choix d'un logiciel de trésorerie
Combien coûte un logiciel de trésorerie pour une PME ?
Le tarif se construit le plus souvent sur devis, pour une PME comme pour une ETI, en fonction du nombre de comptes et d'entités à connecter, des intégrations nécessaires et de l'architecture du compte à mettre en place. Seules les briques TPE les plus légères affichent un tarif catalogue fixe, généralement pour un périmètre fonctionnel restreint.
Combien de temps faut-il pour déployer un logiciel de trésorerie ?
Un outil SaaS PME peut être opérationnel en quelques heures à quelques jours : la connexion bancaire se fait en quelques clics, et le paramétrage des règles de catégorisation est généralement accompagné par un interlocuteur dédié pour être fiable dès le départ, comme c'est le cas chez Okimia. Un TMS pour un groupe multi-entités demande en général plusieurs mois, notamment pour l'intégration avec l'ERP existant.
Un logiciel de trésorerie peut-il s'intégrer à mon ERP ou à mon outil comptable ?
Plusieurs solutions du marché proposent des connecteurs vers des outils comptables français (Pennylane, Sage, Cegid, MyUnisoft, Odoo) et vers des ERP courants. La liste précise varie fortement d'un éditeur à l'autre : il est recommandé de la vérifier avant de signer, en particulier si l'entreprise utilise un outil moins répandu.
Les données bancaires sont-elles en sécurité avec un logiciel de trésorerie ?
Les éditeurs sérieux passent par des connexions bancaires réglementées (Open Banking sous DSP2, ou EBICS) et hébergent les données en Europe, en conformité avec le RGPD. Il est recommandé de vérifier l'immatriculation ORIAS de l'éditeur lorsque le logiciel propose aussi des services de paiement ou de placement.
Une IA générative suffit-elle pour gérer la trésorerie d'une PME ?
Non. Une IA générative aide à analyser des données déjà exportées et à préparer des présentations, mais elle ne se connecte pas aux comptes bancaires et ne maintient pas de prévisionnel à jour en continu. Le détail des limites est disponible dans notre article dédié sur l'IA et la gestion de trésorerie.