Le reporting de trésorerie est le document périodique qui présente les encaissements, les décaissements et le solde de trésorerie de l'entreprise. Il sert à suivre le réel, à le comparer au prévisionnel et à partager une même lecture avec le dirigeant, le conseil d'administration et les financeurs. Dans une PME qui dispose de plusieurs comptes bancaires ou de plusieurs entités, sa production à la main devient vite longue et source d'erreurs. Il fait partie de la gestion de trésorerie de l'entreprise. Cet article décrit les indicateurs à inclure, la méthode de construction, la différence avec le reporting comptable et les critères de choix des outils.
Ce qu'il faut retenir sur le reporting de trésorerie
- Le reporting de trésorerie compare les flux réels aux prévisions, à fréquence fixe, le plus souvent mensuelle.
- Quatre indicateurs de base suffisent pour un premier reporting : encaissements, décaissements, solde de trésorerie et écart avec le prévisionnel.
- Il s'appuie sur les flux bancaires et non sur les écritures comptables : il complète le reporting comptable sans le remplacer.
- La fiabilité du reporting dépend de la centralisation des comptes bancaires et de la catégorisation des flux.
Définition et périmètre du reporting de trésorerie
Le reporting de trésorerie répond à une question simple : quel cash est entré, quel cash est sorti, et quel solde reste-t-il à la date de clôture ? Il couvre une période donnée, généralement le mois, et met ces flux en regard des prévisions établies. Il s'adresse au dirigeant, au DAF, aux associés ou aux investisseurs, selon le niveau de détail retenu.
Le reporting de trésorerie ne porte ni sur le résultat ni sur le bilan. Un client qui paie en retard n'apparaît pas dans le compte de résultat du mois : il apparaît dans le reporting de trésorerie, à la date où le virement est reçu.
Pourquoi le reporting de trésorerie compte-t-il pour une PME structurée ?
Pour une start-up qui a levé des fonds, le reporting de trésorerie est souvent une obligation contractuelle. Les investisseurs demandent un point régulier sur l'utilisation des fonds et sur la durée de la trésorerie disponible. Pour une PME structurée, les motifs sont proches : le comité de direction doit disposer d'une vision commune, les banques demandent des points réguliers lorsqu'un financement est en cours, et le dirigeant doit anticiper les périodes de tension.
Plusieurs signaux indiquent qu'un reporting structuré devient nécessaire : plusieurs banques, des échéances clients et fournisseurs concentrées sur certaines dates, des décisions d'investissement qui dépendent du solde, ou des écarts répétés entre le prévisionnel et le constaté. Ces besoins relèvent d'une gestion de trésorerie PME qui doit rester lisible pour le comité de direction.
Comment responsabiliser les équipes sur le reporting de trésorerie ?
Chaque équipe, ou chaque personne dans les petites structures, doit maîtriser son propre budget. Elle doit pouvoir expliquer les dépenses qu'elle engage et les rattacher à une ligne du reporting. Il est utile de fixer tôt des plafonds de dépenses par équipe et de limiter l'accès aux cartes bancaires.
Former les équipes aux indicateurs clés
Former les équipes est un préalable au reporting. Il faut comprendre l'encaissement, le décaissement et la liquidité, car ces trois notions permettent de lire le risque financier. Chaque indicateur doit être défini une fois pour toutes et partagé avec les collaborateurs qui consultent le reporting :
- Entrées de trésorerie : sommes effectivement reçues sur les comptes pendant la période.
- Sorties de trésorerie : sommes effectivement payées pendant la période.
- Solde de trésorerie : position cumulée des comptes à la date de clôture.
- Différence entre encaissements et décaissements : solde net de la période, qui n'est pas le solde des comptes.
Conseil : utilisez un tableau récapitulatif qui regroupe les indicateurs du reporting. Un tableau lisible par tous réduit les malentendus lors des comités.
Quels indicateurs inclure dans un reporting de trésorerie ?
Un reporting utile tient en peu d'indicateurs, calculés toujours de la même manière :
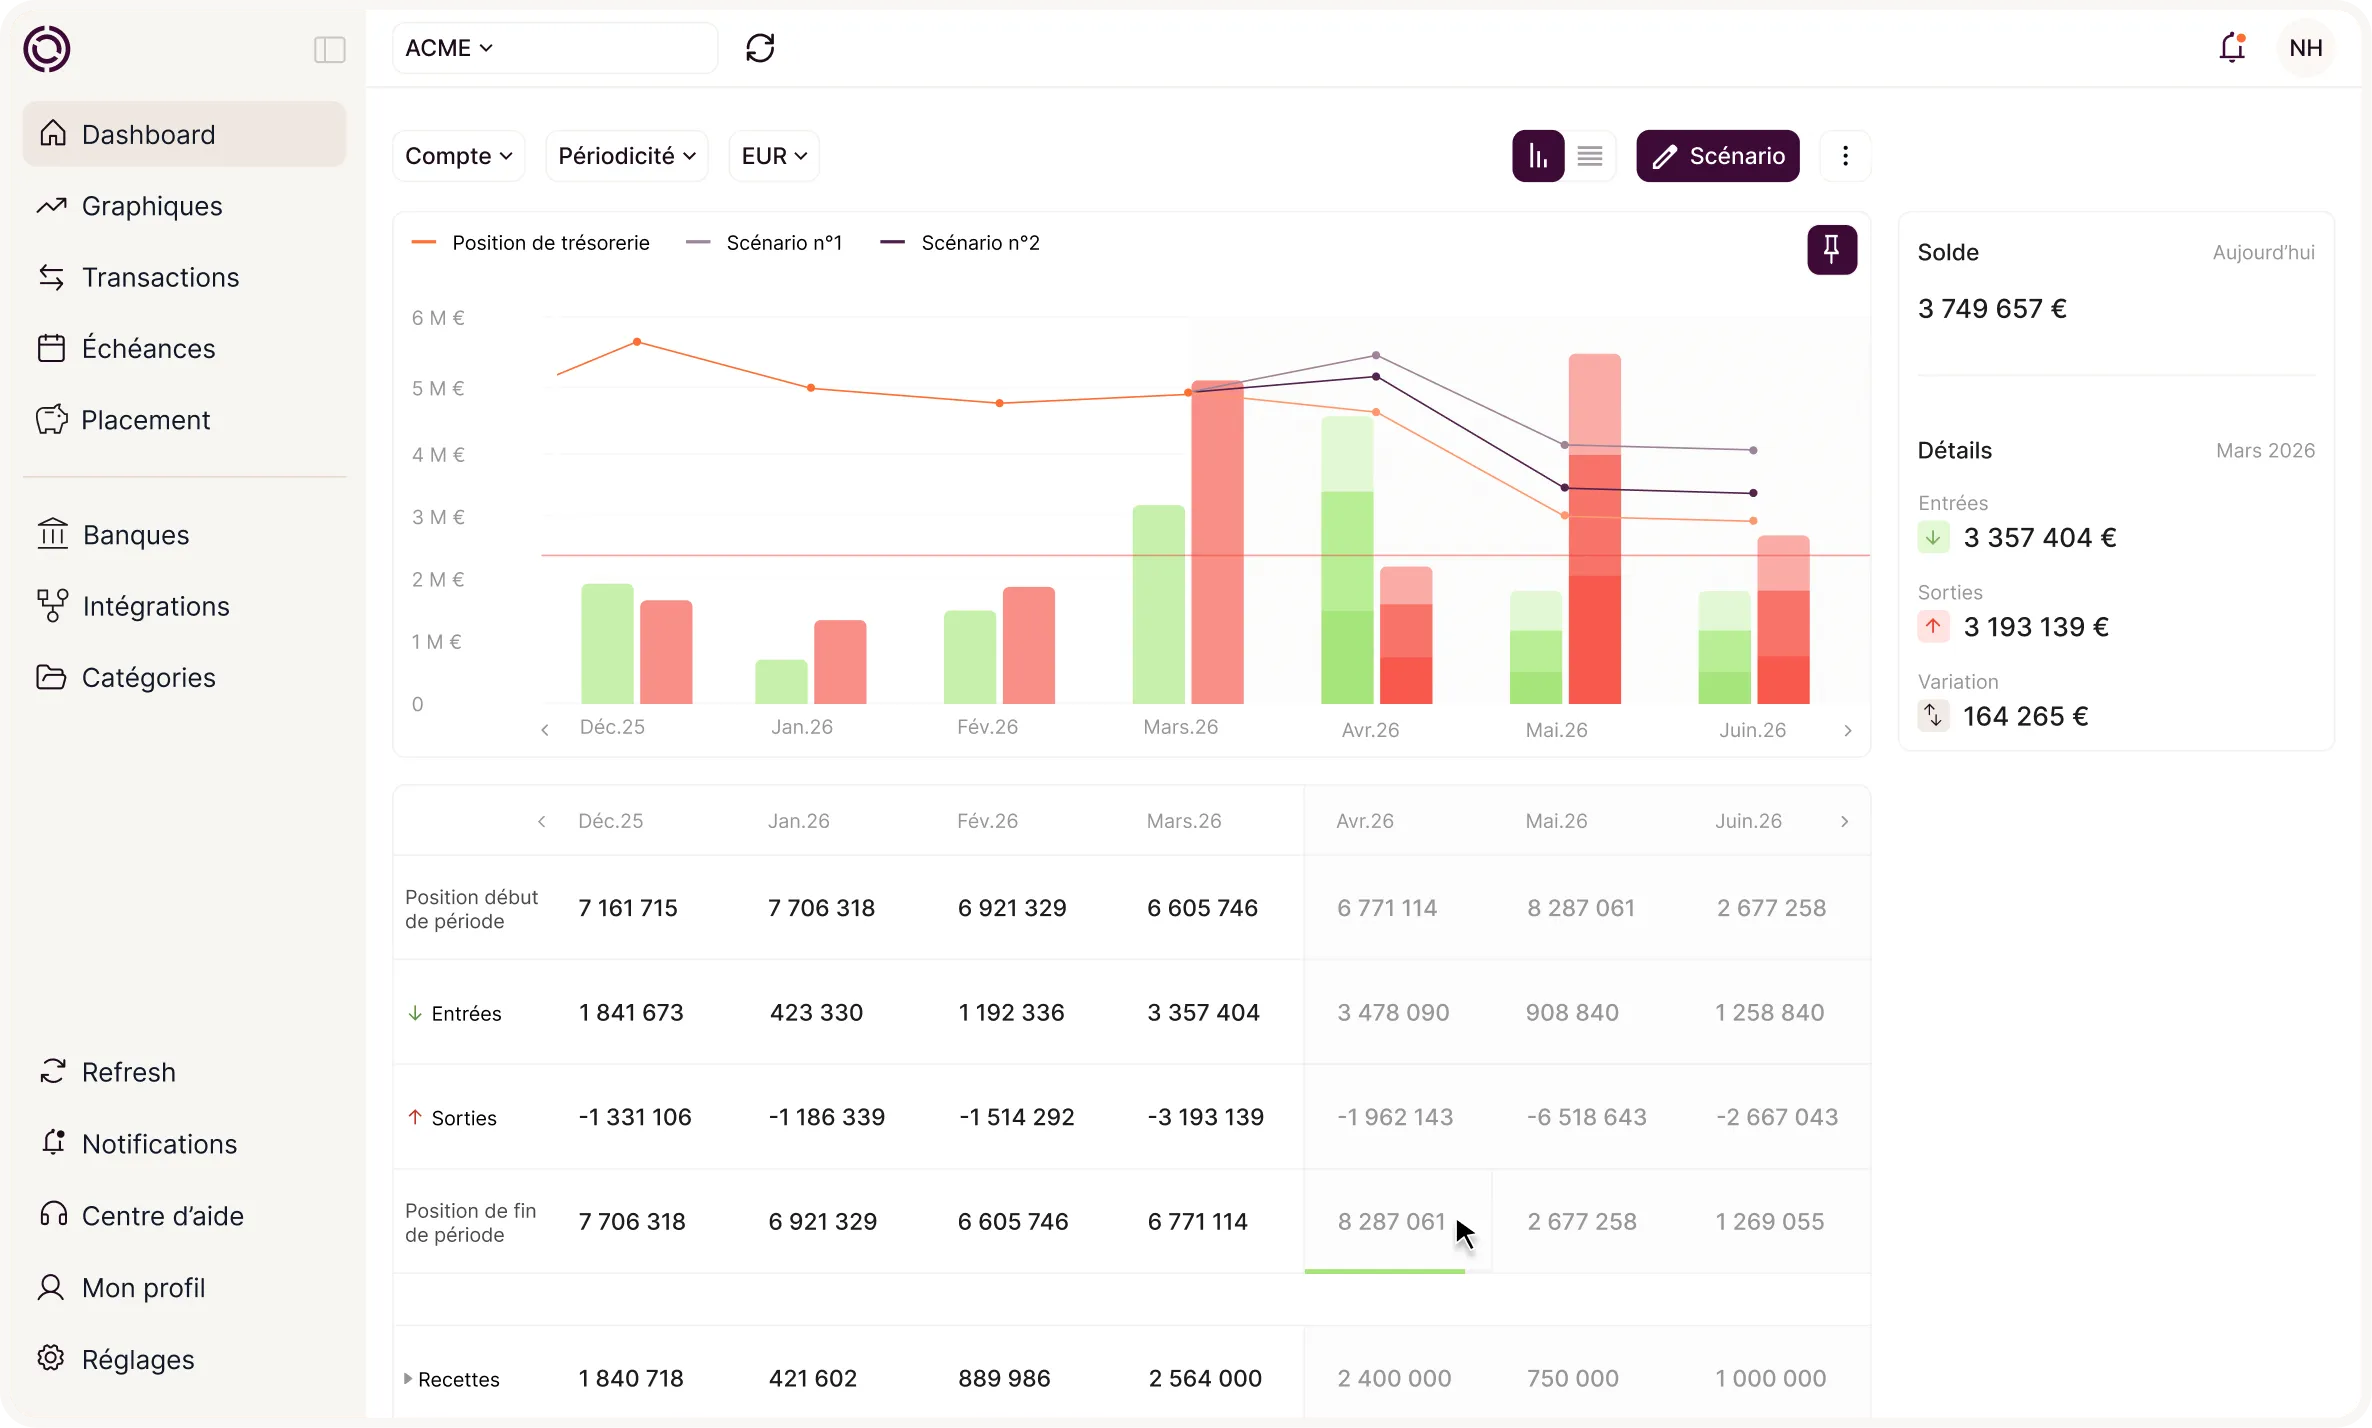
- Solde d'ouverture et solde de clôture, par compte puis consolidés.
- Encaissements et décaissements de la période, par catégorie : clients, fournisseurs, salaires, fiscalité, financement.
- Solde net de la période, égal aux encaissements moins les décaissements.
- Écart entre le réel et le prévisionnel, en montant et en pourcentage, pour chaque catégorie.
- Consommation nette de trésorerie, si l'entreprise investit beaucoup : le cash-burn mesure la baisse mensuelle de liquidité.
La formule de base est la suivante : solde de clôture = solde d'ouverture + encaissements de la période - décaissements de la période.
Exemple : une PME dispose de 420 000 € sur ses comptes au 1er octobre, enregistre 610 000 € d'encaissements et 575 000 € de décaissements sur le mois. Son solde de clôture est de 455 000 €. Si le prévisionnel attendait 480 000 €, l'écart est de -25 000 €, soit -5,2 % par rapport au prévisionnel.
Quelle différence entre reporting de trésorerie et reporting financier ?
Le reporting financier regroupe les documents qui présentent la performance et la situation financière de l'entreprise : compte de résultat, bilan, soldes intermédiaires de gestion, tableaux de bord de rentabilité. Il s'appuie sur la comptabilité et suit des règles de présentation.
Le reporting comptable est produit à partir des écritures validées, généralement à la clôture. Une écriture peut être corrigée après coup, ce qui décale les chiffres. Le reporting de trésorerie, lui, lit les mouvements bancaires au jour où ils ont lieu.
Les deux se complètent. Un résultat positif peut coexister avec une trésorerie tendue si les clients paient tard, et une trésorerie confortable peut masquer une rentabilité faible.
Quels types de rapports financiers existe-t-il ?
Plusieurs rapports coexistent dans une entreprise. Le rapport mensuel de trésorerie suit les flux réels. Le compte de résultat présente la performance de la période. Le tableau de flux de trésorerie explique la variation de trésorerie entre deux exercices et relève de la présentation annuelle. Le reporting destiné aux investisseurs ou aux banques combine souvent ces éléments avec le prévisionnel. Le choix dépend du destinataire et de la fréquence attendue.
Comment construire un tableau de flux de trésorerie ?
Le tableau de flux part du solde d'ouverture, présente les encaissements et décaissements par catégorie, puis calcule le solde de clôture. La présentation par catégorie est la clé : elle indique d'où vient le cash et où il part. Un découpage en trois blocs suffit souvent :
- Flux d'exploitation : encaissements clients, paiements fournisseurs, salaires, impôts et taxes.
- Flux d'investissement : acquisitions et cessions d'actifs.
- Flux de financement : emprunts reçus, remboursements, apports d'associés, dividendes.
Comment suivre les flux de trésorerie en temps réel ?
Trouver la solution de trésorerie adaptée permet de suivre les flux presque en temps réel et de garder la maîtrise de ses finances. Il est important de créer un tableau de suivi qui intègre les objectifs financiers et les prévisions de trésorerie. Un bon prévisionnel améliore la décision : il permet d'ajuster la stratégie dès qu'un écart apparaît entre les entrées et les sorties d'argent.
Conseil : privilégiez des outils qui mettent à jour les données de trésorerie automatiquement. Le suivi des flux et la comparaison avec les prévisions en sont simplifiés.
Comment améliorer le processus de reporting financier ?
L'automatisation est le principal levier. Elle réduit le temps de collecte, fiabilise les données et diminue les erreurs de saisie. Le contrôleur financier veille à la précision des rapports : il valide les catégories, contrôle les rapprochements et s'assure que le reporting reste pertinent pour ses destinataires.
{{component-cta-guide-tresorerie-ia}}
Comment centraliser les moyens de paiement ?
Pour l'expert-comptable, la multiplication des comptes bancaires, sans oublier les sociétés qui utilisent des outils comme PayPal pour recevoir ou envoyer des paiements, peut vite devenir difficile à gérer. Dans la mesure du possible, il est judicieux de limiter le nombre de moyens de paiement et de tous les relier à l'outil de reporting. Pour bien choisir, il est utile de comprendre la différence entre un outil de trésorerie et un outil de comptabilité.
Quand mettre en place le reporting de trésorerie ?
Il est crucial de commencer le suivi et la planification de la trésorerie avant d'être submergé par les données à synthétiser. Une mise en place tardive est plus longue et plus complexe. Des incohérences s'accumulent alors dans les chiffres, et leur correction demande beaucoup de temps.
Un compte de trésorerie ou un logiciel de trésorerie facilite ce processus. Pour un premier budget, le logiciel de trésorerie gratuit peut suffire. Si vous cherchez une alternative à Excel pour la trésorerie, plusieurs solutions existent pour automatiser le suivi.
Quels avantages attendre d'un reporting de trésorerie ?
Un reporting de trésorerie régulier donne une vue claire de la situation financière. Il libère du temps au dirigeant, qui peut se consacrer à des tâches à plus forte valeur ajoutée. Il rassure les investisseurs et les banques, qui suivent la consommation de fonds.
Avantages principaux :
- Gain de temps grâce à une meilleure organisation de la collecte des données
- Lisibilité pour les équipes, les associés et les financeurs
- Anticipation des décisions grâce à une vue consolidée de la trésorerie
Le reporting de trésorerie favorise ainsi un bon pilotage de trésorerie, qui contribue à la stabilité de l'entreprise à long terme.
Les points importants à retenir dans un reporting de trésorerie
Il est essentiel d'automatiser le suivi de trésorerie et d'identifier les écarts pour analyser la santé financière de l'entreprise. Un reporting bien structuré, appuyé sur des tableaux de bord financiers, facilite la décision et aide à anticiper les besoins de financement et de fonds de roulement.
Conseil : appuyez-vous sur un tableau de flux et sur des outils de reporting financier pour visualiser rapidement le niveau de trésorerie et les objectifs à atteindre.
Il vaut mieux ne pas attendre une levée de fonds pour mettre ce processus en place. Un suivi régulier et des rapports bien construits sont des arguments utiles auprès des investisseurs et des banques.
{{component-cta-maitrise}}