Le suivi de trésorerie consiste à visualiser et analyser en continu les encaissements et les décaissements réels d'une entreprise, pour connaître à tout moment le montant de liquidités disponible. Pour une PME structurée, multi-comptes ou multi-entités, cette gestion de trésorerie conditionne la capacité à honorer les échéances, à arbitrer un investissement ou à présenter une vision fiable au CODIR.
Cet article détaille ce qu'est le suivi de trésorerie, pourquoi il est indispensable, la méthode pour le mettre en place, un exemple chiffré sur une PME de 8 M€ de chiffre d'affaires, les réflexes et arbitrages à adopter pour gérer la trésorerie au quotidien, les erreurs les plus fréquentes, et un comparatif des outils disponibles, d'un fichier Excel à un logiciel spécialisé.
Ce qu'il faut retenir sur le suivi de trésorerie
- Le suivi de trésorerie porte sur les flux réels, déjà survenus ou en cours, contrairement au prévisionnel qui projette les flux à venir.
- Un suivi fiable repose sur une source unique de vérité par compte bancaire, avec une synchronisation ou une mise à jour au moins hebdomadaire pour une PME multi-comptes.
- Le solde de trésorerie seul ne suffit pas : il doit être croisé avec le BFR (besoin en fonds de roulement) pour juger de la solvabilité réelle à court terme.
- Un suivi tenu manuellement sur Excel devient risqué au-delà de quelques dizaines de comptes ou entités actifs, ou de plusieurs centaines de factures mensuelles.
- Un plan de trésorerie prévisionnel construit à partir de données de suivi fiables permet d'anticiper un trou de trésorerie plusieurs semaines à l'avance, plutôt que de le découvrir au moment où il se produit.
Qu'est-ce que le suivi de trésorerie ?
Le suivi de trésorerie désigne l'ensemble des opérations qui permettent de visualiser, au jour le jour ou à la semaine, les mouvements réels d'argent sur les comptes bancaires d'une entreprise : les encaissements (factures clients réglées, financements perçus, apports) et les décaissements (factures fournisseurs payées, salaires, charges sociales, impôts).
Il porte sur des flux déjà constatés ou en cours de traitement, ce qui le distingue du prévisionnel de trésorerie, qui projette les flux à venir sur plusieurs semaines ou mois à partir d'hypothèses. Le suivi de trésorerie n'est pas une prévision, et il ne remplace pas la comptabilité de l'entreprise : il s'appuie sur des données bancaires et des échéances réelles, alors que le compte de résultat s'appuie sur des écritures comptables validées en clôture et sur des principes d'engagement, pas d'encaissement effectif.
Pour une PME avec plusieurs comptes, plusieurs banques ou plusieurs entités, il constitue la première brique du pilotage financier, avant même de construire un prévisionnel. L'ensemble des mouvements suivis correspond à ce que l'on appelle les flux de trésorerie de l'entreprise.
Pourquoi le suivi de trésorerie est stratégique pour une PME structurée
Un DAF ou un dirigeant qui suit sa trésorerie au jour le jour peut anticiper une tension avant qu'elle ne devienne un problème majeur. Sans ce suivi, une PME multi-entités découvre souvent un décalage de trésorerie au moment où une échéance tombe, plutôt que plusieurs semaines à l'avance.
Le suivi de trésorerie sert directement les décisions courantes : arbitrer entre régler un fournisseur en priorité ou différer un paiement non critique, évaluer si un investissement peut être financé par la trésorerie disponible plutôt que par un emprunt, ou présenter une vision fiable au CODIR ou aux actionnaires. Il alimente aussi le calcul du BFR (besoin en fonds de roulement) et du FRNG (fonds de roulement net global), deux indicateurs essentiels qui déterminent la solvabilité à court terme de l'entreprise.
Sa valeur tient autant à la visibilité qu'à la fiabilité de la donnée. Une comptabilité à jour ne suffit pas si elle n'est clôturée que mensuellement : entre deux clôtures, seule une synchronisation des comptes bancaires en temps réel donne une image fidèle de la trésorerie disponible. C'est ce qui distingue un suivi réellement utile d'un tableau mis à jour trop tard pour servir à une décision : les frais bancaires, les rejets de prélèvement ou un retard de paiement client se voient d'abord sur le compte, avant d'apparaître en comptabilité.
Pour une gestion trésorerie PME multi-comptes, l'enjeu n'est donc pas seulement la visibilité mais la fiabilité de la donnée : un solde consolidé qui agrège trois banques et deux entités doit refléter la même réalité que si un DAF ouvrait chaque compte un par un.
Comment mettre en place un suivi de trésorerie fiable
Recenser toutes les sources
Chaque compte bancaire actif, chaque entité juridique, les comptes en devise s'il y en a. Un compte oublié fausse le solde consolidé dès la première période.
Définir la périodicité
Quotidienne pour une trésorerie tendue, hebdomadaire pour une PME structurée sur un horizon glissant de 8 à 12 semaines, mensuelle en complément pour le reporting.
Catégoriser les flux
Côté encaissements : factures clients réglées, apports, subventions et emprunts perçus, ce que recouvre le suivi des encaissements. Côté décaissements : factures fournisseurs, salaires, charges sociales, impôts et loyers.
Calculer le solde de période
Solde de début, plus encaissements constatés, moins décaissements constatés, égal solde de fin de période.
Mettre à jour et documenter les écarts
Comparer le solde réel au solde attendu à chaque période et noter la cause de tout écart significatif plutôt que de le laisser filer.
Exemple concret : suivi de trésorerie d'une PME de 8 M€ de chiffre d'affaires
Prenons une PME de négoce industriel réalisant 8 M€ de chiffre d'affaires, avec trois comptes bancaires répartis sur deux banques, deux entités juridiques et environ 700 factures clients et fournisseurs par mois. Le tableau de trésorerie consolidé, mis à jour chaque semaine sur un horizon de 4 semaines, se présente ainsi :
| Semaine | Solde début | Encaissements | Décaissements | Solde fin |
|---|---|---|---|---|
| S1 | 180 000 € | 95 000 € | 110 000 € | 165 000 € |
| S2 | 165 000 € | 120 000 € | 140 000 € | 145 000 € |
| S3 | 145 000 € | 80 000 € | 95 000 € | 130 000 € |
| S4 | 130 000 € | 150 000 € | 60 000 € (dont 45 000 € de TVA) | 220 000 € |
Le solde décroît sur trois semaines consécutives (S1 à S3), avant de repartir grâce à l'encaissement d'un client majeur en S4. Un seuil de sécurité fixé à 100 000 € n'aurait pas été franchi ici, mais l'écart entre S1 et S3 (35 000 €) aurait justifié une vigilance accrue sur la semaine suivante avant confirmation de la rentrée S4.
Lire son tableau de suivi et construire un plan de trésorerie prévisionnel
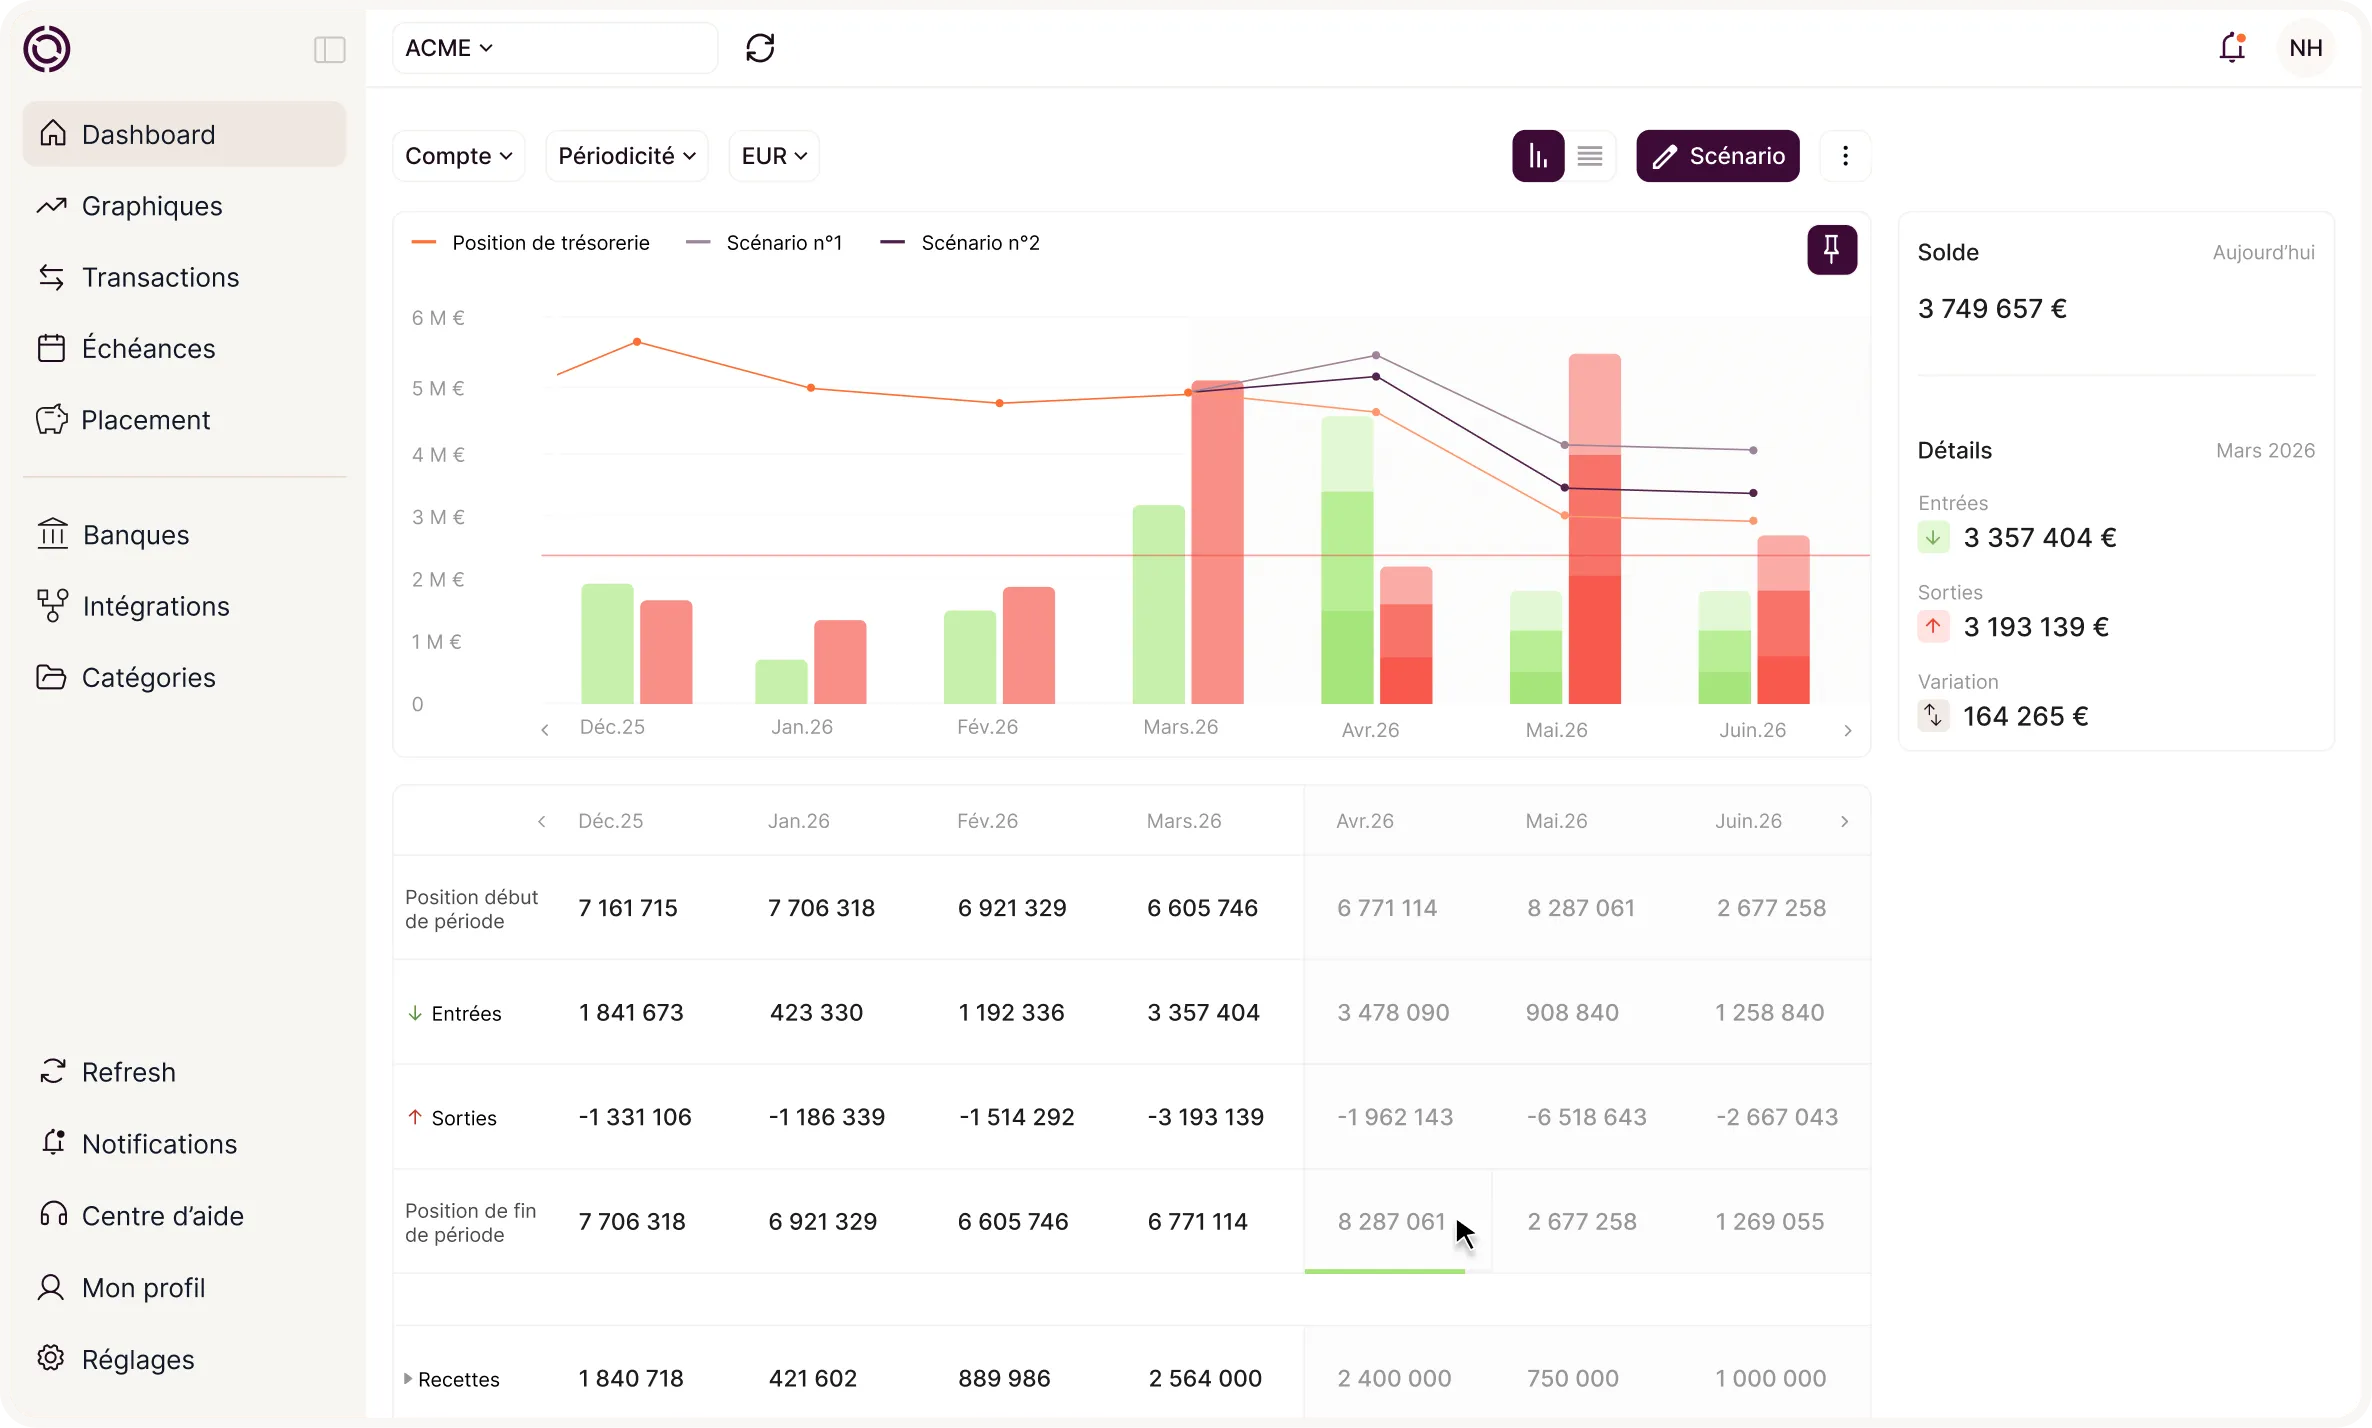
La lecture d'un tableau de suivi ne se limite pas au solde final : la tendance sur plusieurs périodes compte autant que le chiffre brut. Un solde qui reste stable mais avec des encaissements de plus en plus tardifs signale une dégradation du poste clients, donc du BFR, même si le solde de trésorerie ne le montre pas encore. Des tableaux de bord de suivi de trésorerie en temps réel, associés à un tableau de flux de trésorerie et à un graphique d'évolution de la trésorerie construit à partir des soldes de fin de période, rendent ce type de tendance immédiatement visible et permettent de comparer en continu les prévisions de trésorerie aux soldes réellement constatés.
Trois signaux méritent une action immédiate : un solde qui franchit le seuil de sécurité défini pour l'entreprise, un écart récurrent entre le solde attendu et le solde bancaire réel, et une échéance fiscale ou sociale qui tombe pendant une semaine déjà tendue. Un indicateur de provision de vos charges sociales et fiscales à venir (URSSAF, TVA, IS) permet d'anticiper ces échéances avant qu'elles ne pèsent brutalement sur le solde. Un décaissement inhabituel provoqué par un allongement du délai de paiement d'un fournisseur stratégique doit remonter au même niveau d'alerte qu'un retard côté clients.
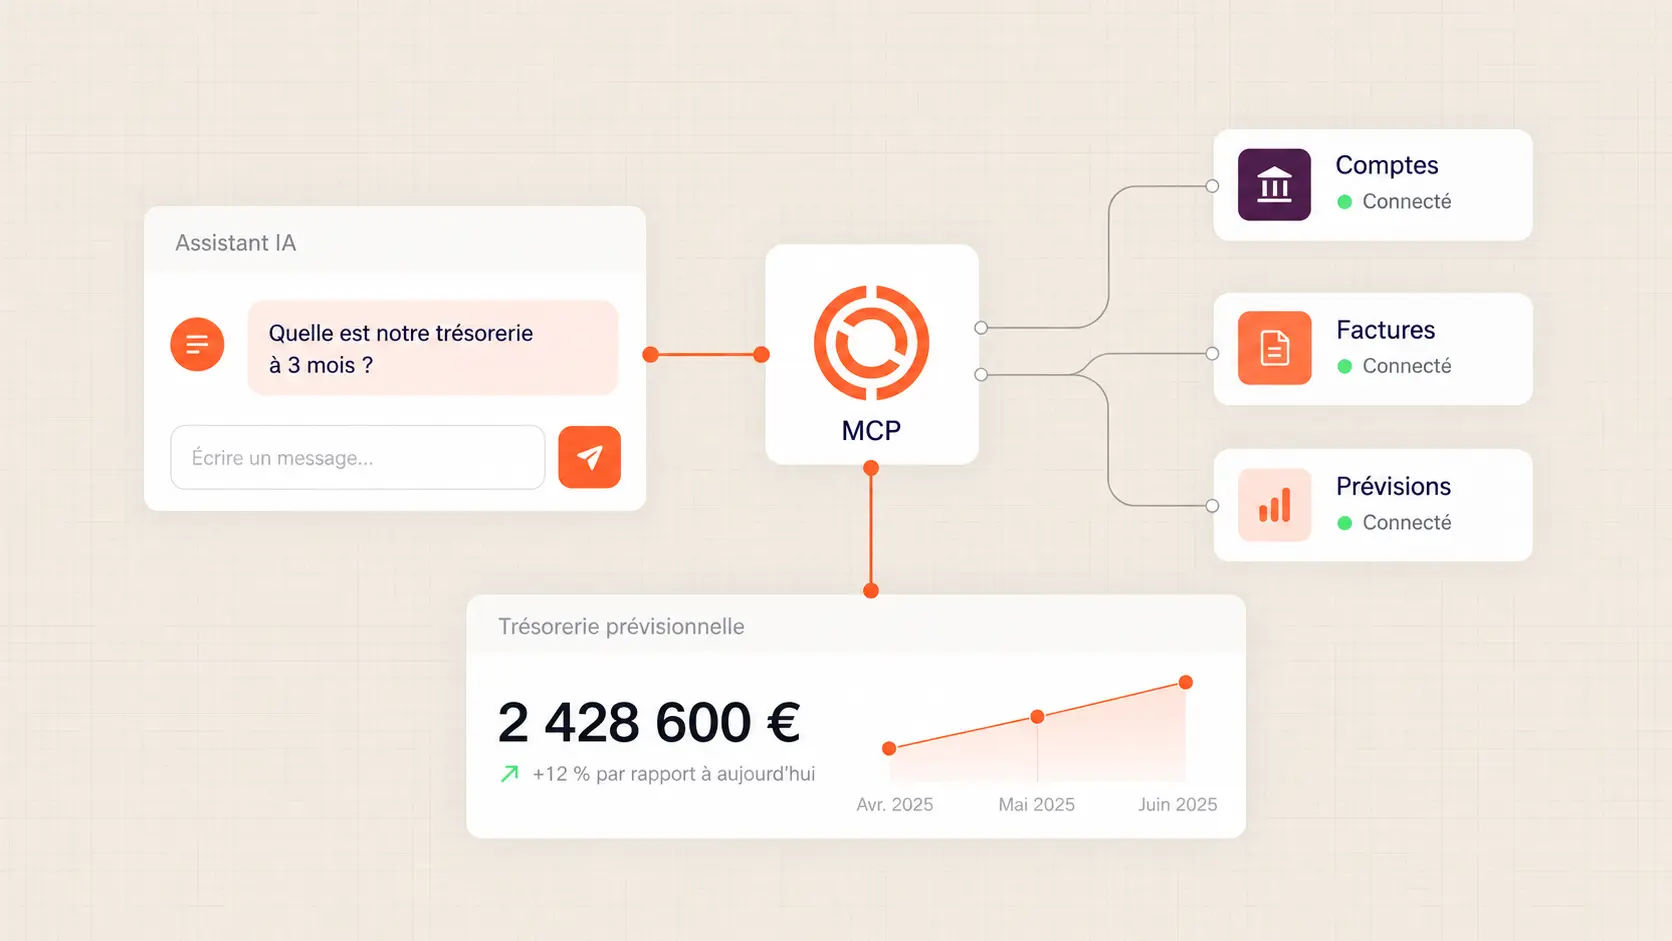
Une fois le suivi fiabilisé, il sert de socle à un plan de trésorerie prévisionnel : à partir des liquidités de départ et des encaissements/décaissements déjà engagés (factures émises, échéances de prêts, abonnements), on projette le solde des semaines ou des mois suivants. Ce plan prévisionnel ne remplace pas le suivi, il le prolonge, en ajoutant des hypothèses aux données déjà constatées. Okimia propose un module de prévisionnel de trésorerie qui construit ce plan directement à partir des données de suivi synchronisées, sans ressaisie des hypothèses de départ.
Bonnes pratiques : piloter la trésorerie au quotidien
Un suivi de trésorerie n'est utile que s'il repose sur des informations fiables et à jour. Sans cette fiabilité de base, aucune des pratiques suivantes ne porte ses fruits. Les cinq leviers ci-après structurent un suivi qui reste exploitable dans la durée et transforment les données en décisions.
1. Gérer les encaissements clients en priorité
Le délai de paiement client est le levier le plus puissant pour améliorer la trésorerie sur les 4 à 8 semaines suivantes.
Actions concrètes :
- Identifier et tracker les trois à cinq clients stratégiques dont le délai de paiement dépasse vos conditions usuelles (ex : 30 jours). Chaque semaine de retard supplémentaire sur ces clients coûte directement à votre solde disponible.
- Mettre en place un calendrier de relances clients : première relance deux jours avant l'échéance, deuxième relance trois jours après l'échéance, escalade commerciale si retard au-delà d'une semaine. Documenter l'historique des retards par client pour identifier les profils systématiquement lents.
- Prioriser les factures à encaisser par montant et délai dépassé, non par ordre chronologique. Une facture de 30 000 € en retard depuis trois jours justifie un appel immédiat, une facture de 500 € attendue en temps normal ne doit pas monopoliser votre attention.
- Si un client majeur vous annonce un délai de paiement allongé (ex : passage de 30 à 45 jours), mesurer l'impact sur votre solde glissant des 8 prochaines semaines avant d'accepter. Si votre seuil de sécurité tombe en-dessous de la limite pendant cette période, refuser l'allongement ou exiger une compensation (escompte, acompte avant livraison suivante).
Signal d'alerte à ne pas manquer : Les encaissements de votre semaine N se font progressivement en semaines N+1 et N+2, au lieu d'arriver en semaine N. Ce phénomène signale une détérioration du DSO (délai moyen de recouvrement) bien avant qu'elle ne saute aux yeux.
2. Maîtriser les décaissements fournisseurs et les charges récurrentes
Les charges fixes et les échéances fournisseurs non négociées constituent un coût qui s'accumule rapidement.
Actions concrètes :
- Centraliser un calendrier des dépenses fixes mensuelles ou hebdomadaires (loyers, abonnements, paie, charges sociales, remboursements de prêts, TVA). Vérifier qu'il est synchronisé avec votre suivi chaque semaine. Une charge oubliée ou mal datée fausse votre anticipation.
- Demander un délai de paiement à vos fournisseurs : passer de 15 à 30 jours, c'est libérer deux semaines de trésorerie immédiatement. Tous les fournisseurs ne l'accepteront pas, mais certains l'offrent d'office. Signer des contrats avec délai clairement mentionné réduit les malentendus.
- Regrouper les paiements fournisseurs si possible (deux appels par semaine plutôt que quatre) pour réduire le nombre de petits décaissements qui fragmentent votre visibilité et fractionnent inutilement votre solde.
- Analyser votre top 20 des décaissements mensuels. Pour chaque, noter si le délai de paiement est contractuel ou habituel. Renégocier les délais avec vos cinq plus gros fournisseurs est plus profitable que d'arbitrer mille petits paiements.
Signal d'alerte à ne pas manquer : Vos décaissements augmentent semaine après semaine, mais vos encaissements restent stables. Cela peut signaler un rallongement du délai d'un fournisseur majeur, une facture fournisseur inattendue, ou une charge fiscale/sociale mal anticipée.
3. Anticiper les pics de décaissement (fiscalité, paie, investissements)
La trésorerie d'une PME connaît des pics prévisibles et des pics surprises.
Actions concrètes :
- Prévoir au moins 12 semaines à l'avance les décaissements d'impôts (IS, TVA, CFE) et de charges sociales (cotisations URSSAF, prévoyance). Ces dates sont fixes ; les ignorer crée une crise artificielle. Provisionner mensuellement (ou trimestriellement) permet de lisser l'impact sur le solde.
- Communiquer à votre CODIR ou actionnaires, au moins six semaines à l'avance, le calendrier des dépenses non-courantes (campagne marketing majeure, achat d'équipement, versement de dividendes, remboursement de prêt). Cela évite les mauvaises surprises et force une décision collective : financer par la trésorerie disponible ou trouver une source externe (crédit, apport).
- Faire le calcul : si un investissement de 50 000 € est programmé en semaine 6, et que votre solde de semaine 5 est prévu à 45 000 €, cet investissement n'est pas possible avec la trésorerie seule. Soit vous décalez en semaine 10 (quand un gros client encaisse), soit vous empruntez, soit vous réduisez d'autres dépenses. Le suivi force cette conversation claire.
Signal d'alerte à ne pas manquer : Vous accumulez plusieurs décaissements non-courants sur une même semaine (TVA, paie bonus, investissement). Cela ne devrait jamais être découvert à quelques jours d'intervalle.
4. Établir des règles de pilotage et des seuils d'alerte
Un suivi sans règle d'action reste un exercice passif.
Actions concrètes :
- Définir un seuil de sécurité minimum par compte ou au niveau consolidé, avec la formule : 30 % de vos décaissements moyens hebdomadaires. Pour une PME avec 100 000 € de décaissements par semaine, le seuil serait 30 000 €. Quand le solde approche ce niveau, vous avez deux semaines pour agir avant risque majeur.
- Formaliser une règle : si le seuil est franchi une semaine, débriefing urgent le jour-même pour identifier la cause (retard client, facture fournisseur inattendue, charge fiscale avancée). Documenter la décision prise : mobilisation d'une ligne de crédit, renégociation d'un paiement, accélération d'encaissements clients.
- Mettre en place un rituel hebdomadaire de 30 minutes minimum, le même jour et la même heure, pour revoir le suivi. Inviter le DAF, un membre du CODIR si pertinent, et (selon la structure) le responsable commercial. Cela force la rigueur et crée une prise de conscience collective sur les tensions.
- Documenter chaque décision d'arbitrage prise en semaine N (ex : « Semaine 18 : retard client X, on diffère le paiement fournisseur Y de 3 jours »). Cela crée une traçabilité, limite les décisions adhoc, et permet d'analyser votre style de gestion rétrospectivement.
Signal d'alerte à ne pas manquer : Vos seuils d'alerte sont définis mais jamais utilisés. Cela signale soit que vous sous-estimez vos tensions réelles, soit que vous n'avez pas les leviers pour agir quand l'alerte se déclenche.
5. Arbitrer les décisions critiques à la lumière du solde disponible
Le suivi doit devenir un outil d'aide à la décision stratégique.
Actions concrètes :
- Avant de valider un recrutement majeur, vérifier son impact sur les 12 prochaines semaines du suivi. Le coût brut du recrutement est connu (salaire + charges), mais son effet sur le solde de trésorerie l'est moins si la personne embauchée est payée en fin de mois et que votre cycle d'encaissements clients s'allonge en parallèle.
- Avant un investissement : établir deux scénarios. Scénario 1 : financer par la trésorerie. Quel est le point bas de votre solde dans les 8 semaines qui suivent ? Franchissez-vous votre seuil de sécurité ? Scénario 2 : emprunter ou différer. Comparer les coûts de chaque option. Souvent, un petit emprunt de trésorerie coûte moins cher qu'une année d'intérêts sur un crédit à plus long terme, et préserve la flexibilité.
- Avant une opération commerciale majeure (baisse de prix, allongement du délai client) : chiffrer l'impact sur votre BFR et votre solde de trésorerie sur 12 semaines, pas seulement sur le résultat d'exploitation. Une réduction de prix qui booste le chiffre d'affaires mais allonge le cycle d'encaissements clients peut vous mettre en tension, même si elle reste rentable à long terme.
- Documenter chaque décision prise : l'option choisie, la raison, les hypothèses de trésorerie qui ont justifié ce choix. Cela permet au CODIR d'auditer régulièrement la cohérence entre la stratégie annoncée et le pilotage de trésorerie réel.
Signal d'alerte à ne pas manquer : Les décisions stratégiques (recrutements, investissements, changement d'une condition client) ne sont pas passées au filtre du suivi de trésorerie. Cela signale un manque de connexion entre la gestion trésorerie et la gestion business.
Synthèse des bonnes pratiques
Un suivi de trésorerie qui n'entraîne pas de décision chaque semaine reste un outil mort. Les cinq leviers ci-dessus (encaissements, décaissements, anticipation, pilotage, arbitrages) transforment le suivi en outil d'action.
{{component-cta-guide-tresorerie-ia}}
Quels outils pour assurer le suivi de trésorerie ?
Excel ou Google Sheets : utile pour démarrer, limite à l'échelle
Un fichier Excel ou Google Sheets permet de démarrer un suivi de trésorerie sans investissement. Il reste adapté à une structure avec peu de comptes et un faible volume de flux mensuels. Cette gratuité a toutefois une contrepartie : les saisies de données manuelles prennent du temps chaque semaine, et le risque d'erreur augmente avec le nombre de comptes, d'entités et de factures à intégrer.
Au-delà d'une trentaine de comptes ou entités actifs, ou de plusieurs centaines de factures mensuelles, le temps passé à consolider manuellement devient significatif et le risque de solde faux progresse en proportion. Pour une alternative Excel trésorerie, plusieurs solutions existent pour automatiser tout ou partie de ce travail.
Logiciel de trésorerie, ERP ou solution de gestion financière : quels critères de choix ?
Un logiciel de trésorerie, ou logiciel de gestion de trésorerie selon la terminologie retenue, synchronise directement les comptes bancaires via Open Banking ou EBICS, ce qui supprime la ressaisie manuelle des relevés. Pour une PME qui utilise encore un fichier Excel, ces critères aident à identifier le moment où un outil dédié devient pertinent : au-delà de la simple synchronisation, la qualité de catégorisation des flux de trésorerie eux-mêmes compte autant que le solde global affiché.
Plusieurs critères déterminent le bon choix pour une PME structurée :
- La couverture multi-banque et multi-entité, avec une vue consolidée unique plutôt qu'un outil par compte pro.
- Le mode de connexion, en SaaS avec synchronisation continue plutôt qu'un import manuel de fichiers.
- Le type de dettes suivies : factures fournisseurs, remboursements de prêts et échéances de cartes de crédit doivent apparaître dans le même tableau que les encaissements, pas dans un fichier séparé.
- Les dépenses régulières déjà identifiées (loyers, abonnements, charges sociales) doivent pouvoir être catégorisées automatiquement plutôt que ressaisies chaque mois.
- Les avis clients sur la fiabilité de la synchronisation bancaire et la qualité du support, en particulier pour un secteur d'activité avec des spécificités (multidevise, saisonnalité).
- La connexion aux outils déjà en place : comptabilité, CRM ou ERP (Pennylane, Sage, Cegid, MyUnisoft, Odoo, entre autres), pour récupérer les factures clients et fournisseurs avec leurs échéances réelles sans double saisie.
Ce choix ne se fait pas isolément : une PME structurée s'appuie déjà sur un ensemble de logiciels de gestion financière qui produisent une partie des données utiles au suivi de trésorerie. Le SIRH (système d'information des ressources humaines), qu'il s'agisse de Cegid HR, de Cegid Payroll Ultimate ou d'un ERP intégré comme Microsoft Business Central, centralise les échéances de paie et de charges sociales, qui constituent une part significative des décaissements récurrents. Le CRM, de son côté, porte les prévisions de facturation à venir, utiles pour anticiper les encaissements. Le logiciel de facturation utilisé par l'entreprise joue également un rôle direct : ses fonctionnalités de gestion de factures (échéances, statut de règlement, relances clients) alimentent les encaissements et décaissements attendus. Un tableau de bord achats bien structuré côté fournisseurs facilite d'autant la catégorisation des flux. Les outils de business intelligence, quand ils consolident des indicateurs entre plusieurs systèmes, s'appuient sur les mêmes données brutes : encaissements, décaissements, échéances.
Comparatif des solutions de suivi de trésorerie
Le choix dépend aussi de ce que l'entreprise utilise déjà. Une solution de comptabilité en ligne propose parfois un compte pro et une facturation électronique intégrés, ce qui couvre une partie du besoin sans outil dédié. Mais un logiciel de trésorerie en SaaS reste la seule option qui offre une gestion de trésorerie en temps réel, quand un fichier statique ne reflète la situation qu'au moment de sa dernière mise à jour manuelle.
| Critère | Fichier Excel | Logiciel de trésorerie SaaS | Module intégré à l'ERP |
|---|---|---|---|
| Coût | Gratuit | Abonnement, souvent avec modules complémentaires payants | Inclus ou en option dans la licence ERP |
| Mise à jour | Saisies manuelles | Synchronisation bancaire automatique | Dépend de l'intégration bancaire de l'ERP |
| Multi-banque / multi-entité | Possible mais lourd à maintenir | Nativement conçu pour | Variable selon l'éditeur |
| Rapprochement bancaire | Manuel | Automatique | Automatique si le module est activé |
| Fonctionnalités de gestion de trésorerie | Modèles de tableaux de suivi à construire soi-même | Tableaux de bord de suivi de trésorerie complets, prêts à l'emploi | Variable selon l'éditeur |
| Plan de trésorerie prévisionnel | À construire à la main | Généré à partir des données synchronisées | Dépend du module |
| Limite principale | Temps de saisie, risque d'erreur | Coût d'abonnement au-delà d'un certain usage | Périmètre parfois limité à la trésorerie, pas aux paiements |
Aucune de ces trois options n'est universellement meilleure : le fichier Excel reste pertinent pour une structure simple, le logiciel spécialisé prend le relais dès que le volume de comptes, d'entités ou de factures augmente, et le module ERP peut suffire si l'éditeur couvre déjà la synchronisation bancaire et le rapprochement automatique.
Fonctionnalités à vérifier avant de choisir un outil
Au-delà des critères de sélection, certaines fonctionnalités concrètes distinguent un outil réellement automatisé d'un simple tableau numérisé :
- Synchronisation bancaire via Open Banking ou connexion EBICS, pour récupérer les mouvements sans import manuel.
- Catégorisation automatique des transactions, par règles configurables selon la structure de l'entreprise.
- Rapprochement bancaire automatique entre une facture et son règlement, plutôt qu'un pointage manuel ligne par ligne.
- Détection automatique de la TVA sur les mouvements bancaires, utile pour anticiper les décaissements liés aux échéances fiscales.
- Intégration des factures clients et fournisseurs, avec leurs échéances réelles, depuis l'outil de facturation ou l'ERP.
- Relances clients intégrées ou déclenchées automatiquement en cas de retard de paiement, pour limiter la dégradation du poste clients.
- Génération d'un plan de trésorerie prévisionnel directement à partir des données synchronisées, sans reconstruction manuelle des hypothèses de départ.
- Gestion des notes de frais sur photo, quand la volumétrie de ce type de dépense le justifie.
Okimia propose un module de suivi de trésorerie qui couvre ces fonctionnalités : connexion bancaire multi-banques et multi-entités, catégorisation automatique, rapprochement bancaire et intégrations ERP pour fiabiliser les données sans ressaisie. Un accompagnement humain est proposé à la mise en place pour paramétrer les règles de catégorisation selon la structure de l'entreprise.
{{component-cta-automatisation-suivi}}
Erreurs fréquentes en suivi de trésorerie
Ne pas recenser tous les comptes ou entités. Le solde consolidé devient faux : vous croyez disposer de 200 000 € alors que vous n'en avez que 130 000 €, et vous engagez un investissement sur cette base. Le signal à surveiller est un écart persistant entre le solde théorique et le solde bancaire réel, qui ne s'explique pas par les décalages habituels (prélèvements en cours, virement retardé). La correction consiste à lister systématiquement tous les comptes actifs, y compris les comptes secondaires fermés l'année précédente mais portant encore des virements résiduels, en s'appuyant sur un audit bancaire complet.
Confondre suivi et prévisionnel. Les décisions s'appuient alors sur des données déjà obsolètes : vous investissez parce que vous croyez à un encaissement, alors que cet encaissement n'est prévu qu'en prévisionnel pour la semaine 7, et non constaté en semaine 3. Le signal à surveiller est un suivi mis à jour seulement au moment de préparer un budget, tous les trois mois, sans vision actuelle de la liquidité disponible entre deux mises à jour. La correction consiste à séparer les deux exercices et à mettre à jour le suivi en continu, chaque semaine, indépendamment du calendrier budgétaire.
Outil mal adapté au volume. Le temps de ressaisie augmente avec le risque d'erreur : vous engagez 4 à 5 heures par semaine à consolider les comptes au lieu de piloter votre trésorerie. C'est une erreur de gestion trésorerie fréquente, dont le signal à surveiller est une mise à jour du tableau qui prend plusieurs heures chaque semaine, jusqu'à sauter certains comptes ou retarder la mise à jour, ce qui dégrade la fiabilité du suivi. La correction consiste à évaluer un outil de synchronisation automatique dès que le volume dépasse quelques dizaines de comptes ou de factures mensuelles.
Oublier les engagements signés mais non encore décaissés. Le solde affiché paraît disponible alors qu'il est déjà engagé : vous accordez un crédit client de 50 000 € le jour où vous découvrez que 40 000 € de ce solde est réservé pour un contrat fournisseur signé trois semaines auparavant mais non encore facturé. Le signal à surveiller est l'apparition soudaine, à la facturation, de dépenses régulières (loyers, abonnements, engagements fournisseurs signés) absentes du tableau. La correction consiste à intégrer les engagements dès leur signature, avant même la facturation.
Traiter le suivi comme un exercice comptable. Des erreurs comptables se glissent quand on mélange flux bancaires réels et écritures de clôture, par exemple une provision pour litiges sans flux bancaire réel ou une facture archivée payée deux ans auparavant mais figurant encore dans le système. Le signal à surveiller est un solde de suivi qui ne correspond jamais au solde comptable, sans explication documentée. La correction consiste à garder les deux exercices séparés mais réconciliés à chaque clôture.
Absence de seuil d'alerte défini. La réaction face à une tension de trésorerie devient tardive : vous découvrez le risque au moment où vous ne pouvez plus l'arbitrer. Le signal à surveiller est l'absence de toute règle écrite sur le solde minimum acceptable, chaque situation étant traitée au cas par cas. La correction consiste à fixer un seuil de sécurité par compte ou consolidé, et à le documenter dans une note de pilotage.
Prises isolément, ces erreurs semblent mineures. Cumulées sur plusieurs comptes et plusieurs mois, elles génèrent des difficultés de gestion qui grandissent avec la taille de l'entreprise, bien au-delà du temps perdu à les corriger une par une.
Questions fréquentes sur le suivi de trésorerie
Quelle est la différence entre suivi et prévisionnel de trésorerie ?
Le suivi porte sur les flux déjà constatés, le prévisionnel projette les flux à venir à partir d'hypothèses. Les deux exercices se complètent mais reposent sur des données différentes.
À quelle fréquence mettre à jour son suivi de trésorerie ?
Une PME structurée met généralement à jour son suivi chaque semaine, sur un horizon glissant de 8 à 12 semaines. Une trésorerie tendue justifie une fréquence quotidienne.
Le suivi de trésorerie remplace-t-il la comptabilité ?
Non. Le suivi travaille sur des données bancaires et des échéances réelles, la comptabilité sur des écritures validées en clôture. Les deux exercices ne portent pas sur les mêmes horizons ni les mêmes règles.
Quelles sont les trois catégories de flux de trésorerie ?
Le flux de trésorerie d'exploitation regroupe les encaissements et décaissements liés à l'activité courante, réalisés sur les comptes bancaires de l'entreprise. Le flux de trésorerie de l'investissement couvre les achats ou cessions d'immobilisations. Le flux de trésorerie du financement regroupe les emprunts, remboursements et apports en capital. Un tableau de flux de trésorerie complet distingue ces trois catégories plutôt que de les mélanger en un seul solde, pour donner une image précise des liquidités générées par chaque type d'activité.
Quelle est la différence entre solde en banque et actifs liquides ?
Le solde en banque est le montant disponible sur les comptes courants. Les actifs liquides incluent aussi les placements immédiatement mobilisables, ce qui en fait une notion plus large que le seul solde bancaire.
Un découvert autorisé ou un prêt de trésorerie entrent-ils dans le suivi ?
Oui, dès qu'ils sont mobilisés : un découvert autorisé utilisé ou un prêt de trésorerie décaissé modifient le solde réel et doivent apparaître dans le suivi au même titre que les autres mouvements, avec leur échéance de remboursement identifiée comme une dette à court terme, à distinguer des dépenses régulières classiques qui n'ont pas le même impact sur le solde disponible.
Quel signal indique un problème majeur de trésorerie à ne pas manquer ?
Un solde qui franchit le seuil de sécurité défini, ou un écart récurrent entre solde attendu et solde bancaire réel sur plusieurs périodes consécutives, sont les deux signaux qui appellent une action immédiate.
Conclusion
Le suivi de trésorerie donne à une PME structurée la visibilité nécessaire pour honorer ses échéances, arbitrer ses décisions et présenter une vision fiable à son CODIR. La méthode repose sur un recensement exhaustif des comptes, une périodicité adaptée à la tension de trésorerie, une catégorisation rigoureuse des flux et des bonnes pratiques appliquées de façon proactive. Au-delà d'un certain volume, un outil automatisé réduit le temps de mise à jour et le risque d'erreur qu'implique un tableau tenu manuellement.
{{component-cta-maitrise}}