Le tableau de trésorerie est l'un des outils centraux de la gestion de trésorerie : il recense, mois par mois, les encaissements et les décaissements réels d'une entreprise pour calculer un solde de trésorerie prévisionnel. Il retient la date effective du paiement, jamais la date de facturation, ce qui le distingue du compte de résultat. Pour une entreprise qui gère plusieurs comptes bancaires, plusieurs entités ou plusieurs centaines de factures par mois, ce document reste l'outil de référence pour anticiper un besoin de financement, arbitrer un investissement ou présenter une vision fiable au CODIR. Cet article détaille sa définition, sa méthode de construction avec un exemple chiffré, la gestion d'une trésorerie négative et les erreurs à éviter.
Ce qu'il faut retenir sur le tableau de trésorerie
- Le solde de trésorerie prévisionnel se calcule ainsi : trésorerie initiale + encaissements, moins décaissements, généralement à échéance mensuelle.
- Contrairement au compte de résultat, il retient la date effective d'encaissement ou de décaissement, jamais la date de facturation.
- Une trésorerie prévisionnelle négative et en baisse plusieurs mois de suite signale un problème de rentabilité, pas seulement un décalage de paiement.
- Un déficit constant révèle un manque de fonds propres, qui se corrige par une augmentation de capital, un apport en compte courant d'associés ou un crédit bancaire court terme.
- Au-delà de deux ou trois comptes bancaires ou entités, un tableau tenu sous Excel devient difficile à fiabiliser, du fait de la saisie manuelle et de la consolidation.
Qu'est-ce qu'un tableau de trésorerie ?
Le tableau de trésorerie regroupe les encaissements et les décaissements prévus d'une entreprise, sur une période donnée, afin de calculer sa trésorerie disponible à venir. Il s'appuie sur la logique de la comptabilité de trésorerie, qui n'enregistre que les flux réellement encaissés ou décaissés, à la différence de la comptabilité d'engagement utilisée pour le compte de résultat. Il constitue la brique de calcul mensuelle du plan de trésorerie, document plus large qui intègre aussi les hypothèses de financement sur l'année.
La différence entre encaissements et décaissements donne la variation de trésorerie du mois, qui permet de calculer le solde prévisionnel :

- Trésorerie initiale : solde bancaire consolidé au premier jour de la période, toutes banques et entités confondues. Elle correspond à la trésorerie active et passive telle qu'elle apparaît au bilan de trésorerie.
- Encaissements : entrées d'argent réellement attendues sur la période (chiffre d'affaires TTC encaissé, nouveaux emprunts, apports en capital ou en compte courant, subventions).
- Décaissements : sorties d'argent réellement prévues (achats TTC, salaires et charges sociales, charges financières, impôts, remboursements d'emprunts).
Le tableau se calcule le plus souvent par échéances mensuelles. Rien n'empêche de le décliner par jour ou par semaine pour un pilotage plus fin, ou par année pour une vision de long terme.
Les données qui alimentent le tableau proviennent en général du chiffre d'affaires prévisionnel TTC, du bilan prévisionnel et des échéances fiscales et sociales connues (TVA, impôt sur les sociétés, cotisations). Ces impacts liés à la fiscalité doivent être positionnés au mois exact de leur décaissement, pas au mois de leur constatation comptable.
Tableau de trésorerie et compte de résultat : quelle différence ?
Une entreprise peut afficher un bénéfice dans son compte de résultat tout en ayant une trésorerie négative, si les paiements clients tardent à arriver. Les deux outils sont complémentaires : le compte de résultat pour la rentabilité, le tableau de trésorerie pour la liquidité.
À quoi sert le tableau de trésorerie ?
Le tableau de trésorerie est avant tout un outil d'aide à la décision. Il sert notamment à planifier un investissement, sécuriser un financement bancaire et tester plusieurs scénarios avant de trancher.
Planifier un investissement
Le tableau indique à partir de quel mois l'entreprise dispose des fonds suffisants pour absorber une dépense, et quel solde il restera une fois l'achat effectué. Cette dépense constitue un flux de trésorerie d'investissement à part entière, à distinguer des flux liés à l'exploitation courante.
Exemple : une entreprise de services de 8 M€ de chiffre d'affaires annuel, trois comptes bancaires consolidés, souhaite investir 250 K€ dans un nouvel outil de production en avril. Une fois l'investissement intégré, financé pour partie par un emprunt moyen terme de 300 K€, le solde résiduel s'établit à 836 K€ fin avril, ce qui valide la capacité de l'entreprise à absorber la dépense sans tension (voir l'exemple complet plus bas).
Sécuriser un financement bancaire
En cas de trésorerie négative anticipée, présenter à la banque un tableau structuré et chiffré, appuyé sur des hypothèses vérifiées avec l'expert-comptable, démontre que le besoin de concours bancaire est précis et justifié. C'est un signal de bonne gestion qui facilite l'obtention d'une ligne de trésorerie ou d'un crédit bancaire court terme.

Tester des scénarios
En dupliquant le tableau et en ajustant les hypothèses (variation du chiffre d'affaires, embauche, investissement), il est possible de comparer un scénario optimiste, un scénario médian et un scénario pessimiste, et de mesurer leur impact sur la trésorerie de fin de période.
Ces chiffres hypothétiques doivent rester réalistes, construits à partir de l'historique et des commandes déjà signées, pas d'une simple extrapolation optimiste. Mettez à jour les trois scénarios dès qu'un événement significatif survient : perte d'un client majeur, nouvelle commande, changement réglementaire.
Comment construire un tableau de trésorerie ? Méthode et exemple chiffré
La fréquence de mise à jour doit s'adapter à la réalité de l'entreprise : plus les flux sont variables ou l'environnement incertain, plus le suivi doit être rapproché, hebdomadaire voire quotidien. En période stable, une revue mensuelle peut suffire.
Règle fondamentale : enregistrez toujours les flux à la date à laquelle l'argent entre ou sort effectivement du compte bancaire, jamais à la date de facturation. Une vente réalisée en janvier mais payée en mars n'apparaît qu'en mars. Négliger ce décalage reste l'erreur la plus fréquente et peut provoquer des tensions de trésorerie imprévues.
L'exemple ci-dessous porte sur une entreprise de services de 8 M€ de chiffre d'affaires annuel, trois comptes bancaires consolidés et deux entités, sur six mois. La même logique s'applique sur douze mois.
Étape 1 : prévoir les encaissements
Listez toutes les entrées d'argent prévues, mois par mois : chiffre d'affaires TTC encaissé, produits financiers, nouveaux emprunts, apports en capital ou en compte courant d'associés, subventions.
Étape 2 : prévoir les décaissements
Listez ensuite les sorties d'argent prévues : achats fournisseurs TTC, salaires et charges sociales, charges patronales, charges financières, impôts, autres charges d'exploitation.
{{component-cta-automatisation-suivi}}
Étape 3 : calculer le solde de trésorerie
Formule : Variation de trésorerie = Encaissements, moins Décaissements
En partant d'une trésorerie initiale consolidée de 450 K€ au 1er janvier, on obtient :
L'investissement de 250 K€ intégré en avril, financé pour partie par le nouvel emprunt, laisse un solde résiduel de 836 K€ à fin avril, suffisant pour couvrir les décaissements du mois suivant sans recourir à un découvert.
Comment estimer les encaissements et décaissements futurs ?
Pour une entreprise déjà en activité
Partez des flux déjà engagés (commandes signées, échéances de dette connues, salaires), puis ajustez au fil des décisions : embauches, investissements. L'historique du tableau de flux de trésorerie constitue une bonne base de départ pour fiabiliser les hypothèses.
Pour un projet de création d'entreprise
Sans historique, préparez trois listes : les entrées prévues, les sorties prévues et les ressources de financement (capital, dettes, comptes courants d'associés). Leur somme constitue la trésorerie initiale. Si la trésorerie prévisionnelle devient largement négative après quelques mois, c'est le signal de revoir le plan de financement.
Dans les deux cas, intégrer la saisonnalité et le rythme des cotisations
Anticipez les périodes de forte activité et les périodes creuses : une entreprise du BTP, par exemple, doit prévoir une trésorerie suffisante pour couvrir ses charges fixes en période de faible activité. Le rythme de paiement des cotisations sociales, mensuel ou trimestriel selon le régime retenu auprès de l'Urssaf, influence également le profil mensuel des décaissements et doit être vérifié avant toute prévision.

Flux d'exploitation, d'investissement et de financement : bien distinguer les trois
Le pilotage complet des flux de trésorerie repose sur trois natures de flux, à couvrir toutes les trois dans le tableau. Les flux financiers liés à l'exploitation courante recouvrent le flux de trésorerie d'exploitation : achats, ventes, salaires. Les flux d'investissement ont déjà été évoqués plus haut. Les flux de financement regroupent les emprunts, les apports en capital et les apports en compte courant d'associés.
Un décalage de trésorerie n'est pas une anomalie en soi. Il devient un problème lorsque le délai de paiement clients dépasse durablement le délai de paiement fournisseurs, sans que le tableau n'intègre de marge de sécurité.
Suivi des réalisations et analyse des écarts
Produire des prévisions ne suffit pas : il faut les confronter régulièrement aux flux réellement constatés grâce à un suivi de trésorerie rigoureux. Ce suivi permet d'identifier les écarts, d'en comprendre les causes et d'ajuster les hypothèses des mois suivants.
Les causes d'écart les plus fréquentes sont un retard de paiement client ou fournisseur, une variation inattendue du chiffre d'affaires, une dépense exceptionnelle ou une erreur d'estimation initiale.
Exemple : un encaissement de 60 K€ prévu en mars mais réglé en avril doit être déplacé dans les prévisions du mois suivant, avec, si nécessaire, une relance client et une renégociation des délais fournisseurs. Documentez systématiquement les écarts et leurs causes, et planifiez des points de revue mensuels ou trimestriels avec la comptabilité, le commercial et la direction.
Comment interpréter un tableau de trésorerie ?
Le tableau indique le solde prévisionnel du compte bancaire consolidé à la fin de chaque mois. Sa lecture oriente directement la décision à prendre.
Trésorerie prévisionnelle positive
L'entreprise dispose d'une capacité d'autofinancement. Elle peut envisager un développement d'activité, un investissement ou un placement des excédents.
Trésorerie prévisionnelle négative et en baisse chaque mois
L'activité n'est probablement pas rentable. Voir la section suivante pour les leviers de correction, ainsi que notre guide dédié à la gestion de la trésorerie négative en PME.
Déficit constant
L'entreprise manque de fonds propres. Les solutions possibles sont une augmentation de capital, un apport en compte courant d'associés ou un emprunt bancaire. Le découvert bancaire reste la solution la plus accessible, mais aussi la plus coûteuse.
Trésorerie qui alterne entre positif et négatif
Il s'agit d'un problème de décalage. Deux leviers permettent de le résoudre : renforcer les ressources à long terme (capital, emprunt) ou décaler certains investissements au moment où la trésorerie repasse dans le vert.
Gérer une situation de trésorerie prévisionnelle négative
Lorsque le tableau annonce un solde négatif sur un ou plusieurs mois, l'entreprise dispose de plusieurs actions correctives, à mobiliser selon la nature du besoin.
- Le découvert bancaire : autorisation de dépassement ponctuel du solde, rapide à mettre en place mais coûteux en agios, réservé aux besoins de très court terme.
- La ligne de crédit bancaire court terme, ou facilité de caisse : financement dédié aux besoins de fonds de roulement, négocié en amont avec la banque plutôt que subi.
- L'escompte : mobilisation d'un effet de commerce auprès de la banque, qui avance le montant d'une facture avant son échéance.
- La cession de créances professionnelles, ou cession Dailly : cession du poste clients à la banque en garantie d'un crédit, pour mobiliser de la trésorerie sur les factures émises.
- Le renforcement des fonds propres : augmentation de capital ou apport en compte courant d'associés, à privilégier lorsque le déficit est structurel plutôt que ponctuel.
Deux signaux distinguent un problème conjoncturel d'un problème structurel : des fluctuations saisonnières récurrentes, avec des périodes creuses connues à l'avance, relèvent d'un ajustement de trésorerie court terme. Un déficit qui se creuse mois après mois, indépendamment de la saisonnalité, traduit un déséquilibre financier plus profond, à traiter avec l'expert-comptable.
Optimiser et fiabiliser ses prévisions de trésorerie
La qualité d'un tableau de trésorerie dépend autant de la méthode que de la rigueur des hypothèses retenues.
- Faire valider les hypothèses fiscales et sociales par l'expert-comptable, en particulier les échéances de TVA, d'impôt sur les sociétés et le rythme des cotisations.
- Identifier à l'avance les périodes de tension de trésorerie récurrentes, liées à la saisonnalité ou à des échéances fiscales groupées, pour anticiper le recours à un concours bancaire plutôt que le subir.
- Placer les excédents de trésorerie identifiés sur les mois positifs, plutôt que de les laisser dormir sur un compte courant non rémunéré.
- Revoir les hypothèses dès qu'un écart significatif apparaît lors du suivi des réalisations, plutôt que d'attendre la fin du trimestre.
{{component-cta-placement-treso}}
Erreurs fréquentes et bonnes pratiques

Modèles et outils pour construire son tableau de trésorerie
Un tableur, Excel ou Google Sheets, reste un point de départ pertinent pour modéliser sa première prévision ou prototyper un scénario. Okimia met à disposition un modèle de plan de trésorerie Excel, gratuit et personnalisable, qui peut servir de base de départ.
Cette approche atteint ses limites lorsque le volume augmente. Au-delà de deux ou trois comptes bancaires, de plusieurs entités ou de quelques centaines de factures mensuelles, la saisie manuelle devient chronophage et source d'erreurs, et la consolidation multi-banques ou multi-entités demande un travail de rapprochement répété à chaque clôture.
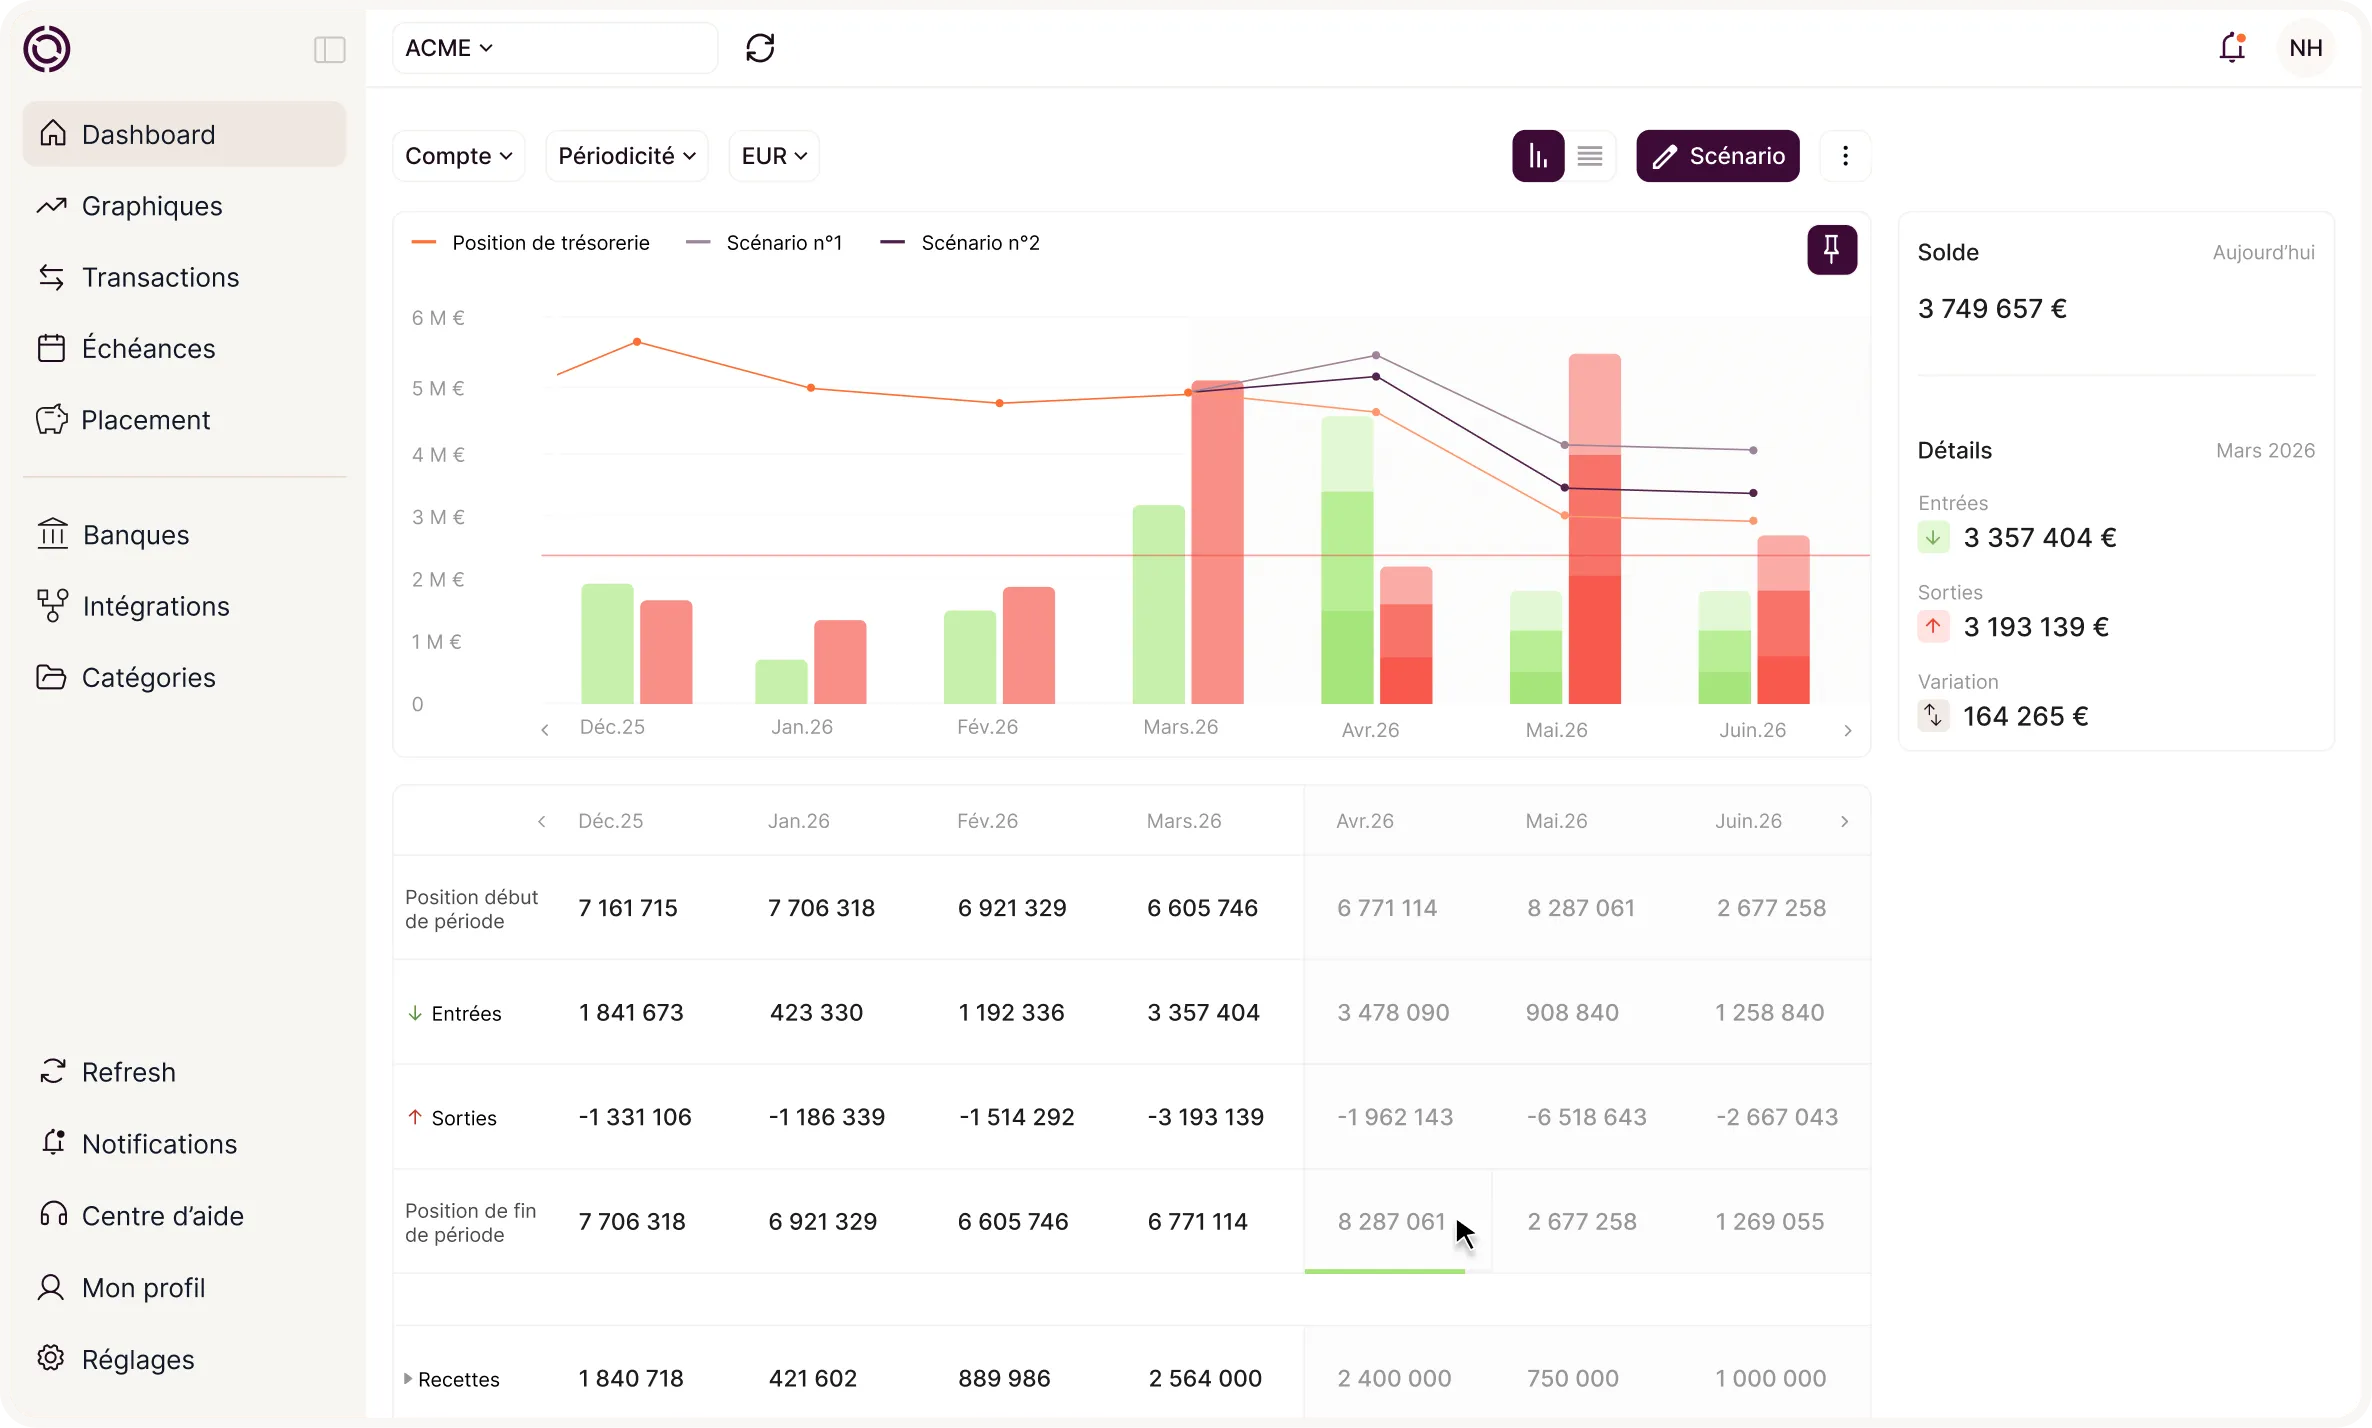
Les solutions spécialisées comme Okimia connectent directement les comptes bancaires et les outils comptables pour automatiser la collecte des flux, consolider plusieurs banques et entités dans un même prévisionnel, et comparer les scénarios sans ressaisie.
- La consolidation multi-entités répond au temps perdu à rapprocher des relevés.
- Le prévisionnel automatisé répond au risque d'erreur de saisie.
- Le suivi des excédents facilite leur placement, plutôt que leur immobilisation sur un compte courant.
{{component-cta-automatisation-suivi}}
Conclusion
Le tableau de trésorerie reste l'outil le plus direct pour transformer des encaissements et des décaissements prévus en une décision : investir, négocier un financement, ou déclencher une action corrective avant qu'un trou de trésorerie ne survienne. Sa fiabilité dépend de la rigueur des hypothèses et de la fréquence de mise à jour, plus que de la complexité de l'outil utilisé.
{{component-cta-maitrise}}
Questions fréquentes sur le tableau de trésorerie
Comment intégrer un apport en compte courant d'associé dans le tableau de trésorerie ?
Un apport en compte courant d'associé s'enregistre en encaissement, au mois où les fonds sont effectivement versés sur le compte bancaire de l'entreprise. Son remboursement futur, lorsqu'il est prévu, doit figurer en décaissement au mois de restitution.
Faut-il prévoir le versement de dividendes dans le tableau de trésorerie ?
Oui, dès que la décision de distribution est actée en assemblée. Les dividendes s'enregistrent en décaissement, à la date de leur versement effectif aux associés, qui peut être décalée de plusieurs semaines par rapport à la décision.
Comment prévoir le remboursement des emprunts dans le tableau de trésorerie ?
Chaque échéance d'emprunt se décompose en capital et en intérêts. Le remboursement du capital et le paiement des intérêts s'enregistrent tous deux en décaissement, au mois de leur prélèvement, selon le tableau d'amortissement fourni par la banque.
Qu'appelle-t-on des ressources de financement à rembourser ?
Il s'agit des emprunts bancaires, des crédits de fonctionnement ou des apports en compte courant d'associés inscrits en encaissement au moment de leur obtention, et dont le remboursement doit être planifié en décaissement sur les mois ou les années suivantes.
Comment repérer un trou de trésorerie avant qu'il ne survienne ?
Un trou de trésorerie apparaît lorsque le solde prévisionnel devient négatif sur un ou plusieurs mois. Le tableau de trésorerie, actualisé régulièrement et confronté aux réalisations, permet de le détecter plusieurs semaines à l'avance et de mobiliser une solution de financement court terme avant que la situation ne se dégrade.
Existe-t-il un modèle gratuit de tableau de trésorerie prévisionnel annuel ?
Oui, un modèle Excel gratuit et personnalisable est disponible sur le site d'Okimia, via le modèle de plan de trésorerie Excel, pour construire une première version du tableau avant, le cas échéant, de passer à un outil automatisé.