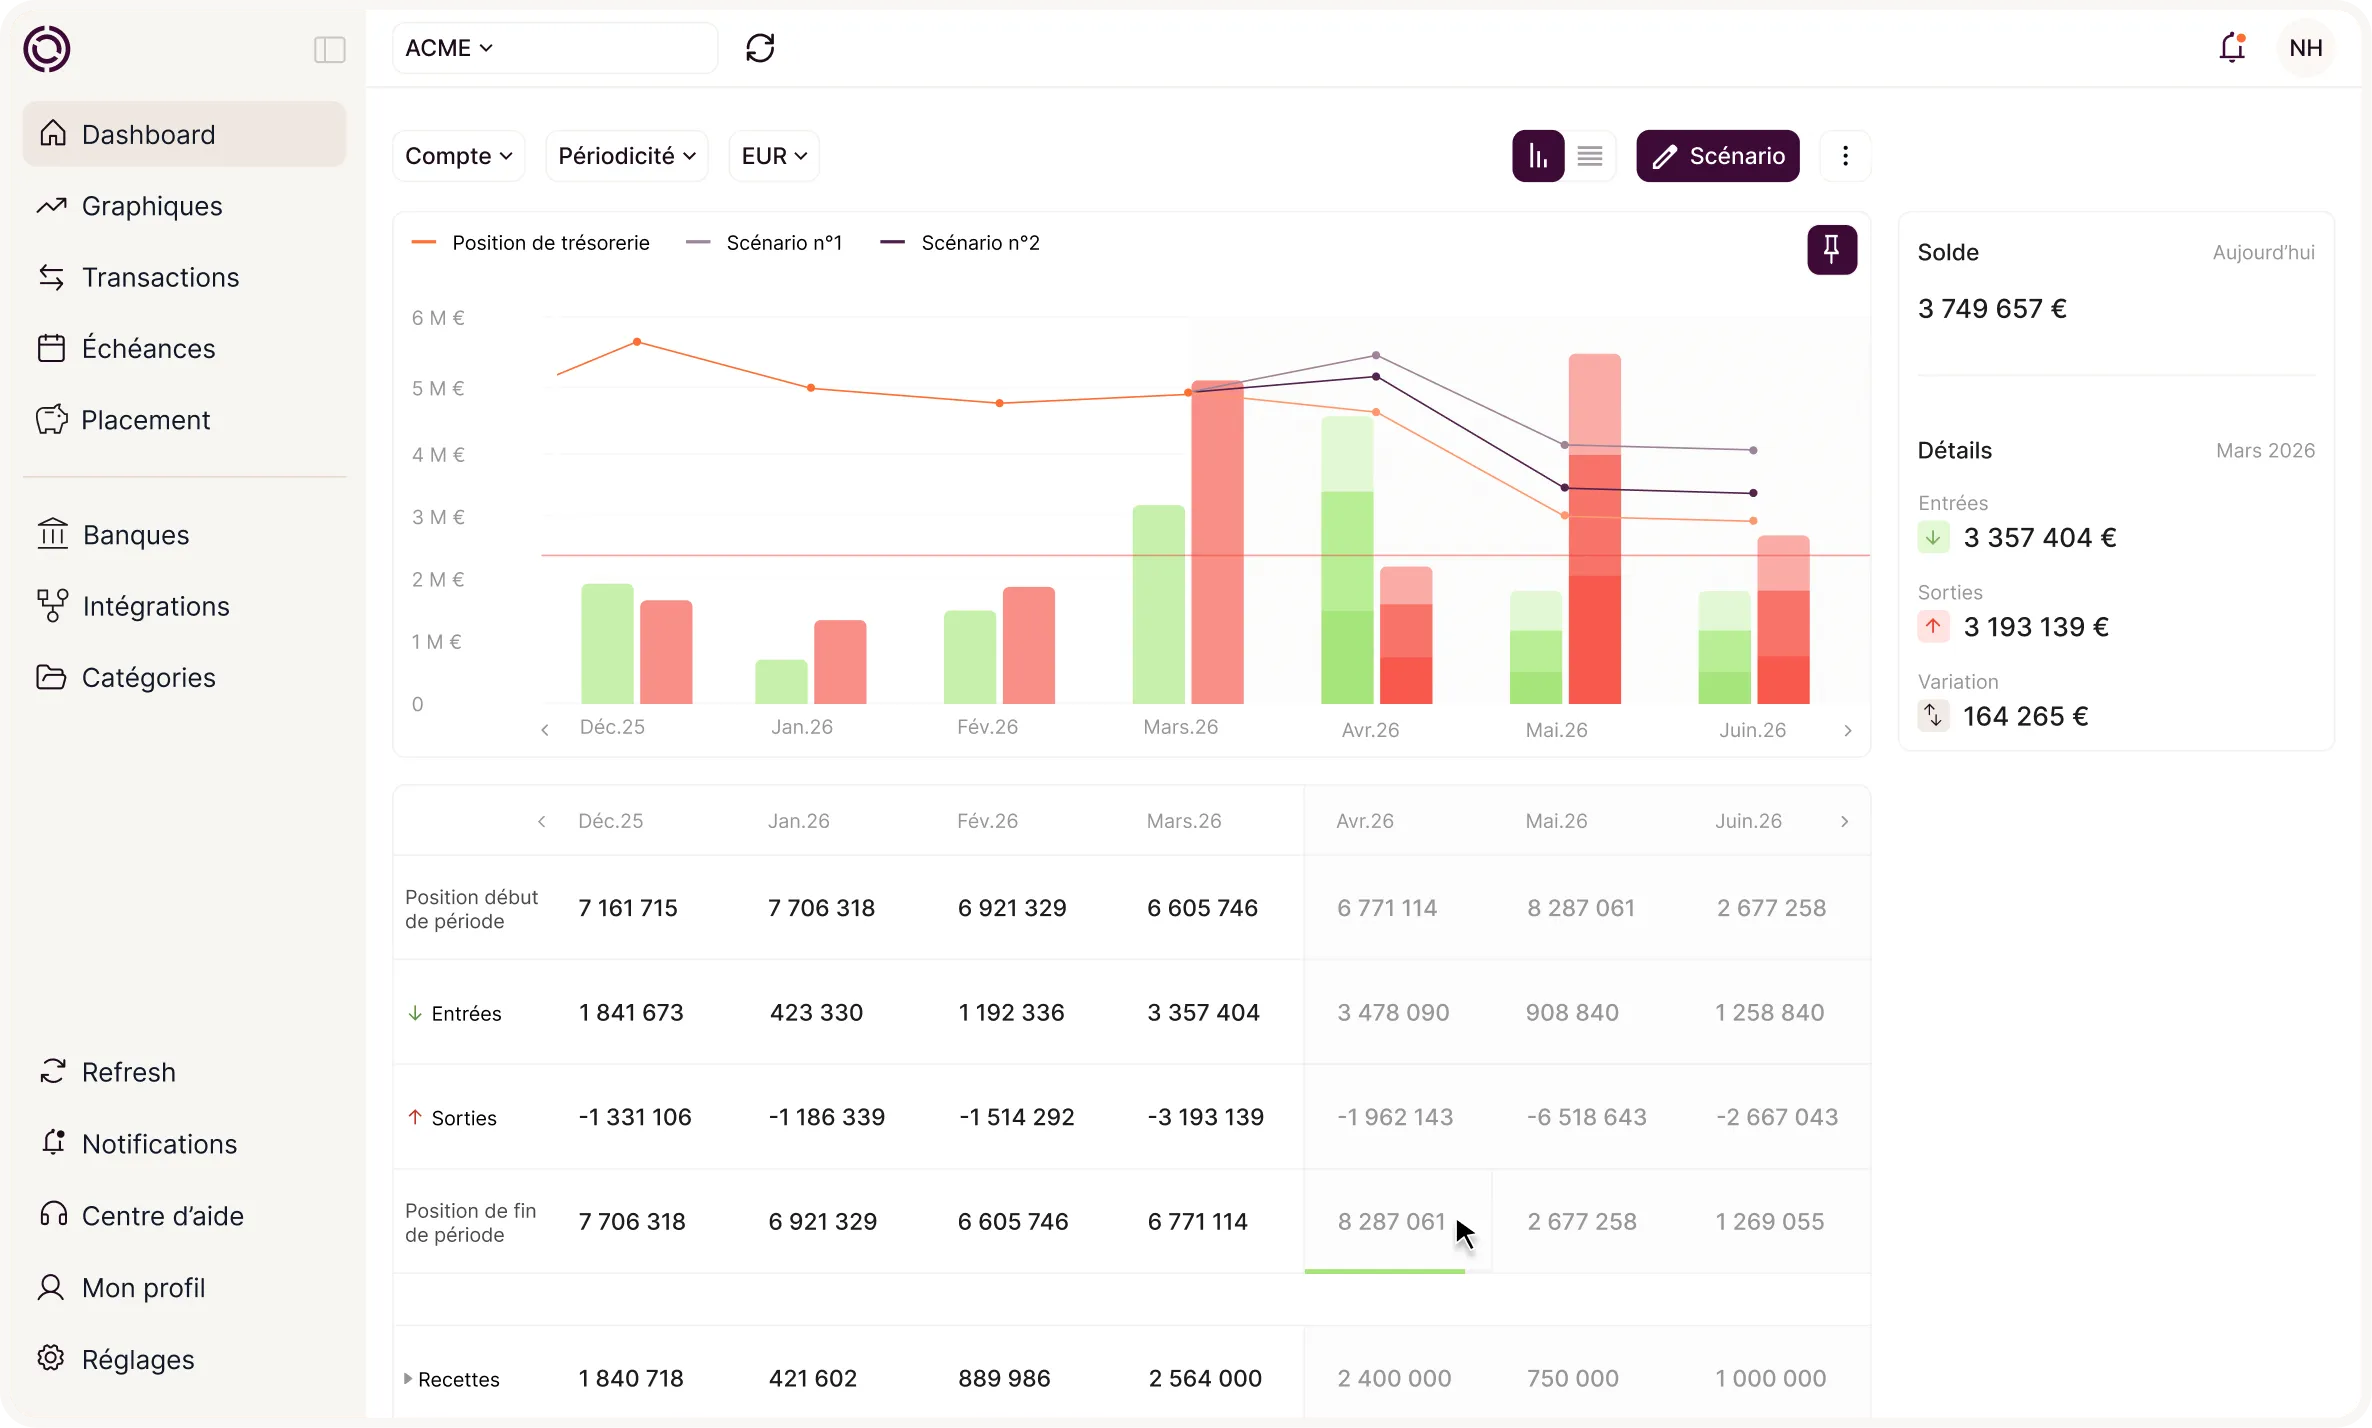
Lundi matin, vous ouvrez votre outil de trésorerie et trois de vos douze connexions bancaires ne remontent plus rien. Aucune panne, aucune alerte de votre banque : le consentement a simplement expiré. Il faut le renouveler compte par compte, avec l'authentification forte propre à chaque établissement, et retrouver qui détient les accès de la filiale dont le RAF est parti en juin. Pendant ce temps, la position consolidée du groupe est fausse, et personne ne le sait tant que quelqu'un ne regarde pas ligne à ligne.
Ce n'est pas un défaut de l'outil, c'est une règle. Dans le cadre actuel, le consentement à l'agrégation de vos comptes doit être renouvelé au bout de 180 jours. C'est la contrainte la plus concrète de l'open banking pour une direction financière multi-entités, et c'est aussi celle qui va bientôt changer. L'open banking s'inscrit dans l'écosystème plus large des moyens de paiement et de la donnée financière.
Pourquoi vos connexions expirent-elles, et qu'est-ce qui va changer ?
Le renouvellement périodique du consentement n'est pas une lubie d'éditeur : il découle du cadre européen. Vous autorisez un prestataire à lire vos comptes, cette autorisation est bornée dans le temps, et elle doit être reconduite explicitement. Aujourd'hui, le cycle est de 180 jours pour l'agrégation.
Sur un compte unique, c'est un détail. Sur douze comptes répartis entre cinq banques et huit sociétés, cela veut dire une opération de maintenance tous les six mois, avec autant de parcours d'authentification que d'établissements, et une dépendance à la personne qui détient les accès de chaque entité. C'est là que la plupart des groupes perdent la fraîcheur de leurs données sans s'en apercevoir tout de suite.
Le cadre évolue dans le bon sens. Le paquet DSP3 et son règlement d'application PSR ont fait l'objet d'un accord politique provisoire le 27 novembre 2025, pour une publication attendue au premier semestre 2026 et une application effective autour de la fin 2027, après une période de transition. Parmi les changements annoncés pour les entreprises, l'allongement du cycle de consentement à l'agrégation de 180 à 365 jours, qui divisera par deux la fréquence de cette maintenance.
En attendant, deux mesures limitent la casse. Inscrivez le renouvellement au calendrier plutôt que de le subir, en le calant sur une date fixe pour toutes les entités. Et documentez, pour chaque société, qui détient les accès bancaires et qui prend le relais en cas de départ : c'est ce point, et non la technique, qui bloque le plus souvent le redémarrage.
Lire ou payer : que permet réellement l'open banking ?
L'open banking repose sur des interfaces de programmation, les API bancaires, qui permettent à un prestataire agréé de dialoguer avec votre banque de façon sécurisée. La réglementation distingue deux services, portés par deux agréments différents, tous deux délivrés en France par l'Autorité de contrôle prudentiel et de résolution.
L'agrégation d'informations sur les comptes est assurée par un prestataire agréé AISP. Elle collecte et consolide les données de vos comptes, répartis sur plusieurs banques, dans une vue unique. C'est de la lecture, et rien d'autre.
L'initiation de paiement est assurée par un prestataire agréé PISP. Elle déclenche un virement directement depuis votre compte, de compte à compte, sans carte ni saisie dans le portail bancaire.
La distinction a une conséquence pratique : un prestataire agréé AISP seulement ne pourra jamais émettre un paiement pour vous, quelle que soit la richesse de son interface. Vérifiez lequel des deux agréments il détient avant de bâtir un processus de paiement dessus.
Un point de vigilance qui revient souvent : un agrégateur ou un initiateur de paiement relève de l'agrément ACPR au titre du statut AISP ou PISP. Il ne s'agit pas de l'ORIAS, qui recense les intermédiaires en assurance et en banque. Les deux régimes n'ont rien à voir, et l'un ne vaut pas l'autre.
| Critère | Agrégation (AIS) | Initiation de paiement (PIS) |
|---|---|---|
| Ce que ça fait | Lit et consolide vos comptes | Déclenche un paiement de compte à compte |
| Agrément en France | AISP, délivré par l'ACPR | PISP, délivré par l'ACPR |
| Consentement | Renouvelable (180 jours aujourd'hui) | Donné opération par opération |
| Ce que vous en faites | Voir tous vos comptes sans attendre les relevés | Payer sans repasser par le portail bancaire |
Open banking, EBICS, ou les deux ?
Ces notions se recoupent sans se confondre, et le choix ne se pose pas en termes de camp.
L'open banking désigne l'accès aux comptes et aux paiements via des API, sous le cadre réglementaire de la DSP2. Le protocole EBICS est le canal historique entre une banque et une entreprise, utilisé pour rapatrier des relevés détaillés et signer des virements de masse. La connectivité bancaire est le terme générique qui englobe ces canaux. (Lien à ajouter vers la page connectivité bancaire à sa publication.)
| Canal | Cadre | Point fort | Limite |
|---|---|---|---|
| Open banking (API) | DSP2, prestataire agréé ACPR | Temps réel, multi-banques, activation en quelques minutes | Profondeur de données parfois limitée, consentement à renouveler |
| EBICS | Contrat et mandat par banque | Relevés détaillés, virements de masse signés | Mise en place de quelques jours à quelques semaines |
En pratique, un groupe combine les deux : l'open banking pour la fraîcheur et la couverture multi-banques, EBICS pour la profondeur des relevés et le paiement de masse. La vraie question à poser à un éditeur n'est donc pas lequel il utilise, mais s'il sait basculer de l'un à l'autre banque par banque, sans que vous ayez à arbitrer vous-même.
{{component-cta-guide-tresorerie-ia}}
Que devez-vous vérifier avant de connecter vos comptes ?
La sécurité de l'open banking ne repose pas sur la confiance accordée à un éditeur, mais sur un cadre vérifiable. Quatre contrôles avant de signer.
L'agrément du prestataire, AISP ou PISP selon l'usage, se vérifie sur le registre public REGAFI de l'ACPR en tapant le nom de la société. Un éditeur peut aussi s'appuyer sur un agrégateur agréé tiers : demandez alors lequel, et vérifiez celui-là.
L'authentification forte, imposée par la DSP2, valide chaque accès et chaque paiement. Corollaire important : vos identifiants bancaires ne sont jamais transmis au prestataire tiers, l'authentification se fait chez votre banque.
La gestion du consentement : qui reçoit l'alerte d'expiration, combien de jours avant, et depuis quelle interface le renouvellement se fait. Sur un groupe, c'est le point qui détermine si la maintenance semestrielle prend une heure ou une semaine.
Les habilitations : qui consulte, qui prépare un paiement, qui le valide, et la possibilité de définir ces droits par entité. Dans un groupe, un accès unique à tout le périmètre est à la fois un risque et un point de blocage le jour d'un départ.
À noter, la bascule des paiements internationaux vers la norme ISO 20022, effective depuis novembre 2025, enrichit les données attachées à chaque opération : plus de champs structurés, donc un rapprochement automatique plus fiable.
Comment le déployer sur plusieurs entités ?
La séquence qui fonctionne tient en quatre temps, et elle commence par un inventaire que peu de groupes ont à jour.
Listez d'abord, pour chaque société, ses banques, ses comptes, et la personne qui détient les accès. Connectez ensuite en lecture les entités qui pèsent le plus dans la trésorerie du groupe, pour obtenir une vue utile en quelques jours plutôt qu'une couverture complète en quelques mois. Complétez par EBICS là où la profondeur des relevés ou l'émission de virements bancaires en masse l'exige, en lançant les mandats en parallèle puisqu'ils dépendent du délai de vos banques. Fixez enfin la date de renouvellement des consentements et nommez la personne qui en a la charge, avec un suppléant.
Ce dernier point paraît administratif. C'est pourtant lui qui décide si votre position consolidée sera juste dans six mois.
Comment Okimia orchestre l'open banking sur votre périmètre ?
Disposer de l'open banking ne suffit pas. Les API vous livrent des soldes et des lignes d'opération, banque par banque : de la donnée brute, fraîche, mais qui ne dit rien de votre position dans six semaines ni de ce que donne l'ensemble une fois les entités additionnées. C'est la raison pour laquelle beaucoup de groupes se retrouvent avec un agrégateur qui fonctionne parfaitement et un tableur de consolidation toujours ouvert à côté.
Ce qu'Okimia agrège. Les comptes de toutes vos sociétés, quelle que soit leur banque, par l'open banking, complétés par EBICS quand la profondeur des relevés ou l'émission de masse l'exige. Le détail reste disponible entité par entité.
Ce que vous en faites. Une position consolidée actualisée en continu, un prévisionnel de trésorerie alimenté automatiquement par les flux réels, des scénarios ajustables sans repartir d'un fichier, et des paiements initiés depuis la même interface avec un circuit de double validation.
Ce que ça change le lundi matin. Les trois connexions qui expirent, vous les voyez venir avant qu'elles ne tombent, et le renouvellement se fait depuis un seul écran plutôt que dans cinq portails bancaires.
Pour voir ce que ça donne sur votre périmètre, demandez une démonstration : la connexion d'un premier compte prend quelques minutes.
Qu'est-ce que l'open banking, au juste ?
L'open banking, ou banque ouverte, désigne le partage sécurisé des données bancaires et des fonctionnalités de paiement d'un client avec des prestataires tiers agréés, à sa demande et avec son consentement. Concrètement, il autorise un logiciel de pilotage de trésorerie à lire les soldes et les opérations de vos comptes, ou à initier un paiement, sans passer par l'interface de votre banque.
Ce partage est encadré par la deuxième directive européenne sur les services de paiement, en application depuis 2018. Elle a obligé les banques à ouvrir un accès standardisé à des acteurs tiers, sous réserve d'agrément et de consentement. C'est ce texte qui a fait de l'open banking une obligation réglementaire pour les banques, et non un service qu'elles rendent si elles le veulent bien.
Questions fréquentes
Pourquoi faut-il renouveler l'accès à mes comptes ?
Parce que le consentement que vous donnez à un prestataire d'agrégation est borné dans le temps : 180 jours dans le cadre actuel. Le paquet DSP3 prévoit de le porter à 365 jours, pour une application attendue autour de fin 2027.
Quelle différence entre open banking et connectivité bancaire ?
L'open banking désigne précisément l'accès aux comptes et aux paiements via des API sous cadre DSP2. La connectivité bancaire est le terme générique qui englobe tous les canaux de dialogue avec vos banques, dont l'open banking et le protocole EBICS.
L'open banking est-il sécurisé ?
Oui, à condition de passer par un prestataire agréé. Le dispositif repose sur l'authentification forte imposée par la DSP2, sur votre consentement explicite et révocable à tout moment, et sur l'agrément ACPR des prestataires, contrôlés comme des acteurs financiers. Vos identifiants bancaires ne sont jamais partagés avec le prestataire tiers.
Combien coûte la mise en place de l'open banking ?
L'accès aux API n'est pas facturé par la banque au titre de la DSP2. Le coût réel est celui de l'outil qui exploite ces données, à mettre en regard du temps de consolidation qu'il vous fait gagner.
L'open banking convient-il à une PME multi-entités ?
C'est son terrain le plus utile. Plus vous avez d'entités et de banques, plus la vision consolidée en continu se distingue d'un suivi tenu à la main. La contrepartie est la gestion des consentements, qui croît avec le nombre de comptes et doit être organisée dès le départ.
Peut-on payer via l'open banking ?
Oui, mais uniquement via un prestataire agréé PISP, au titre de l'initiation de paiement. Un agrément AISP seul ne permet que la lecture des comptes.
{{component-cta-maitrise}}