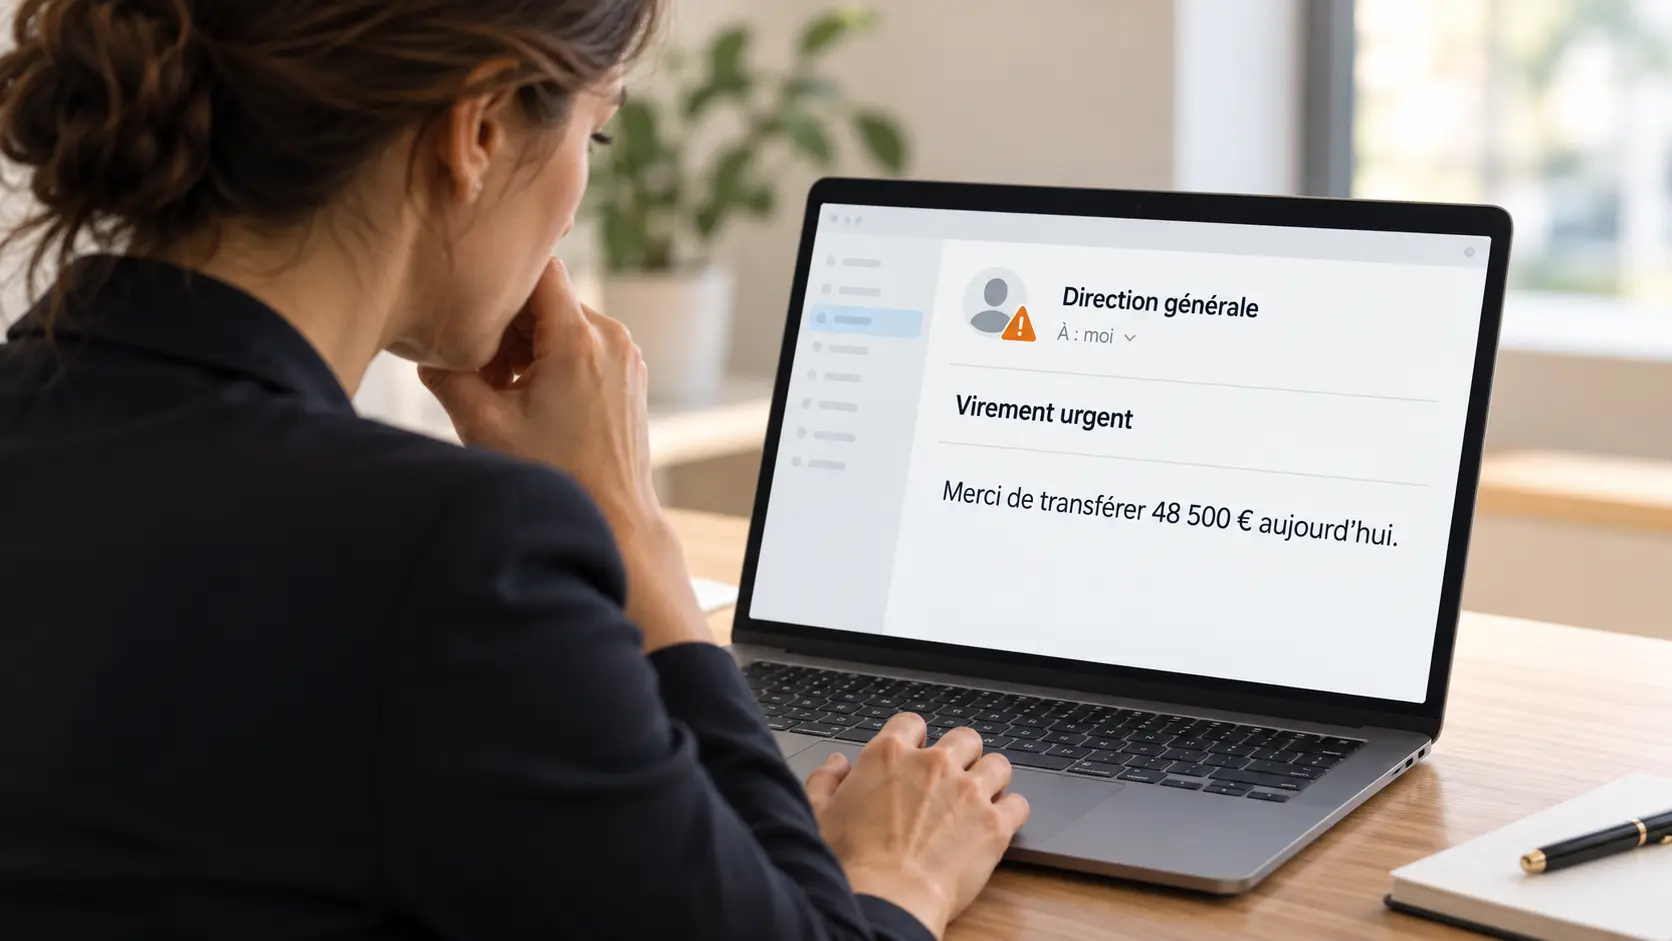
Vendredi, 17h40. La personne qui prépare vos paiements valide un virement de 62 000 euros vers un nouveau fournisseur. L'IBAN vient du mail reçu le matin même : en-tête conforme, signature habituelle, référence de commande exacte. En instantané, les fonds sont sur le compte en huit secondes. Le lundi, le vrai fournisseur appelle pour son impayé : il n'a rien reçu et son RIB n'a pas bougé depuis 2019.
Il n'y a rien à rappeler. Un virement instantané exécuté est irrévocable, et depuis octobre 2025 il est devenu le mode par défaut chez la plupart des banques de la zone euro. C'est le changement le plus lourd de conséquences pour une direction financière : le délai qui servait de filet de sécurité entre la validation et le débit a disparu. En contrepartie, un nouveau contrôle est arrivé le même mois, et beaucoup d'entreprises ne l'ont pas encore paramétré. Le virement bancaire s'inscrit dans un ensemble plus large de moyens de paiement, mais c'est celui dont le cadre a le plus bougé.
Qu'est-ce qui a changé pour vos virements depuis octobre 2025 ?
Deux évolutions réglementaires, issues du même texte, ont modifié la donne. Le règlement européen 2024/886 impose le virement instantané à toutes les banques de la zone euro : la réception depuis le 9 janvier 2025, l'émission depuis le 9 octobre 2025, les établissements de paiement ayant jusqu'au 9 avril 2027. Le même règlement interdit de facturer un virement instantané plus cher qu'un virement classique, ce qui a supprimé la barrière tarifaire qui en limitait l'usage.
La conséquence opérationnelle est l'irrévocabilité. Un virement SEPA classique peut parfois être rappelé tant qu'il n'a pas été exécuté, sous réserve de l'accord des banques. Cette fenêtre, qui laissait quelques heures pour rattraper une erreur de saisie ou un signalement tardif, n'existe pas en instantané. Le contrôle se déplace donc entièrement en amont de la validation.
Le second changement est la vérification du bénéficiaire. Depuis le 9 octobre 2025, avant validation, votre banque contrôle la concordance entre l'IBAN saisi et le nom du destinataire, et vous alerte en cas d'écart. C'est une parade directe contre la fraude au changement de RIB, celle du scénario ci-dessus. Elle ne fonctionne toutefois que si l'alerte est lue par quelqu'un qui a le mandat de bloquer le paiement : dans les organisations où la même personne saisit et valide, l'avertissement s'affiche et se clique.
Comment sécuriser vos virements selon le type de fraude ?
Le virement affiche le taux de fraude le plus bas des moyens de paiement scripturaux en valeur, selon l'Observatoire de la sécurité des moyens de paiement de la Banque de France. Mais son montant unitaire élevé en fait la cible préférée des fraudes par manipulation. Le risque n'est pas technique, il est humain, et les trois scénarios ne se contrent pas de la même façon.
Faux changement de RIB. Un fournisseur existant vous annonce un nouveau compte, par mail, souvent depuis une adresse proche de la vraie. La parade est la contre-vérification par un canal différent : vous appelez le fournisseur sur le numéro que vous aviez déjà, jamais sur celui du mail. À cela s'ajoute le paramétrage d'un délai de carence sur tout IBAN nouvellement enregistré, pour qu'un compte créé le matin ne puisse pas être crédité l'après-midi.
Fraude au président. Un dirigeant, ou quelqu'un qui se présente comme tel, demande un virement urgent et confidentiel, souvent en fin de semaine et souvent hors des circuits habituels. La parade n'est pas technique : c'est une règle écrite disant qu'aucun virement ne sort du circuit de validation normal, quel que soit le demandeur, et que cette règle s'applique aussi au dirigeant qui l'a signée. L'urgence et la confidentialité invoquées ensemble sont le signal.
Fraude interne. Elle vise l'organisation, pas la vigilance. La parade est la séparation stricte entre la personne qui saisit un ordre et celle qui le signe, plus le rapprochement systématique des ordres émis avec les relevés bancaires. Dans une structure où la fonction finance tient en une ou deux personnes, cette séparation se construit avec le dirigeant ou l'expert-comptable, faute d'effectif pour la porter en interne.
La directive DSP2 impose par ailleurs l'authentification forte pour valider les opérations sensibles. Elle protège l'accès, pas la destination des fonds : un virement authentifié correctement vers un IBAN frauduleux part quand même.
Comment piloter les virements de plusieurs entités ?
C'est ici que le sujet change de nature. Émettre un virement est trivial. Piloter ceux de trois à trente entités, chacune avec ses comptes et ses banques, ne l'est pas.
La configuration revient presque toujours à l'identique : un logiciel qui parle le protocole EBICS pour signer les ordres et rapatrier les relevés, un ERP pour la comptabilité, et un tableur pour recoller le tout. Les ordres sont signés dans un outil, les relevés lus dans un autre, le prévisionnel maintenu à la main dans un troisième. Chaque rupture entre les trois est un endroit où une opération peut se perdre ou se compter deux fois, et le coût de la couture est d'un à deux jours par mois pour une vision déjà périmée quand elle est terminée.
Un directeur financier nous décrivait récemment 120 comptes bancaires sans aucune vision consolidée ; un autre, 28 entités suivies sous Excel. Dans les deux cas, la difficulté n'était pas d'émettre les virements : c'était de savoir, le jour où on les émet, ce qu'il reste ailleurs.
Trois points méritent d'être tranchés explicitement dans un groupe. Qui détient le pouvoir de signature pour chaque entité, et jusqu'à quel montant. Si les mandats bancaires sont centralisés ou tenus filiale par filiale, ce qui décide de votre délai en cas de changement de personne. Et si les flux intragroupe passent par des virements ou par le prélèvement SEPA interentreprises, plus prévisible pour des échéances récurrentes entre entités d'un même groupe.
Quel type de virement choisir selon le paiement ?
Quatre types couvrent l'essentiel des cas, et le choix se fait sur la zone, l'urgence et la récurrence.
Le virement SEPA est le standard en euros. Depuis l'entrée de la Serbie le 22 mai 2025, l'espace couvre 41 pays selon l'European Payments Council. Il s'exécute en un jour ouvré maximum et reste le socle des paiements fournisseurs et des salaires. Sa déclinaison, le virement SEPA en version entreprise, se pilote en masse par fichier.
Le virement instantané crédite en moins de dix secondes, 24 heures sur 24, week-ends et jours fériés compris, au prix d'un virement classique. Il est irrévocable.
Le virement permanent programme un montant fixe à échéance régulière, pour des loyers ou des échéances de prêt. Vous gardez la main pour le modifier ou l'arrêter, contrairement au prélèvement bancaire, où l'initiative revient au créancier.
Le virement international passe par le réseau SWIFT hors zone SEPA, avec des délais plus longs et deux coûts distincts. Le fonctionnement détaillé figure dans notre page sur le virement SWIFT.
Combien coûte réellement un virement bancaire ?
En France et en zone SEPA, le virement domestique courant est le plus souvent gratuit, instantané compris depuis que sa surfacturation est interdite. Les coûts se concentrent ailleurs.
À l'international d'abord, où deux lignes s'ajoutent : une commission d'émission, de l'ordre de 5 à 25 euros par opération selon les établissements, et une marge de change de 1 à 3 % appliquée au taux du jour. La seconde est la plus lourde et la moins visible, parce qu'elle n'apparaît pas comme un frais mais comme un taux. Sur un flux récurrent hors euro, elle mérite d'être négociée ligne à ligne avant d'industrialiser les paiements.
Côté outillage ensuite, le coût réel n'est pas celui du virement unitaire : c'est l'abonnement au logiciel EBICS, les frais de tenue de compte, et le temps passé à saisir, valider et rapprocher chaque opération sur chaque banque. Ce dernier poste n'apparaît sur aucun relevé, et c'est celui qui pèse le plus dans un groupe multi-entités.
Quels délais, et qu'est-ce qui les allonge ?
Un virement instantané est crédité en moins de dix secondes à toute heure. Un virement SEPA classique arrive en un jour ouvré maximum. Un virement international demande généralement un à quatre jours ouvrés.
Trois facteurs allongent ces délais en pratique, et le premier surprend régulièrement. L'heure limite de traitement de votre banque, le cut-off, décale au lendemain tout ordre passé trop tard, et cette heure varie d'une banque à l'autre, parfois de 14h à 17h pour le même type d'ordre. Les jours non ouvrés jouent ensuite : un virement classique lancé le vendredi soir n'est traité que le lundi. Et à l'international, chaque banque intermédiaire sur le trajet des fonds ajoute son propre délai, sans que vous ayez de visibilité sur leur nombre.
Un DAF qui prévoit un décaissement au jour de l'ordre plutôt qu'au jour de valeur se trompe donc régulièrement d'un à trois jours, ce qui suffit à faire passer une fin de mois du vert au rouge dans un prévisionnel tendu.
Comment Okimia réunit l'émission et le pilotage ?
Le problème décrit plus haut ne vient pas des virements eux-mêmes : il vient du fait que l'émission, la lecture des comptes et le prévisionnel vivent dans trois outils différents. Chacun fait correctement son travail, et personne ne tient la vue d'ensemble. C'est pour cette raison qu'un logiciel EBICS ne règle pas le sujet à lui seul : il signe et il rapatrie, mais il ne vous dit pas ce que le paiement que vous validez fait à votre position dans trois semaines.
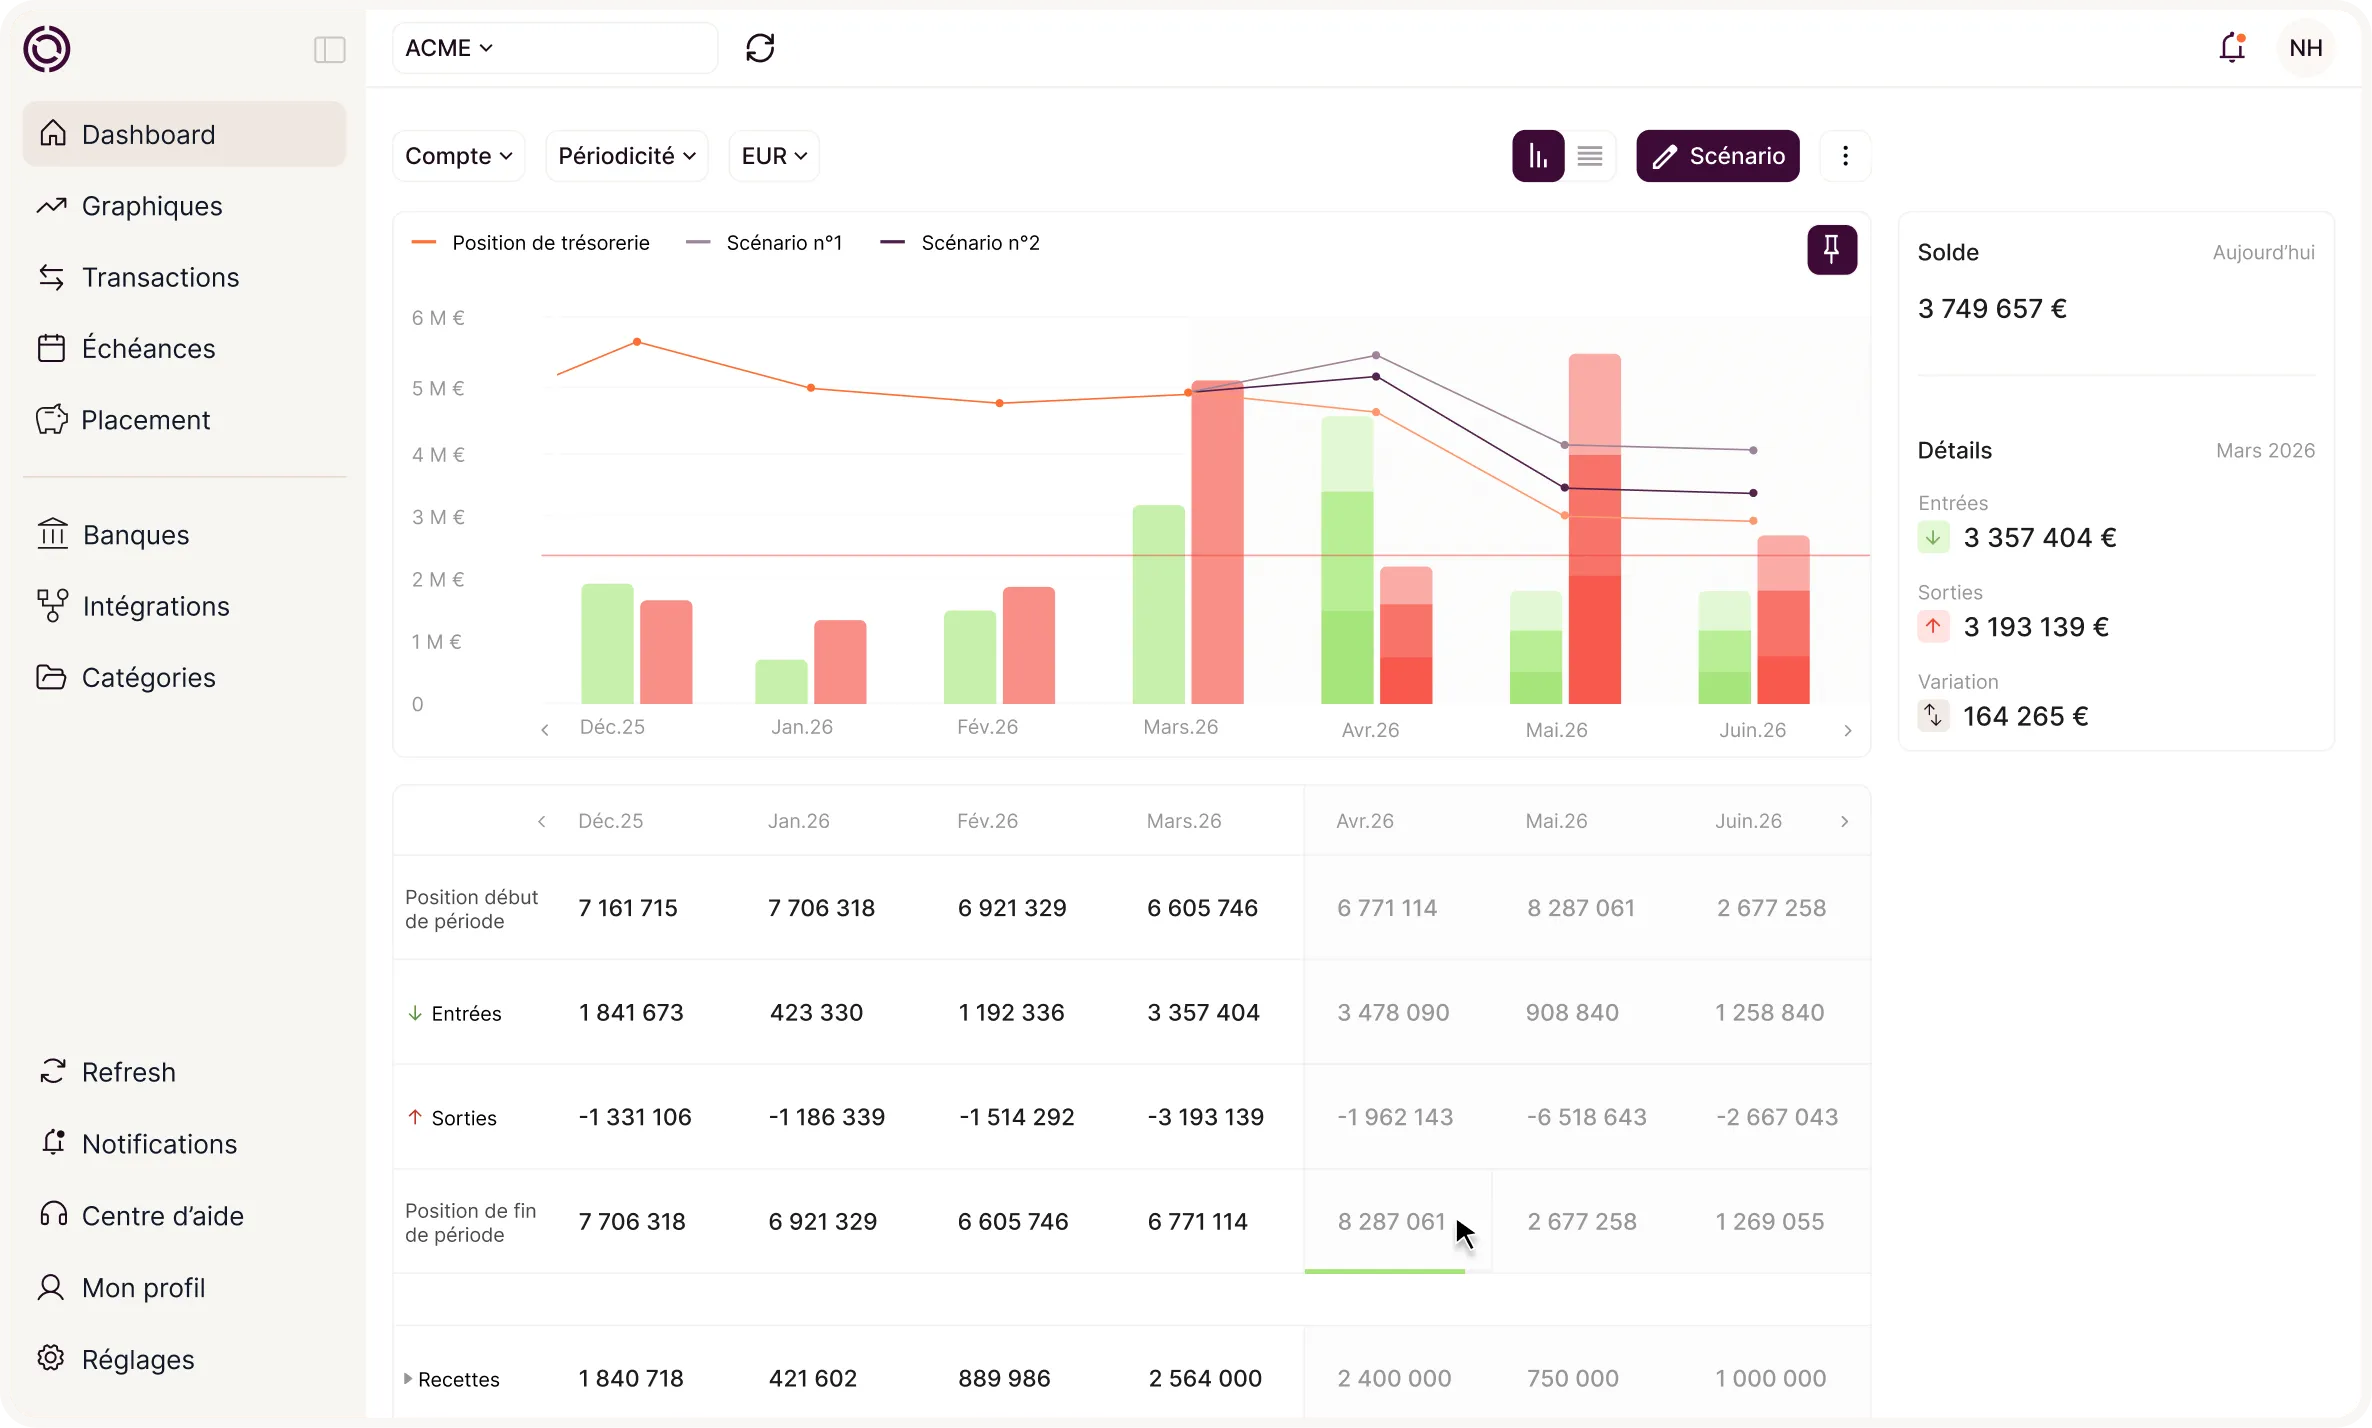
Ce qu'Okimia réunit. Les comptes de toutes vos entités et de toutes vos banques d'un côté, la préparation et l'émission de vos virements de l'autre, et le prévisionnel de trésorerie consolidé alimenté automatiquement par les deux.
Les fonctions qui portent sur le sujet de cet article. Un circuit de double validation qui sépare la personne qui prépare de celle qui signe. Le rapprochement automatique des ordres émis avec les relevés reçus, sur toutes les banques. Et l'affichage de l'impact du paiement sur votre prévisionnel avant que vous ne validiez, au jour de valeur et non au jour de l'ordre.
Ce que ça change le vendredi à 17h40. Le virement de 62 000 euros s'arrête au premier écran parce que l'IBAN est nouveau et que personne ne l'a contre-vérifié. Vous le voyez lundi matin, avec le fournisseur au téléphone plutôt qu'avec votre banque.
Pour voir ce que ça donne sur vos propres flux, demandez une démonstration : la connexion d'un premier compte prend quelques minutes.
Qu'est-ce qu'un virement bancaire, au juste ?
Un virement bancaire est un transfert de fonds d'un compte émetteur vers un compte bénéficiaire identifié par son IBAN. L'émetteur donne un ordre de paiement à sa banque, qui débite son compte et crédite celui du bénéficiaire via une infrastructure d'échange interbancaire. Contrairement au prélèvement, c'est le payeur qui garde l'initiative de l'opération.
Pour l'émettre, deux informations suffisent : l'IBAN et, hors zone SEPA, le code BIC du bénéficiaire. Ce qui change en entreprise, c'est le canal. La banque en ligne suffit à faible volume, mais un groupe multi-banques finit par jongler entre autant de portails que d'établissements. Le protocole EBICS s'impose dès que les volumes montent, avec signature électronique et gestion des habilitations. Et l'initiation de paiement, ouverte par la DSP2, permet de déclencher un virement depuis votre outil de gestion sans repasser par le portail bancaire.
Questions fréquentes
Un virement bancaire peut-il être annulé ?
Un virement classique peut parfois être rappelé tant qu'il n'a pas été exécuté, sous réserve de l'accord des banques concernées. Un virement instantané est irrévocable dès son exécution, soit moins de dix secondes après la validation. C'est la raison pour laquelle le contrôle doit se faire avant.
Quel est le délai d'un virement SEPA ?
Un jour ouvré maximum pour un virement SEPA classique, moins de dix secondes en version instantanée, à toute heure et tous les jours de l'année. Le cut-off de votre banque peut décaler un ordre classique au lendemain.
Quel est le montant maximum d'un virement instantané ?
Il n'existe pas de plafond réglementaire universel : chaque banque fixe ses limites, souvent relevables pour un usage professionnel sur demande. Vérifiez le plafond applicable à chaque compte avant un paiement important, il diffère fréquemment d'une entité à l'autre d'un même groupe.
Qu'est-ce que la vérification du bénéficiaire ?
Applicable depuis le 9 octobre 2025, elle consiste pour votre banque à contrôler la concordance entre l'IBAN saisi et le nom du destinataire, et à vous alerter en cas d'écart avant validation. Elle vise directement la fraude au changement de RIB.
Quelle différence entre un virement et un prélèvement ?
Dans un virement, c'est le payeur qui déclenche et maîtrise l'opération. Dans un prélèvement, c'est le créancier qui débite le compte sur la base d'un mandat signé à l'avance. Le virement convient aux paiements que vous voulez garder sous contrôle, le prélèvement aux encaissements récurrents.
{{component-cta-maitrise}}