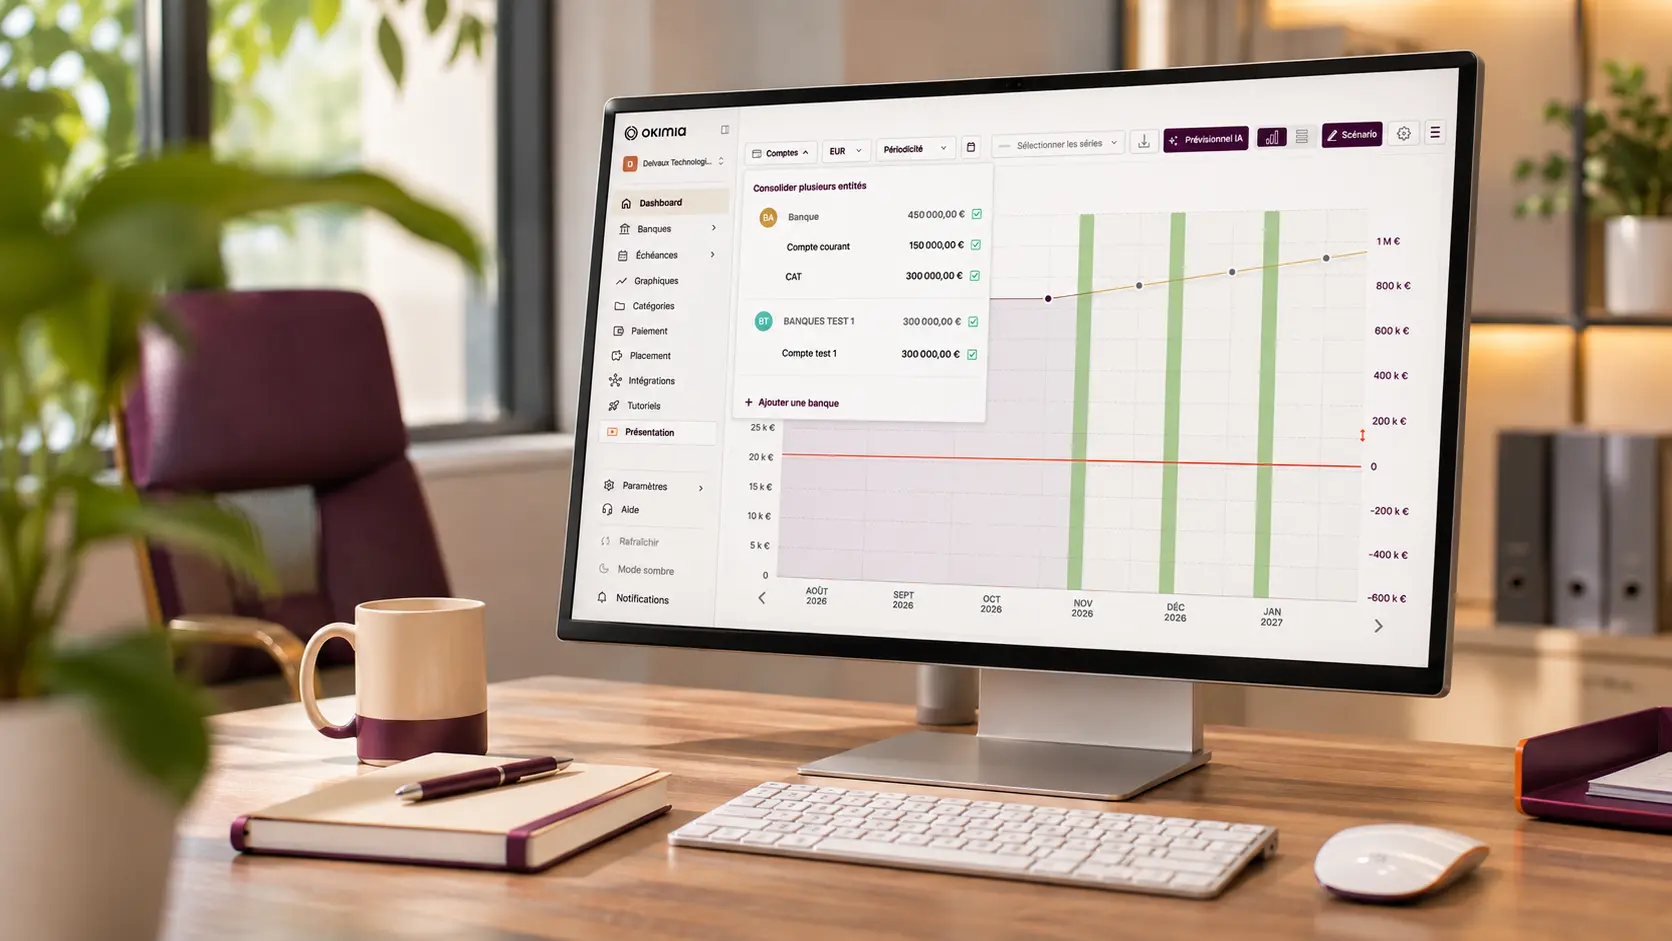
Un agrégateur bancaire se connecte aux comptes bancaires d'une entreprise, avec son consentement, pour centraliser leurs données dans une seule interface : soldes, transactions et mouvements. Cette connexion s'appuie sur le cadre de la DSP2, la deuxième directive européenne sur les services de paiement, qui encadre l'accès aux données de compte. Cet article explique comment fonctionne cette connexion, quelles fonctionnalités attendre, quels critères retenir pour choisir un agrégateur et quelles précautions prendre sur la sécurité et le consentement.
Ce qu'il faut retenir sur l'agrégateur bancaire
- L'agrégateur lit les données des comptes avec le consentement de l'entreprise. Un agrégateur de comptes n'initie pas de paiement.
- Le cadre DSP2 impose une authentification forte lors de la connexion et un consentement qui doit être renouvelé à intervalles réguliers.
- Pour une entreprise, les fonctionnalités utiles sont la consultation des soldes, la catégorisation des transactions et le rapprochement avec les factures.
- Le nombre de banques couvertes, la sécurité et le périmètre fonctionnel comptent davantage que le prix affiché.
- Un agrégateur centralise les données. La tenue de la comptabilité reste du ressort de l'expert-comptable ou de l'ERP.
Qu'est-ce qu'un agrégateur bancaire ?
Un agrégateur bancaire, aussi appelé agrégateur de comptes, est un prestataire qui collecte, avec l'accord du titulaire, les informations de plusieurs comptes bancaires pour les présenter ensemble. Il lit les données, mais n'effectue pas de virement. Les prestataires qui proposent ce service sont agréés dans le cadre de la DSP2.
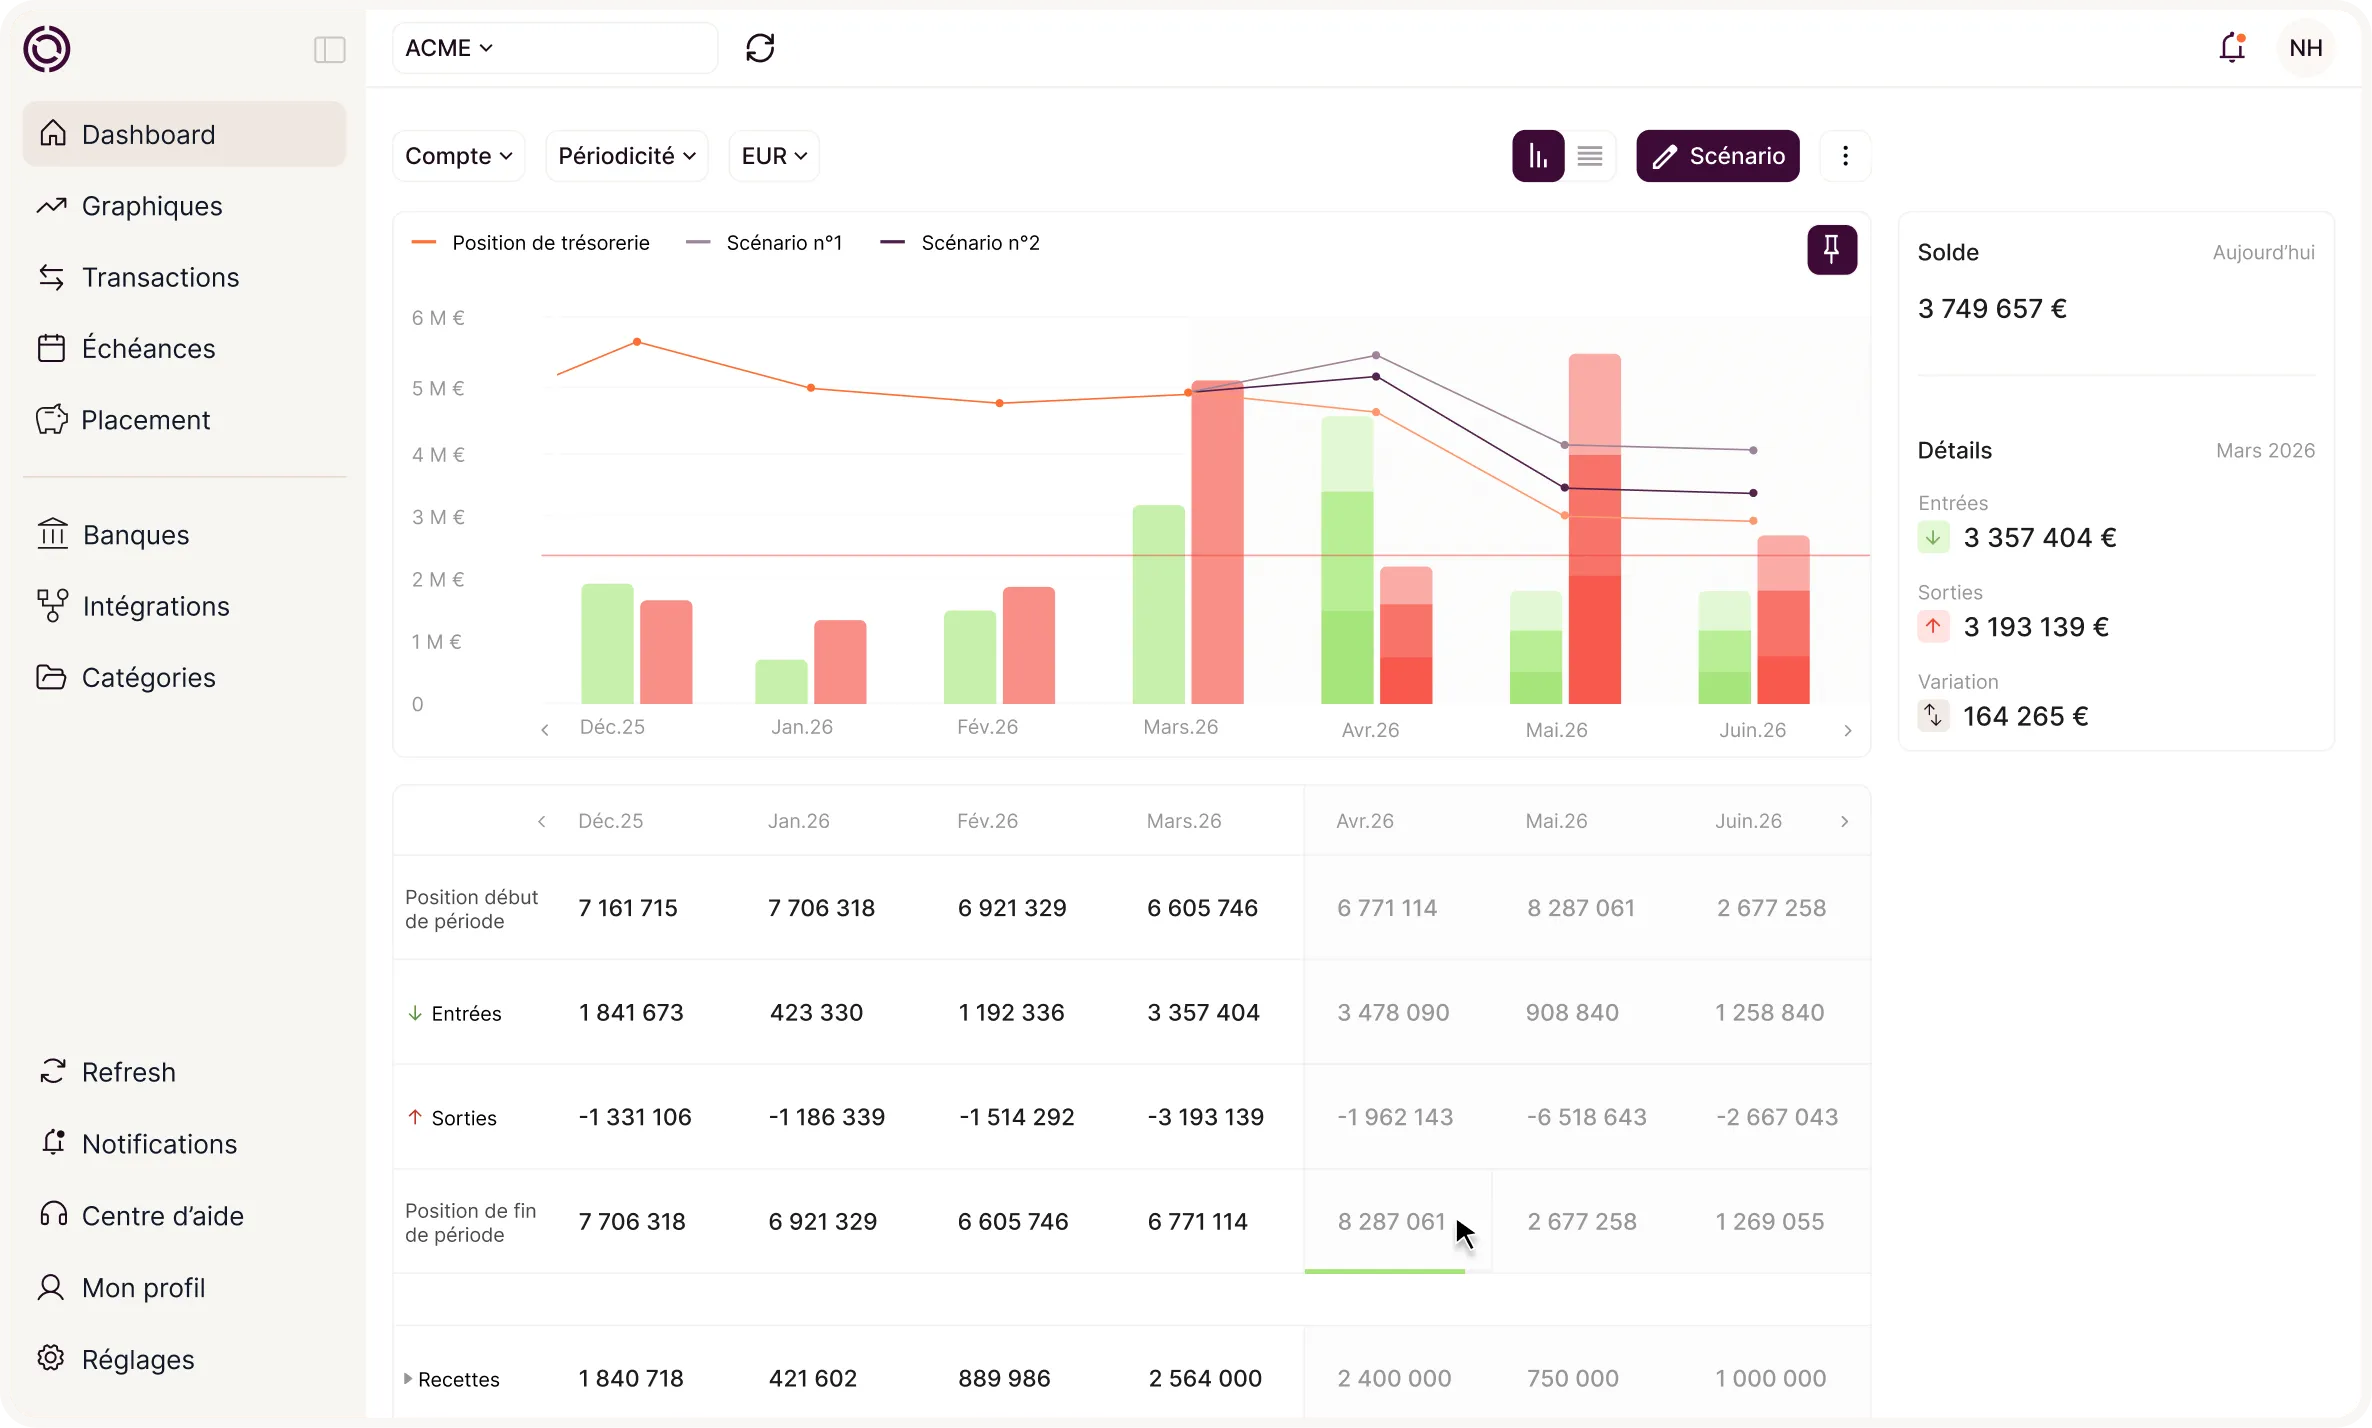
Pour une entreprise, l'intérêt est de disposer dans un même écran des soldes et des mouvements de chaque compte, sans se connecter à chaque espace bancaire. Cette vue consolidée est utile dès que l'entreprise travaille avec plusieurs banques.
Comment fonctionne l'agrégation de comptes ?
La connexion se déroule en plusieurs étapes. L'entreprise choisit la banque concernée, puis confirme son accord auprès de cette banque, avec une authentification forte. Une fois l'accès accordé, l'agrégateur récupère les soldes et les transactions par les interfaces dédiées que les banques mettent à disposition. Les données sont ensuite synchronisées à intervalles réguliers.
La fréquence de synchronisation et l'étendue des données varient selon les banques et les prestataires. Les échanges de données s'appuient sur des formats standardisés, comme la norme ISO 20022, ce qui facilite la lecture des données. Il faut donc vérifier, avant de se connecter, les comptes couverts et la fraîcheur des données affichées.
Quelles fonctionnalités attendre d'un agrégateur ?
- La consultation des soldes et des transactions de tous les comptes, dans une vue consolidée.
- La catégorisation automatique des opérations, à ajuster par des règles.
- Le rapprochement entre les transactions et les factures ou les écritures.
- Des alertes lorsqu'un solde passe sous un seuil ou qu'une échéance approche.
- Selon les outils, le suivi des abonnements, des factures et des objectifs financiers.
Ces fonctionnalités prennent toute leur valeur lorsqu'elles alimentent un suivi de trésorerie ou un logiciel de trésorerie.
Quels critères pour choisir un agrégateur ?
Cinq critères guident le choix. Le premier est la couverture bancaire : il faut vérifier que les banques de l'entreprise sont connectées. Le deuxième est la sécurité et la conformité, avec l'agrément du prestataire, l'hébergement des données et le respect du RGPD. Le troisième est le périmètre fonctionnel, qui détermine si l'outil se limite à la consultation ou s'il permet la catégorisation, le rapprochement et la prévision. Le quatrième est la qualité du support et de l'accompagnement à la mise en place. Le cinquième est le coût, à comparer en tenant compte du périmètre réellement utilisé et non du seul nombre de comptes.
Quels types d'agrégateurs existent ?
Trois types de prestataires coexistent. Les agrégateurs proposés par les banques elles-mêmes donnent une vue sur leurs seuls comptes. Les prestataires spécialisés indépendants couvrent plusieurs établissements. Les outils intégrés à un logiciel de gestion ou de trésorerie utilisent l'agrégation au service d'une fonction précise, comme le prévisionnel. Les solutions de connectivité bancaire, qui relient directement une entreprise à ses banques, complètent cette offre.
Dans une entreprise qui travaille avec plusieurs banques, la difficulté tient au nombre d'espaces à consulter et à la réconciliation des données entre eux. Okimia, par exemple, se connecte aux comptes de plusieurs banques par Open Banking ou EBICS et les consolide dans une même plateforme de trésorerie.
Comment se passent la sécurité et le consentement ?
Le consentement est accordé par l'entreprise auprès de sa banque. Il ne donne pas un pouvoir de paiement, et il peut être retiré à tout moment. Sous le régime de la DSP2, la validité de l'accès aux données doit être reconfirmée à intervalles réguliers, environ tous les 90 jours selon le cadre en vigueur. Cette échéance doit être vérifiée auprès de chaque banque.
Avant de confier ses données, il faut contrôler que le prestataire est agréé, que l'accès demandé est limité aux comptes utiles et que l'hébergement respecte les règles du RGPD.
Quelles erreurs éviter ?
- Accepter un consentement sur tous les comptes sans les avoir listés. La conséquence est un accès à des données inutiles. Le signal est une demande d'accès globale. La correction consiste à limiter le périmètre aux comptes nécessaires.
- Laisser le consentement expirer. Les données restent figées et le prévisionnel devient faux. Le signal est une dernière synchronisation ancienne. La correction consiste à suivre la date de renouvellement dans le calendrier financier.
- Se fier à la catégorisation automatique sans relecture. Les erreurs de classement faussent les totaux. Le signal est une catégorie dont le montant paraît incohérent. La correction consiste à relire les règles une fois par mois.
En résumé
L'agrégateur bancaire donne une vue unique sur plusieurs comptes, à condition de vérifier la couverture bancaire, le périmètre fonctionnel et les conditions de consentement. Le bon choix dépend de la manière dont les données alimenteront ensuite le suivi et la prévision.
{{component-cta-automatisation-suivi}}