EBICS TS est un protocole d'échange de fichiers entre une entreprise et sa banque. Il transporte les remises de paiement, virements et prélèvements, ainsi que les relevés, et il ajoute à l'envoi la signature électronique de chaque ordre. Pour une PME qui fait valider ses paiements par plusieurs personnes, ce protocole détermine où et comment chaque ordre est signé. Il fait partie des moyens de paiement utilisés par les entreprises pour émettre leurs virements. Cet article définit EBICS TS, explique son fonctionnement, le distingue d'EBICS T, et décrit les démarches de mise en place et les points de vigilance.
Ce qu'il faut retenir sur EBICS TS
- EBICS TS transmet le fichier de paiement et la signature électronique de chaque signataire dans le même envoi.
- EBICS T transmet le fichier sans signature des ordres : la validation se fait sur un autre canal.
- Chaque signataire dispose de son propre certificat de signature. Le nombre de signatures requis est fixé par le contrat conclu avec la banque.
- Le protocole est décrit dans le guide de mise en œuvre publié par le CFONB, qui détaille les étapes d'initialisation et de contrôle.
- La mise en place passe par le contrat bancaire et le paramétrage technique, avant tout premier envoi.
Qu'est-ce qu'EBICS TS ?
Le protocole EBICS, pour Electronic Banking Internet Communication Standard, est un standard d'échange de fichiers entre un logiciel client et le serveur de la banque, sur internet, avec chiffrement et authentification. EBICS TS en est le profil qui ajoute la signature électronique des ordres. Le sigle TS signifie transport et signature, là où EBICS T ne désigne que le transport.
Le protocole n'effectue pas le paiement lui-même. Il achemine l'ordre vers la banque, qui l'exécute après ses propres contrôles. Son usage et ses formats sont encadrés en France par le CFONB, qui présente EBICS TS comme le protocole qui succède à l'ancien ETEBAC 5. Ce point est à confirmer dans la version la plus récente du guide avant publication.
EBICS T ou EBICS TS : quelle différence ?
EBICS T et EBICS TS utilisent le même canal de transport et le même niveau de chiffrement. La différence porte sur la signature. Avec EBICS T, l'ordre n'est pas signé dans le protocole : la confirmation intervient sur un autre canal, par exemple le portail de la banque. Avec EBICS TS, chaque signataire signe l'ordre électroniquement au moment de l'envoi.
Le choix dépend donc du lieu où la validation doit être tracée. Une même banque peut proposer les deux profils selon le type de fichier, et le contrat précise lequel s'applique à chaque flux.
Pourquoi la signature électronique compte pour une PME structurée ?
Dans une PME qui opère avec plusieurs banques, la validation des paiements passe souvent par des courriels, des échanges téléphoniques ou la connexion séparée à chaque portail bancaire. Ces circuits sont difficiles à tracer : il est rarement possible de retrouver, pour un virement donné, qui l'a validé, avec quel outil et à quelle heure.
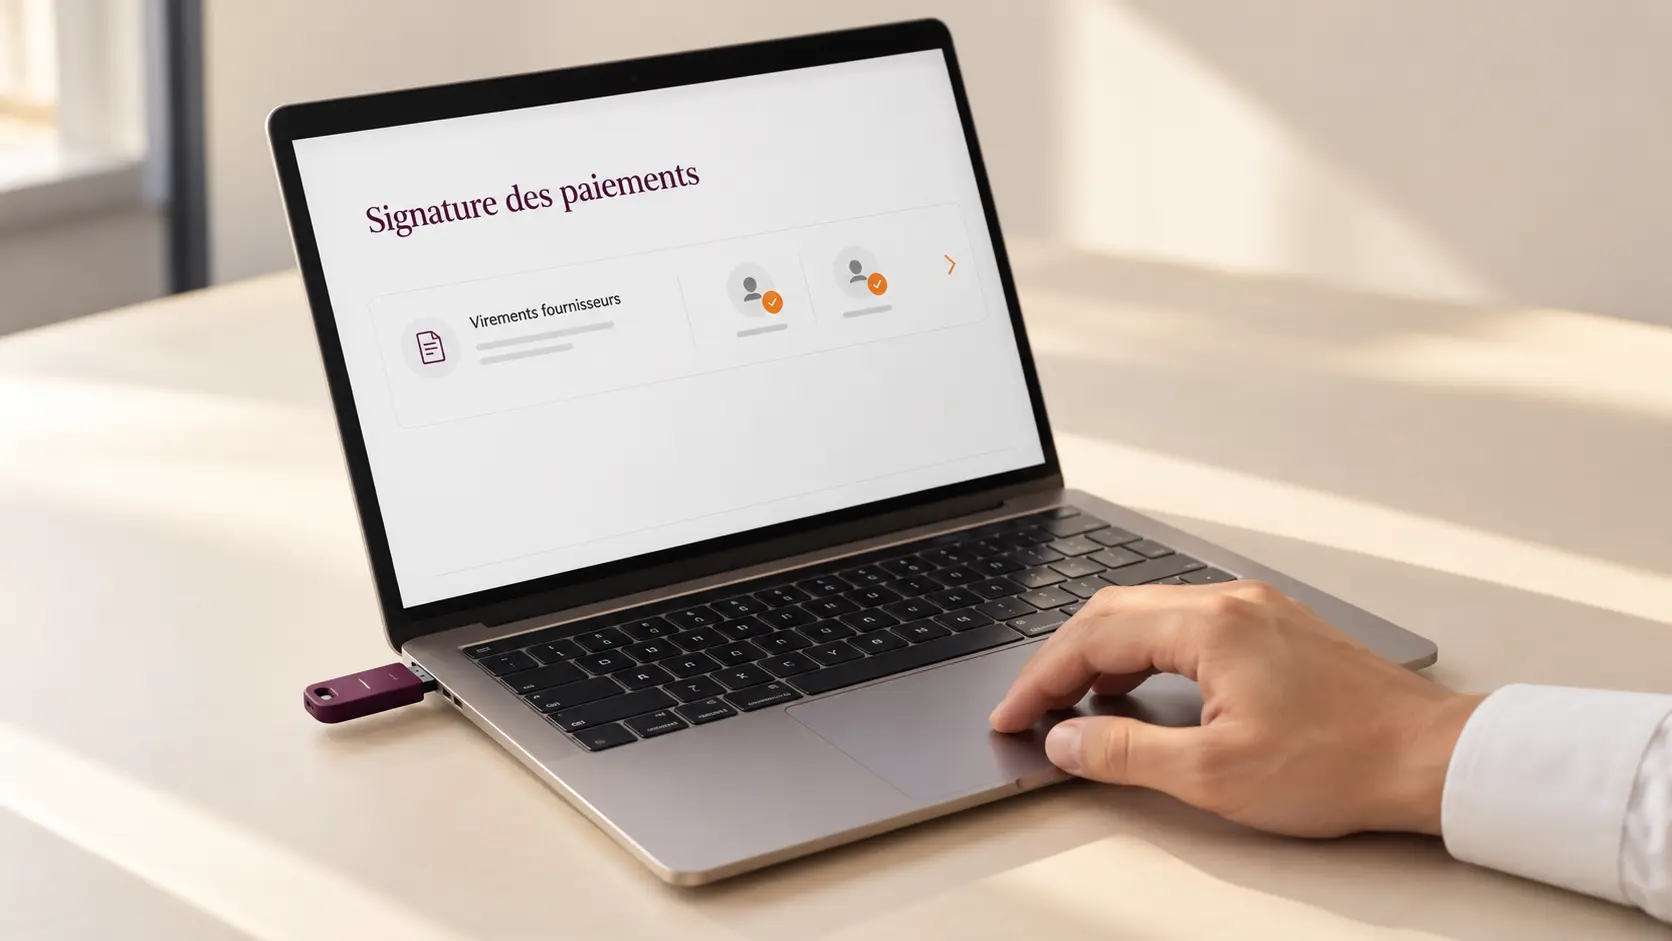
La signature électronique rattachée à chaque ordre répond à cette question. Elle permet de savoir quel signataire a validé quel fichier, et de contrôler que le nombre de validations attendu a bien été atteint avant l'envoi. Ce gain de traçabilité dépend néanmoins du contrat, de la gestion des certificats et des procédures internes : le protocole ne remplace pas une politique de délégation.
Comment fonctionne le protocole EBICS TS ?
La communication repose sur une connexion chiffrée, puis sur des échanges signés et chiffrés au moyen de certificats propres à l'entreprise et à la banque. Pour EBICS TS, les ordres sont en plus signés avec un certificat personnel à chaque signataire, ce qui garantit l'intégrité du fichier et l'attribution de chaque signature.
Un échange de fichiers suit cinq étapes.
- Initialisation : le logiciel client génère ses certificats, puis transmet à la banque les clés publiques par des commandes d'initialisation.
- Activation par la banque : la banque vérifie les certificats et active les utilisateurs autorisés. Le contrôle dépend du type de certificat, auto-généré ou délivré par une autorité reconnue.
- Remise du fichier : le client envoie le fichier de paiement avec la signature de chaque signataire.
- Contrôle : le serveur vérifie l'authenticité des signatures. L'applicatif bancaire contrôle ensuite le nombre de signatures requis, ce qui peut conduire à rejeter un fichier déjà accepté techniquement.
- Récupération des relevés : le client télécharge les fichiers mis à disposition par la banque.
Quel rôle joue la signature électronique ?
Chaque signataire est rattaché à un utilisateur disposant de son propre certificat de signature. Le contrat fixe les règles : une signature, une ou deux signatures selon le montant, ou deux signatures obligatoires. Le logiciel client doit donc contrôler le nombre de signatures avant l'envoi, car un fichier qui ne respecte pas le contrat est rejeté, parfois après une première acceptation technique.
Quelles démarches pour mettre en place EBICS TS ?
Les démarches contractuelles
Le contrat définit les utilisateurs, leurs droits par type de fichier (simple ou double signature, plafonds éventuels) et l'utilisateur de transport, qui envoie les fichiers sans être signataire. Le mandat EBICS formalise l'habilitation des personnes autorisées à échanger des fichiers via le protocole. Le CFONB recommande que l'utilisateur de transport ne dispose d'aucun droit de signature bancaire. Avant le paramétrage, la banque doit remettre au client les informations décrivant son abonnement. La mise en place commence donc par un échange formel avec la banque, avant toute configuration technique.
La configuration technique
Chaque utilisateur doit disposer de trois certificats : authentification, chiffrement et signature. Le certificat de signature doit être sur support physique et délivré par une autorité reconnue par la banque. Le logiciel doit aussi permettre de gérer plusieurs connexions bancaires, car un même poste client peut se connecter à plusieurs établissements. Il faut enfin prévoir la procédure de renouvellement des certificats, qui conditionne la continuité des envois.
Comment relier EBICS TS à l'ERP et à l'outil de trésorerie ?
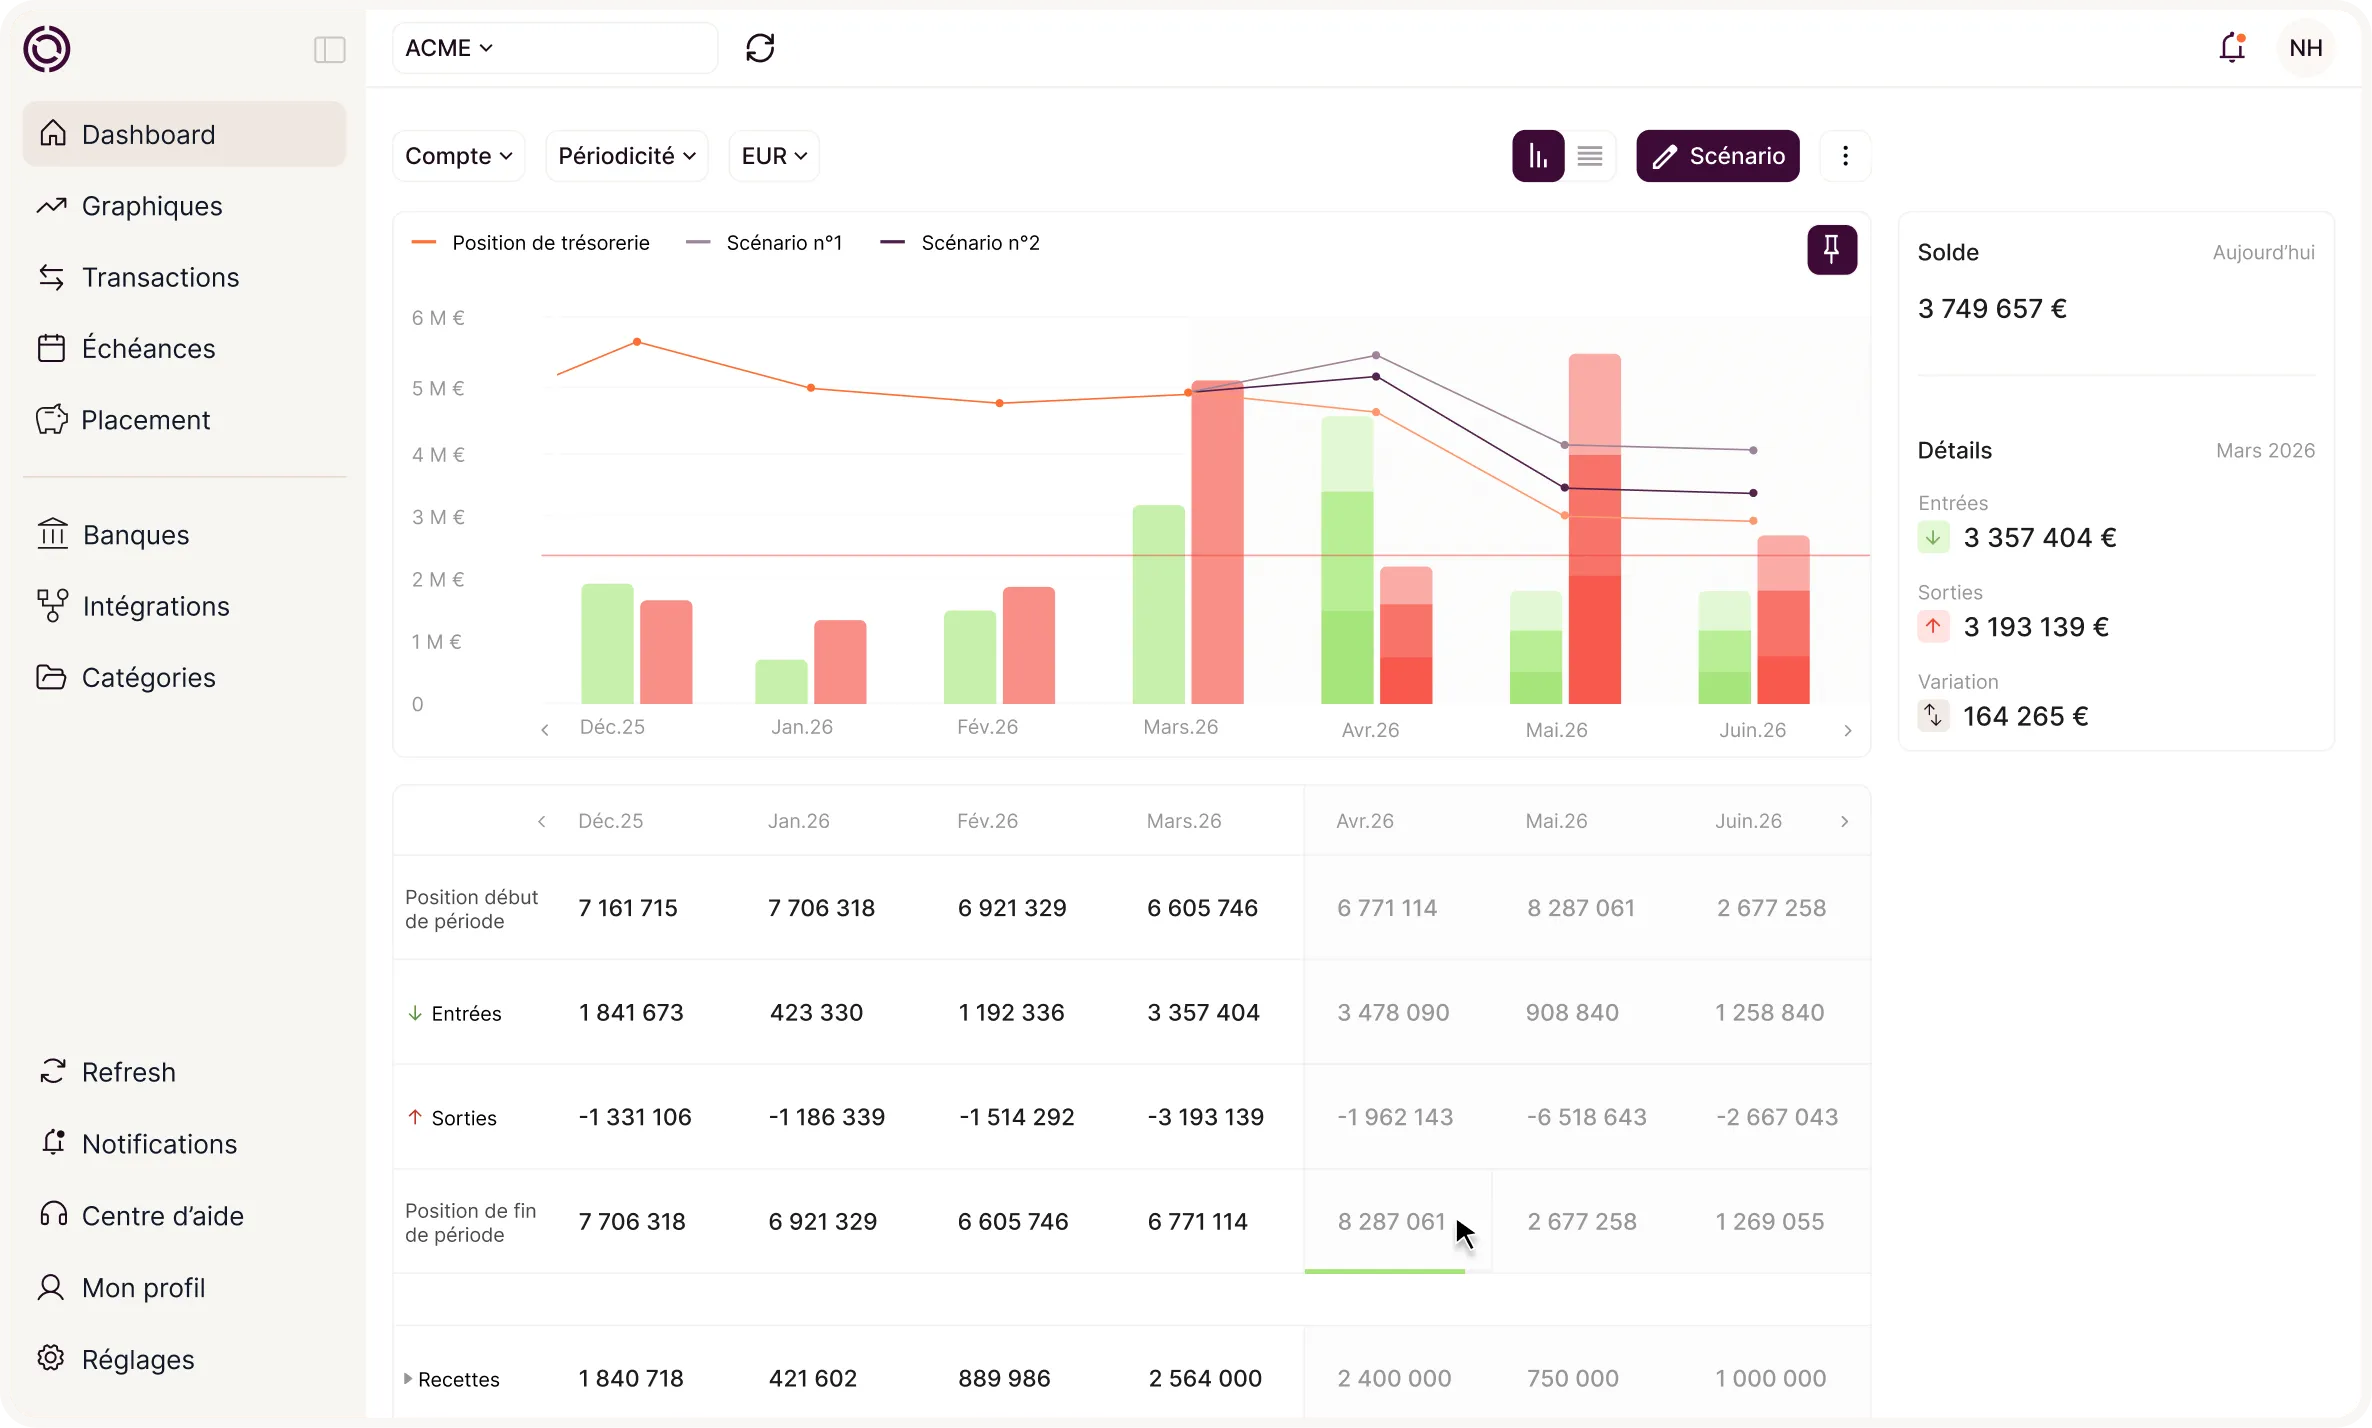
Quand les fichiers passent par plusieurs outils, le risque principal porte sur les ressaisies et sur les validations hors circuit. Un outil de pilotage de trésorerie peut récupérer les relevés et les échéances de chaque banque, par Open Banking ou par EBICS, et les rapprocher des factures. Le sujet de la connectivité bancaire est traité dans un article dédié, qui couvre les différentes voies de connexion.
Pour les paiements, Okimia permet d'émettre des virements SEPA, unitaires ou en lot, de deux façons : depuis un compte de paiement dédié, ou via EBICS TS. Dans le second cas, les ordres sont signés par chaque signataire, et leur validation est tracée dans l'outil. Les deux rails sont des options alternatives : le choix dépend de la banque, du contrat et de l'organisation des validations internes.
Pour en savoir plus : Notre page virement décrit le périmètre complet de cette fonctionnalité.
Quelles erreurs fréquentes et quelles limites ?
- Confondre EBICS T et EBICS TS. Conséquence : un ordre attend une validation hors protocole alors que l'entreprise croit qu'il est signé à l'envoi. Signal : des ordres en attente en dehors de l'outil. Correction : vérifier le profil inscrit au contrat pour chaque type de fichier.
- Envoyer un nombre de signatures inexact. Conséquence : rejet côté banque, parfois après une première acceptation technique. Signal : rejets récurrents sur un même type de fichier. Correction : contrôler le nombre attendu dans le logiciel avant l'envoi.
- Laisser expirer un certificat. Conséquence : les envois sont refusés. Signal : rejets d'authentification ou de signature sans changement du flux. Correction : anticiper le renouvellement auprès de l'autorité reconnue par la banque.
- Supposer un périmètre international. EBICS est répandu en Europe, notamment en France, en Allemagne, en Suisse et en Autriche. Conséquence : un flux vers un pays ou une devise non prévus au contrat est refusé. Signal : refus de la banque pour un pays ou une devise. Correction : confirmer le périmètre dans le contrat.
Conclusion et prochaines étapes
Avant de retenir EBICS TS, vérifiez quatre points : le profil inscrit au contrat pour chaque type de fichier, le nombre de signatures attendu, la validité des certificats et le périmètre géographique des flux. Ces quatre vérifications déterminent si le protocole répond au besoin de l'entreprise.
{{component-cta-maitrise}}