Chaque lundi matin, une de vos RAF télécharge les relevés de vos cinq banques, un par un, recopie les soldes dans un fichier et consolide le tout pour les huit entités du groupe. Le mercredi, quand votre DG vous demande la position de trésorerie, le fichier a déjà un jour et demi de retard. Et le vendredi, quand il faut lancer le virement fournisseur de 40 000 euros, vous ressortez de l'outil pour aller le saisir dans le portail de la banque concernée.
Beaucoup de directions financières règlent la première moitié de ce problème en branchant un agrégateur, et découvrent quelques semaines plus tard qu'il ne règle pas la seconde. L'agrégation lit vos comptes. Elle ne paie pas. C'est cette distinction, entre lire et écrire, qui décide de ce que la connectivité bancaire vous apportera réellement, et elle se joue au moment du choix de la technologie. La connectivité bancaire est un maillon central de votre stratégie de moyen de paiement en entreprise.
À partir de quand la connectivité bancaire devient-elle vraiment nécessaire ?
Pour une entreprise mono-banque, connecter ses comptes est un confort. Trois situations la font passer du confort à la nécessité.
Vous travaillez avec plusieurs banques. Dès le deuxième ou le troisième établissement, la consolidation manuelle des soldes cesse d'être fiable : deux formats de relevés différents, deux horaires de mise à disposition, et un copier-coller qui saute une ligne sans que personne ne le voie avant la clôture.
Vous pilotez plusieurs entités. Une holding, deux filiales et quatre banques, c'est un tableur de plus chaque semaine et une consolidation qui mobilise un à deux jours par mois, soit l'équivalent de deux à quatre semaines de travail par an d'un profil finance qualifié, pour un fichier déjà périmé le jour de sa livraison.
Vous croissez vite, ou par rachats. Chaque acquisition ajoute une entité, souvent une banque, parfois un plan comptable. Le pilotage manuel tient tant que le périmètre est stable ; il décroche dès qu'il bouge tous les trimestres.
Le point commun de ces trois cas : ce n'est pas le volume de travail qui pose problème, c'est le délai entre le moment où l'argent bouge et le moment où vous le voyez.
Qu'est-ce que ça change dans votre semaine ?
Une fois la connexion en place, cinq gestes disparaissent de votre quotidien et un s'ajoute.
Les relevés remontent seuls, plusieurs fois par jour, sur toutes vos banques : personne ne télécharge plus rien le lundi matin. La position consolidée du groupe est disponible en continu, au lieu d'être reconstituée la veille. Les flux arrivent déjà catégorisés, ce qui alimente votre reporting sans ressaisie. Le prévisionnel se compare au réel au fil de l'eau plutôt qu'à la clôture. Et, si vous avez choisi une connexion qui écrit, vos virements SEPA partent depuis l'outil où vous voyez votre trésorerie, avec l'effet du paiement affiché avant que vous ne validiez.
Ce dernier point est celui qui change le plus l'usage. Le virement reste le socle des flux d'entreprise : à lui seul, il représente environ 21 % du nombre des paiements scripturaux de la zone euro et l'essentiel des montants échangés, selon les statistiques de la Banque centrale européenne pour le second semestre 2024. Tant que l'émission reste en dehors de l'outil, vous continuez à décider dans un écran et à agir dans un autre, avec le décalage que ça suppose entre les deux.
{{component-cta-guide-tresorerie-ia}}
Agrégation ou EBICS : lequel choisir selon ce que vous voulez faire ?
Trois familles de technologies permettent de connecter vos comptes, et les confondre mène à choisir la mauvaise.
L'agrégation via la DSP2
La DSP2, entrée en vigueur en janvier 2018 et transposée en droit français en 2019, oblige vos banques à exposer vos données de compte via des interfaces d'open banking. L'agrégation s'appuie sur ces interfaces pour récupérer soldes et opérations de toutes vos banques dans une vue unique. C'est la voie la plus rapide à activer, et elle s'arrête à la lecture.
Le protocole EBICS
Le protocole EBICS est dédié aux échanges entre une entreprise et ses banques, et il fait les deux sens : récupérer des relevés, mais aussi émettre des virements. Il se décline en EBICS T, qui transporte les fichiers, et EBICS TS, qui ajoute une signature électronique et autorise l'initiation de paiement. La nuance a une conséquence pratique directe : une connexion en EBICS T ne vous permettra pas de payer depuis votre outil, quel que soit le discours commercial qui l'accompagne. EBICS repose sur un contrat et un mandat signés avec chaque banque, pas sur l'agrément open banking de la DSP2.
Les API bancaires propriétaires
Au-delà du cadre DSP2, certaines banques proposent leurs propres interfaces, parfois plus riches, au prix d'une intégration à refaire banque par banque.
| Critère | Agrégation (DSP2, open banking) | EBICS |
|---|---|---|
| Sens | Lecture des données | Lecture et écriture |
| Cadre | Interfaces open banking, prestataire agréé ACPR | Protocole bancaire, contrat et mandat par banque |
| Paiements | Non | Oui, en EBICS TS uniquement |
| Mise en place | Quelques minutes | Quelques jours à quelques semaines |
| À retenir si | Vous voulez voir tous vos comptes | Vous voulez voir et payer au même endroit |
Un mot sur les formats, qui décide parfois du calendrier. Relevés comme ordres de paiement reposent sur la norme ISO 20022, qui uniformise le langage entre banques et outils. Les virements SEPA y sont nativement depuis leur création. Pour les paiements internationaux, la messagerie interbancaire SWIFT achève sa bascule : depuis novembre 2025, les anciens messages MT laissent place aux messages XML, avec une mise en conformité attendue des entreprises d'ici fin 2026. Choisir un outil déjà aligné sur ISO 20022 vous évite de porter cette migration vous-même.
Dans quel ordre la mettre en place ?
La séquence compte, parce qu'une des étapes ne dépend pas de vous.
Commencez par cartographier, banque par banque, ce que vous voulez faire : seulement consulter, ou aussi payer. Cette liste détermine tout le reste. Choisissez ensuite la technologie en fonction, l'agrégation suffisant pour voir, EBICS TS étant nécessaire pour payer. Lancez alors la signature des mandats, et lancez-la en premier : c'est l'étape la plus longue, et son délai dépend entièrement de vos banques, pas de votre éditeur. Connectez ensuite vos comptes en lecture, ce qui prend quelques minutes et vous apporte de la valeur immédiatement, sans attendre les mandats. Paramétrez enfin les habilitations en tranchant trois rôles distincts : qui consulte, qui prépare un virement, qui le valide.
L'erreur la plus coûteuse est d'attendre la signature de tous les mandats pour commencer à utiliser l'outil. Vous pouvez consulter dès la première semaine et n'activer le paiement que trois semaines plus tard, quand la dernière banque a répondu.
Que devez-vous vérifier avant de connecter vos comptes ?
Relier ses comptes à un outil tiers pose légitimement la question de la sécurité. Les chiffres invitent à la traiter sérieusement sans la surestimer : le virement est le moyen de paiement le moins fraudé. En 2024, l'Observatoire de la sécurité des moyens de paiement de la Banque de France mesure un taux de fraude sur les virements de 1 euro pour 100 000 euros échangés, très loin derrière la carte. Une connexion bien encadrée expose moins qu'un export manuel qui circule en pièce jointe.
Quatre points se vérifient avant de signer, et le premier prend trente secondes.
L'agrément du prestataire. Un acteur qui agrège vos comptes ou initie vos paiements au titre de la DSP2 doit être enregistré ou agréé par l'Autorité de contrôle prudentiel et de résolution, au titre du statut AISP pour l'agrégation ou PISP pour l'initiation de paiement. Cela se contrôle sur le registre public REGAFI de l'ACPR, en tapant le nom de la société. Si elle n'y figure pas, la conversation s'arrête là.
L'authentification forte, à la connexion comme à la validation des paiements, imposée par la DSP2. Et, côté EBICS TS, la signature électronique sans laquelle aucun virement ne part. Pour autoriser un outil à se connecter en EBICS, vous signez par ailleurs un mandat EBICS avec chacune de vos banques, qui délimite précisément ce que l'outil a le droit de faire.
La séparation des rôles entre celui qui prépare un virement et celui qui le valide. C'est le garde-fou le plus efficace contre la fraude au faux fournisseur, et le plus souvent négligé dans les structures où la même personne fait les deux.
La validation des nouveaux IBAN et les notifications sur opérations sensibles. La fraude par manipulation, où un escroc se fait passer pour votre banque ou pour un fournisseur, a représenté 32 % des montants de fraude en 2024 selon la même source. Un RIB modifié dans un mail bien imité, un virement parti sur le bon montant et le mauvais compte, une découverte à la relance du vrai fournisseur trois semaines plus tard : c'est exactement ce que ces deux contrôles bloquent.
Un mot sur ce qui vient : les institutions européennes se sont accordées fin 2025 sur la troisième directive sur les services de paiement et son règlement d'application, pour une entrée en application attendue autour de 2027. Le sens est à la fiabilisation des connexions et à l'harmonisation entre pays. Un prestataire déjà agréé aujourd'hui n'aura pas à rattraper ce train.
Comment Okimia relie vos banques à votre pilotage de trésorerie ?
Arrivé à ce stade, un constat s'impose souvent. Une connexion, quelle que soit sa technologie, vous livre des données brutes : des soldes, des lignes d'opération, des relevés. Elle ne vous dit pas où vous en serez dans six semaines, ni ce que donne l'ensemble une fois les huit entités additionnées. C'est la raison pour laquelle beaucoup de PME finissent avec un agrégateur d'un côté, un logiciel EBICS de l'autre, et le même fichier Excel au milieu pour faire le prévisionnel. La connexion a été résolue, le pilotage non.
Ce qu'Okimia connecte
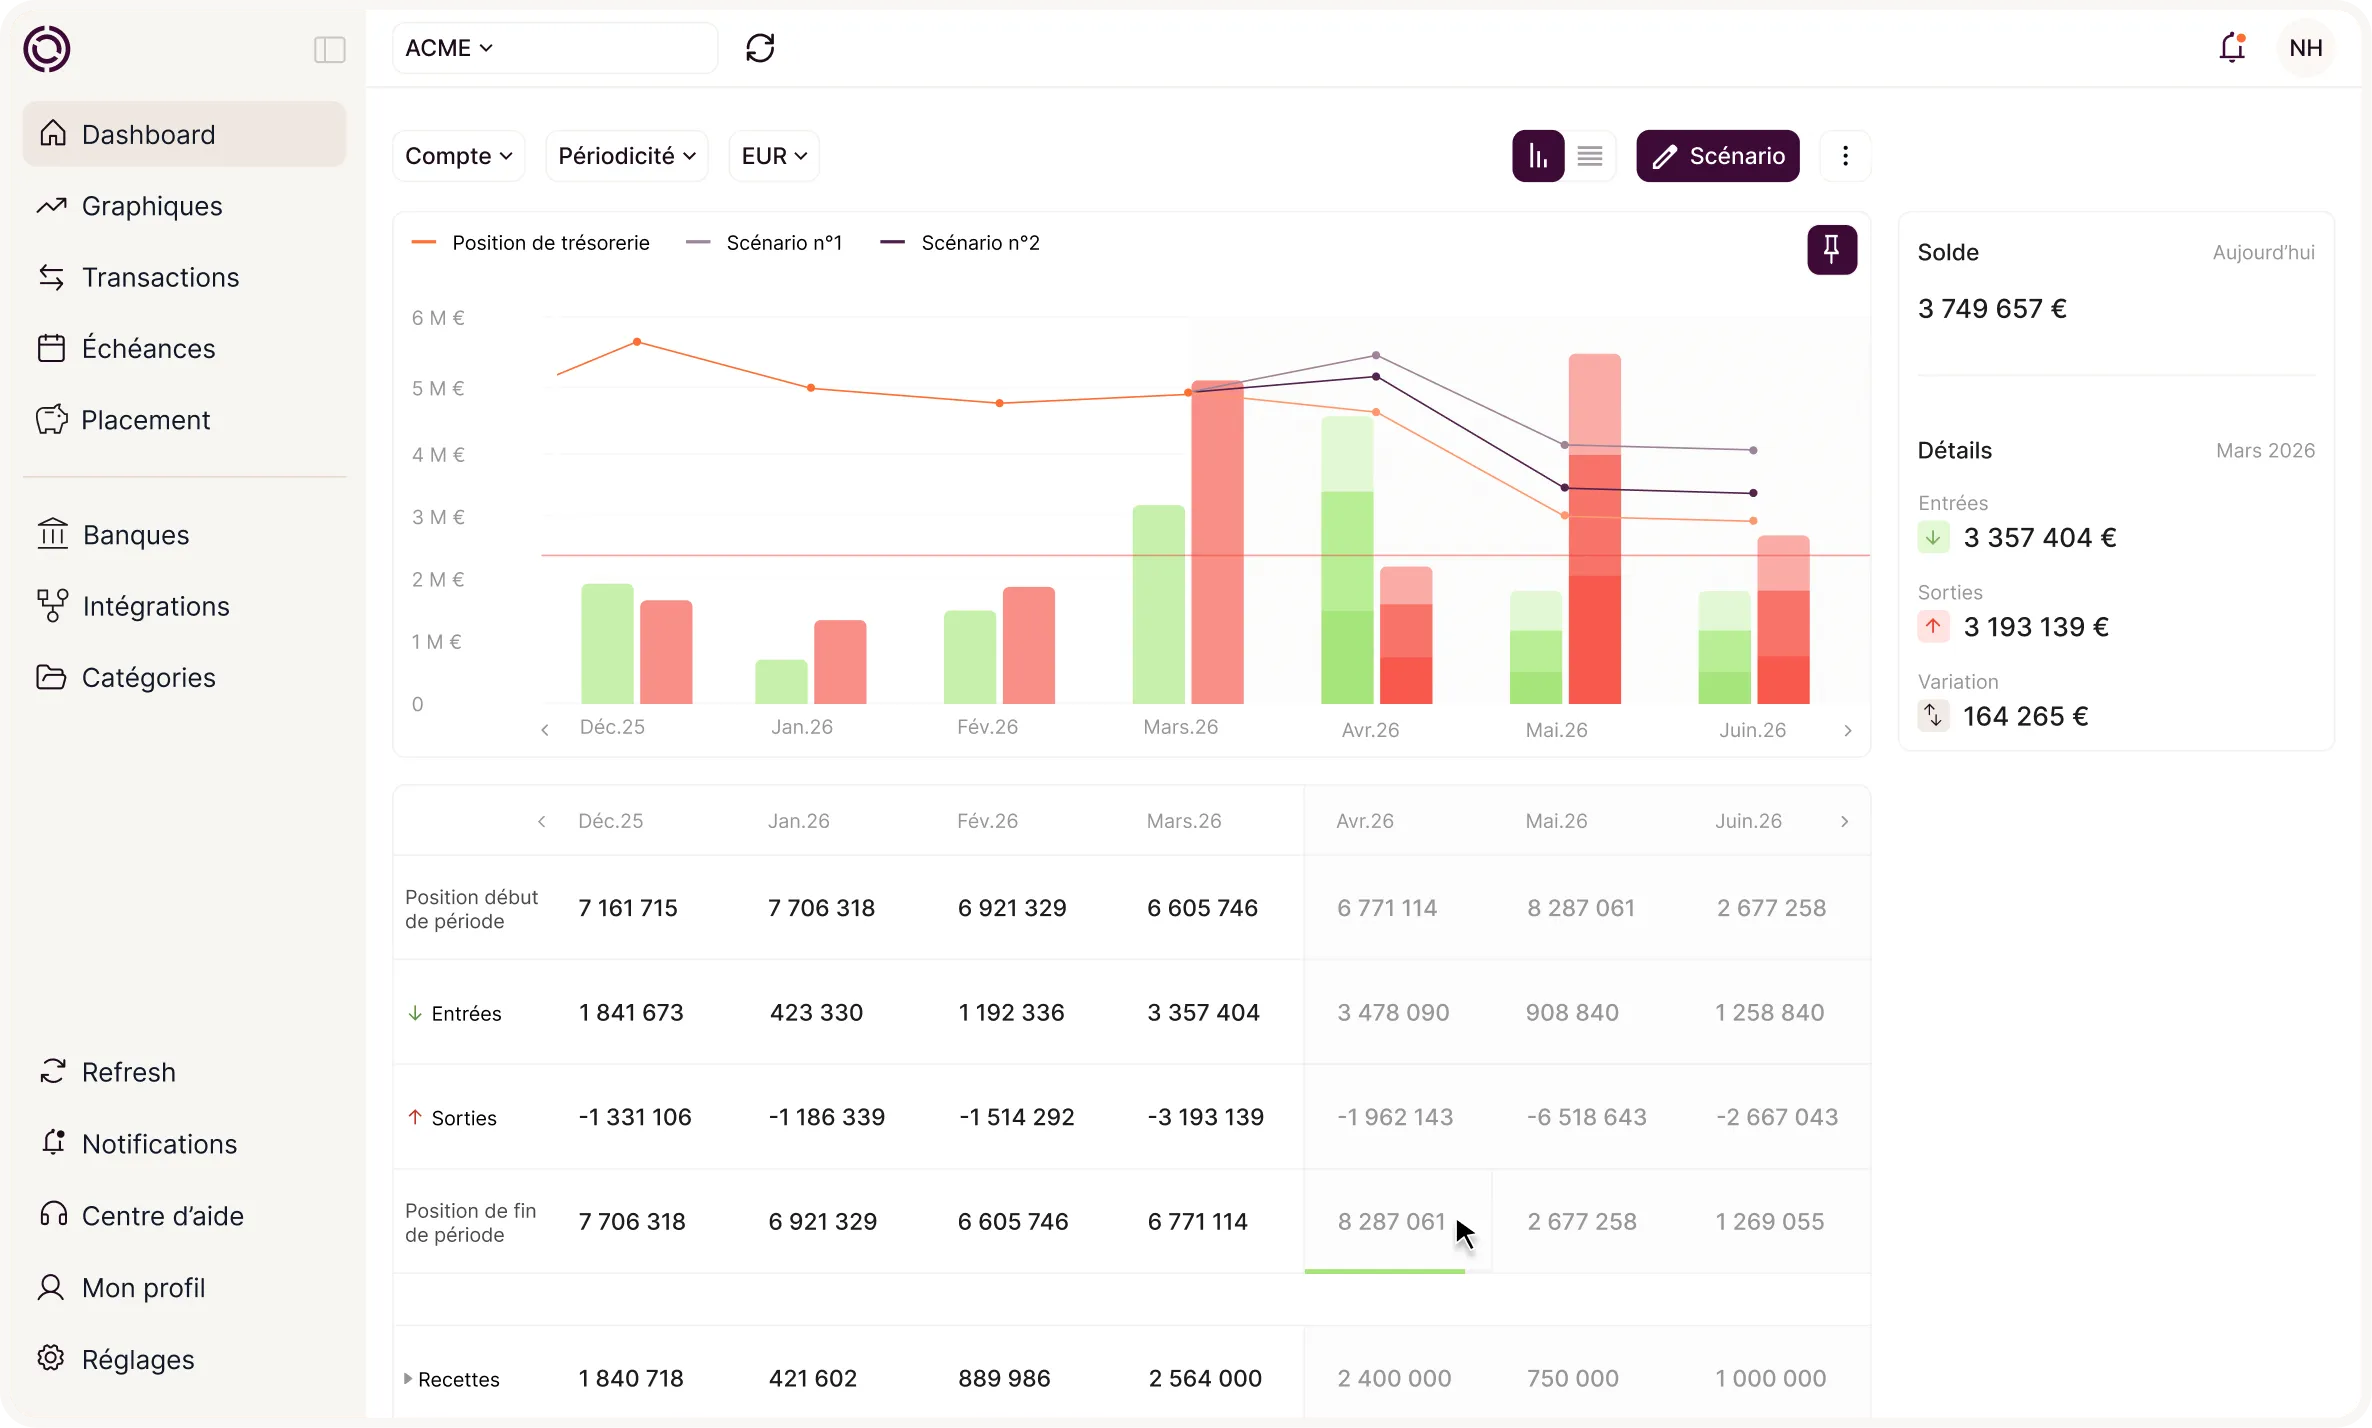
Okimia agrège vos comptes sur toutes vos banques et toutes vos entités, et prend en charge l'EBICS TS pour l'émission. Vous obtenez une position consolidée du groupe actualisée en continu, avec le détail conservé entité par entité.
Ce que vous pouvez faire depuis le même écran
Émettre vos virements SEPA, unitaires ou en lot, avec un circuit de double validation qui sépare préparation et signature. Voir l'effet du paiement sur votre prévisionnel avant de le valider, pas après. Comparer le réel au prévu sans ressaisir une ligne.
Ce que ça change un vendredi
Le virement fournisseur de 40 000 euros, vous le préparez dans la vue où vous voyez déjà que l'échéance URSSAF de la filiale tombe le mardi suivant. Vous décalez de trois jours plutôt que de découvrir le télescopage au relevé.
Si vous voulez voir ce que ça donne sur vos propres comptes, demandez une démonstration : la connexion d'un premier compte en lecture prend quelques minutes, et ne demande aucun mandat.
{{component-cta-maitrise}}
Qu'est-ce que la connectivité bancaire, au juste ?
La connectivité bancaire désigne l'ensemble des technologies qui relient automatiquement vos comptes bancaires à un logiciel tiers, le plus souvent un outil de trésorerie. Elle établit un canal sécurisé entre vos banques et cet outil, dans un sens ou dans les deux : en lecture, vos soldes, opérations et relevés remontent automatiquement ; en écriture, vos ordres de paiement partent de l'outil vers vos banques.
C'est cette double capacité qui sépare la consultation du pilotage. Un agrégateur grand public lit vos comptes pour afficher un solde. Une direction financière qui veut voir et agir a besoin des deux sens, et doit donc vérifier, avant de signer, lequel des deux son prestataire couvre réellement.
Questions fréquentes
Quelle différence entre l'agrégation bancaire et EBICS ?
L'agrégation, via les interfaces DSP2 et open banking, sert à lire vos données : soldes et opérations remontent automatiquement. EBICS permet la lecture et l'écriture, donc aussi d'émettre des virements. Pour payer depuis votre outil, il vous faut EBICS en version TS.
Open banking et connectivité bancaire, est-ce la même chose ?
Non. L'open banking est l'un des moyens de la connectivité bancaire : c'est le cadre, issu de la DSP2, qui permet l'agrégation des données via des interfaces standardisées. La connectivité bancaire est plus large et inclut aussi EBICS et les API bancaires propriétaires.
La connectivité bancaire est-elle sécurisée ?
Oui, à condition de passer par un acteur agréé. La DSP2 impose une authentification forte, et EBICS TS ajoute une signature électronique pour les paiements. En 2024, le virement affiche le taux de fraude le plus bas des moyens de paiement, à 1 euro pour 100 000 euros échangés selon la Banque de France. Vérifiez l'agrément ACPR du prestataire sur le registre REGAFI, la séparation des rôles et la validation des IBAN.
Faut-il un mandat pour se connecter ?
Pour une connexion en EBICS, oui : un mandat signé avec chaque banque encadre ce que l'outil a le droit de faire. Pour de l'agrégation via DSP2, ce mandat n'est pas nécessaire, ce qui explique l'écart de délai entre les deux.
Combien de temps pour mettre en place la connexion ?
L'agrégation de vos comptes prend quelques minutes. La mise en place d'EBICS, notamment pour l'initiation de paiement en multi-banques, demande plutôt quelques jours à quelques semaines, selon les délais de vos banques.
Peut-on commencer par la lecture et ajouter le paiement plus tard ?
Oui, et c'est l'ordre recommandé. La lecture s'active immédiatement et apporte de la valeur dès la première semaine. L'écriture s'ajoute quand les mandats sont revenus signés, sans rien remettre en cause de ce qui a déjà été paramétré.