Le 2 septembre 2026, un de vos fournisseurs émet sa facture depuis sa plateforme agréée. Votre filiale lyonnaise, elle, n'en a raccordé aucune. La facture ne rebondit pas et ne déclenche aucune alerte : elle n'arrive nulle part. Ni dans la boîte mail de la personne qui saisit vos achats, ni dans votre ERP. Vous l'apprenez trois semaines plus tard, quand le fournisseur appelle pour un impayé portant sur un document que vous n'avez jamais vu passer, et que votre encours chez lui est déjà gelé.
Ce scénario n'a rien d'un cas d'école. Au 1er septembre 2026, la réception d'une facture électronique devient obligatoire pour toutes les entreprises assujetties à la TVA, quelle que soit leur taille. Le point qui surprend le plus les directions financières : vous ne décidez plus du canal. C'est votre fournisseur qui choisit d'émettre au format électronique, et il vous appartient d'être en mesure de recevoir. Cette réforme ne modifie pas seulement la gestion de vos factures, elle en déplace le point d'entrée.
Voici ce qui change exactement, qui est concerné et à quelle date, et ce qu'il vous reste à faire.
Qu'est-ce qui change exactement au 1er septembre 2026 ?
Deux obligations distinctes entrent en vigueur le même jour, et les confondre est la première source d'erreur. La première concerne tout le monde : toute entreprise assujettie à la TVA doit être capable de recevoir une facture électronique. La seconde ne vise que les grandes entreprises et les entreprises de taille intermédiaire, qui doivent en plus émettre les leurs au format électronique. Les PME, TPE et micro-entreprises disposent d'une année supplémentaire pour l'émission, jusqu'au 1er septembre 2027.
Le décret n° 2026-677 et l'arrêté du 27 juillet 2026, publiés au Journal officiel du 28 juillet 2026, ont confirmé ce calendrier de la facturation électronique et figé le vocabulaire officiel. Ils actent au passage deux changements que beaucoup d'entreprises n'ont pas encore intégrés.
Le sigle PDP disparaît. Ce que tout le monde appelait encore l'an dernier une plateforme de dématérialisation partenaire s'appelle désormais une plateforme agréée, ou PA. Si la documentation que vous consultez parle encore de PDP, elle est antérieure à juillet 2026 : vérifiez que le reste de son contenu a été mis à jour.
Le portail public de facturation ne transporte plus vos factures. C'est le revirement le moins connu, et le plus lourd de conséquences. Dans le schéma initial, l'État proposait un service public gratuit d'émission et de réception. Ce n'est plus le cas. Le portail public de facturation conserve deux rôles, l'annuaire central de la facturation électronique et le concentrateur des données destinées à l'administration, mais il n'achemine plus les factures elles-mêmes. Toute facture passe donc par un opérateur privé immatriculé. Si votre plan de mise en conformité reposait sur l'option gratuite de l'État, il est caduc et il faut choisir une plateforme.
Votre entreprise est-elle concernée dès 2026 ou seulement en 2027 ?
La date qui s'applique à vous dépend de votre taille, et de rien d'autre. Le tableau ci-dessous permet de situer chaque société sur le calendrier et de mesurer ce qui se passe si elle n'est pas prête.
Si vous pilotez un groupe, l'appréciation se fait entité par entité, pas au niveau consolidé. Une holding et ses filiales peuvent donc relever de deux échéances différentes : la société opérationnelle qui a franchi les seuils ETI émet dès septembre 2026, pendant que les trois SCI du groupe attendent 2027. C'est ce décalage qui rend le chantier plus complexe qu'il n'en a l'air, et ce que nous observons chez nos clients multi-entités, c'est que la difficulté est rarement technique : elle vient de ce que chaque filiale a son propre outil de facturation et son propre interlocuteur comptable. Pour les cas particuliers et les opérations exclues du dispositif, le détail figure dans notre page consacrée à l'obligation de facturation électronique.
Que devez-vous avoir fait avant le 1er septembre ?
L'ordre compte. Les trois profils ci-dessous n'ont pas le même chantier devant eux, et le plus exposé n'est pas celui qu'on croit.
Si vous êtes une grande entreprise ou une ETI, vous menez les deux fronts en parallèle. Choisissez et contractualisez votre plateforme agréée, puis faites déclarer votre entreprise dans l'annuaire de la facturation électronique, sans quoi vos fournisseurs ne savent pas où router leurs factures. Vérifiez ensuite que votre logiciel de facturation sort bien l'un des trois formats structurés admis, et faites un test d'émission réel avec au moins un client avant la date. Contrôlez enfin les données d'identification de chacune de vos entités : un numéro de TVA intracommunautaire erroné ou un SIRET d'établissement fermé suffit à faire échouer le routage.
Si vous êtes une PME, une TPE ou une micro-entreprise, le piège est de croire que vous avez un an devant vous. L'émission attend 2027, mais la réception est due dans quelques jours. Il vous faut donc a minima une plateforme agréée capable de recevoir, votre entreprise inscrite à l'annuaire, et une réponse claire à une question très concrète : qui, chez vous, ouvre le flux entrant chaque matin et le rapproche des commandes ? Tant que cette personne n'est pas désignée, une facture reçue par voie électronique peut dormir plusieurs semaines sans que personne ne s'en aperçoive.
Si vous pilotez un groupe multi-entités, commencez par l'inventaire : pour chaque société, sa taille, son échéance, son outil de facturation actuel et son interlocuteur comptable. Tranchez ensuite une question structurante, une plateforme unique pour tout le groupe ou une par entité. La plateforme unique simplifie le pilotage et la négociation tarifaire, mais suppose que toutes vos entités acceptent de changer d'outil en même temps. Traitez en priorité les sociétés soumises dès 2026, puis alignez les autres avant l'été 2027 plutôt que d'ouvrir deux fois le même chantier. C'est aussi le bon moment pour remettre à plat le suivi de votre facturation entité par entité : les écarts entre filiales deviennent visibles à ce moment-là.
Quelles sanctions si vous n'êtes pas prêt ?
Le régime de sanctions a été durci récemment, et c'est un point sur lequel beaucoup de contenus en ligne sont périmés. L'article 123 de la loi de finances pour 2026 a renforcé le dispositif : l'amende pour défaut d'émission d'une facture électronique passe de 15 à 50 euros par facture, dans la limite de 15 000 euros par année civile. Le défaut de transmission des données d'e-reporting passe de 250 à 500 euros par transmission. L'absence de recours à une plateforme agréée expose à 500 euros après une mise en demeure de trois mois restée sans effet.
Un élément tempère la lecture de ces montants. L'administration a annoncé une tolérance au démarrage, mais elle n'est pas automatique : elle vise l'entreprise engagée dans une trajectoire de mise en conformité qu'elle peut documenter, et non celle qui ne fait rien. Les sanctions sont explicitement réservées à ce que l'administration décrit comme une inertie, un évitement ou un refus durable. Un dossier montrant le contrat de plateforme signé, le planning de raccordement et les tests menés vous place donc dans une meilleure position qu'un raccordement incomplet mené sans trace écrite.
Le coût réel du retard n'est de toute façon pas l'amende. Une facture fournisseur qui n'arrive pas, c'est une TVA déductible que vous ne récupérez pas sur la période et un paiement qui sort du cadre posé par les délais de paiement légaux, avec l'appel du fournisseur qui va avec. Une facture client refusée parce qu'elle n'est pas au bon format, c'est un encaissement décalé d'un cycle entier de règlement, qui vient grossir vos factures impayées sans qu'aucun de vos clients soit de mauvaise foi.
Comment choisir votre plateforme agréée ?
Une plateforme agréée est un opérateur privé immatriculé par la DGFiP, seul habilité à transmettre vos factures électroniques et à remonter les données requises à l'administration. Plus d'une centaine d'opérateurs ont déjà obtenu cette immatriculation et la liste continue de s'étoffer, ce qui rend le choix moins simple qu'il n'y paraît.
Quatre critères séparent utilement les candidats. Le premier est l'immatriculation elle-même, à vérifier sur la liste officielle publiée par l'administration plutôt que sur la page commerciale de l'éditeur. Le deuxième est l'intégration avec votre ERP ou votre logiciel de comptabilité : une plateforme qui vous oblige à ressaisir vos factures déplace le travail au lieu de le supprimer. Le troisième est la gestion du multi-entités, si votre groupe en compte plusieurs, car toutes les plateformes ne savent pas administrer plusieurs SIREN sous un même contrat avec des droits distincts. Le quatrième est le modèle tarifaire, souvent indexé sur le volume de factures, qu'il faut projeter sur votre volumétrie réelle et pas sur le palier d'entrée affiché.
Qu'est-ce que l'e-reporting et qui doit le faire ?
L'e-reporting est le second volet de la réforme, et il est régulièrement confondu avec le premier. La facturation électronique concerne les factures entre entreprises établies en France. L'e-reporting concerne tout le reste : vos ventes à des particuliers, vos ventes à des entreprises étrangères, et vos données d'encaissement. Dans ces cas, il n'y a pas de facture électronique à transmettre à un client via une plateforme, mais vous devez tout de même communiquer les données de la transaction à l'administration.
Le calendrier est le même que pour l'émission : 2026 pour les grandes entreprises et les ETI, 2027 pour les autres. L'objectif affiché est le préremplissage de votre déclaration de TVA à partir des flux reçus. En pratique, cela signifie aussi que l'écart entre ce que vous déclarez et ce que l'administration observe devient visible en quasi temps réel, là où il fallait auparavant un contrôle pour le repérer.
Ce que la réforme change pour votre trésorerie
Une fois le raccordement fait, un constat s'impose assez vite : la plateforme agréée route, valide et archive vos factures, mais elle ne vous dit pas quand vous serez payé. Elle vous confirme qu'une facture de 80 000 euros a bien été reçue par votre client. Elle ne vous dit pas si l'encaissement tombe avant ou après le prélèvement d'URSSAF de votre filiale, ni ce que ça donne une fois consolidé avec les onze autres sociétés du groupe.
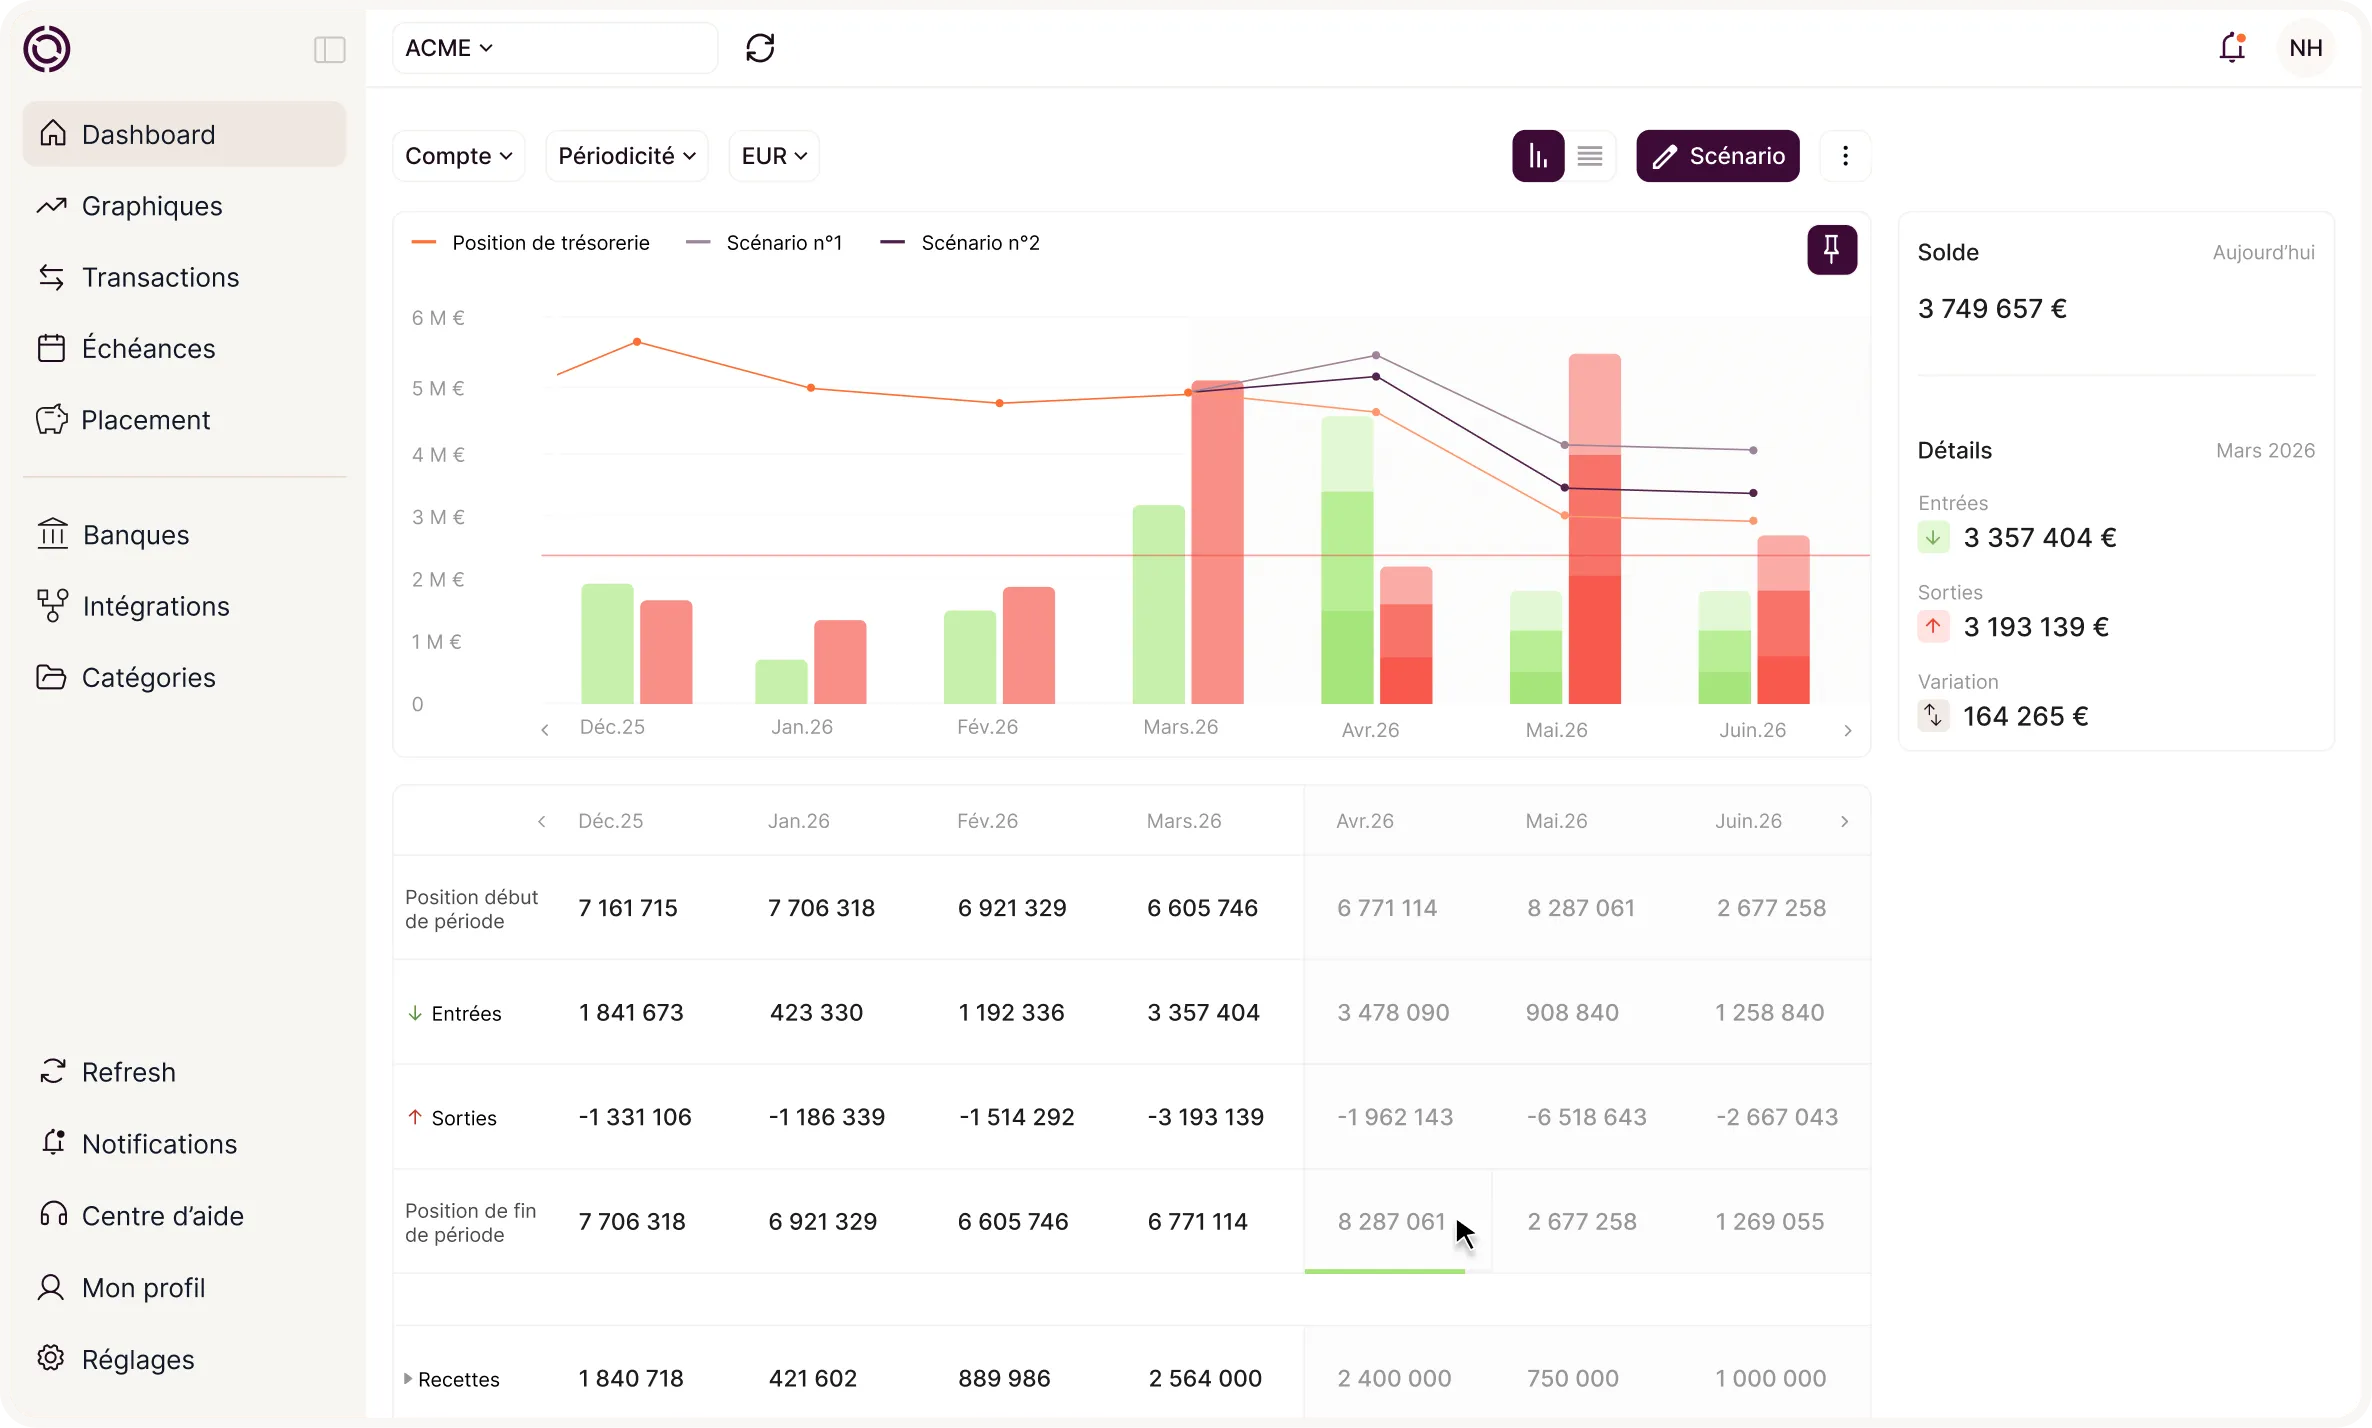
C'est pourtant là que la réforme ouvre quelque chose. Pour la première fois, vos flux entrants et sortants transitent par un canal structuré et horodaté, dans un format lisible par une machine. L'information dont vous manquiez, la date exacte d'émission et de réception de chaque facture, devient disponible au fil de l'eau au lieu d'apparaître à la clôture. Encore faut-il la relier à vos soldes bancaires réels pour qu'elle serve à décider, et c'est précisément ce qui manque quand chaque entité tient son propre fichier de suivi.
Ce que fait Okimia
Okimia agrège les comptes bancaires de toutes vos entités et les rapproche automatiquement de vos factures clients et fournisseurs. Vous obtenez un prévisionnel de trésorerie consolidé mis à jour chaque jour, sans consolidation manuelle. Les paiements se préparent et se signent depuis le même endroit, avec un circuit de double validation, et votre DSO se calcule sur les dates réelles d'encaissement plutôt que sur une moyenne de fin de trimestre.
Ce que ça change un mercredi
Vous voyez que le prélèvement de 80 000 euros de votre filiale tombe deux jours avant l'encaissement d'un gros client, et vous décalez l'échéance plutôt que de tirer sur le découvert. Quand votre DG demande où en est la trésorerie du groupe, vous répondez pendant la réunion.
Si vous voulez voir ce que ça donne sur vos propres comptes, demandez une démonstration : la connexion d'un premier compte bancaire prend quelques minutes.
Quels formats de facture sont acceptés ?
Trois formats structurés sont admis, tous alignés sur la norme européenne EN 16931. Factur-X est un format hybride : un PDF lisible par un humain, dans lequel est incorporé un fichier XML lisible par une machine. C'est celui que retiennent la plupart des PME, parce qu'il ne change rien à l'expérience de lecture. UBL et CII sont des formats XML purs, sans représentation visuelle, plutôt utilisés dans les échanges automatisés de gros volumes.
Un point pratique à retenir : un PDF ordinaire envoyé par courriel ne constitue pas un format de facture électronique valable au sens de la réforme, même signé, même archivé. C'est la dématérialisation des factures telle qu'elle se pratiquait jusqu'ici, et elle ne suffira plus.
Qu'est-ce qu'une facture électronique, au juste ?
Une facture électronique est une facture émise, transmise et reçue sous un format structuré qui permet son traitement automatique, et acheminée par une plateforme agréée. Ce sont ces trois conditions réunies qui la distinguent d'une facture simplement numérisée.
Les mentions obligatoires de la facture électronique reprennent celles de la facture classique, augmentées de quatre nouvelles : le numéro SIREN du client, l'adresse de livraison des biens lorsqu'elle diffère de l'adresse de facturation, la nature de l'opération (livraison de biens, prestation de services, ou les deux), et la mention du paiement de la TVA sur les débits lorsque cette option a été exercée. Une facture à laquelle il manque l'une de ces mentions peut être rejetée par la plateforme du destinataire, et un rejet se traite avant paiement, pas après.
Questions fréquentes
Qui n'est pas concerné par la facturation électronique ?
Les opérations exonérées de TVA au titre de certains articles du code général des impôts restent hors du dispositif, notamment dans la santé, l'enseignement et certaines opérations bancaires et d'assurance. En revanche, aucune entreprise assujettie n'échappe à l'obligation de recevoir.
Un PDF envoyé par mail est-il une facture électronique ?
Non. Sans format structuré et sans passage par une plateforme agréée, il s'agit d'une facture papier transmise par voie numérique, ce qui ne répond pas à l'obligation de facture électronique.
Faut-il obligatoirement passer par une plateforme agréée ?
Oui. Depuis le recentrage du portail public de facturation, il n'existe plus d'option gratuite d'émission ou de réception opérée par l'État. Le portail conserve l'annuaire et le rôle de concentrateur, mais l'acheminement passe par un opérateur immatriculé.
Que se passe-t-il si mon entreprise n'est pas prête au 1er septembre ?
Vos fournisseurs continueront d'émettre. Leurs factures ne vous parviendront pas, ce qui décale vos paiements et vous fait perdre la déduction de TVA sur la période concernée. Si vous êtes soumis à l'émission dès 2026, s'ajoute le risque d'amende, atténué si vous pouvez documenter votre trajectoire de mise en conformité.
Quels sont les points de friction les plus fréquents ?
Trois reviennent régulièrement : des données d'identification incomplètes ou périmées dans l'annuaire, qui font échouer le routage ; une intégration mal testée entre la plateforme et le logiciel comptable, qui recrée de la saisie manuelle là où elle devait disparaître ; et, dans les groupes, l'absence de décision claire sur qui traite le flux entrant de chaque entité.
La réforme fait-elle vraiment gagner de l'argent aux entreprises ?
Les chiffrages publics vont dans ce sens, avec prudence. L'Inspection générale des finances estime le coût complet d'émission d'une facture électronique à moins d'un euro, contre un ordre de grandeur supérieur à dix euros pour une facture papier, et le gain cumulé pour les entreprises françaises est estimé à environ 4,5 milliards d'euros à l'horizon 2028. Ces montants restent des estimations, et l'économie ne se matérialise que si le traitement est réellement automatisé en aval.
{{component-cta-maitrise}}