Un budget prévisionnel restaurant regroupe les documents financiers qui permettent d'anticiper l'activité d'un établissement avant son ouverture ou son développement : chiffre d'affaires attendu, charges, trésorerie et financement. Il sert à vérifier la viabilité du projet, à appuyer un dossier bancaire et à piloter l'activité une fois le restaurant lancé.
Pour un restaurateur qui ouvre un nouvel établissement ou qui structure plusieurs sites, la difficulté vient moins du calcul lui-même que de la fiabilité des hypothèses retenues : taux de remplissage, ticket moyen, masse salariale, saisonnalité. Cet article détaille la méthode de construction, le calcul du chiffre d'affaires, les charges à intégrer, le plan de trésorerie, le seuil de rentabilité, un exemple chiffré et les erreurs les plus fréquentes.
Ce qu'il faut retenir sur le prévisionnel restaurant
- Un prévisionnel restaurant complet comprend au minimum un compte de résultat prévisionnel, un plan de trésorerie, un plan de financement et un calcul du seuil de rentabilité.
- Le chiffre d'affaires prévisionnel se construit à partir du nombre de couverts par service, du taux de remplissage et du ticket moyen, jamais d'un montant global estimé au forfait.
- La masse salariale est, avec le coût matière, l'un des deux postes de charges les plus lourds de l'activité et doit être chiffrée service par service, pas en moyenne annuelle.
- Un restaurant peut être rentable sur le papier et manquer de trésorerie dans les premiers mois, notamment à cause du décalage entre les investissements de départ et la montée en charge de l'activité.
- Tester au moins trois scénarios (prudent, central, optimiste) permet de sécuriser le dossier avant de le présenter à une banque.
Qu'est-ce qu'un prévisionnel restaurant ?
Définition et documents qui le composent
Un prévisionnel financier restaurant est l'ensemble des tableaux financiers qui projettent l'activité d'un établissement sur une période donnée, le plus souvent les trois premières années. Il combine plusieurs documents complémentaires : le compte de résultat prévisionnel, qui projette le chiffre d'affaires et les charges pour calculer le résultat attendu ; le plan de trésorerie, qui suit les encaissements et décaissements mois par mois ; le plan de financement, qui met en regard les besoins de démarrage et les ressources disponibles ; et le bilan prévisionnel, qui donne une photographie du patrimoine de l'entreprise à une date donnée.
À qui il sert ?
Le prévisionnel restaurant a trois usages distincts. Il permet d'abord au porteur de projet de vérifier que son concept est viable avant d'engager les fonds. Il constitue ensuite la pièce centrale du dossier présenté à une banque ou à des investisseurs, qui l'utilisent pour évaluer la capacité de remboursement. Il devient enfin un outil de pilotage une fois le restaurant ouvert, en servant de référence pour comparer le réalisé aux hypothèses de départ.
Ce que ce n'est pas
Le prévisionnel ne doit pas être confondu avec le business plan, qui inclut en plus une présentation narrative du concept, du marché et de l'équipe. Il ne doit pas non plus être réduit à un budget de fonctionnement : un budget suit une activité déjà connue, alors qu'un prévisionnel projette une activité qui n'existe pas encore ou qui va changer d'échelle (nouveau site, changement de concept).
Pourquoi construire un prévisionnel restaurant ?
Vérifier la viabilité économique avant ouverture ou reprise
Un concept de restaurant peut sembler porteur sur le papier et se révéler intenable une fois chiffré : capacité d'accueil trop faible pour amortir le loyer, positionnement prix incompatible avec le coût matière visé, ou effectif minimum plus élevé que ce que le chiffre d'affaires peut supporter. Le prévisionnel oblige à confronter ces hypothèses avant d'engager les fonds, que ce soit pour l'ouverture d'un premier établissement ou pour un site supplémentaire dans un groupe qui se développe.
Convaincre une banque ou des investisseurs
Le prévisionnel est la pièce que la banque examine en priorité pour évaluer la capacité de remboursement du projet. Elle regarde la cohérence des hypothèses de chiffre d'affaires avec la zone d'implantation et le concept, le niveau d'apport personnel, et la marge de sécurité en trésorerie. Pour un restaurateur qui gère déjà plusieurs sites et plusieurs comptes bancaires, le prévisionnel doit en plus démontrer que le nouveau projet s'intègre sans fragiliser l'équilibre financier des établissements existants.
Anticiper les besoins de trésorerie
Un restaurant peut afficher un résultat positif sur le compte de résultat prévisionnel et manquer de cash dans les premiers mois d'activité. Le prévisionnel permet d'identifier ce risque en amont, en distinguant le moment où une charge est comptabilisée du moment où elle est réellement décaissée.
Préparer un pilotage réaliste après l'ouverture
Une fois le restaurant ouvert, le prévisionnel devient la référence à laquelle comparer le réalisé. Un restaurateur qui suit plusieurs établissements l'utilise pour repérer rapidement quel site s'écarte de sa trajectoire et pourquoi : baisse de fréquentation, dérive du coût matière, ou masse salariale mal dimensionnée par rapport à l'activité réelle.
Comment calculer le chiffre d'affaires prévisionnel d'un restaurant ?
Le nombre de couverts par service et le taux de remplissage
Le chiffre d'affaires prévisionnel se construit à partir de la capacité d'accueil, jamais d'un montant global estimé au forfait. Il faut d'abord fixer le nombre de places assises, puis appliquer un taux de remplissage réaliste par service (midi et soir sont rarement identiques). Un restaurant de 60 couverts qui vise 70 % de remplissage au service du midi accueille 42 couverts, pas 60.
Le ticket moyen et la répartition des ventes
Le ticket moyen diffère selon le service, le canal de vente et le type de clientèle. Il faut le décliner par service (le ticket du soir dépasse généralement celui du midi) et par canal lorsque la vente à emporter ou la livraison représente une part significative de l'activité, car la marge et le volume y sont différents.
Le nombre de jours et de services d'ouverture, la saisonnalité
Le chiffre d'affaires mensuel dépend du nombre de jours d'ouverture retenu (fermeture hebdomadaire, congés annuels) et doit intégrer la saisonnalité propre à la zone d'implantation : un restaurant touristique ne réalise pas le même chiffre d'affaires en août et en janvier.
Exemple de calcul
Formule : CA journalier = Σ (nombre de couverts par service × taux de remplissage × ticket moyen)
Pour un restaurant de 60 couverts ouvert 6 jours sur 7 :
- Service du midi : 60 places × 70 % de remplissage × 22 € de ticket moyen = 924 € par jour
- Service du soir : 60 places × 50 % de remplissage × 38 € de ticket moyen = 1 140 € par jour
- CA journalier : 2 064 €, soit environ 53 700 € par mois (26 jours d'ouverture) et 645 000 € HT par an
Quelles charges intégrer dans un prévisionnel restaurant ?
Le coût matière
Le coût matière regroupe les achats de denrées alimentaires, de boissons et de consommables alimentaires. Il se calcule en rapportant le coût d'achat des matières premières au chiffre d'affaires HT sur une période donnée, en intégrant la variation de stock entre le début et la fin de la période. Il varie fortement selon le concept : un établissement de restauration rapide vise généralement un ratio plus bas qu'un restaurant gastronomique, où la qualité des produits pèse davantage sur le prix de revient.
La masse salariale
La masse salariale chargée comprend les salaires bruts, les charges sociales patronales et les extras. Elle doit être chiffrée service par service et non en moyenne annuelle, car l'amplitude horaire, le mode de service (continu ou en coupure) et la saisonnalité de l'équipe font varier le besoin en personnel d'un mois à l'autre.
Ces deux postes se pilotent ensemble : leur somme, appelée prime cost, ne doit généralement pas dépasser 60 à 65 % du chiffre d'affaires HT pour préserver la rentabilité de l'établissement. Dans l'exemple retenu plus haut, un coût matière à 30 % et une masse salariale à 33 % du chiffre d'affaires donnent un prime cost de 63 %, ce qui reste dans la fourchette acceptable sans marge de sécurité importante.
Les charges fixes
Les charges fixes regroupent le loyer et les charges locatives, les dépenses d'énergie, les assurances et abonnements, les frais de maintenance, les frais bancaires et comptables, et les dépenses de marketing. Elles doivent être listées poste par poste plutôt qu'estimées globalement, car elles pèsent sur le seuil de rentabilité indépendamment du niveau d'activité.
Les charges spécifiques à certains modèles
Selon le modèle économique retenu, il faut ajouter les commissions prélevées par les plateformes de livraison et les frais de maintenance des équipements de cuisine, deux postes souvent sous-estimés dans un premier chiffrage.
Piloter la trésorerie d'un restaurant, au-delà du prévisionnel
Le prévisionnel donne une photographie de la viabilité du projet. La trésorerie, elle, se pilote au jour le jour, une fois le restaurant ouvert. Confondre les deux conduit à une erreur fréquente : croire qu'un prévisionnel rentable suffit à sécuriser l'activité.
Rentabilité et trésorerie : deux notions distinctes
Un restaurant peut être rentable sur le compte de résultat et manquer de cash à un moment donné. La rentabilité mesure ce que l'activité génère sur une période, une fois toutes les charges déduites. La trésorerie mesure ce qui se trouve réellement sur le compte bancaire à un instant donné, indépendamment du résultat comptable. Un investissement décaissé en une fois, une TVA à régler avant que les ventes du mois ne soient encaissées, ou une échéance de prêt qui tombe le même jour que les salaires : chacun de ces événements peut créer une tension de trésorerie sur un restaurant par ailleurs rentable.
Les décalages de paiement propres à la restauration
La restauration bénéficie d'un avantage rare : une grande partie des encaissements est immédiate ou quasi immédiate (carte bancaire, espèces, plateformes de livraison réglées à quelques jours). Mais cet avantage masque une réalité moins favorable : les décaissements, eux, restent nombreux, récurrents et souvent concentrés sur les mêmes échéances.
- Les salaires et les charges sociales, exigibles à date fixe chaque mois, indépendamment du niveau réel d'activité.
- Les fournisseurs, dont les délais de paiement sont généralement plus courts en restauration que dans d'autres secteurs, du fait de la périssabilité des produits.
- Le loyer, dû en début de mois, avant même que le chiffre d'affaires du mois ne soit encaissé.
- La TVA, calculée sur les ventes passées mais réglée selon un calendrier fixe.
- Le remboursement d'emprunt, dont l'échéance ne varie pas avec la fréquentation.
Le décalage ne vient donc pas d'un problème d'encaissement, mais de la concentration de ces sorties de cash sur des dates fixes, alors que les entrées, bien que rapides, restent dépendantes de la fréquentation réelle.
Passer du prévisionnel au plan de trésorerie glissant
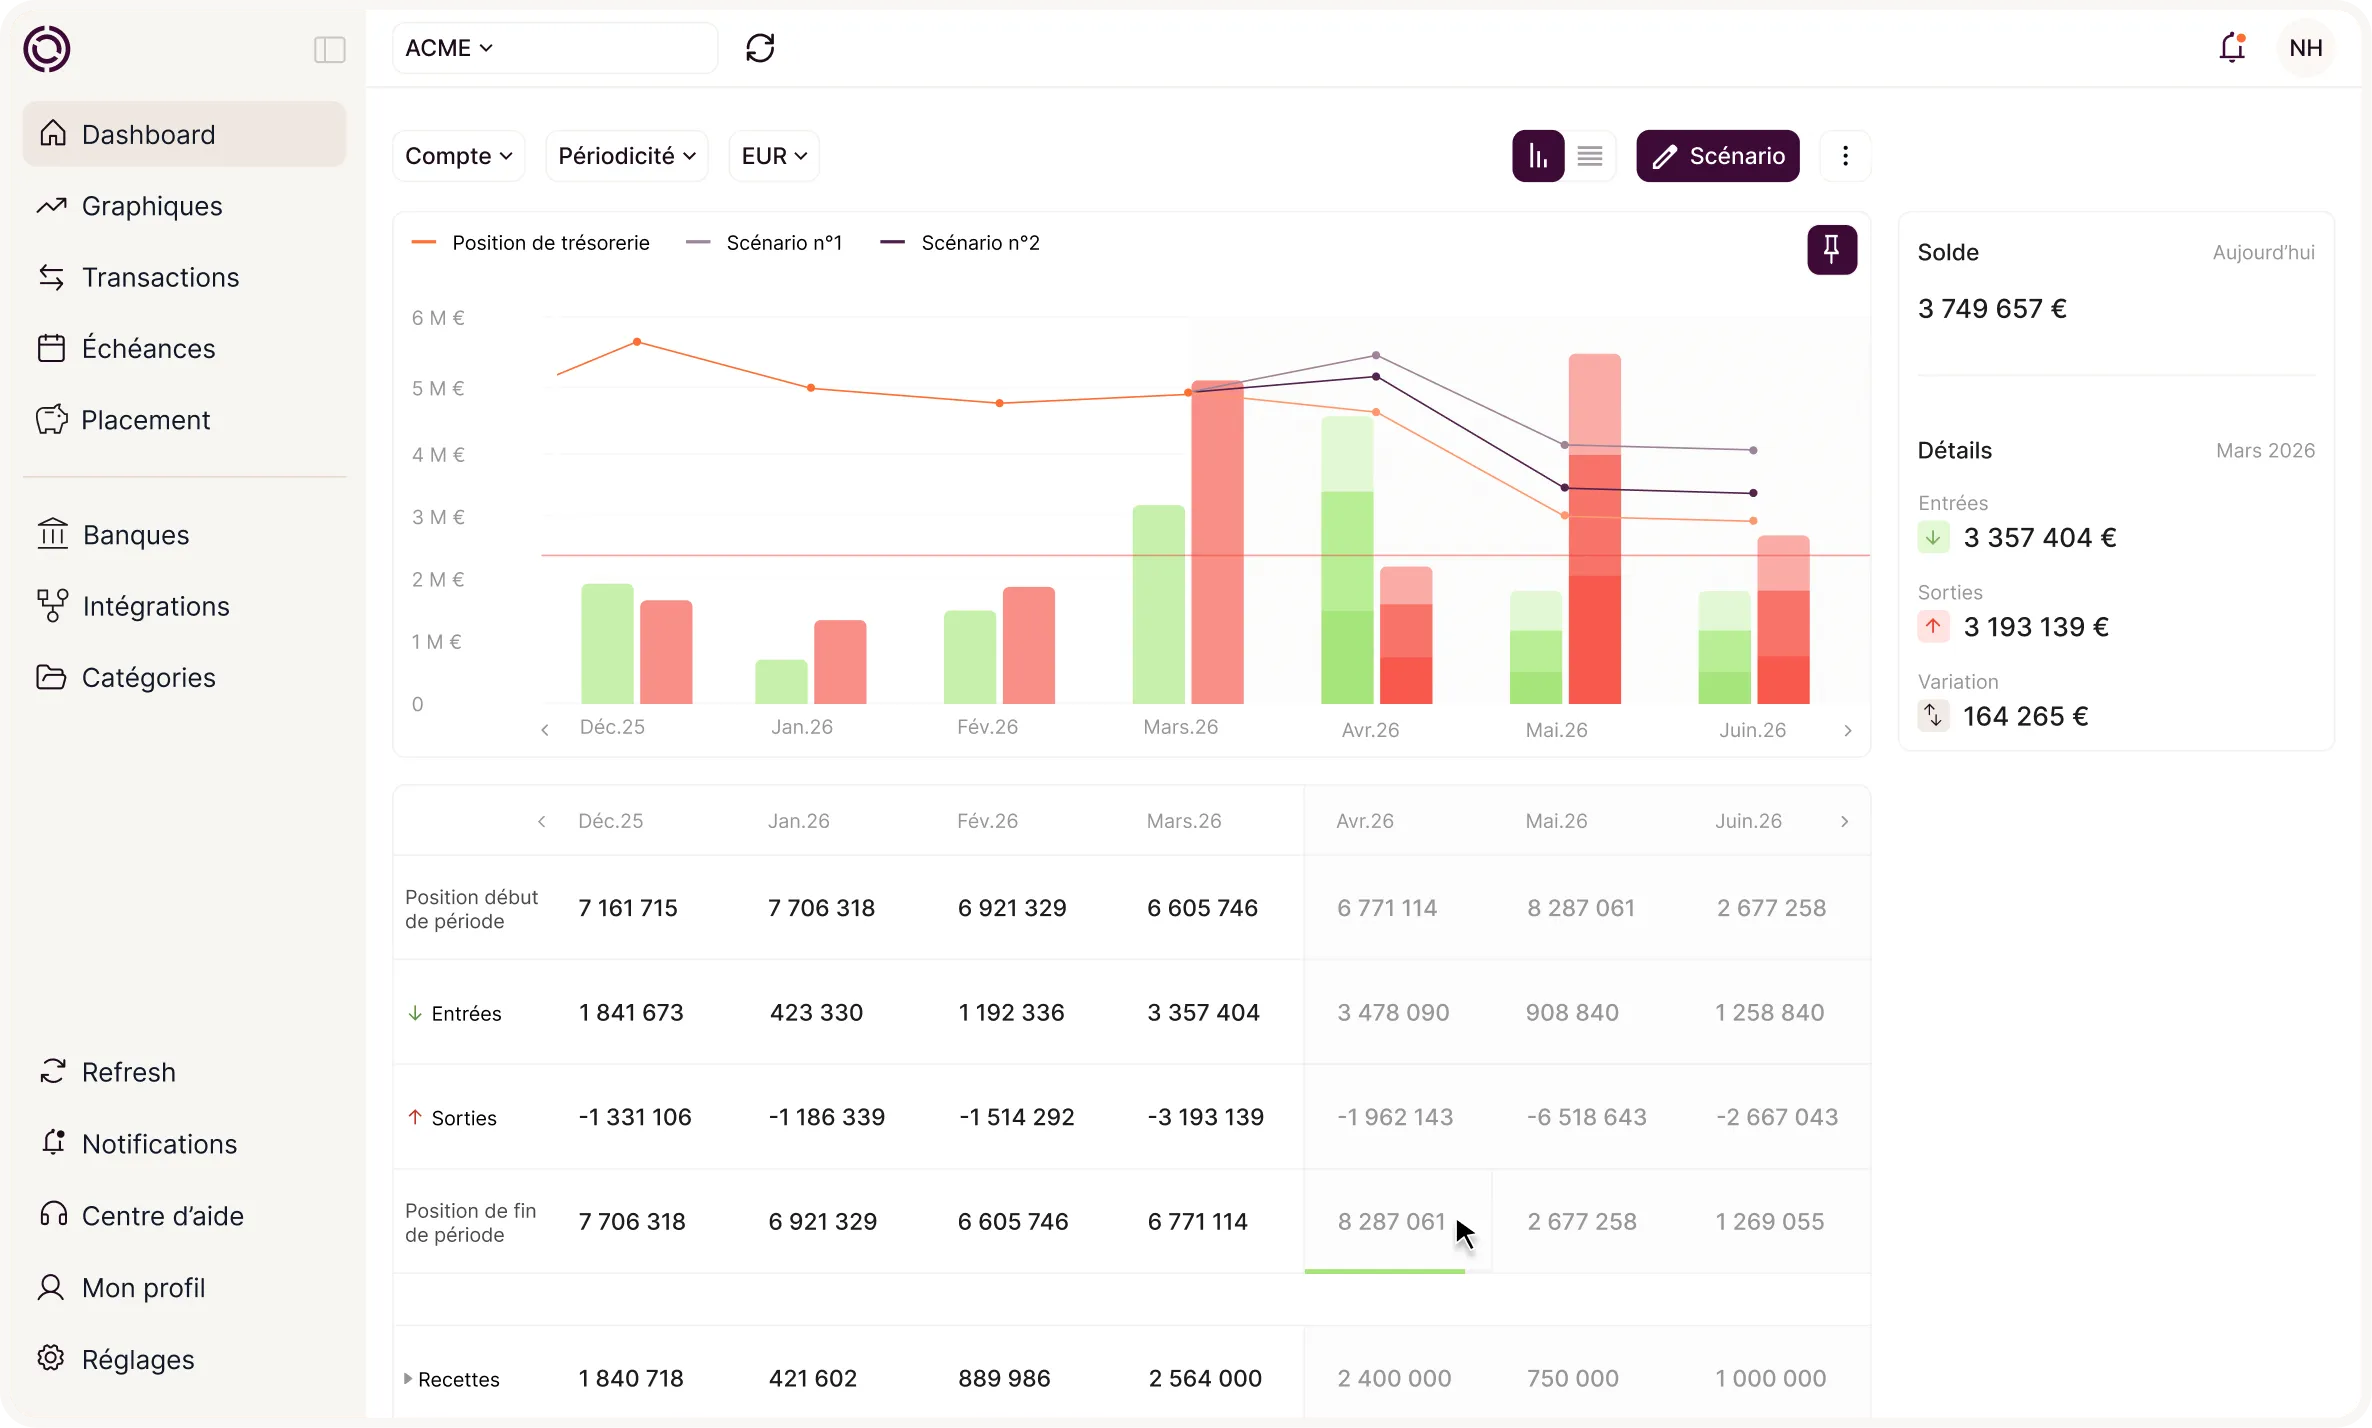
Un budget de trésorerie construit une seule fois, avant l'ouverture, perd rapidement sa valeur : il reflète des hypothèses, pas l'activité réelle. Le bon réflexe consiste à tenir un plan de trésorerie glissant, mis à jour à partir des encaissements et décaissements constatés, et prolongé en permanence sur les semaines ou les mois suivants. Ce plan permet de voir venir un décalage avant qu'il ne se transforme en incident de paiement, et d'ajuster une décision (décaler un investissement, négocier un délai fournisseur) tant qu'il est encore temps.
Fréquence de suivi, indicateurs et seuils d'alerte
La fréquence de suivi doit s'adapter à la maturité de l'activité. Au démarrage, la trésorerie doit être suivie semaine par semaine, car c'est la période où les encaissements sont les moins prévisibles et où la marge d'erreur est la plus faible. Une fois l'activité stabilisée, un suivi mensuel devient suffisant, à condition de rester réactif si un écart apparaît.
Trois indicateurs méritent une attention particulière :
- Le solde de trésorerie prévisionnel à 30 et à 60 jours, pour anticiper un creux avant qu'il ne survienne.
- L'écart entre l'encaissement réel et l'encaissement prévu sur les deux dernières semaines, révélateur d'un problème de fréquentation ou de délai de paiement des plateformes.
- Le nombre de jours de trésorerie disponible, c'est-à-dire la durée pendant laquelle le restaurant peut couvrir ses charges fixes et sa masse salariale avec le solde actuel.
Un seuil d'alerte simple consiste à déclencher une action corrective dès que ce nombre de jours descend sous 30 : renégocier un délai fournisseur, décaler une dépense non engagée, ou mobiliser la réserve de sécurité avant qu'elle ne devienne indispensable.
Réduire le besoin de cash à court terme
Plusieurs leviers permettent de limiter l'exposition aux tensions de trésorerie sans attendre qu'elles se matérialisent :
- Ajuster le stock initial à la capacité réelle de vente des premières semaines, plutôt que de sur-stocker par précaution.
- Négocier des délais de paiement plus longs avec certains fournisseurs, en particulier sur les postes non périssables.
- Sécuriser une réserve de trésorerie de départ avant l'ouverture, plutôt que de compter sur les premiers encaissements pour couvrir les premières charges.
- Éviter les investissements lourds non indispensables dès l'ouverture, et les phaser sur les premiers mois une fois l'activité confirmée.
- Surveiller en priorité les postes qui consomment le plus vite la trésorerie : masse salariale et loyer, exigibles à date fixe quel que soit le niveau d'activité.
Les signaux qui doivent alerter
- Un retard, même ponctuel, dans le paiement des charges sociales ou du loyer.
- Un besoin récurrent de puiser dans l'apport personnel pour couvrir une échéance.
- Un solde bancaire qui descend avant la fin du mois, alors qu'il remontait auparavant.
- Une dépendance à un seul mois fort pour compenser plusieurs mois faibles, sans réserve constituée en amont.
{{component-cta-automatisation-suivi}}
Okimia propose d'ailleurs un dossier dédié à la gestion de trésorerie en restauration, qui détaille les indicateurs propres au secteur et la manière d'automatiser ce suivi.
Comment bâtir le plan de financement d'un restaurant ?
Identifier les besoins de financement
Le plan de financement met en regard les besoins de démarrage (travaux, matériel, stock initial, dépôt de garantie, frais de lancement) et les ressources disponibles pour les couvrir. Il doit inclure la réserve de trésorerie de sécurité identifiée dans le plan de trésorerie, pas seulement les investissements physiques.
Les ressources disponibles
Les ressources mobilisables incluent l'apport personnel, le prêt bancaire, les aides à la création ou à la reprise d'entreprise, les comptes courants d'associés et, plus rarement pour ce type d'activité, des investisseurs. Pour un groupe qui ouvre un nouveau site, ces ressources peuvent aussi provenir de la trésorerie disponible sur les établissements existants, ce qui suppose d'en avoir une vision consolidée avant d'engager le projet.
Vérifier l'équilibre financement / besoins
Le plan de financement doit être équilibré : les ressources doivent couvrir l'intégralité des besoins, réserve de sécurité comprise. Un déséquilibre à ce stade se traduit presque systématiquement par une tension de trésorerie dans les premiers mois d'exploitation.
Comment calculer le seuil de rentabilité d'un restaurant ?
Le seuil de rentabilité (ou point mort) est le niveau de chiffre d'affaires à partir duquel l'établissement couvre l'ensemble de ses charges, sans encore générer de bénéfice.
Formule : Seuil de rentabilité (CA) = Charges fixes / Taux de marge sur coûts variables
Où le taux de marge sur coûts variables correspond à 100 % moins le ratio de coût matière (les coûts variables), et les charges fixes regroupent les charges fixes à proprement parler ainsi que la masse salariale, généralement peu flexible à court terme.
En reprenant l'exemple précédent : charges fixes et masse salariale à 290 100 € par an, coût matière à 30 % du chiffre d'affaires (soit une marge sur coûts variables de 70 %). Le seuil de rentabilité s'établit à 290 100 / 0,70 = 414 400 € de chiffre d'affaires annuel, soit environ 34 500 € par mois. Avec un ticket moyen pondéré de 28,70 €, cela correspond à environ 46 couverts par jour, contre une capacité journalière de 72 couverts aux deux services. L'établissement dispose donc d'une marge de sécurité, mais elle reste mesurée.
{{component-cta-bp-builder}}
Exemple de prévisionnel restaurant chiffré
Cet exemple simplifié reprend les hypothèses utilisées plus haut, pour un restaurant de 60 couverts ouvert 6 jours sur 7.
Poste Montant annuelChiffre d'affaires HT645 000 €Coût matière (30 % du CA) 193 500 €Masse salariale chargée (33 % du CA)213 000 € Charges fixes (loyer, énergie, assurances, abonnements, banque, marketing)75 600 € Résultat d'exploitation avant amortissements162 900 €Seuil de rentabilité (CA)414 400 €Besoin de trésorerie de démarrage (travaux, stock, dépôt de garantie, frais de lancement, réserve de sécurité)environ 172 000 €
Le résultat d'exploitation avant amortissements représente ici environ 25 % du chiffre d'affaires, ce qui laisse une marge confortable au-dessus du seuil de rentabilité. Ce niveau doit être nuancé une fois les amortissements des investissements et les frais financiers du prêt déduits, pour obtenir le résultat net réel.
Prévisionnel restaurant : création, reprise ou développement multi-sites
Une création
Pour une création, le prévisionnel doit intégrer l'intégralité des investissements initiaux (travaux, matériel, enseigne), le stock de départ, le recrutement de l'équipe avant l'ouverture, et une montée en charge progressive de la clientèle. Les premiers mois sont souvent déficitaires : le prévisionnel doit le montrer plutôt que le masquer par une hypothèse de remplissage immédiat.
Une reprise
Pour une reprise de fonds de commerce, le prévisionnel s'appuie sur l'historique de rentabilité de l'établissement, qu'il faut analyser avant de projeter l'avenir plutôt que de le reprendre tel quel. Il doit intégrer les travaux et remises à niveau nécessaires, et vérifier que le prix d'achat reste cohérent avec la capacité de remboursement dégagée par l'activité reprise.
Un développement multi-sites
Pour un groupe qui ouvre un site supplémentaire, le prévisionnel du nouvel établissement doit être construit isolément, mais sa faisabilité financière s'apprécie aussi au niveau consolidé : la trésorerie disponible sur les sites existants, les échéances de dette déjà en cours, et la capacité de l'équipe de direction à absorber un site de plus sans dégrader le pilotage des autres.
Prévisionnel restaurant sous Excel : ce qu'il permet et ses limites
Un fichier Excel permet de construire un premier prévisionnel restaurant sans outil dédié : il suffit de structurer les onglets compte de résultat, trésorerie et financement, et de relier les hypothèses de chiffre d'affaires aux tableaux de charges. C'est une solution pertinente pour démarrer ou pour modéliser plusieurs scénarios rapidement.
Cette solution devient plus fragile à mesure que l'activité se complexifie : plusieurs sites, plusieurs comptes bancaires, ou simplement le besoin de mettre à jour le prévisionnel avec les données réelles chaque mois. Un tableau Excel ne se met pas à jour seul : la saisie manuelle des factures et des mouvements bancaires prend du temps, et chaque erreur de formule se propage sans être toujours détectée. Un fichier gratuit à l'achat a donc un coût caché en temps humain, qui augmente avec le nombre d'établissements suivis.
C'est cette limite qui pousse les restaurateurs qui gèrent plusieurs sites à automatiser la construction et la mise à jour de leur prévisionnel. Okimia connecte les comptes bancaires et les outils comptables du restaurant, catégorise les flux automatiquement et projette la trésorerie à court et moyen terme à partir des factures réelles, plutôt que d'hypothèses ressaisies à la main chaque mois.
Erreurs fréquentes dans un prévisionnel restaurant
- Surestimer le taux de remplissage. Conséquence : un chiffre d'affaires prévisionnel irréaliste qui masque un déficit réel. Signal d'alerte : un taux de remplissage supérieur à 80 % sur l'ensemble des services, rarement tenu dans la durée. Correction : retenir un taux prudent par service et le confronter aux données d'établissements comparables.
- Sous-estimer la masse salariale. Conséquence : un prime cost qui dépasse 65 % du chiffre d'affaires sans que le prévisionnel l'ait anticipé. Signal d'alerte : une masse salariale chiffrée en moyenne annuelle plutôt que service par service. Correction : détailler l'effectif nécessaire à chaque service, avec les charges sociales incluses.
- Oublier certaines charges fixes. Conséquence : un résultat d'exploitation surestimé qui fausse la décision d'investir. Signal d'alerte : un prévisionnel qui ne liste pas séparément les frais bancaires, les assurances ou les commissions de livraison. Correction : reprendre un poste par poste exhaustif plutôt qu'un montant global de charges fixes.
- Négliger le besoin de trésorerie de démarrage. Conséquence : une rupture de trésorerie dans les premiers mois malgré un prévisionnel rentable à l'année. Signal d'alerte : l'absence de réserve de sécurité dans le plan de financement. Correction : intégrer systématiquement deux à trois mois de charges fixes et de masse salariale en réserve.
- Ne tester qu'un seul scénario. Conséquence : un prévisionnel qui ne montre pas la sensibilité du projet à un remplissage plus faible que prévu. Signal d'alerte : une seule colonne d'hypothèses dans le fichier de calcul. Correction : construire un scénario prudent, un scénario central et un scénario optimiste, à partir des mêmes formules.
- Oublier la saisonnalité. Conséquence : un chiffre d'affaires mensuel lissé qui ne reflète pas les creux d'activité. Signal d'alerte : un CA prévisionnel identique chaque mois de l'année. Correction : appliquer un coefficient de saisonnalité par mois, construit à partir de l'activité observée dans la zone d'implantation.
Après l'ouverture : suivre, comparer, ajuster
Comparer le réalisé au prévisionnel
Le prévisionnel ne s'arrête pas à l'ouverture : il devient la référence à laquelle comparer chaque mois le chiffre d'affaires réel, le coût matière réel et la masse salariale réelle. Cet écart, positif ou négatif, permet de détecter rapidement un problème de remplissage, de gaspillage matière ou de sur-effectif.
Tester plusieurs scénarios dans la durée
Le prévisionnel doit être révisé régulièrement à partir des données réelles, pas seulement conservé tel qu'il a été présenté à la banque. Retester un scénario prudent et un scénario optimiste à partir des premiers mois d'exploitation permet d'ajuster les prix, les effectifs ou les horaires d'ouverture avant qu'une dérive ne s'installe.
FAQ sur le prévisionnel restaurant
Combien de temps faut-il pour faire un prévisionnel restaurant ?
Un prévisionnel complet et fiable demande généralement plusieurs jours de travail, le temps de chiffrer les hypothèses de chiffre d'affaires, de lister l'ensemble des charges et de construire le plan de trésorerie. Ce délai augmente avec le nombre de scénarios testés.
Un prévisionnel restaurant est-il obligatoire pour obtenir un prêt bancaire ?
Il n'existe pas d'obligation légale, mais dans la pratique, aucune banque n'instruit un dossier de financement de restaurant sans prévisionnel détaillé.
Quelle est la différence entre un budget prévisionnel et un prévisionnel financier ?
Un budget suit une activité déjà connue sur une période donnée. Un prévisionnel financier projette une activité qui n'existe pas encore ou qui change d'échelle, comme l'ouverture ou la reprise d'un établissement.
Faut-il un expert-comptable pour faire un prévisionnel restaurant ?
Ce n'est pas obligatoire, mais un expert-comptable apporte une vérification utile sur la cohérence des hypothèses et sur les aspects fiscaux et sociaux, en particulier pour le calcul de la masse salariale chargée.
Conclusion
Un prévisionnel restaurant fiable repose sur des hypothèses de chiffre d'affaires construites service par service, un chiffrage exhaustif des charges, un plan de trésorerie qui anticipe les premiers mois d'activité, et un seuil de rentabilité vérifié avant l'ouverture. Tester plusieurs scénarios et comparer régulièrement le réalisé au prévisionnel après l'ouverture transforme ce document d'un exercice ponctuel en un outil de pilotage durable.
{{component-cta-maitrise}}