Le cash flow, ou flux de trésorerie, mesure la différence entre les encaissements et les décaissements d'une entreprise sur une période donnée. Il ne doit pas être confondu avec le résultat net ni avec la trésorerie disponible en banque à un instant donné. Il constitue l'un des piliers de la gestion de trésorerie d'une entreprise.
Pour une PME multi-comptes ou multi-entités, le cash flow sert de base à la plupart des décisions financières : arbitrage sur les investissements, négociation avec les banques, présentation d'une vision fiable au CODIR. Cet article détaille sa définition, ses différents types, ses méthodes de calcul, son interprétation et les leviers pour l'améliorer.
Ce qu'il faut retenir sur le cash flow
- Le cash flow se calcule par la méthode directe (encaissements moins décaissements) ou la méthode indirecte (résultat net corrigé des éléments non monétaires et de la variation du besoin en fonds de roulement, ou BFR).
- Il se décompose en trois flux : exploitation (operating cash flow), investissement (investing cash flow) et financement (financing cash flow).
- Un cash flow positif sur une seule période ne garantit pas la solidité financière de l'entreprise : il faut l'observer sur plusieurs périodes consécutives.
- Une entreprise peut être rentable et afficher un cash flow négatif si les délais d'encaissement clients sont plus longs que les délais de paiement fournisseurs.
- Le free cash flow (flux de trésorerie disponible) mesure la trésorerie restant après financement des investissements nécessaires à l'activité.
Qu'est-ce que le cash flow d'une entreprise ?
Définition et traduction
Le cash flow, traduit en français par flux de trésorerie, représente l'ensemble des mouvements d'argent entrant et sortant d'une entreprise sur une période donnée. Il correspond au solde entre les encaissements (ventes, cessions d'actifs, nouveaux financements) et les décaissements (achats, salaires, remboursements d'emprunts, impôts).

Cet indicateur diffère du solde bancaire à un instant T : il mesure une variation sur une période, pas une position ponctuelle. Il diffère également du résultat comptable, qui intègre des charges et produits non décaissés comme les amortissements ou les provisions.
Cash flow et capacité d'autofinancement (CAF) : quelle différence
La capacité d'autofinancement (CAF) mesure les ressources internes générées par l'activité, avant prise en compte des décalages de paiement réels. Elle sert notamment aux banques pour évaluer la capacité de remboursement d'une entreprise.

Le cash flow, lui, reflète les flux réellement encaissés et décaissés sur la période. La CAF est un flux potentiel. Le cash flow est un flux constaté, disponible pour rembourser une dette, investir ou verser un dividende.
Cash flow et résultat net : quelle différence
Le résultat net mesure la performance comptable de l'entreprise après prise en compte de toutes les charges, y compris celles qui ne donnent lieu à aucun décaissement (amortissements, provisions). Le cash flow ne retient que les mouvements de trésorerie effectifs.
Une entreprise rentable peut ainsi afficher un cash flow négatif sur une période, notamment lorsque les délais de paiement clients s'allongent ou qu'un investissement important a été financé sur fonds propres.
Cash flow et BFR : quelle différence
Le besoin en fonds de roulement (BFR) correspond aux ressources nécessaires pour financer le décalage entre les décaissements liés à l'activité (achats, salaires) et les encaissements clients. Sa variation influence directement le cash flow d'exploitation.
Une hausse du BFR, causée par exemple par un allongement des délais clients ou une augmentation des stocks, réduit mécaniquement le cash flow disponible, même à activité stable. Le sujet est détaillé dans l'article dédié au fonds de roulement et au BFR.
Cash flow en immobilier : une notion à part
Dans l'investissement locatif, le cash flow correspond à la différence entre les loyers encaissés et l'ensemble des charges liées au bien : mensualité d'emprunt, taxe foncière, charges de copropriété, assurance emprunteur, assurance propriétaire non occupant (PNO). Un cash flow positif signifie que le bien s'autofinance et dégage un excédent.
Cette logique reste proche du cash flow d'entreprise dans son principe, mais son périmètre est celui d'un actif isolé, souvent porté par une société civile immobilière (SCI), et non celui de l'ensemble des activités économiques d'une PME. Les deux notions ne se calculent pas de la même façon et ne servent pas les mêmes décisions.
Pourquoi le cash flow est un indicateur clé de pilotage
Le cash flow conditionne la capacité d'une entreprise à honorer ses échéances, à investir et à traverser une période de tension sans recourir dans l'urgence à un financement externe. Une PME qui suit son cash flow identifie plus tôt un déséquilibre de trésorerie et peut agir avant qu'il ne devienne critique.
Il sert aussi d'indicateur de solvabilité pour les partenaires financiers. Un cash flow régulier et positif renforce la confiance des banques et facilite l'obtention de financements pour de nouveaux projets. À l'inverse, des difficultés financières répétées se lisent souvent en premier lieu dans une dégradation du cash flow, avant même d'apparaître dans le résultat comptable.
Le cash flow alimente enfin les décisions stratégiques : anticipation des besoins d'investissement, arbitrage sur la politique d'investissement, calibrage d'une distribution de dividendes, ou construction d'une stratégie de croissance. Un pilotage régulier permet de relier ces décisions à une donnée réelle plutôt qu'à une estimation. C'est ce qui illustre l'adage cash is king : disposer de liquidités reste le levier le plus décisif pour la pérennité d'une entreprise.
Quels sont les différents types de cash flow ?

Le cash flow se décompose en trois flux, qui reflètent des activités distinctes de l'entreprise.
Operating cash flow (flux de trésorerie d'exploitation)
L'operating cash flow, ou cash flow from operations, regroupe les flux générés par l'activité courante : encaissements clients, paiements fournisseurs, salaires, charges d'exploitation. C'est le flux le plus suivi, car il reflète la capacité de l'activité principale à générer de la trésorerie, indépendamment des décisions d'investissement ou de financement.
Investing cash flow (flux de trésorerie d'investissement)
L'investing cash flow regroupe les flux liés à l'acquisition ou à la cession d'actifs à long terme : achat de matériel, acquisition d'une entité, cession d'immobilisations. Un investing cash flow négatif traduit le plus souvent une stratégie de développement, et non une difficulté.
Financing cash flow (flux de trésorerie de financement)
Le financing cash flow regroupe les flux liés aux financements externes et aux mouvements entre l'entreprise et ses actionnaires : levée de fonds, souscription ou remboursement d'emprunts, versement de dividendes. Un financing cash flow positif indique généralement qu'un nouveau financement a été contracté sur la période.
Free cash flow, FCFE et FCFF

Le free cash flow (FCF), ou flux de trésorerie disponible, correspond à la trésorerie générée par l'exploitation après financement des investissements nécessaires au maintien ou au développement de l'activité. Il détermine la marge de manœuvre disponible pour rembourser une dette, verser un dividende ou financer un nouveau projet.

Deux variantes affinent cette mesure pour l'analyse financière et la valorisation d'entreprise :
- le free cash flow to equity (FCFE) mesure le flux disponible pour les seuls actionnaires, après paiement des intérêts et remboursement de la dette ;
- le free cash flow to firm (FCFF) mesure le flux disponible pour l'ensemble des apporteurs de capitaux, actionnaires et créanciers confondus, avant prise en compte du financement.
Cette distinction est surtout utilisée en analyse financière et en valorisation, par exemple dans le cadre d'un calcul d'actualisation des flux futurs, ou discounted cash flow (DCF), dont la formule du discounted cash flow est détaillée dans un article dédié.
Comment calculer le cash flow ? Méthodes et formules

Deux méthodes permettent de calculer le cash flow d'exploitation : la méthode directe et la méthode indirecte. Elles aboutissent au même résultat mais partent de données différentes.
Méthode directe
La méthode directe liste l'ensemble des encaissements et des décaissements réels de la période, puis calcule le solde par différence.
Exemple pour une PME de 8 M€ de chiffre d'affaires, sur un mois :
Méthode indirecte
La méthode indirecte part du résultat net et le corrige des charges et produits non décaissés, ainsi que de la variation du BFR.
Formule : cash flow d'exploitation = résultat net + dotations aux amortissements + dotations aux provisions, moins reprises sur provisions et résultat exceptionnel, plus ou moins variation du BFR (variation des stocks, des créances clients, des dettes fournisseurs).
Exemple pour la même PME, sur le même mois :
Les deux méthodes aboutissent au même flux d'exploitation de 105 000 euros. La méthode directe est plus lisible pour un pilotage opérationnel. La méthode indirecte est privilégiée pour l'analyse financière, car elle relie le cash flow au compte de résultat et au bilan.
Calcul du free cash flow
Formule : free cash flow = cash flow d'exploitation, moins les investissements (CAPEX) nécessaires au maintien ou au développement de l'activité.
Une autre formulation, utilisée en analyse financière, part de l'excédent brut d'exploitation (EBE) :
free cash flow = EBE, plus cession d'actifs, moins investissements, plus ou moins variation du BFR, moins impôt sur le résultat d'exploitation.
Pour la PME de l'exemple, avec un cash flow d'exploitation de 105 000 euros et des investissements de maintien de 60 000 euros sur le mois : free cash flow = 105 000 moins 60 000, soit 45 000 euros disponibles pour rembourser de la dette, distribuer un dividende ou financer un nouveau projet.
Comment analyser et interpréter son cash flow ?

Cash flow positif : ce que cela signifie
Un cash flow positif indique que les encaissements ont dépassé les décaissements sur la période. L'activité a généré plus de liquidités qu'elle n'en a consommé, ce qui laisse une marge pour rembourser une dette, investir ou verser un dividende.
Un cash flow positif ne signifie pas automatiquement que l'entreprise est rentable. Il peut résulter d'un encaissement anticipé de créances clients, avant le paiement de charges à venir. C'est pourquoi il est recommandé d'observer le cash flow sur plusieurs périodes consécutives plutôt que sur une période isolée.
Cash flow négatif : ce que cela signifie
Un cash flow négatif indique que les décaissements ont dépassé les encaissements sur la période, ce qui réduit la trésorerie disponible. Ce n'est pas nécessairement un signal d'alerte si la baisse correspond à un investissement anticipé et que le prévisionnel de trésorerie reste maîtrisé.
Un problème de cash flow devient préoccupant lorsqu'il se répète sur plusieurs périodes sans cause identifiée, ou lorsqu'il s'accompagne d'un allongement des délais de paiement clients. Dans ce cas, il faut envisager une solution de financement à court terme plutôt que d'attendre l'épuisement de la trésorerie.

Les ratios de cash flow à suivre

Plusieurs ratios permettent d'affiner la lecture du cash flow au-delà du montant brut :
- le ratio cash flow sur chiffre d'affaires, qui mesure la part des ventes effectivement transformée en trésorerie ;
- le ratio cash flow sur dettes, qui mesure la capacité de l'entreprise à couvrir ses engagements financiers avec sa trésorerie générée ;
- le ratio cash flow sur capitaux propres, qui mesure la rentabilité en trésorerie des capitaux investis par les actionnaires ;
- pour les sociétés cotées, le ratio valeur d'entreprise sur cash flow d'exploitation (price to cash flow), utilisé par les investisseurs pour comparer la valorisation relative de plusieurs entreprises.
Comment optimiser son cash flow ?
Plusieurs leviers permettent d'améliorer durablement le cash flow d'une PME, sans attendre une dégradation pour agir :
- réduire les délais de paiement clients par une politique de recouvrement plus stricte et des relances automatisées ;
- renégocier les délais de paiement fournisseurs, dans le respect des délais légaux, pour mieux aligner encaissements et décaissements ;
- optimiser la gestion des stocks pour limiter l'immobilisation de trésorerie ;
- mettre à jour régulièrement un prévisionnel des encaissements et des décaissements, pour anticiper les tensions avant qu'elles n'apparaissent sur le compte bancaire ;
- suivre l'excédent brut d'exploitation (EBE) en parallèle du cash flow, pour distinguer une dégradation liée à l'exploitation d'une dégradation liée au BFR ;
- construire un tableau de bord de trésorerie mis à jour à une fréquence adaptée à la volatilité de l'activité, hebdomadaire pour une activité tendue, mensuelle sinon ;
- pour un groupe multi-entités, centraliser les excédents et les besoins de trésorerie entre filiales via le cash pooling, plutôt que de laisser des excédents dormir sur un compte pendant qu'une autre entité emprunte.
Comment financer un besoin de cash flow ponctuel ?
Lorsque le cash flow d'exploitation ne suffit pas à couvrir un besoin ponctuel, plusieurs solutions de financement existent, avec des coûts et des délais de mise en place différents.
Le choix dépend de la nature du besoin, ponctuel ou structurel, et de sa fréquence. Un besoin récurrent lié aux délais de paiement se traite plutôt par affacturage ou ligne flexible. Un besoin structurel se traite plutôt par prêt professionnel ou renforcement des fonds propres.
Erreurs fréquentes et limites du cash flow
- Confondre cash flow et solde bancaire. Le solde bancaire est une position à un instant donné, le cash flow est une variation sur une période. Le signal d'alerte est un suivi limité au relevé bancaire, sans tableau de flux ni prévisionnel. La correction consiste à mettre en place un tableau de flux mensuel, complété d'un prévisionnel à plusieurs semaines.
- Analyser une seule période isolée. Un cash flow positif ou négatif sur un mois peut masquer une tendance inverse sur le trimestre. Le signal d'alerte est l'absence de suivi glissant sur plusieurs mois. La correction consiste à comparer systématiquement le cash flow sur trois à six périodes consécutives.
- Ignorer l'impact du BFR. Une hausse du chiffre d'affaires peut dégrader le cash flow si elle s'accompagne d'un allongement des délais clients ou d'une hausse des stocks. Le signal d'alerte est une croissance du chiffre d'affaires non suivie d'une amélioration du cash flow. La correction consiste à suivre la variation du BFR en parallèle du chiffre d'affaires.
- Négliger les effets ponctuels. Une cession d'actif ou un paiement exceptionnel de dette peut fausser temporairement la lecture du cash flow. Le signal d'alerte est une variation brutale non expliquée par l'activité courante. La correction consiste à isoler les éléments exceptionnels dans l'analyse, et à croiser le cash flow avec le compte de résultat et le bilan.
- Se limiter au cash flow global sans distinguer les trois flux. Un cash flow global positif peut masquer un flux d'exploitation dégradé compensé par un nouvel emprunt. Le signal d'alerte est une amélioration du cash flow total malgré une activité en difficulté. La correction consiste à toujours lire les trois flux séparément avant de conclure sur la santé financière.

Le cash flow reste par ailleurs un indicateur incomplet pris isolément. Il doit être croisé avec le compte de résultat, le bilan et, pour une vision prospective, un prévisionnel de trésorerie à plusieurs semaines ou plusieurs mois.
Quels outils pour suivre et piloter son cash flow ?
Un tableau Excel suffit pour démarrer le suivi du cash flow d'une entreprise mono-banque et mono-entité, ou pour prototyper une première méthode de calcul. Sa limite apparaît lorsque l'entreprise gère plusieurs comptes bancaires, plusieurs entités, ou lorsque plusieurs personnes doivent mettre à jour le même prévisionnel sans risque d'erreur ou de version obsolète.
Pour une PME multi-comptes ou multi-entités, ces frictions se traduisent concrètement : rapprochement manuel entre relevés bancaires, ERP et fichiers de suivi, hypothèses de prévisionnel difficiles à tracer d'une version à l'autre, délai entre la clôture des comptes et la disponibilité d'une vision consolidée pour le CODIR.
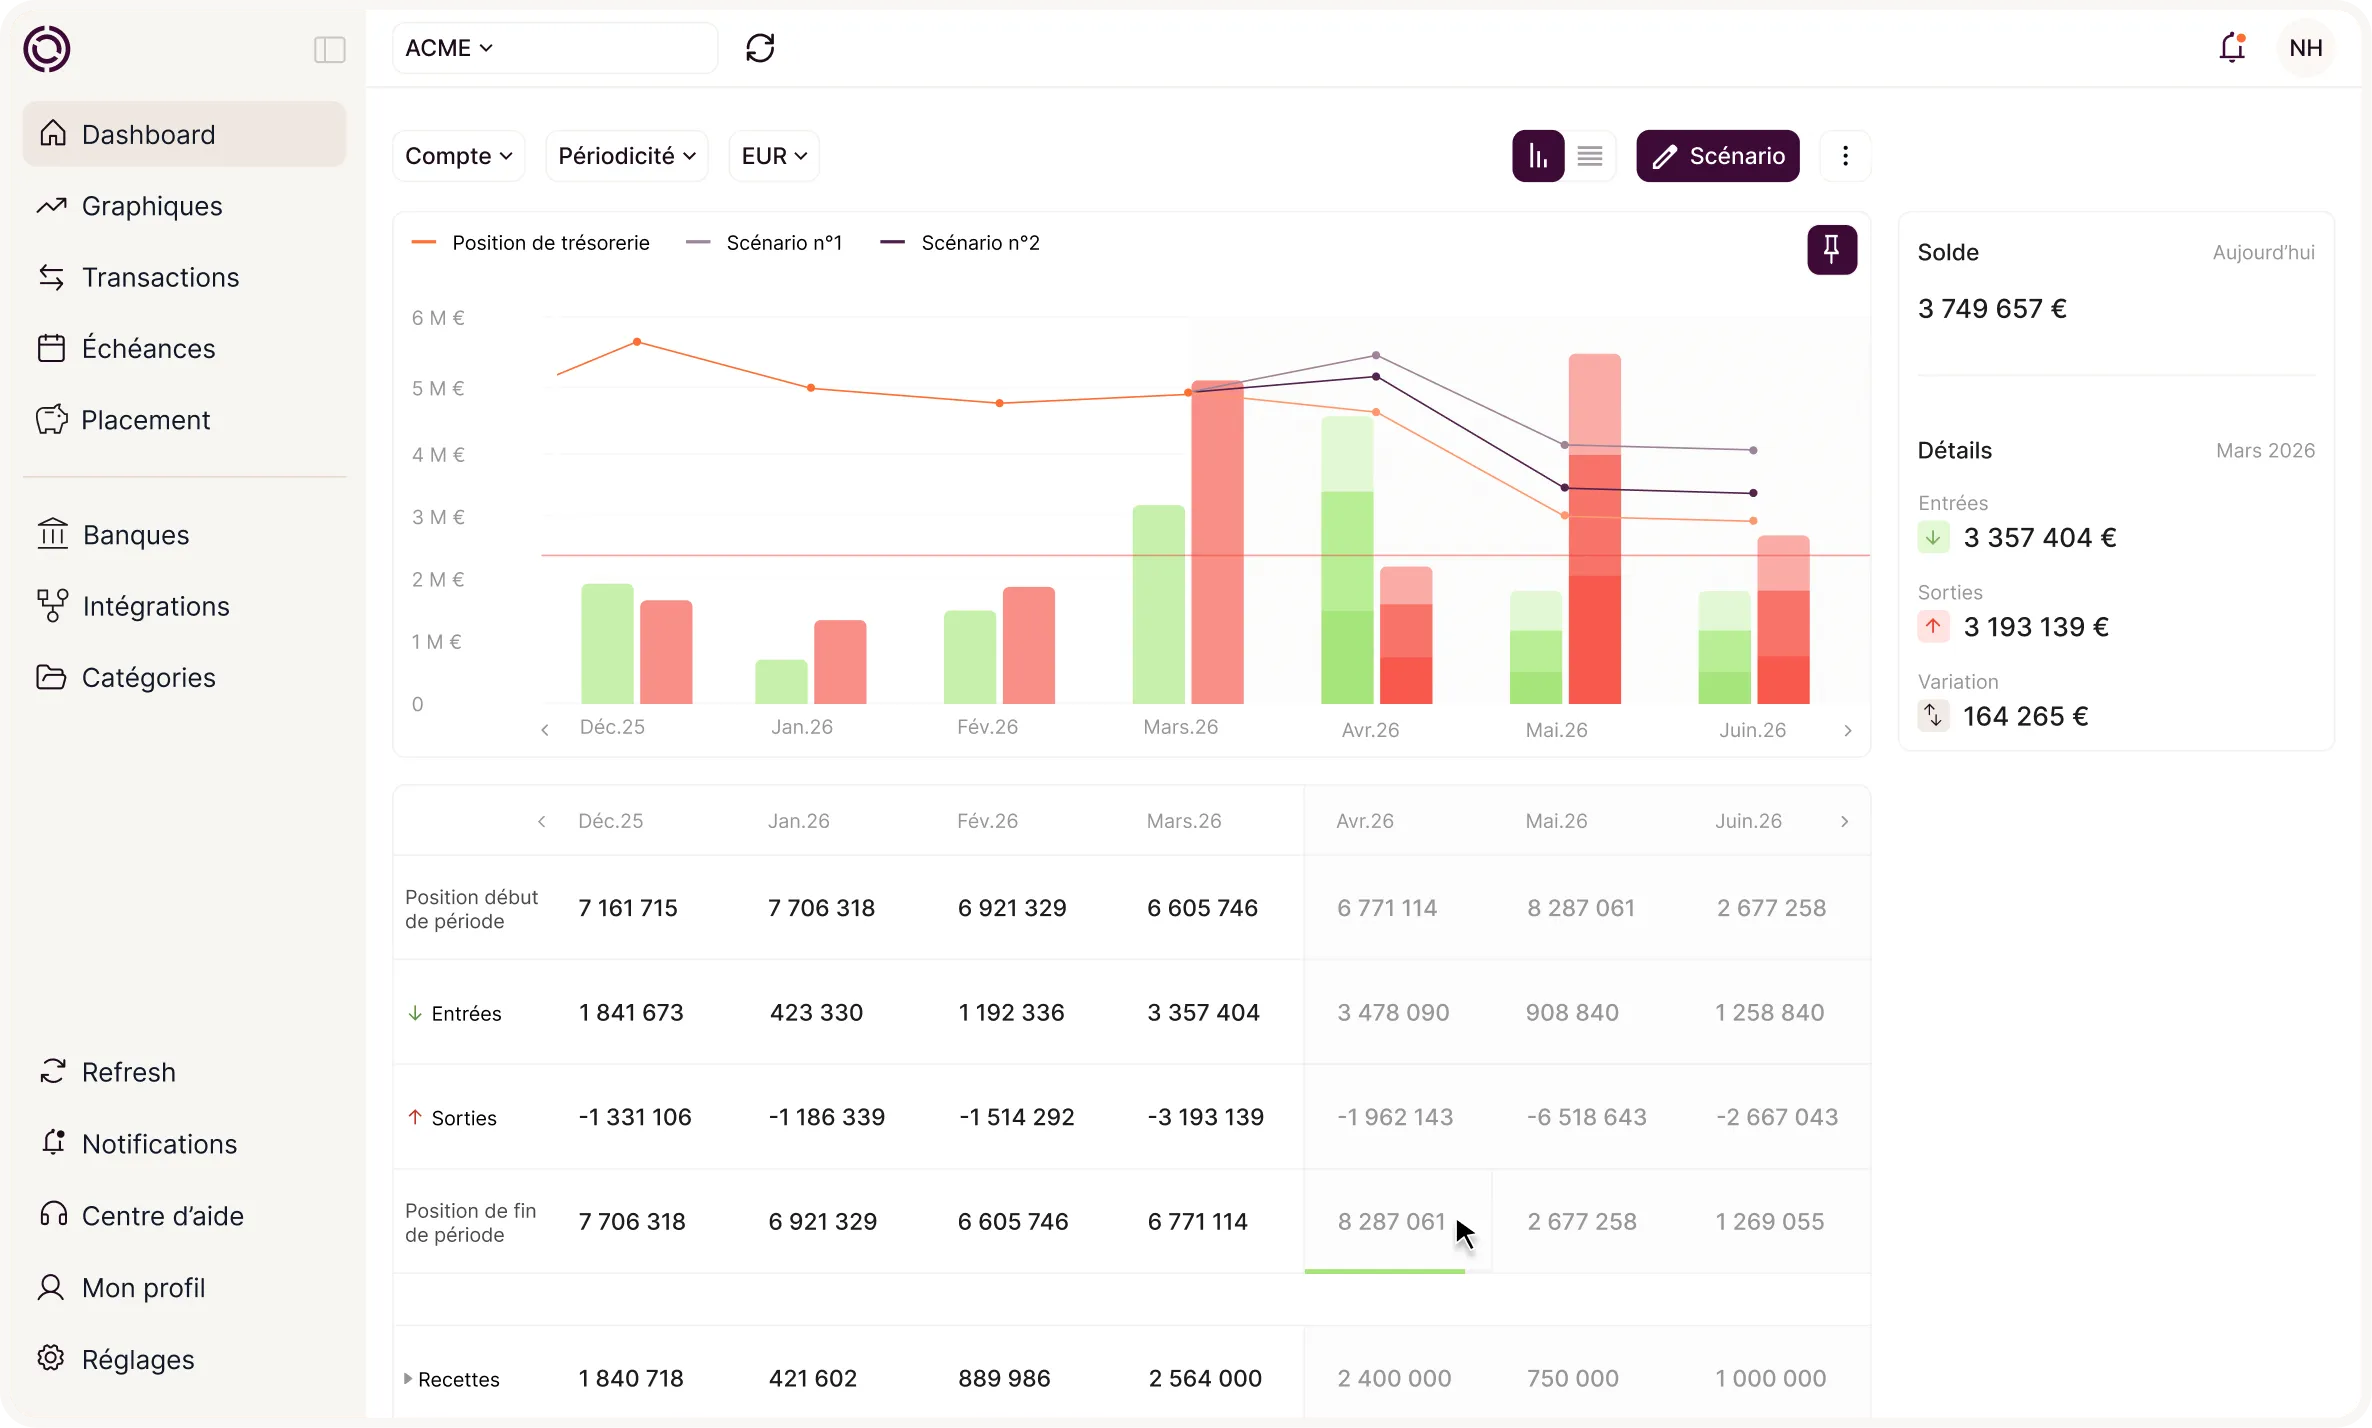
Un logiciel de pilotage de trésorerie comme Okimia répond à ces frictions en connectant directement les comptes bancaires, via Open Banking ou EBICS, et les outils comptables ou ERP, pour construire automatiquement un prévisionnel des encaissements et des décaissements. Le prévisionnel intègre les factures non réglées, se lit au jour, à la semaine ou au mois, et permet de construire plusieurs scénarios pour anticiper l'impact d'une décision sur le cash flow avant de la prendre.
{{component-cta-previsionnel}}
Conclusion
Le cash flow relie la performance comptable d'une entreprise à sa réalité de trésorerie. Calculé et suivi régulièrement, il permet d'anticiper un déséquilibre avant qu'il ne devienne critique, et d'appuyer chaque décision d'investissement ou de financement sur une donnée fiable plutôt que sur une estimation.
Pour une PME multi-comptes ou multi-entités, la difficulté n'est généralement pas de comprendre la formule, mais de maintenir cette donnée à jour et fiable dans le temps.
{{component-cta-maitrise}}
Questions fréquentes sur le cash flow
Quelle est la différence entre cash flow et trésorerie ?
La trésorerie désigne le montant disponible sur les comptes bancaires à un instant donné. Le cash flow mesure la variation de ce montant sur une période, en distinguant l'origine des flux entre exploitation, investissement et financement.
Quels outils permettent de suivre son cash flow au quotidien ?
Un fichier Excel permet un suivi manuel pour une structure simple. Un logiciel de gestion de trésorerie automatise la récupération des données bancaires et comptables, calcule le cash flow et met à jour le prévisionnel en continu, ce qui devient utile dès que l'entreprise gère plusieurs comptes ou entités.
Que faire en cas de problème de cash flow récurrent ?
Un problème de cash flow récurrent doit d'abord être diagnostiqué : dégradation du flux d'exploitation, hausse du BFR, ou recours répété au financement externe. Selon la cause, la réponse passe par une renégociation des délais de paiement, une solution de financement court terme comme l'affacturage, ou un ajustement plus structurel de la politique commerciale.
Qui s'intéresse au cash flow d'une entreprise en dehors de la direction financière ?
Les banquiers et les investisseurs analysent le cash flow pour évaluer la solvabilité et la capacité de remboursement de l'entreprise. Les analystes financiers l'utilisent également pour comparer plusieurs entreprises entre elles, notamment via les ratios de cash flow.