Une PME sans visibilité sur ses besoins de trésorerie à venir risque l'impasse en fin de mois malgré un carnet de commandes garni, voire la cessation de paiements en cas de ralentissement client. Évaluer et prévoir ces besoins donne la clarté nécessaire pour arbitrer sur les investissements, le financement et le dimensionnement du fonds de roulement. Cet article explique comment construire un plan prévisionnel de trésorerie fiable, interpréter ses signaux, éviter les erreurs qui le rendent inutile et financer les besoins identifiés. Cette démarche s'inscrit dans une gestion de trésorerie structurée et renouvelée régulièrement.
Ce qu'il faut retenir sur l'évaluation des besoins de trésorerie
- Un besoin de trésorerie naît du décalage entre encaissements clients (30 à 60 jours en moyenne) et décaissements (paies et impôts dus mensuels ou trimestriels).
- Une PME de 10 M€ de CA qui ignore ses besoins peut faire face à une impasse de 150 000€ si ses clients ralentissent de deux semaines.
- Le plan prévisionnel de trésorerie sur 6 à 12 mois est le fondement, mais son efficacité dépend d'une mise à jour régulière : hebdomadaire pour le mois en cours.
- Excel suffit si vous avez une à deux banques et une seule entité. Au-delà, les risques d'oubli et d'erreur montent rapidement.
- L'optimisation des encaissements et des décaissements agit directement sur le besoin de trésorerie et la marge de manœuvre financière.
Qu'est-ce qu'un besoin de trésorerie ?
La trésorerie d'une entreprise représente l'argent disponible en caisse ou en banque à un moment donné. Un besoin de trésorerie surgit quand cette disponibilité ne suffit plus à couvrir les sorties d'argent immédiatement dues.
Ces sorties prennent plusieurs formes :
- Les charges d'exploitation courantes : salaires, prestataires externes, fournitures.
- Le financement du fonds de roulement (BFR) : le délai entre le moment où vous payez les fournisseurs et celui où vous encaissez les clients crée un besoin d'argent frais à chaque nouveau cycle commercial.
- Les dettes fiscales : TVA collectée due à l'État, CVAE, impôt sur les sociétés, décaissés selon des calendriers fixes.
- Les dettes sociales : cotisations patronales et salariales (allocations familiales, CSG, CRDS, assurance chômage), versées mensuellement ou trimestriellement à l'URSSAF.
- Les investissements ou remboursements de dette : des événements ponctuels mais prévisibles si vous planifiez.
Un besoin peut être temporaire (immanquable en fin de mois) ou chronique (entreprise structurellement en sous-trésorerie parce que le BFR absorbe trop d'argent). Cette distinction change l'action à mener.
Pourquoi évaluer et prévoir ses besoins de trésorerie ?
Éviter la cessation de paiements et assurer la pérennité
Une entreprise devient insolvable non pas quand elle perd de l'argent, mais quand elle n'a plus d'argent à l'instant où elle doit payer. Prévoir les besoins de trésorerie est la meilleure défense contre ce risque. Cela exige une visibilité sur les trois à six prochains mois, mise à jour régulièrement.
Arbitrer sur les décisions stratégiques
Avec une prévision fiable, un DAF ou un CEO peut décider si une nouvelle embauche, un investissement en équipement ou un achat de stock est viable sans détériorer la trésorerie. Il peut dimensionner le fonds de roulement et évaluer si une ligne de crédit est vraiment nécessaire. Il peut négocier auprès des financeurs avec des chiffres solides et placer les excédents à court terme de manière optimale plutôt que les laisser dormir à 0 % chez la banque.
Détecter rapidement les dérapages
Une prévision n'est utile que si elle est comparée à la réalité chaque semaine ou chaque mois. Les écarts dès qu'ils émergent (clients qui paient plus lentement, fournisseur qui impose un délai plus court) permettent d'agir avant la crise : renégocier un crédit, réduire les dépenses, accélérer les encaissements.
Construire un plan prévisionnel de trésorerie
Les étapes de base
Un plan prévisionnel est un tableau de trésorerie qui recense chaque mois (ou chaque semaine pour une PME en tension) :
- Les encaissements réels attendus : chiffre d'affaires facturé, moins ce qui ne sera payé qu'ultérieurement selon les délais clients réels.
- Les décaissements réels attendus : salaires, fournisseurs à payer à leur date d'échéance (pas à leur date de facture), charges fiscales et sociales, investissements planifiés.
- Le solde mensuel : encaissements moins décaissements.
- La trésorerie cumulative : solde de trésorerie du mois précédent plus le solde du mois actuel.
Différence critique : le plan prévisionnel mesure l'argent réellement encaissé et décaissé, pas le chiffre d'affaires comptable. Une facture de 50 000€ émise le 15 janvier mais payée le 15 mars ne compte que le 15 mars. C'est pourquoi le flux de trésorerie réel doit être distingué du flux comptable.
Les données sources et responsabilités
Pour construire un plan fiable, vous avez besoin de :
- Factures clients et délais de paiement réels : le DSO (Days Sales Outstanding), c'est-à-dire le nombre de jours moyen entre l'émission d'une facture et son paiement. Pour une PME, ce chiffre varie souvent par type de client (PME paient en 45 jours, grands comptes en 60).
- Factures fournisseurs et délais de paiement : le DPO (Days Payable Outstanding). Vous payez les uns en 30 jours, les autres en 45 ou 60.
- Calendrier des salaires : généralement fixe (derniers jours du mois).
- Calendrier des charges fiscales et sociales : TVA (mensuellement ou trimestriellement), URSSAF (mensuellement), acomptes d'impôt sur les sociétés (trimestriels), CVAE (annuel).
- Investissements et remboursements de dette programmés : des données fournies par le CODIR ou le plan stratégique.
La responsabilité de la collecte incombe généralement au trésorier ou au DAF, avec le soutien de la comptabilité (calendrier des paiements) et de la direction commerciale (DSO clients).
La fréquence de mise à jour
Un plan prévisionnel établi une fois par an et jamais actualisé devient rapidement inutile. Une PME bien structurée remet à jour son prévisionnel selon ce calendrier :
- Chaque semaine ou quinzaine pour le mois en cours et le suivant (à cause des variations de dernière minute).
- Chaque mois pour les trois mois suivants (révision légère des hypothèses).
- Chaque trimestre pour les trois à six mois au-delà (redéfinition des scénarios).
Exemple chiffré : PME multi-banques et multi-entités
Prenons une PME de conseil en organisation, 9 M€ de chiffre d'affaires, avec deux entités (SARL mère et filiale spécialisée), trois banques et une cinquantaine de clients.
Données de base
- Chiffre d'affaires mensuel moyen : 750 000€
- DSO clients : 45 jours en moyenne (certains clients paient comptant, d'autres en 60 jours)
- Nombre de factures clients à suivre : 80 à 120 par mois
- Fournisseurs principaux : 15 à 20 fournisseurs de services externalisés et fournitures
- DPO fournisseurs : 40 jours en moyenne
- Nombre de factures fournisseurs mensuelles : 60 à 80
- Charges mensuelles fixes : 520 000€ (salaires, loyers, assurances, prestations externes)
- TVA mensuelle : 50 000€
- URSSAF mensuelle : 85 000€
- Acomptes IS trimestriels : 35 000€
Tableau comparatif : trois scénarios de trésorerie
Interpréter et agir sur les signaux du prévisionnel
Identifier les points d'asphyxie
En janvier, tout va bien. En février, si les clients ralentissent de 15 jours (scénario réaliste en cas d'impasse saisonnière client ou de vacances), la trésorerie tombe à 5 000€, en dessous du minimum de sécurité (30 000€ fixé par ce CODIR). L'entreprise se trouverait contrainte de demander une ligne de crédit d'urgence ou de retarder un paiement fournisseur.
En mars, le rebond est tel que la trésorerie s'assainit. Mais cette volatilité exige un suivi actif : en janvier ou février, le DAF doit déjà négocier un crédit de campagne ou accélérer les collectes auprès des gros clients.
Chaque mois où la trésorerie cumulative passe sous le seuil minimum (généralement 10 à 20 % des charges mensuelles) signale un besoin d'action avant que la situation devienne critique.
Les actions possibles sont :
- Accélérer les encaissements : relancer les clients à 35 jours de retard au lieu de 60, proposer une remise pour paiement comptant aux gros clients, facturer plus tôt en fin de mois.
- Repousser les décaissements non critiques : négocier un délai supplémentaire avec un fournisseur, étaler un investissement non urgent.
- Contractualiser une ligne de crédit à l'avance auprès de la banque (plutôt que de la demander en urgence).
Évaluer l'impact des changements d'hypothèses
Le prévisionnel devient un outil de simulation : qu'arrive-t-il si le DSO clients augmente de 15 jours ? Si vous embauchez une personne dès février ? Si un grand client demande des délais de 90 jours ?
Tester ces scénarios chaque mois permet d'anticiper et de commencer les négociations ou les recherches de financement avant la crise.
{{component-cta-plan-de-tresorerie}}
Erreurs fréquentes et contrôles
Erreur 1 : confondre facturation et encaissement
La bévue : prendre le chiffre d'affaires du mois (factures émises) pour les encaissements du prévisionnel. Une facture de 100 000€ émise le 30 janvier n'est pas encaissée en janvier si le DSO client est 45 jours.
Conséquence : le prévisionnel affiche une trésorerie fictive, les décisions reposent sur du vide. L'entreprise découvre l'impasse en fin de mois.
Signal d'alerte : si votre trésorerie réelle chute régulièrement malgré un chiffre d'affaires qui monte, vous confondez facture et paiement.
Correction : décaler chaque encaissement de son DSO réel. Exemple : facturation de janvier (750 k€) s'encaisse à 45 jours, donc en février-mars selon la répartition clients.
Erreur 2 : oublier la TVA décaissée et les charges sociales
La bévue : construire un plan qui ne récapitule que les salaires bruts et les fournisseurs, omettant la TVA mensuelle (qui peut atteindre 5 % du chiffre d'affaires) et l'URSSAF (souvent 15 % de la masse salariale).
Conséquence : la trésorerie réelle est 10 à 15 % plus serrée que prévue. Impasse récurrente sans explication.
Signal d'alerte : écart mensuel récurrent entre trésorerie prévue et réelle, même sans nouveau client ni fournisseur.
Correction : lister chaque poste de décaissement par date réelle de décaissement, y compris TVA et URSSAF. Utiliser le calendrier fiscal et social pour dater les appels de fonds.
Erreur 3 : ne pas mettre à jour les délais clients et fournisseurs réels
La bévue : supposer que tous les clients paient à 45 jours et tous les fournisseurs à 30 jours, parce que c'est écrit dans les conditions générales. Mais en réalité, client A paye à 30 jours, client B à 60 jours, client C à 90 jours.
Conséquence : le prévisionnel devient obsolète après deux mois. Les décisions reposent sur du passé.
Signal d'alerte : écarts croissants entre plan et réalité ; sentiment que le plan n'aide plus à anticiper.
Correction : calculer chaque mois le DSO réel (jours entre facture et paiement) par client et le DPO réel par fournisseur. Mettre à jour le prévisionnel avec ces chiffres.
Erreur 4 : oublier les investissements ou les remboursements de dette ponctuels
La bévue : prévoir des mois « normaux » en ignorant qu'un acompte IS trimestiel, un remboursement de crédit ou un achat d'équipement aura lieu.
Conséquence : impasse inattendue. L'entreprise croyait avoir 100 k€ de trésorerie en mars et découvre trop tard que l'acompte IS de 35 k€ était prévu.
Signal d'alerte : écarts récurrents en fin de trimestre ou lors d'investissements.
Correction : lister chaque sortie budgétée par le CODIR ou le plan d'investissement et la dater précisément dans le prévisionnel.
Erreur 5 : établir un plan statique et ne jamais le réviser
La bévue : faire le prévisionnel en janvier sur 12 mois, le valider auprès du CODIR et le ranger. Zéro mise à jour.
Conséquence : le plan perd toute valeur après 4 à 6 semaines. Les hypothèses de base (chiffre d'affaires, délais clients) évoluent, le plan diverge de la réalité et devient inutile pour la prise de décision.
Signal d'alerte : plan jamais revisité après sa première validation ; décisions prises en fonction d'autres chiffres ou de sensations.
Correction : prévoir une révision hebdomadaire (au minimum) du mois en cours et du suivant, et mensuelle pour les trois mois après. Centraliser le prévisionnel dans un outil vivant, pas un fichier statique.
Outils : Excel ou logiciel de trésorerie dédié
Excel : quand et pourquoi c'est utile ?
Un tableur gratuit convient à une PME ayant une ou deux banques, une seule entité juridique, encaissant moins de 500 factures clients par mois et où le trésorier a des compétences Excel intermédiaires.
Avantages : aucun coût logiciel, flexibilité totale, appropriation rapide.
Inconvénients : risque d'erreur dans les formules, versions multiples qui divergent, dépend entièrement de la discipline de mise à jour humaine, pas de synchronisation avec les comptes bancaires ou la comptabilité.
Coût caché souvent sous-estimé : 3 à 5 heures par semaine pour tenir à jour, risque d'oubli, perte de temps à réconcilier des chiffres qui divergent d'une feuille à l'autre. Construit correctement, un tableau de flux de trésorerie Excel peut rester efficace pendant 2 à 3 ans tant que les volumes et la structure ne changent pas.
Un logiciel dédié : quand basculer ?
Un logiciel de trésorerie devient justifié dès lors que votre organisation devient complexe (exemples : vous avez trois banques ou plus, plusieurs devises, plusieurs entités, des clients très divers en délais de paiement, supervisez plus de 800 factures clients et 400 factures fournisseurs par mois, ou avez besoin de scénarios multiples...)
Un logiciel comme Okimia offre dans ce contexte :
- Synchronisation automatique avec les comptes bancaires (Open Banking ou EBICS) pour une visibilité multi-banque, multi-devise et multi-entités.
- Récupération automatique des factures clients et fournisseurs depuis votre ERP ou vos outils comptables (Sage, Cegid, MyUnisoft, Odoo, Pennylane, etc.), avec leurs échéances réelles.
- Calcul automatique des DSO et DPO sur les paiements réels observés, sans hypothèse globale.
- Prévisionnel intégrant les factures non réglées, vues jour, semaine ou mois, avec scénarios.
- Rapprochement facture-paiement automatique et traçabilité des mises à jour.
- Accompagnement humain dédié à la mise en place et à la configuration selon la structure de votre entreprise (banques, entités, règles de catégorisation).
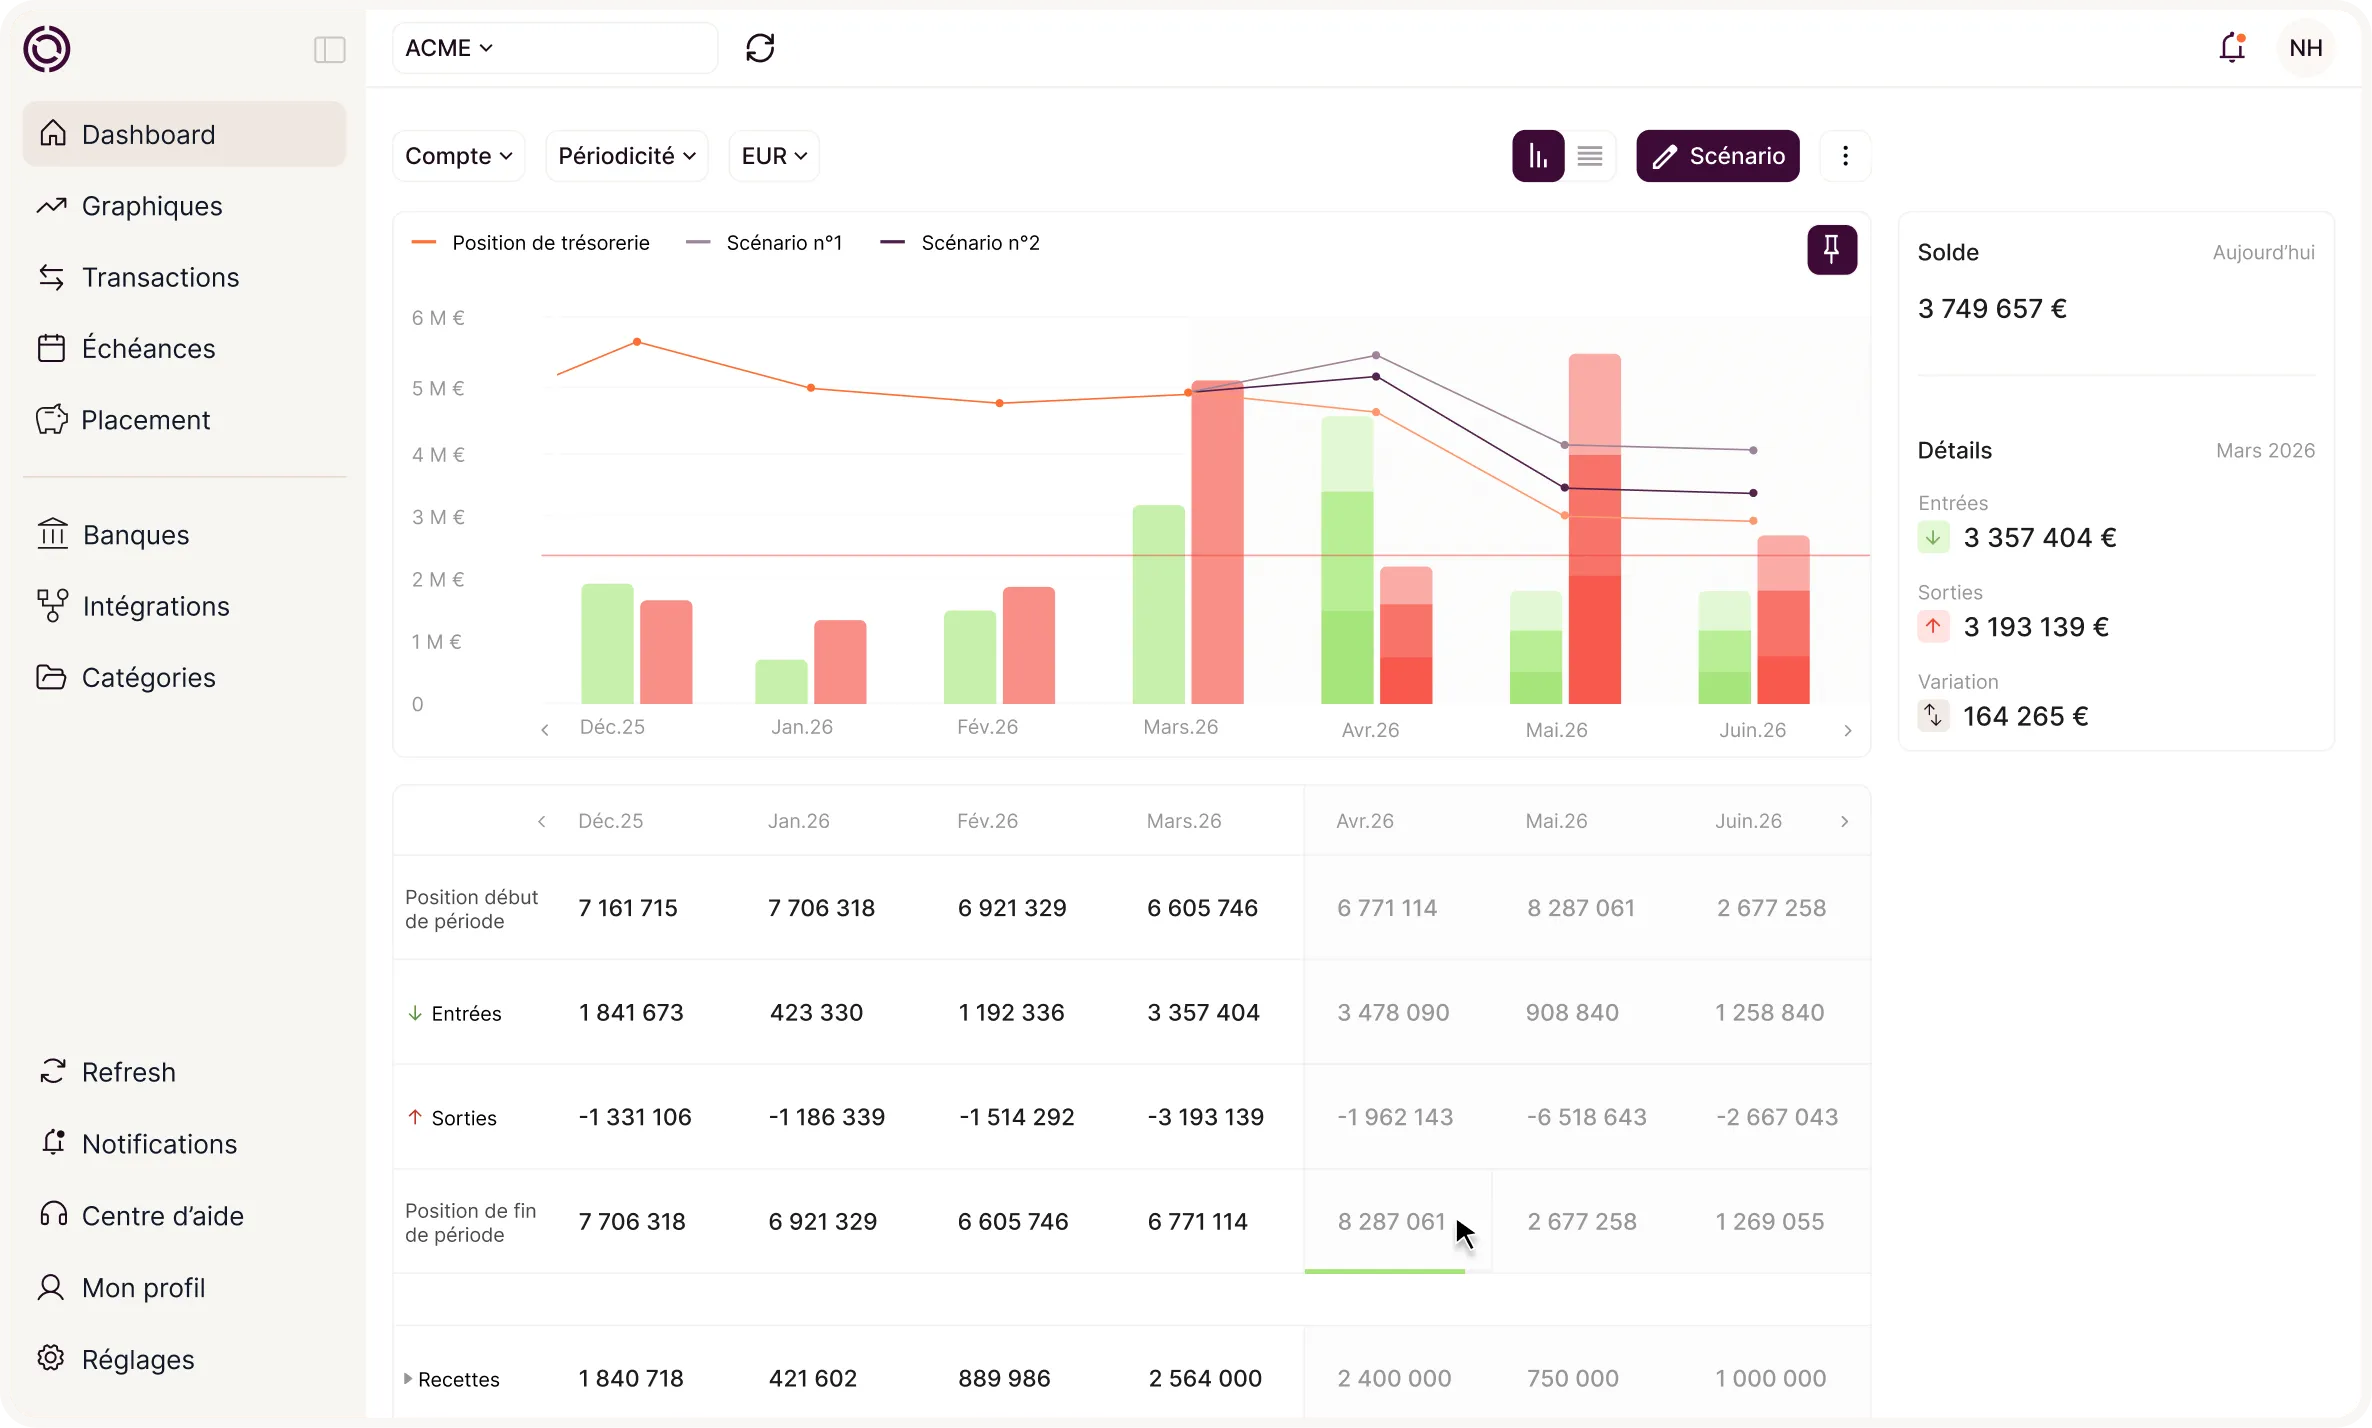
Okimia récupère les factures clients et fournisseurs directement depuis votre ERP ou votre outil comptable, puis calcule le prévisionnel en intégrant les délais réels de paiement observés. Vous ne saisissez plus à la main chaque mois.
{{component-cta-automatisation-suivi}}
Optimiser les encaissements et les décaissements
Prévoir les besoins de trésorerie n'a d'impact que si vous agissez ensuite pour les réduire. Deux leviers majeurs :
Encaissements : accélérer et sécuriser
- Facturer en temps utile : envoyer la facture le jour de la livraison ou de la prestation, pas une semaine après.
- Stipuler une date d'échéance claire : « payable à 45 jours date de facture » plutôt que vague.
- Relancer systématiquement les impayés à J+45 et J+60, avant que la situation ne bloque.
- Proposer un escompte pour paiement comptant aux clients jugés fiables et pour lesquels c'est stratégique.
- Demander des acomptes ou des versements progressifs pour les gros contrats (exemple : 30 % à la signature, 40 % à mi-projet, 30 % à livraison).
- Pour les clients jugés risqués ou neufs, exiger le paiement comptant ou quasi-immédiat.
Décaissements : optimiser sans bloquer
- Payer à échéance, pas avant : utiliser les délais consentis par les fournisseurs (45 jours) plutôt que de payer à 30 jours si vous avez de la visibilité.
- Négocier des délais plus longs : une nouvelle relation fournisseur peut consentir à 60 jours si vous montrez de la stabilité.
- Centraliser les paiements : plutôt que dix paiements fournisseurs éparpillés dans le mois, les regrouper à des dates clés pour lisser la trésorerie.
- Utiliser des outils de paiement traçables : virement SEPA plutôt qu'espèces ou chèques, pour suivre chaque euro et disposer de preuves.
Ces deux leviers couplés à une bonne prévision peuvent libérer 20 à 30 % de trésorerie sans changement d'activité.
Financer ses besoins de trésorerie
Une fois que vous avez identifié et prévu vos besoins de trésorerie, vous pouvez choisir comment les financer. Plusieurs solutions existent, du crédit court terme aux lignes de crédit renouvelables. Cette section couvre les principaux dispositifs et comment en évaluer la pertinence pour votre situation.
Les principaux types de prêts de trésorerie
Quand un besoin de trésorerie est identifié, le bon financement dépend surtout de sa nature, de sa durée et du profil de l'emprunteur. Il existe plusieurs formes de prêts de trésorerie, chacune répondant à un usage différent.
Le prêt personnel
Le prêt personnel est une solution de financement simple, généralement utilisée pour couvrir un besoin ponctuel de trésorerie. Il convient lorsqu'on souhaite obtenir une somme définie à rembourser sur une durée fixe, avec des mensualités connues à l'avance. C'est une option adaptée à un besoin limité dans le temps et à un projet clairement identifié.
Le crédit renouvelable
Le crédit renouvelable met à disposition une réserve d'argent utilisable progressivement, selon les besoins. Il peut convenir à un besoin de trésorerie irrégulier ou à des dépenses qui ne sont pas toutes connues au départ. En revanche, il demande d'être utilisé avec prudence, car son fonctionnement est moins structurant qu'un prêt amortissable classique.
Le prêt étudiant
Le prêt étudiant s'adresse aux besoins de trésorerie liés aux études et aux dépenses associées. Il peut servir à financer une période pendant laquelle les ressources sont limitées, tout en offrant un remboursement souvent différé. Il se distingue donc par son lien avec un parcours de formation et non par une logique de financement d'entreprise.
Le prêt professionnel
Le prêt professionnel est conçu pour répondre aux besoins de trésorerie d'une entreprise. Il peut servir à absorber un décalage temporaire entre les encaissements et les décaissements, ou à soutenir une activité en croissance. Il est particulièrement pertinent lorsque le besoin de trésorerie concerne l'exploitation, l'achat de stock, le règlement de charges ou la continuité d'activité.
Comment choisir le bon type de prêt de trésorerie ?
Le choix dépend de trois critères simples :
- La durée du besoin : ponctuel, récurrent ou structurel.
- Le profil de l'emprunteur : particulier, étudiant ou entreprise.
- Le niveau de visibilité sur les remboursements : plus le besoin est prévisible, plus une solution amortissable est adaptée.
En pratique, un besoin court et bien défini appelle plutôt un prêt personnel ou professionnel. Un besoin plus souple peut orienter vers un crédit renouvelable. Un besoin lié aux études justifie un prêt étudiant. L'essentiel est de faire correspondre la nature du financement à la nature du besoin.
Démarches pour obtenir un prêt de trésorerie en ligne
Obtenir un prêt de trésorerie en ligne se fait généralement en quelques étapes simples. Le principe est de constituer un dossier rapidement, de transmettre les informations demandées, puis d'attendre la décision de l'organisme prêteur.
1. Définir précisément son besoin de trésorerie
Avant de faire une demande, il faut identifier le montant nécessaire et la durée de financement souhaitée. Un besoin ponctuel de trésorerie ne se traite pas comme un besoin plus durable. Cette première étape permet aussi d'éviter de demander un montant trop faible ou trop élevé.
2. Choisir un organisme de financement
La demande peut être faite auprès d'une banque, d'un organisme de crédit ou d'un courtier en ligne. L'objectif est de comparer les conditions proposées et de choisir l'offre la plus adaptée à la situation de l'emprunteur.
3. Remplir le formulaire de demande
La plupart des plateformes en ligne demandent de renseigner quelques informations personnelles et financières : identité, revenus, charges, situation professionnelle et montant souhaité. Le formulaire sert à lancer l'étude du dossier.
4. Transmettre les pièces justificatives
Selon l'organisme, il faut fournir des documents pour vérifier la situation financière et administrative du demandeur. Ces pièces permettent d'étudier la demande et de préparer une éventuelle offre de prêt.
5. Recevoir une réponse de principe
Après analyse du dossier, l'organisme peut donner une réponse de principe. Si elle est favorable, l'emprunteur reçoit généralement une proposition de financement avec les conditions du prêt.
6. Signer l'offre de prêt
Si l'offre convient, la signature peut souvent se faire en ligne. À partir de ce moment, le contrat engage l'emprunteur selon les conditions prévues.
7. Obtenir le déblocage des fonds
Une fois le contrat validé, les fonds sont versés sur le compte bancaire indiqué. Les délais peuvent varier selon l'organisme et la complétude du dossier.
Faut-il souscrire une assurance emprunteur pour un prêt de trésorerie ?
L'assurance emprunteur n'est pas obligatoire pour un prêt de trésorerie. En théorie, vous pouvez donc obtenir ce type de financement sans y souscrire. En pratique, certains organismes peuvent la proposer, voire la recommander fortement selon le montant emprunté et la durée du crédit.
Même si elle n'est pas imposée par la loi, cette assurance peut jouer un rôle important. Elle prend le relais dans certaines situations difficiles, comme un arrêt de travail, une invalidité ou un décès. Elle peut ainsi éviter que le remboursement du prêt ne devienne trop lourd pour vous ou pour vos proches.
Dans quels cas l'assurance peut être utile ?
Souscrire une assurance emprunteur peut être intéressant si vous souhaitez sécuriser votre remboursement. C'est particulièrement vrai si :
- votre budget est déjà serré ;
- vous n'avez pas d'épargne de secours ;
- le prêt de trésorerie porte sur un montant important ;
- la durée de remboursement est relativement longue ;
- vous voulez protéger vos proches en cas d'imprévu.
Dans ces situations, l'assurance apporte une forme de sécurité supplémentaire. Elle réduit le risque de difficulté de remboursement en cas d'accident de la vie.
Que se passe-t-il si vous ne la souscrivez pas ?
Si vous décidez de ne pas prendre d'assurance emprunteur, vous restez entièrement responsable du remboursement du prêt. Cela signifie que si un problème survient, vous devrez continuer à assumer les mensualités seul.
Cette décision peut donc être pertinente si vous disposez d'une situation financière stable, d'une bonne capacité d'épargne et d'une marge de sécurité suffisante. En revanche, elle demande plus de prudence, car aucun filet de protection ne prendra le relais en cas d'imprévu.
Assurance proposée ou assurance choisie librement
Lorsque l'assurance est proposée dans le cadre du prêt, cela ne veut pas dire que vous devez forcément accepter celle de l'organisme prêteur. Vous pouvez comparer les offres et choisir une solution plus adaptée à votre situation, si votre contrat le permet.
L'essentiel est de vérifier le niveau de protection, le coût total et les garanties incluses avant de signer. Une assurance peut sembler facultative au départ, mais elle peut s'avérer utile pour éviter un déséquilibre financier en cas de coup dur.
Conclusion
Bien évaluer et prévoir ses besoins de trésorerie est fondamental pour piloter une PME structurée. Cela exige une bonne compréhension de vos délais réels (DSO clients, DPO fournisseurs), un suivi régulier du prévisionnel (minimum hebdomadaire pour le mois en cours), des scénarios pour tester l'impact des aléas (ralentissement client, investissement non planifié), et des actions concrètes : négocier les délais, relancer les impayés, arbitrer sur les investissements.
Pour les PME multi-banques, multi-entités ou avec des volumes importants, Excel devient rapidement un risque. Un logiciel de trésorerie qui synchronise les données bancaires et comptables en temps réel vous libère des mises à jour manuelles et vous donne la visibilité dont vous avez besoin pour arbitrer en confiance. Une fois vos besoins prévisionnels identifiés, vous pouvez les financer de manière structurée en choisissant le type de crédit le plus adapté à votre situation (crédit court terme, prêt professionnel, crédit renouvelable) et en évaluant si une assurance emprunteur renforce votre sécurité financière.
{{component-cta-maitrise}}
Questions fréquentes sur le besoin de trésorerie
Quel seuil d'alerte minimum de trésorerie dois-je fixer ?
Le seuil dépend de votre structure, mais il se calcule généralement entre 10 et 20 % de vos charges mensuelles. Pour une PME de 9 M€ avec 520 k€ de charges mensuelles, un seuil de 30 à 50 k€ est classique. C'est le montant minimum au-dessous duquel vous déclenchez des actions (accélération des encaissements, crédit d'urgence).
Comment gérer les délais clients qui augmentent ?
Agissez en deux temps. À court terme, simulez l'impact dans votre prévisionnel (échelonner les encaissements de 15 jours supplémentaires, voir où ça crée une tension). À moyen terme, négociez un retour aux délais initiaux en insistant sur la qualité de votre prestation ou proposez une légère augmentation tarifaire pour compenser le coût financier du délai allongé.
Dois-je prévoir une trésorerie prévue et une trésorerie réelle chaque mois ?
Oui. Comparer plan et réalité est la clé pour repérer les dérapages. Prévoyez une colonne dédiée à chaque mois : prévision initiale (faite le mois d'avant), prévision actualisée (faite à J-2), réalisation. Les écarts informent votre révision du mois suivant.