Le seuil de rentabilité prévisionnel est le chiffre d'affaires hors taxes minimal qu'une entreprise doit réaliser sur une période future pour couvrir l'ensemble de ses charges. Il se calcule à partir des données du budget prévisionnel : charges fixes et taux de marge sur coûts variables. Cet article explique la distinction entre charges fixes et charges variables, la formule pas à pas, comment interpréter le résultat, le point mort qui en découle, et comment intégrer le seuil dans un business plan.
Ce qu'il faut retenir sur le seuil de rentabilité prévisionnel
- Seuil de rentabilité prévisionnel = charges fixes ÷ taux de marge sur coûts variables (TMCV).
- TMCV = (chiffre d'affaires - charges variables) ÷ chiffre d'affaires.
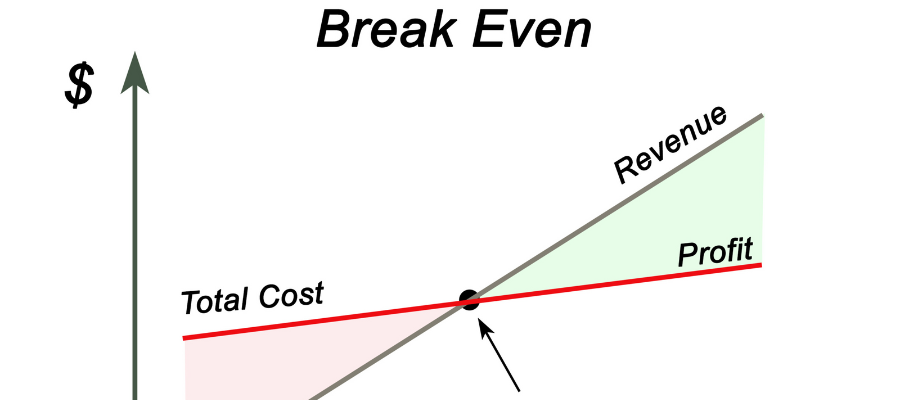
- Si le chiffre d'affaires prévu dépasse le seuil, l'entreprise prévoit un bénéfice. S'il lui est inférieur, elle prévoit une perte.
- Le point mort, exprimé en jours, indique le temps nécessaire pour atteindre le seuil au rythme du chiffre d'affaires journalier.
- Baisser les charges fixes ou améliorer le taux de marge sur coûts variables abaisse le seuil.
Seuil de rentabilité prévisionnel : définition
Le seuil de rentabilité prévisionnel est le chiffre d'affaires hors taxes minimal qu'une entreprise anticipe comme capable de couvrir l'ensemble de ses dépenses.
Il fait partie des outils nécessaires pour gérer et anticiper la trésorerie, avec le plan de financement et le budget de trésorerie.
- Si le chiffre d'affaires réalisé est inférieur au seuil, l'entreprise est déficitaire.
- S'il lui est égal, elle est à l'équilibre.
- S'il le dépasse, elle réalise un bénéfice.
Le seuil est dit prévisionnel lorsqu'il est calculé pour une période future. Une entreprise peut aussi calculer a posteriori le seuil d'un exercice passé.
Charges fixes et charges variables : la distinction de base
Toute la méthode repose sur le classement des charges. Les charges futures, telles qu'anticipées par les dirigeants, figurent au compte de résultat prévisionnel. Elles se répartissent en deux catégories.
- Les charges fixes, aussi appelées coûts fixes ou charges de structure, ne changent pas avec le volume de production ou de ventes. Elles sont dues qu'il y ait des revenus ou non : loyer, salaires administratifs, assurances, abonnements, frais généraux.
- Les charges variables augmentent avec l'activité et diminuent avec elle : coût des matières premières, main-d'œuvre directe rémunérée à la production, frais de distribution, commissions de vente.
La difficulté vient des charges mixtes, qui comportent une part fixe et une part variable, comme une facture d'électricité ou un salaire complété de primes au volume. Deux méthodes sont courantes :
- la règle de la pièce : on classe la charge selon sa nature dominante, et on documente le choix ;
- la méthode des points extrêmes : on compare la charge et le chiffre d'affaires du mois le plus actif et du mois le moins actif, ce qui donne la part variable par différence.
Exemple avec la méthode des points extrêmes. Sur l'année, le mois le plus actif fait 40 000 euros de chiffre d'affaires pour 28 000 euros de charges, et le mois le moins actif fait 10 000 euros pour 9 000 euros de charges. La part variable vaut (28 000 - 9 000) ÷ (40 000 - 10 000) = 63 % du chiffre d'affaires. La part fixe vaut environ 9 000 - 63 % × 10 000 = 2 700 euros par mois. Ces valeurs sont des approximations, à vérifier sur les mois intermédiaires.
Formule et calcul du seuil de rentabilité
Le calcul se fait en trois étapes.
- Calculer la marge sur coûts variables : MCV = chiffre d'affaires - charges variables.
- En déduire le taux de marge sur coûts variables : TMCV = MCV ÷ chiffre d'affaires.
- Diviser les charges fixes par le TMCV : seuil = charges fixes ÷ TMCV.
Exemple : un fabricant de meubles prévoit des charges fixes de 10 000 euros. Ses charges variables représentent 60 % du chiffre d'affaires, et il prévoit que ce taux restera stable. Son TMCV est donc de 40 %.
Seuil de rentabilité prévisionnel = 10 000 ÷ 40 % = 25 000 euros.
Vérification : à 25 000 euros de chiffre d'affaires, les charges variables valent 60 % de 25 000, soit 15 000 euros. La marge sur coûts variables vaut 10 000 euros, ce qui couvre exactement les 10 000 euros de charges fixes. Le bénéfice est donc nul. Pour vérifier n'importe quel calcul, il suffit de contrôler que le bénéfice est égal à zéro lorsque le chiffre d'affaires est égal au seuil.
Le TMCV mesure la part du chiffre d'affaires qui reste après les charges variables, et qui sert à payer les charges fixes. À l'équilibre, la marge sur coûts variables est égale aux charges fixes : CA × TMCV = CF, soit CA = CF ÷ TMCV.
{{component-cta-previsionnel}}
Interprétation du seuil de rentabilité
Le seuil ne prend son sens qu'en le comparant au chiffre d'affaires prévu. Trois situations se présentent.
- Chiffre d'affaires inférieur au seuil : l'entreprise est déficitaire. Dans l'exemple du fabricant, à 20 000 euros de chiffre d'affaires, la marge sur coûts variables vaut 8 000 euros, soit un déficit de 2 000 euros. La décision porte sur le volume, le prix ou les charges fixes, et sur le financement de la période de perte.
- Chiffre d'affaires égal au seuil : l'entreprise est à l'équilibre. Aucune marge de manœuvre n'existe : le moindre écart de volume ou de prix la fait basculer.
- Chiffre d'affaires supérieur au seuil : l'entreprise est bénéficiaire. À 40 000 euros, la marge sur coûts variables vaut 16 000 euros, soit un bénéfice de 6 000 euros.
La comparaison se complète par la marge de sécurité, qui mesure l'écart entre le chiffre d'affaires prévu et le seuil, en pourcentage du chiffre d'affaires prévu. Avec 40 000 euros prévus et un seuil de 25 000 euros, la marge de sécurité vaut (40 000 - 25 000) ÷ 40 000 = 37,5 %. Une marge de sécurité faible signifie qu'une baisse de chiffre d'affaires de quelques points suffit à créer une perte. Le seuil doit donc être interprété avec la sensibilité du chiffre d'affaires, et non comme une valeur isolée.
Pourquoi est-il important de connaître son seuil de rentabilité ?
Clarté stratégique pour une gestion efficace
Le seuil est un indicateur clé pour orienter la stratégie. Il aide à définir des objectifs précis de chiffre d'affaires, en alignant les prix de vente et les marges sur les coûts opérationnels.
Un dirigeant qui connaît ce seuil peut ajuster ses prix de vente ou sa stratégie commerciale, et s'assurer que chaque produit vendu contribue à atteindre cet objectif. En évaluant ses marges sur coûts variables, il peut mieux définir ses priorités budgétaires.
Anticipation des risques et pilotage de la rentabilité
En identifiant les périodes de faiblesse économique, le seuil permet de limiter les risques liés à une baisse d'activité ou à une hausse imprévue des charges. L'entreprise peut anticiper des actions correctives, comme la réduction des frais de transport, la renégociation des baux ou le report d'un projet coûteux.
Le seuil donne aussi une base pour la marge de sécurité, comme dans un prévisionnel de restaurant, où l'activité varie fortement d'un jour à l'autre.
Évaluer la viabilité économique d'un projet
Pour un créateur d'entreprise ou un repreneur, connaître son seuil est un passage obligé. Avant même le lancement, il permet de vérifier que le modèle économique est réalisable et cohérent avec le business plan. Lors d'une reprise, il aide à vérifier que les charges fixes et variables sont proportionnées aux revenus prévus.
Renforcer la confiance des investisseurs
Lorsqu'une entreprise cherche des financements, comme un crédit bancaire ou une levée de fonds, le seuil devient un outil de communication. Les prêteurs veulent s'assurer que l'entreprise peut atteindre un chiffre d'affaires suffisant pour rembourser ses dettes et dégager un résultat net positif. Un seuil bien défini et présenté démontre une gestion rigoureuse.
{{component-cta-rentabilite}}
Les notions préalables à connaître avant de calculer le seuil
Le budget prévisionnel fournit les données nécessaires au calcul du seuil. Il permet aussi de comparer le chiffre d'affaires prévisionnel à ce seuil, pour savoir si les prévisions de ventes placent l'entreprise en zone de rentabilité. Voir aussi notre article sur le calcul du chiffre d'affaires prévisionnel.
Le seuil aide également à anticiper des décisions plus importantes, comme la mise en place d'une convention de trésorerie ou d'une convention de trésorerie intragroupe.
Seuil de rentabilité et point mort
Le point mort est un indicateur complémentaire, exprimé en durée. Il indique combien de temps l'entreprise doit fonctionner avant d'atteindre la rentabilité. Le seuil répond à la question « combien dois-je vendre ? », le point mort à la question « quand vais-je atteindre ce niveau ? ».
Point mort = seuil de rentabilité ÷ (CA ÷ 365)
On divise le seuil par le chiffre d'affaires journalier, ce qui donne le nombre de jours nécessaires pour atteindre ce seuil.
Reprenons l'exemple, en supposant que le fabricant ait atteint un chiffre d'affaires de 40 000 euros. Il réalise un bénéfice, puisqu'il dépasse le seuil de 25 000 euros. Mais en combien de temps devient-il rentable ?
- CA journalier = 40 000 ÷ 365 = 109,59 euros
- Point mort = 25 000 ÷ 109,59 = 228,13 jours
Au 228e jour, le fabricant est quasiment à l'équilibre, mais pas tout à fait. Il lui faut 229 jours pour dépasser le seuil et devenir rentable. Le point mort se calcule donc toujours en arrondissant au jour supérieur.
Leviers pour réduire le seuil de rentabilité
Le seuil dépend de deux paramètres : les charges fixes et le TMCV. Deux leviers agissent donc directement dessus.
- Réduire les charges fixes : si le fabricant ramène ses charges fixes de 10 000 à 9 000 euros, à TMCV constant de 40 %, le seuil passe de 25 000 à 22 500 euros.
- Améliorer le TMCV : en relevant son taux de marge de 40 % à 45 %, par une hausse de prix ou un meilleur mix de produits, il passe de 25 000 à environ 22 222 euros.
Chaque levier doit être évalué au regard de ses effets sur les ventes. Une baisse de prix qui augmente le volume peut améliorer le résultat, mais elle réduit le TMCV. Il faut donc calculer le seuil après chaque scénario, et non seulement l'effet isolé du levier.
Limites du seuil de rentabilité
Le seuil repose sur trois hypothèses, qui ne sont pas toujours vérifiées.
- La séparation entre charges fixes et charges variables est simplifiée. Pour les charges mixtes, le résultat dépend de la méthode retenue, et la règle doit être documentée pour rester comparable d'une période à l'autre.
- Le TMCV est supposé stable. Il ne l'est pas pour une activité saisonnière, où le seuil doit être calculé mois par mois et non sur l'année, ou pour une entreprise qui subit des hausses de prix d'achat.
- Le calcul suppose un prix de vente et un mix constants. Pour une entreprise qui vend plusieurs produits aux marges très différentes, le TMCV doit être pondéré par le chiffre d'affaires de chaque produit. Exemple : le produit A fait 300 000 euros de chiffre d'affaires avec une marge de 50 %, le produit B fait 200 000 euros avec une marge de 20 %. Le TMCV pondéré vaut (150 000 + 40 000) ÷ 500 000 = 38 %.
Ces limites ne rendent pas le seuil inutile. Elles imposent de le calculer sur les bonnes unités de temps et sur un TMCV réaliste.
Intégrer le seuil de rentabilité dans un business plan
Dans un business plan destiné à une banque ou à un investisseur, le seuil doit apparaître avec trois éléments : le calcul annuel, la marge de sécurité et la sensibilité aux scénarios.
Le calcul annuel montre le chiffre d'affaires à atteindre. La marge de sécurité, calculée comme dans l'exemple précédent, indique la robustesse du plan. Un plan qui affiche un chiffre d'affaires prévu de 40 000 euros pour un seuil de 25 000 euros a une marge de 37,5 %. Le même plan avec un chiffre d'affaires de 30 000 euros dans le scénario prudent n'a plus qu'une marge de 16,7 %.
Les scénarios doivent reposer sur des hypothèses distinctes : volume, prix, coûts d'achat, délais de paiement. Un lecteur bancaire attend de voir à partir de quel niveau d'activité l'entreprise devient déficitaire, et ce qu'elle peut faire dans ce cas.
{{component-cta-bp-builder}}
Ce qu'il faut retenir du seuil de rentabilité prévisionnel
- Le seuil de rentabilité prévisionnel donne le chiffre d'affaires hors taxes à dépasser pour être bénéficiaire sur la période à venir.
- Il se calcule à partir du budget prévisionnel : charges fixes et taux de marge sur coûts variables.
- Le point mort indique en combien de jours la rentabilité est atteinte si le chiffre d'affaires dépasse le seuil.
- La marge de sécurité et les scénarios donnent sa valeur au seuil dans un dossier de financement.
{{component-cta-maitrise}}