Un tableau de flux de trésorerie sous Excel est un instrument d'anticipation financière. Il combine les encaissements attendus (clients, financement) et les décaissements programmés (fournisseurs, paie, fiscalité, dette) pour établir le solde de trésorerie à venir. Pour une PME structurée disposant de plusieurs comptes, banques ou entités, ce tableau devient l'outil central de gestion de trésorerie : il justifie les arbitrages sur le BFR, détecte les besoins de financement, et prépare les échanges avec le banquier ou le CODIR. Cet article couvre la construction d'un tableau fonctionnel, les données sources à intégrer, les contrôles à mettre en place et les limites qu'Excel impose à l'échelle.
Ce qu'il faut retenir sur le tableau de flux de trésorerie
- Différence clé : le flux de trésorerie ne suit pas les dates de facturation (règles comptables) mais les dates réelles de paiement ou de réception d'argent. Un client qui paie 60 jours après facture rentre en trésorerie deux mois plus tard.
- Horizons courants : les PME structurées pilotent généralement un horizon de 3 à 12 mois en détail (semaines ou mois), puis un cadre annuel. Un horizon trop court ne capture pas les cycles de clients/fournisseurs ; trop long, il perd sa fiabilité.
- Solde net en fin de période : c'est la différence entre encaissements et décaissements. Si ce solde est négatif, il signale un besoin de financement court terme. S'il est positif, il ouvre la question du placement d'excédents.
- Données sources disparates : les montants proviennent de la facturation (ERP, logiciel comptable), des échéances fournisseurs (factures fournisseurs), de la paie (masse salariale), d'échéances fiscales ou sociales (calendriers réglementaires), et de remboursements de dettes. Chacune doit être tracée.
Pourquoi construire un tableau de flux de trésorerie ?
Un DAF de PME multi-entités ou multi-comptes est régulièrement confronté à des décisions qui dépendent de la trésorerie :
- Dois-je avancer le paiement d'une échéance fournisseur (négociation) ou attendre l'encaissement client ?
- Quand dois-je demander un tirage sur ma ligne de crédit pour respecter les délais de paiement ?
- À quel moment peux-je investir en trésorerie ou rembourser une dette ?
- Quelle vision puis-je présenter au CODIR ou à un financeur sur la stabilité de la trésorerie ?
Sans tableau de flux, ces arbitrages reposent sur des estimations mentales qui omettent les cycles réels. Cela génère deux risques majeurs :
- Découvert involontaire : un paiement inattendu ou un retard client crée une tension de trésorerie non anticipée, d'où une utilisation coûteuse de découverts bancaires ou pénalités.
- Mauvaise affectation des ressources : une PME qui croit avoir de la trésorerie disponible (solde comptable) découvre trop tard que cette trésorerie est « gelée » en attente d'encaissements clients.
Un tableau de flux met à plat ces risques. Il trace chaque mouvement attendu, identifie les périodes de tension et donne au DAF la visibilité pour réagir 2 à 4 semaines à l'avance pour suivre sa trésorerie de manière fiable et continue, un outil dédié facilite cette discipline."
Définition et périmètre du tableau de flux de trésorerie
Un tableau de flux de trésorerie est un rapprochement par période fixe (semaine, mois) entre :
- Trésorerie en début de période (solde bancaire actuel ou projeté de la période précédente) ;
- Encaissements attendus (factures clients avec DSO réel, acomptes, financement) ;
- Décaissements programmés (factures fournisseurs avec DPO réel, paie, charges sociales, impôts, remboursements de dette) ;
- Trésorerie en fin de période (calculée : Début + Encaissements − Décaissements).
Ce qu'il n'est pas :
- Ce n'est pas un compte de résultat (pas de charges non décaissées : amortissements, provisions).
- Ce n'est pas un bilan (pas de stocks, créances, immobilisations).
- Ce n'est pas un reporting comptable ou fiscal : l'ordre de présentation est libre, les dates sont réelles, pas des dates de constatation comptable.
Pour qui et dans quel contexte :
Le tableau de flux s'adresse aux structures qui :
- Ont plus d'une banque, ou gèrent plusieurs entités, ou traitent plusieurs centaines de transactions mensuelles.
- Ont des cycles de paiement clients/fournisseurs distincts (exemple : clients en net 45, fournisseurs en net 30, ce qui crée une « brèche » mensuelle à financer).
- Doivent justifier un arbitrage (demande de financement, décision d'investissement, paiement anticipé).
Étapes de construction du tableau
Étape 1 : Définir l'horizon et la granularité
Choisir la période de base : semaine ou mois selon la variabilité de vos flux. Une PME avec des encaissements et des charges bien prévisibles sur 30 jours peut travailler en mois. Une qui subit des pics clients ou des appels d'achats brutaux aura besoin d'une vue hebdomadaire.
Exemple : PME de 12 M€ de CA, secteur B2B. Horizon : 12 mois détaillés en mois, puis un cadre annuel simplifié pour mois 13–24. Fréquence de mise à jour : chaque quinzaine (dossier partagé mis à jour le 1er et le 15 de chaque mois).
Étape 2 : Collecter les données sources
Pour chaque période, rassembler :
- Factures clients non réglées : montants, clients, DSO attendu ou observé (délai de paiement réel). Source : ERP ou logiciel de facturation. Exemple : 450 factures en cours, DSO observé 52 jours (vs. conditions net 45 affichées).
- Factures fournisseurs dues : montants, fournisseurs, DPO attendu ou observé. Source : factures fournisseurs enregistrées en comptabilité ou en fichier d'attente paiement.
- Paie et charges sociales : masse salariale + cotisations. Dates de paiement fixes (le 25 du mois, par exemple).
- Impôts et taxes : TVA, CFE, impôt sur les sociétés, suivant un calendrier réglementaire (versements mensuels, trimestriels ou annuels selon le régime).
- Remboursements d'emprunts : montants mensuels ou trimestriels selon le contrat.
- Autres décaissements : loyer, assurances, abonnements, dépenses d'exploitation prévues.
Étape 3 : Projeter les encaissements clients
Pour chaque facture ou classe d'âge de clients, appliquer un DSO réaliste, pas le DSO contractuel. Exemple :
- Grandes comptes (30 % du CA) : net 45 jours respectés → DSO 47 jours.
- PME clients (50 % du CA) : net 60, mais paient en moyenne à J+70 → DSO 72 jours.
- Petits clients (20 % du CA) : paiement comptant en majorité → DSO 5 jours.
- DSO moyen pondéré : 0,30 × 47 + 0,50 × 72 + 0,20 × 5 = 14,1 + 36 + 1 = 51,1 jours.
Ensuite, translater chaque facture émise d'aujourd'hui du DSO : elle encaisse dans 51 jours. Pour les factures en cours, déterminer leur date d'encaissement selon l'âge connu.
Étape 4 : Projeter les décaissements fournisseurs
Même logique. Appliquer un DPO réaliste :
- Fournisseurs stratégiques où négociation réussie : net 60 respecté → DPO 61 jours.
- Fournisseurs standard : net 30, mais on paye à J+32 → DPO 33 jours.
- Dépenses ponctuelles (maintenance, énergie) : paiement comptant → DPO 3 jours.
Étape 5 : Calculer le solde net par période
Structure de tableau (exemple pour janvier–mars, PME multi-entités) :
Lecture : en janvier, les décaissements dépassent les encaissements de 70 k€ → la trésorerie baisse de 250 k€ à 180 k€. La PME dispose de cette marge, mais elle est réduite. Si janvier connaît un imprévu (paiement fournisseur avancé, client qui ne paie pas à temps), la tension apparaîtra.
Analyse et interprétation des résultats
Signaux positifs :
- Trésorerie finale > 0 et stable : la PME n'a pas de besoin de financement court terme sur la période.
- Creux saisonniers anticipés : si mars affiche un solde bas mais reprise attendue en avril, c'est prévisible et gérable.
Signaux d'alerte :
- Solde net négatif sur plusieurs mois consécutifs : la PME aura besoin d'une ligne de crédit confirmée ou d'une injection de capital.
- Creux non expliqué : vérifier les données sources (DSO, DPO). Un client qui paye plus tard que prévu ou un fournisseur qui accélère crée des écarts.
- Trésorerie finale très basse (< 15 % des dépenses mensuelles) : faible coussin de sécurité. Un imprévu crée un découvert.
Arbitrages possibles :
- Réduire la tension : accélérer encaissements clients (escomptes, relances précoces) ou négocier des délais fournisseurs plus longs.
- Investir en excédents : si le solde est constamment positif et supérieur aux besoins de trésorerie, placer les excédents en court terme (trésorerie, placement sécurisé).
Erreurs fréquentes et contrôles
Limites d'Excel et passage à un outil dédié
Excel est flexible et disponible partout. Mais à l'échelle, il présente des frictions :
- Pas de source unique de données : les encaissements clients proviennent d'un ERP, les décaissements d'un logiciel comptable, les impôts d'un calendrier manuel. Chaque copie/collage de chiffres crée un risque d'erreur ou d'obsolescence.
- Pas de tracé des hypothèses : un DSO de 51 jours, d'où vient-il ? Qui l'a validé ? À quelle date ? Dans une formule Excel, cette information se perd.
- Pas de scénarios facilement comparables : tester « et si le DSO passe à 60 jours ? » ou « et si j'anticipe 3 nouveaux clients en Q2 ? » exige de dupliquer le fichier, de bricoler les chiffres et de juxtaposer les résultats. Lourd.
- Pas d'audit ou de workflow : qui a modifié le 15 dernièrement ? Pour quelle raison ? Est-ce validé par le CODIR ? Excel ne conserve pas d'historique utilisable.
- Performance limitée au-delà de 12–24 mois détaillés : si vous voulez ajouter une vue par jour ou affiner à la semaine, le fichier devient lent.
Quand chercher un outil dédié :
- Vous gérez 3+ entités ou 4+ comptes bancaires avec des flux distincts.
- Vos hypothèses (DSO, DPO, volumes clients) changent régulièrement et vous voulez en tester l'impact en quelques clics.
- Vous devez partager le tableau en temps réel avec le CODIR, le banquier ou un actionnaire sans risque de versions divergentes.
- Le DAF passe plus d'une heure par semaine à maintenir et justifier les chiffres du tableau.
Le rôle d'Okimia (voir section suivante).
Tableau de flux et intégration avec Okimia
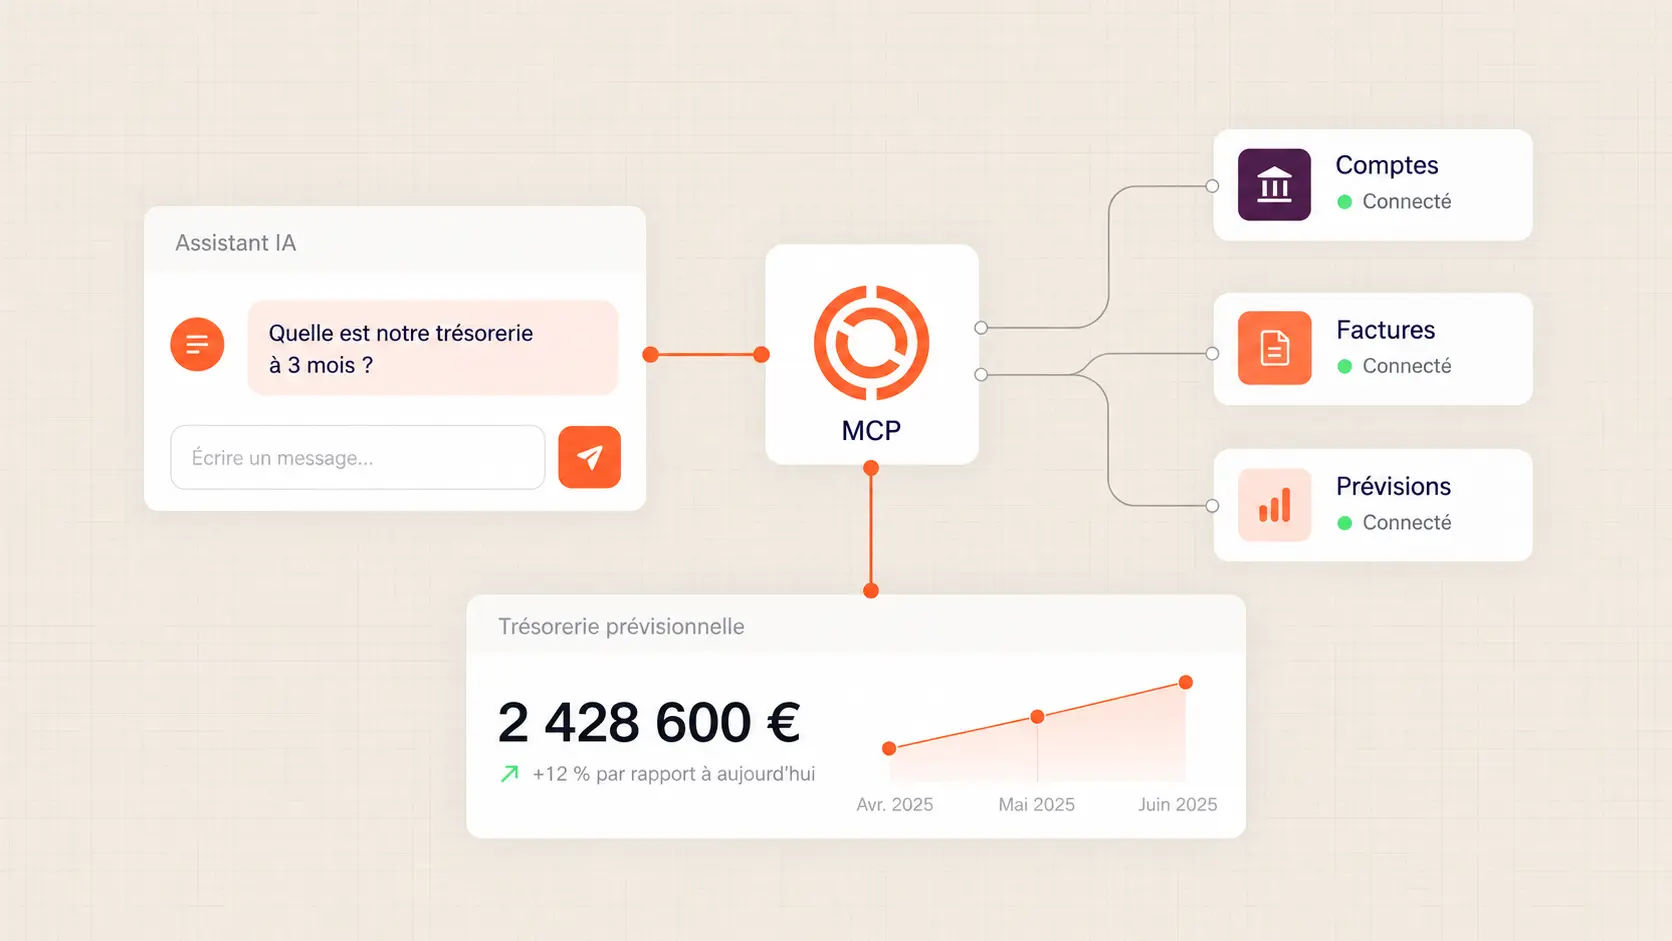
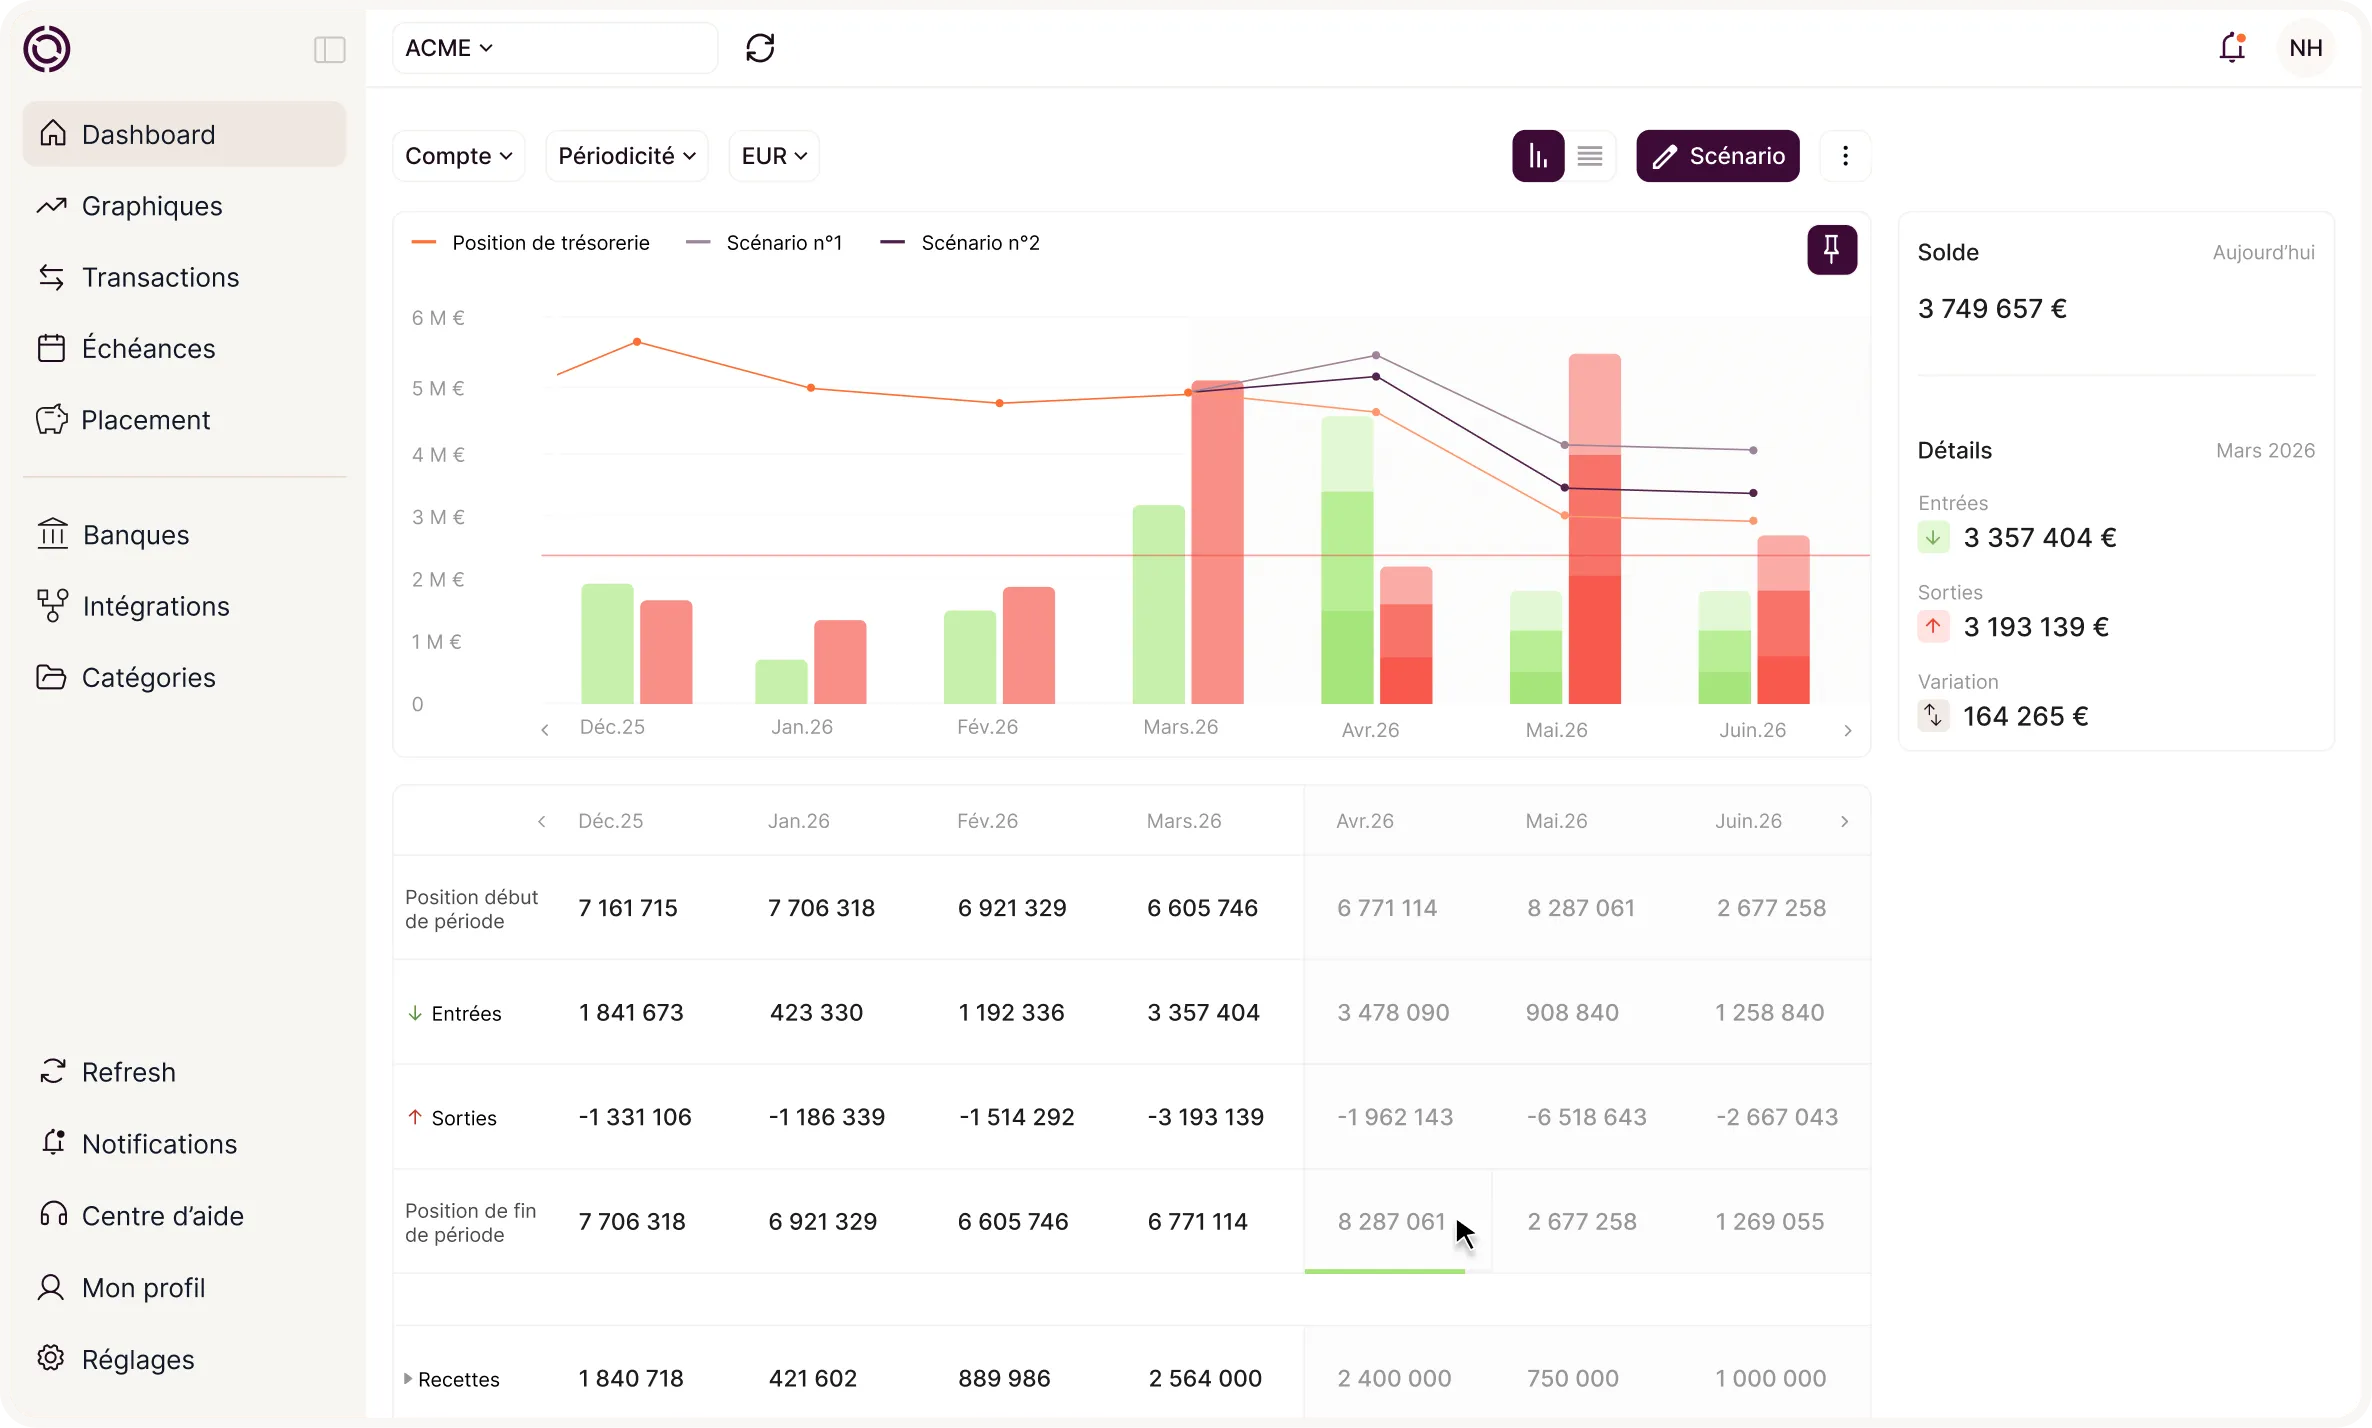
Un outil de pilotage de trésorerie comme Okimia élimine le travail manuel de saisie :
- Intégrations automatiques : Okimia se connecte à votre ERP (Pennylane, Sage, Cegid, Odoo) et à votre banque (Open Banking, EBICS). À chaque jour, il récupère les factures clients émises et leurs échéances réelles, les factures fournisseurs et leurs calendriers de paiement. Plus besoin de copier/coller manuel.
- Calcul automatique du DSO et DPO : au lieu d'estimer le DSO à partir d'une moyenne historique, Okimia l'observe quotidiennement sur votre portefeuille clients réel. Il détecte aussi les dérives (client qui paie plus tard que d'habitude).
- Prévisions mise à jour en temps réel : dès qu'une nouvelle facture client est émise, elle enrichit le prévisionnel de flux. Dès qu'un paiement fournisseur est saisi, il décale l'encours.
- Scénarios en un clic : tester l'impact d'une nouvelle campagne commerciale, d'un gros contrat, ou d'une ralentissement des encaissements : Okimia recalcule le flux net en quelques secondes, sans créer de fichiers dupliqués.
- Gouvernance tracée : chaque hypothèse, chaque scénario peut être commenté, validé, versionné. L'audit remonterait au CODIR, à un financeur ou un commissaire aux comptes.
La différence clé : vous passez d'un tableau statique et manuel (mis à jour mensuellement ou au mieux hebdomadairement) à une vision dynamique et continue de votre trésorerie.
Conclusion
Un tableau de flux de trésorerie est l'instrument du DAF qui veut anticiper, justifier et maîtriser. Construit dans Excel, il apporte une discipline : forcer à translator chaque montant par un délai réel, séparer les encaissements des décaissements, tracer chaque hypothèse. À l'échelle (3+ entités, 1000+ factures mensuelles), Excel montre ses limites : pas de source unique, hypothèses opaques, scénarios rigides.
Prochaine étape :
- Si vous construisez pour la première fois un tableau de flux, commencez par Excel, en suivant les étapes décrites : sources claires, DSO et DPO observés, mise à jour hebdomadaire.
- Si vous pilotez déjà le flux mais trouvez l'exercice trop manuel ou peu fiable, une intégration ERP + banque (proposée par Okimia) transforme le temps perdu en visibilité continu.
Testez gratuitement Okimia et décourez comment vos flux de trésorerie prennent forme sans saisie manuelle. Commencez par une immersion de 2 semaines sur votre portefeuille clients et vos cycles d'achat.
{{component-cta-previsionnel}}
Téléchargez votre modèle de tableau de flux de trésorerie sur Excel
Vous avez maintenant toutes les clefs en main pour faire et remplir votre tableau de flux de trésorerie sur Excel.
Pour vous aider, nous vous avons préparé un modèle de tableau Excel de suivi de trésorerie à télécharger. Facile à utiliser et à mettre à jour, il deviendra votre allié numéro 1 du suivi de votre activité.
Plus d'excuses pour ne pas suivre vos flux de trésorerie ! Si vous n’êtes toujours pas convaincu, sachez que le manque de gestion de trésorerie est l’une des principales causes de faillite des jeunes entreprises.
Si vous souhaitez automatiser la gestion de votre trésorerie, n’hésitez pas à vous tourner vers un outil de gestion de trésorerie en ligne. Avec Okimia, prévoir et suivre votre trésorerie n’a jamais été aussi facile : centralisez tous vos comptes bancaires sur une seule plateforme, laissez l’outil mettre à jour vos flux de trésorerie automatiquement, et construisez des scénarios prévisionnels directement sur la plateforme.