Le budget d'exploitation est une prévision chiffrée des revenus et des dépenses liés à l'activité d'une entreprise sur un exercice. Il s'inscrit dans le budget prévisionnel et permet d'anticiper les difficultés financières, de fixer des objectifs et de dialoguer avec les banques et les investisseurs. Cet article définit le budget d'exploitation, détaille ses composantes, explique comment l'établir, comment réduire les coûts sans affaiblir l'activité, et comment le piloter dans le temps avec les bons outils.
Ce qu'il faut retenir sur le budget d'exploitation
- Le budget d'exploitation couvre les produits et les charges liés à l'activité courante, à la différence du compte de résultat prévisionnel, qui s'arrête aux revenus et aux charges.
- Il se compose de produits d'exploitation, de charges variables et de charges fixes. Leur écart donne le résultat d'exploitation prévu.
- Il se construit à partir de l'historique, d'hypothèses explicites et de scénarios, et se révise en général chaque trimestre.
- Il ne se confond pas avec le budget de trésorerie, qui retrace les flux réels d'encaissements et de décaissements.
- Les écarts entre prévu et réalisé, analysés poste par poste, indiquent les actions à engager. Ce suivi dépend de la qualité des données réelles disponibles.
Définition et nature du budget d'exploitation
Le budget d'exploitation, aussi appelé budget prévisionnel d'exploitation, est une prévision chiffrée des revenus, c'est-à-dire des ventes, et des dépenses liés à l'activité d'une entreprise. Il traduit les moyens et les ressources disponibles en objectifs chiffrés, fixés en amont de l'exercice.
Le compte d'exploitation prévisionnel ou le compte de résultat prévisionnel se limitent aux revenus et aux charges. Le budget d'exploitation s'attache à l'activité courante et intègre en plus les investissements nécessaires à son fonctionnement.
Il dépend de plusieurs paramètres : la stratégie de croissance de l'entreprise, les conditions macroéconomiques comme l'inflation, et les conditions propres à son marché et à ses fournisseurs. Il est en général établi sur la période de l'exercice comptable, en budget annuel décliné en budget mensuel.
{{component-cta-previsionnel}}
Composantes du budget d'exploitation
Un budget d'exploitation s'organise autour de trois blocs, qui mènent à un résultat d'exploitation prévu.
- Les produits d'exploitation : ventes de produits, prestations de services, subventions et aides d'exploitation.
- Les charges variables : elles varient avec le volume d'activité, comme les matières premières, la sous-traitance ou les commissions de vente.
- Les charges fixes : elles restent identiques quel que soit le volume, comme les loyers, les salaires de structure ou les abonnements.
La marge sur coûts variables est égale au chiffre d'affaires moins les charges variables. Elle finance les charges fixes. Le résultat d'exploitation est la marge sur coûts variables moins les charges fixes.
Exemple : une entreprise prévoit 500 000 euros de chiffre d'affaires, 300 000 euros de charges variables et 150 000 euros de charges fixes. Sa marge sur coûts variables vaut 200 000 euros (40 % du chiffre d'affaires), et son résultat d'exploitation prévu vaut 200 000 - 150 000 = 50 000 euros. Le point mort, qui indique le temps nécessaire pour couvrir les charges fixes au rythme du chiffre d'affaires, se calcule à partir du seuil de rentabilité : 150 000 ÷ 40 % = 375 000 euros, soit 375 000 ÷ (500 000 ÷ 365) = environ 274 jours.
Ces composantes se lisent ensemble : une hausse des charges fixes de 10 % réduit le résultat d'exploitation de 15 000 euros, alors qu'une baisse de 2 points de la marge sur coûts variables le réduit de 10 000 euros.
Importance et utilité pour l'entreprise
Le budget d'exploitation est un outil de pilotage pour toutes les entreprises, mais il prend une importance particulière dans les PME. Une entreprise qui n'a pas de contrôleur de gestion, et dont le dirigeant porte seul les décisions de prix, d'embauche et d'investissement, s'appuie sur ce budget pour ne pas décider à l'aveugle.
Il sert à quatre usages concrets :
- décider en connaissant l'effet d'une embauche, d'une hausse de prix ou d'un nouveau contrat sur le résultat ;
- anticiper les tensions : un budget qui montre un résultat d'exploitation négatif en fin de trimestre donne le temps d'agir ;
- dialoguer avec les banques et les investisseurs, qui jugent la crédibilité de l'entreprise à la cohérence de ses hypothèses ;
- préserver la pérennité : une entreprise qui suit ses écarts repère plus tôt une dérive de coûts ou une baisse de volume.
Lien entre budget d'exploitation et trésorerie
Le budget d'exploitation et le budget de trésorerie sont complémentaires. Le premier mesure la rentabilité de l'activité, le second mesure la capacité à payer à la date voulue. Une entreprise rentable peut être en difficulté de trésorerie si ses clients paient tard ou si ses investissements sont concentrés sur un trimestre.
Pour relier les deux, il faut décaler les produits et les charges de l'exploitation selon les délais réels de règlement : les ventes deviennent des encaissements après le délai client, et les achats deviennent des décaissements après le délai fournisseur. Cet exercice fait apparaître le besoin de financement à court terme, c'est-à-dire le moment où la trésorerie devient insuffisante, et permet de négocier une ligne de crédit avant d'en avoir besoin.
Comment établir un budget d'exploitation ?
La création d'un budget d'exploitation suit cinq étapes.
- Analyser les données passées : au moins les trois derniers exercices, par poste et par mois, pour repérer la saisonnalité et les tendances.
- Formuler des hypothèses explicites : volumes, prix de vente, évolution des coûts d'achat, inflation, effectifs, délais de paiement.
- Identifier les postes majeurs : ceux qui représentent la plus grande part des charges donnent les principaux leviers de fiabilité.
- Construire trois scénarios : pessimiste, central et optimiste. Chaque scénario doit reposer sur des hypothèses différentes, et non sur un simple pourcentage appliqué à l'ensemble.
- Revoir et valider : confronter le budget aux responsables opérationnels avant de le soumettre à la direction générale.
Un exemple de budget d'exploitation comprend les éléments suivants.
Les charges :
- les charges d'exploitation courantes nécessaires au fonctionnement de l'entreprise ;
- les achats de fournitures, administratives ou d'entretien ;
- les impôts et taxes hors TVA, comme l'impôt sur les sociétés ou la contribution économique territoriale (la TVA collectée n'est pas une charge, et la TVA déductible se récupère) ;
- les charges externes : loyers, entretien des locaux et du matériel, voyages et déplacements ;
- les charges internes, comme les salaires et les charges sociales ;
- les cotisations ;
- les charges exceptionnelles : prestations externes, frais de contentieux, pénalités ;
- les charges diverses : frais bancaires, frais de transport, abonnements logiciels, eau et électricité ;
- les frais de gestion : honoraires d'expert-comptable et d'avocat.
Les recettes :
- les recettes de vente ;
- les recettes de prestations de services ;
- les subventions ou aides, comme les primes à l'embauche.
Responsabilité et gouvernance du budget
Le budget d'exploitation concerne plusieurs acteurs, chacun avec un rôle défini.
- Le dirigeant valide les grandes hypothèses et arbitre les scénarios. Il porte la décision finale.
- Le DAF ou le contrôleur de gestion coordonne l'élaboration, vérifie la cohérence des hypothèses et calcule les écarts.
- Les responsables de service fournissent les hypothèses de leur périmètre et sont responsables de leurs écarts.
- La comptabilité fournit le réalisé, sur lequel s'appuie la comparaison.
Une bonne gouvernance repose sur une traçabilité : chaque hypothèse doit avoir un responsable, une source et une date de révision. Le budget validé par la direction générale devient alors la référence, et les révisions trimestrielles doivent être justifiées par un événement identifiable.
Optimiser et réduire les coûts du budget d'exploitation
Le budget d'exploitation permet de repérer les coûts réductibles, sans affaiblir la capacité de l'entreprise à générer du chiffre d'affaires. Une démarche efficace commence par le classement des charges : quelques postes représentent souvent l'essentiel des dépenses. Il est plus rentable de les examiner en premier que de réduire uniformément tous les postes.
Quatre leviers sont couramment utilisés :
- réduire les charges fixes : revoir les abonnements logiciels, les contrats de services et les loyers à chaque échéance de renouvellement ;
- renégocier avec les fournisseurs : comparer deux ou trois offres, regrouper les volumes et obtenir des conditions de paiement adaptées ;
- arbitrer entre faire et acheter : une tâche interne qui coûte 60 000 euros par an en charges fixes peut être externalisée à 4 000 euros par mois, soit 48 000 euros par an, si la prestation reste de qualité et que le volume est stable ;
- justifier chaque dépense variable par une recette ou un objectif identifié.
Chaque levier se mesure par son effet sur le seuil de rentabilité prévisionnel : une baisse de charges fixes abaisse le chiffre d'affaires minimal à atteindre. Un budget optimisé n'est pas un budget minimal. Réduire une dépense utile à la croissance, comme un investissement commercial ou une compétence clé, peut dégrader les ventes. Le gain sur les charges doit donc toujours être mis en regard de son effet sur le chiffre d'affaires.
Piloter le budget : analyse des écarts et ajustements
Le pilotage consiste à comparer le réalisé au prévu à intervalle régulier. L'écart se calcule ainsi : écart = réel - prévu. Un écart est favorable lorsqu'il améliore le résultat, défavorable dans le cas contraire.
Chaque entreprise fixe ses seuils d'alerte, par exemple un écart de plus de 5 % sur un poste de charges. Au-delà, il faut identifier la cause : hypothèse de volume, hausse d'un prix fournisseur, décalage de calendrier. La cause détermine la décision, qu'il s'agisse de corriger le réel ou de réviser le prévisionnel.
Un tableau de bord mensuel suffit en général : chiffre d'affaires réalisé contre prévu, marge sur coûts variables, charges fixes, résultat d'exploitation et principaux écarts. Une révision trimestrielle permet d'ajuster les scénarios et de garder une vision dynamique de l'année.
Outils de gestion et de suivi financier du budget d'exploitation
Le choix de l'outil dépend de ce que l'entreprise doit suivre et de la vitesse à laquelle elle doit le savoir. Trois familles coexistent.
Le tableur reste le point de départ. Un onglet par poste, un onglet par mois et des formules suffisent pour calculer les écarts, sans coût de licence. Sa limite apparaît avec la complexité : chaque relevé bancaire et chaque export comptable doit être saisi à la main, les versions se multiplient, et une erreur de recopie peut passer inaperçue pendant plusieurs mois. Pour une entreprise avec deux comptes bancaires et un seul périmètre, c'est souvent suffisant. Pour un groupe avec plusieurs entités ou plusieurs établissements, le temps de saisie devient le principal coût.
Les modules de contrôle de gestion intégrés à l'ERP sont cohérents avec la comptabilité, car ils partent des mêmes écritures. Leur paramétrage est en revanche souvent lourd, et ils suivent surtout le réalisé comptable : ils voient les charges quand elles sont comptabilisées, pas forcément quand l'argent sort.
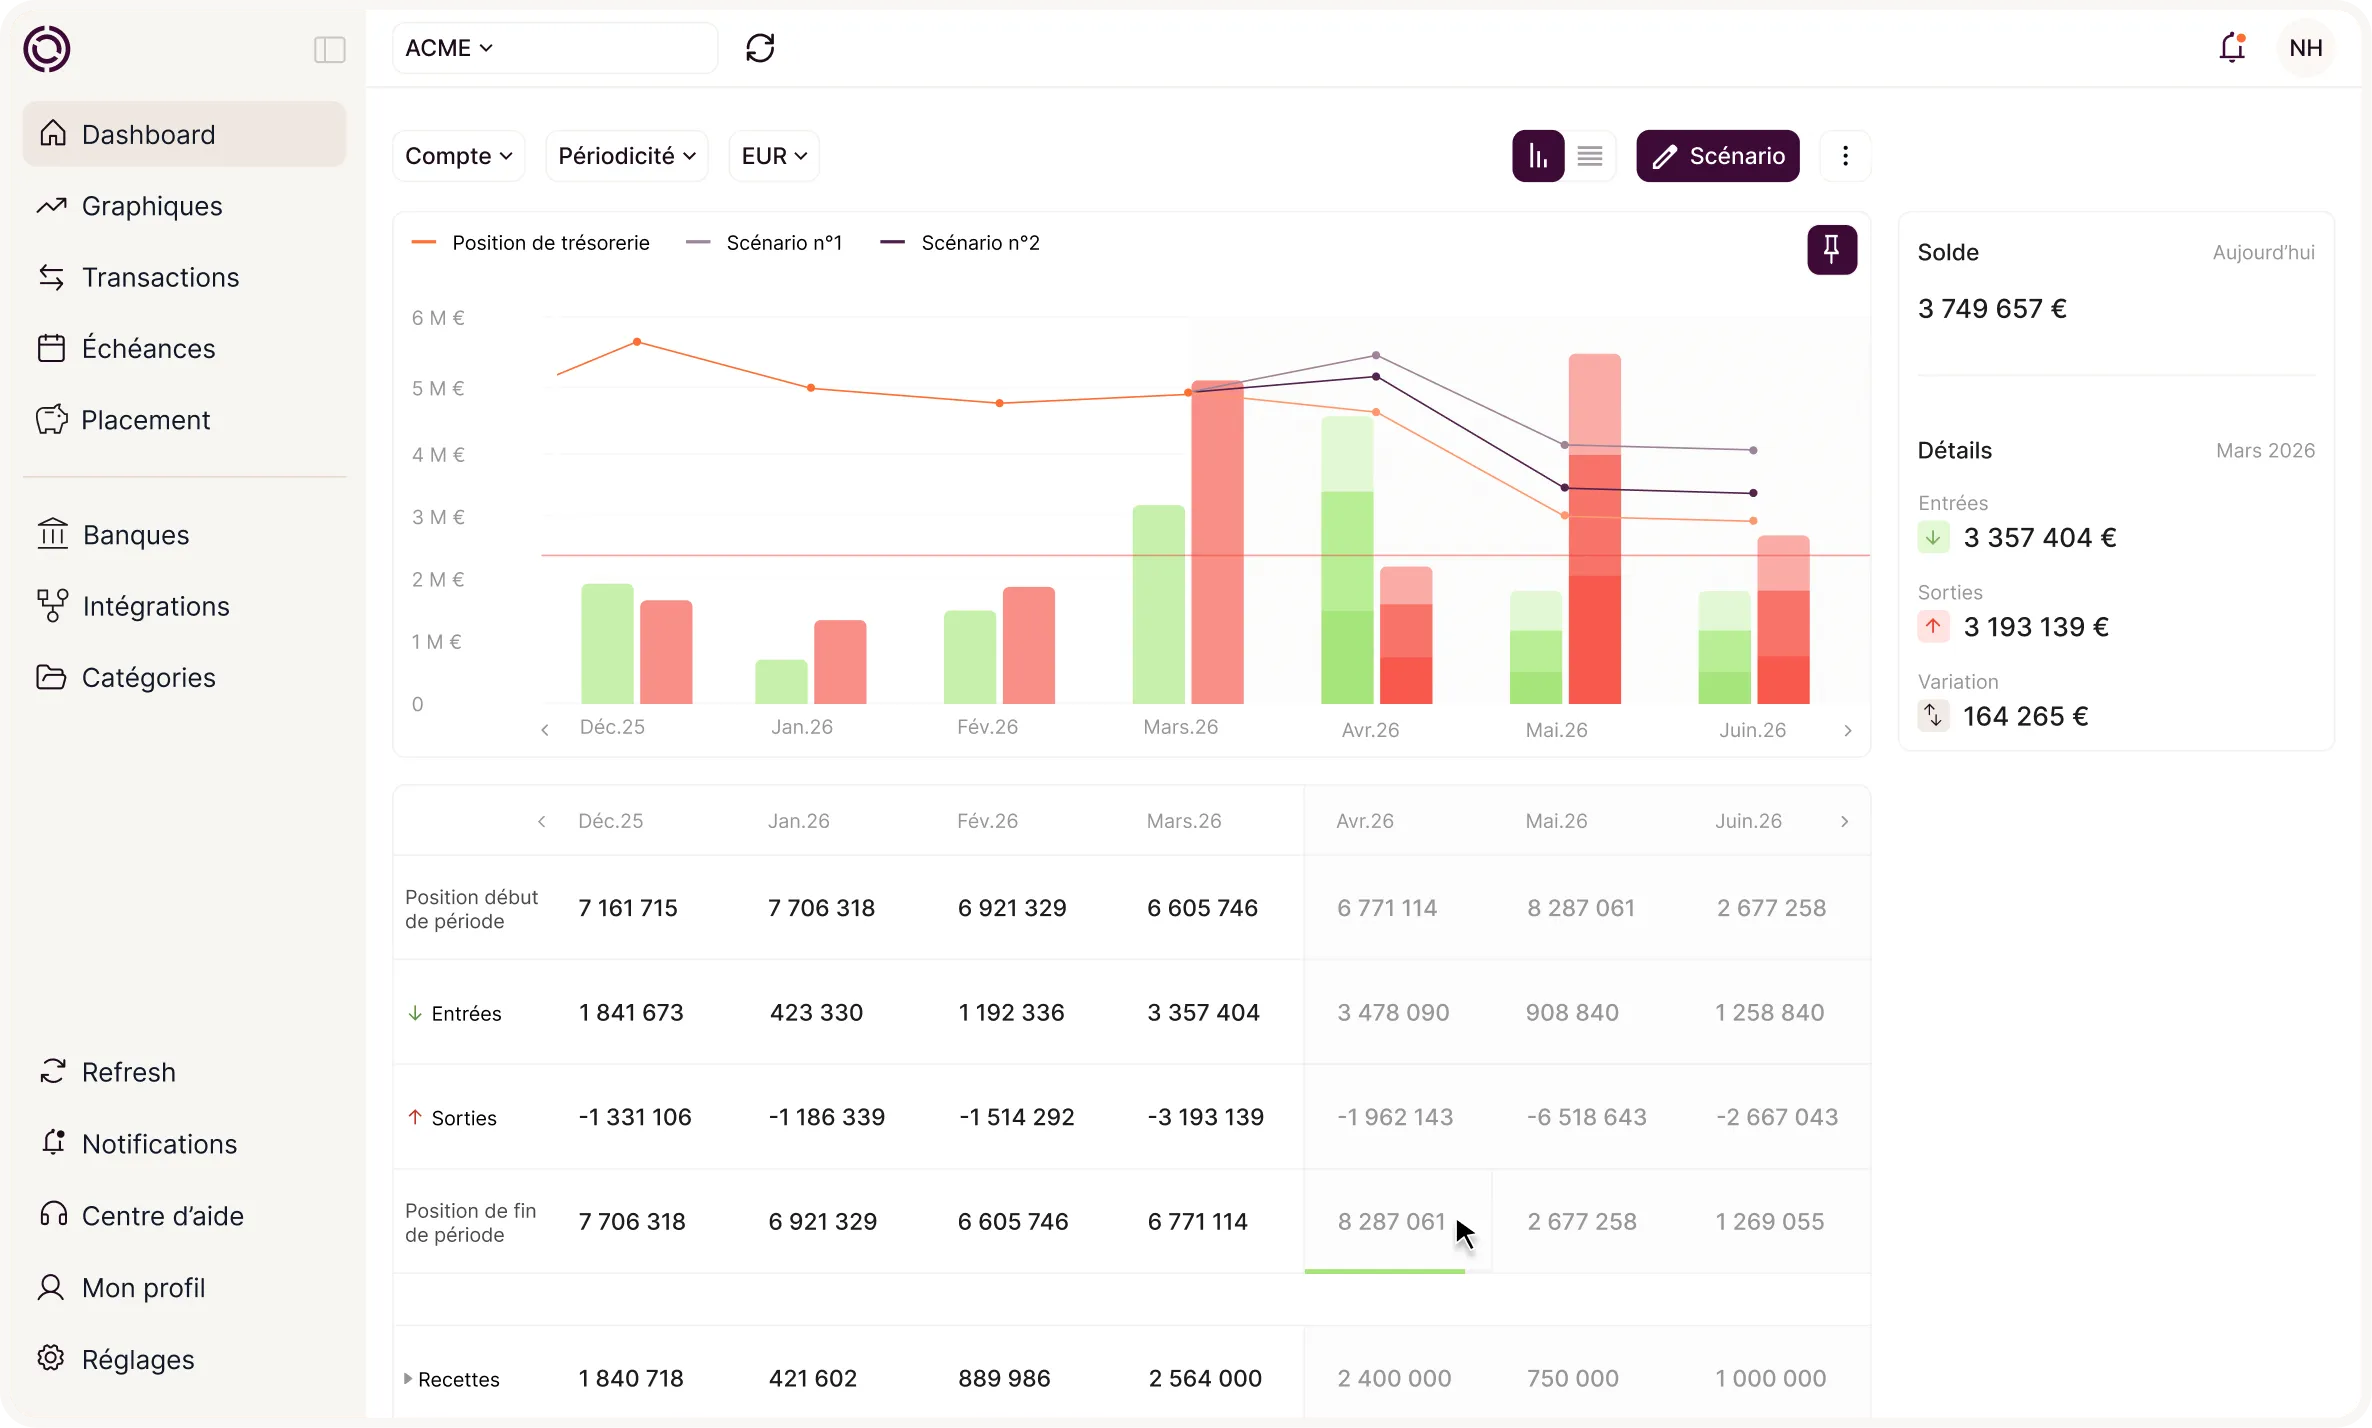
Les logiciels de pilotage financier connectés répondent à la question inverse : ils importent automatiquement le réalisé, bancaire et comptable, et permettent de comparer le prévu au réel sans ressaisie. Okimia fait partie de cette famille. C'est un logiciel de pilotage de trésorerie qui se connecte aux comptes bancaires par Open Banking ou EBICS et aux principaux outils comptables, et qui propose une consolidation de trésorerie de plusieurs banques, devises et entités dans une même vue. Il produit un prévisionnel de trésorerie qui intègre les factures clients et fournisseurs non réglées, présentées par jour, semaine ou mois, avec des scénarios. Pour un budget d'exploitation, il apporte surtout le cash réellement encaissé et décaissé à comparer aux prévisions, ce qui permet de voir l'écart entre résultat et trésorerie sans ressaisie. Il ne construit pas le budget à la place de l'entreprise : les hypothèses d'activité restent celles du dirigeant et du contrôleur de gestion.
À ne pas confondre
Il ne faut pas confondre le budget d'exploitation avec le budget de trésorerie, qui recense les flux de cash, entrées et sorties d'argent. Le budget de trésorerie intègre les flux issus du budget d'exploitation, mais aussi des flux qui ne sont pas directement liés à l'activité, comme un emprunt ou un apport d'associé. Il permet d'anticiper les besoins de crédit et de mettre en place des accords avec la banque.
Au sein d'un même groupe, une filiale excédentaire peut prêter à une autre filiale pour éviter des creux de trésorerie, ou un recours au découvert bancaire, qui peut être coûteux.
{{component-cta-maitrise}}