La trésorerie représente le montant d'argent liquide disponible immédiatement, y compris les placements de trésorerie. Elle reflète la solvabilité de l'entreprise et sa capacité à faire face à ses obligations financières. Une gestion efficace de la trésorerie joue un rôle majeur pour la santé financière de l'entreprise. Elle consiste à gérer les flux de trésorerie entrants et sortants, à maintenir un excédent budgétaire et à anticiper les besoins futurs de trésorerie. Dans cet article, vous aurez accès à ce guide dédié au dirigeant. Il explore les différents aspects de la gestion de trésorerie en entreprise et présente des conseils pratiques.
Définition et importance de la trésorerie en entreprise
Par définition, la trésorerie fait référence aux liquidités disponibles immédiatement ou à court terme dans une entreprise. Il s'agit des fonds détenus sur le compte bancaire de l'entreprise (espèces, dépôts à vue, comptes courants, etc.). Ces liquidités constituent la base du cash flow, un indicateur essentiel pour évaluer la capacité de l'entreprise à générer et à maintenir des flux financiers positifs. Gérer efficacement la trésorerie permet de maîtriser ses flux financiers, d'optimiser sa rentabilité, d'éviter les difficultés et de pérenniser l'activité.
Liquidité à court terme et solvabilité à long terme
La trésorerie permet à l'entreprise de répondre à ses obligations financières à court terme : paiement des fournisseurs, versement des salaires, règlement des impôts et prise en charge des dépenses courantes. Une gestion performante procure les liquidités nécessaires au maintien de l'activité et évite les retards de paiement.
Importance de la trésorerie en entreprise : flexibilité financière
Une trésorerie bien gérée assure une marge de manœuvre et un excédent. Cette flexibilité permet de saisir rapidement des opportunités commerciales et d'investir dans de nouveaux projets.
Trésorerie et gestion des risques financiers en entreprise
Une trésorerie suffisante protège contre les incertitudes économiques : situations d'urgence, fluctuations économiques, crises de liquidité ou retards de règlement des clients. Une gestion efficace se traduit par des politiques et procédures pour gérer ces risques :
- diversification des sources de financement ;
- établissement de réserves de trésorerie ;
- gestion des créances clients.
Les composantes de la trésorerie : trésorerie active et passive
La trésorerie active et la trésorerie passive constituent les deux composantes essentielles de la trésorerie en entreprise. La trésorerie active englobe les liquidités détenues, dont les dépôts bancaires et l'argent en caisse. La trésorerie passive concerne les dettes et obligations financières pesant sur l'entreprise. Leur gestion équilibrée garantit la santé financière de l'entreprise.
Trésorerie active et gestion financière en entreprise
La trésorerie active représente les liquidités mobilisables sans délai pour financer l'activité. Elle comprend notamment :
- les fonds présents sur les comptes bancaires de l'entreprise ;
- les placements à court terme ;
- l'argent en caisse.
La trésorerie active positive est essentielle pour payer les fournisseurs et les salariés, négocier les conditions de financement, financer la croissance et anticiper les dépenses imprévues.
Trésorerie passive et gestion financière en entreprise
La trésorerie passive fait référence aux dettes immédiates de l'organisation et traduit les sorties de fonds futures. Elle comprend notamment :
- les soldes créditeurs de banque ;
- les concours bancaires ;
- les découverts autorisés ;
- les facilités de caisse ;
- les échéances de prêts inférieures à un an.
La différence entre la trésorerie active et la trésorerie passive donne la trésorerie actuelle. Ce solde positif ou négatif donne une vue d'ensemble de la santé financière de l'entreprise.
Comment calculer la trésorerie nette d'une entreprise ?
Le calcul trésorerie repose sur quelques notions de base. La trésorerie nette représente la différence entre les liquidités disponibles et les dettes à court terme. On l'obtient en soustrayant la trésorerie passive de la trésorerie active.
Comment calculer la trésorerie active d'une entreprise ?
Pour obtenir la trésorerie active, il faut prendre en compte :
- les sommes disponibles sur les comptes courants créditeurs de l'entreprise ;
- les placements à court terme (valeurs mobilières de placement, parts de SCPI, etc.) ;
- l'argent en caisse, le cas échéant.
Comment calculer la trésorerie passive d'une entreprise ?
Pour obtenir la trésorerie passive, il faut prendre en compte la totalité des dettes à court terme :
- montant total des dettes commerciales à court terme ;
- factures à payer et montants dus aux fournisseurs ;
- utilisation des lignes de crédit et somme totale utilisée ;
- autres passifs monétaires à court terme.
Comment calculer la trésorerie nette d'une entreprise ?
La trésorerie nette représente la différence entre la trésorerie active (argent disponible immédiatement) et la trésorerie passive (dettes à court terme). Elle correspond aussi à la différence entre le FRNG (fonds de roulement net global) et le BFR (besoin en fonds de roulement).
Les trois formules de calcul de la trésorerie nette
Trois formules sont utilisées :
Trésorerie nette = Fonds de roulement net global (FRNG) - Besoin en fonds de roulement (BFR).
ou
Trésorerie nette = Disponibilités - Dettes financières à court terme.
ou
Trésorerie nette = Trésorerie active - Trésorerie passive.
Exemple illustratif : une PME dispose de 420 000 € sur ses comptes et de 310 000 € de dettes à court terme. Sa trésorerie nette est de 110 000 €.
Comment interpréter la trésorerie nette ?
Un solde créditeur indique des liquidités excédentaires après remboursement des dettes à court terme. Un solde négatif signale un manque de liquidités et la nécessité de trouver des financements supplémentaires. Un solde nul ne laisse aucune marge de manœuvre.
Qui pilote la trésorerie dans l'entreprise ?
Le dirigeant prend la décision finale dans une TPE ou une PME sans fonction financière dédiée. Un trésorier ou un directeur financier prend le relais dans les structures plus grandes. L'expert-comptable intervient souvent en appui sur les états et le contrôle des écritures. Quel que soit le cas, la responsabilité doit être nommée : une trésorerie que personne ne suit devient un risque.
La gestion de trésorerie quotidienne
Le suivi de trésorerie au quotidien est capital pour assurer la stabilité financière et le bon fonctionnement de l'entreprise. En suivant les cash flows de près, les dirigeants peuvent affiner leur stratégie, anticiper les besoins de financement et éviter les problèmes de liquidité.
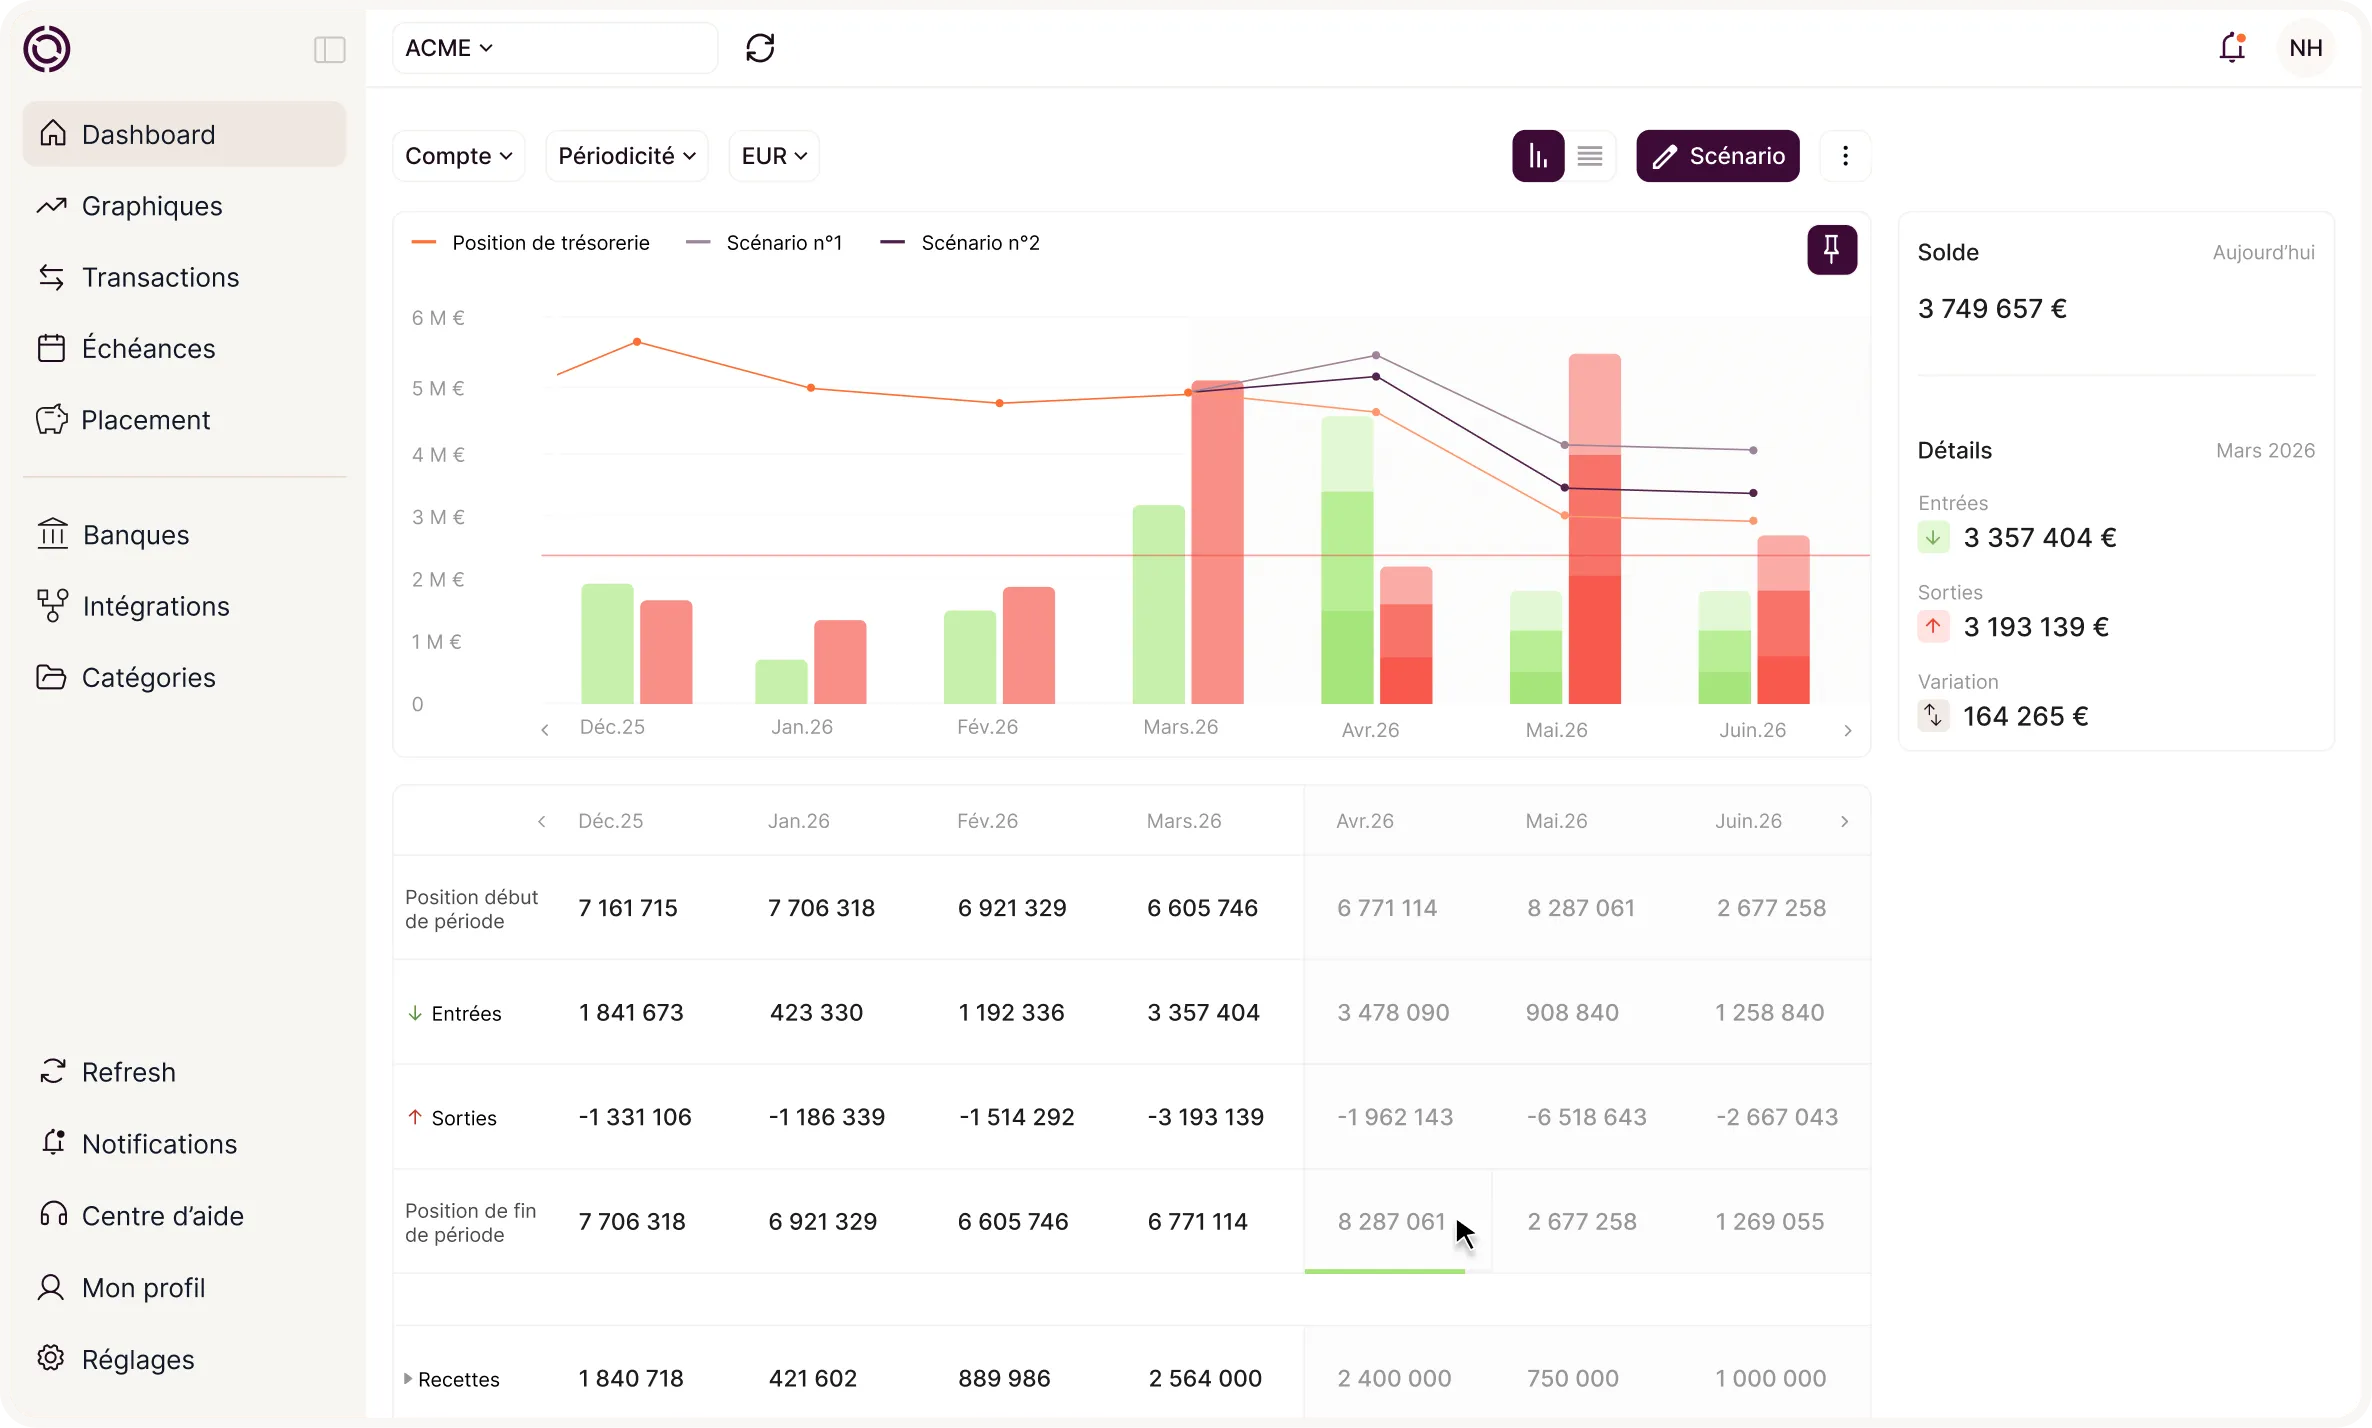
L'utilisation d'un logiciel de trésorerie joue un rôle majeur dans le suivi des finances de la société.
Le suivi quotidien avec un logiciel de trésorerie
Un logiciel de trésorerie offre notamment :
- une visualisation des flux de trésorerie en un coup d'œil ;
- l'agrégation et la mise à jour automatique des données bancaires ;
- des tableaux de bord personnalisés selon les besoins de l'activité ;
- un outil collaboratif pour travailler en équipe ;
- des notifications en cas de dépassement bancaire et de retard de paiement client ;
- une gestion pré-comptable avec correspondance automatique entre factures ou notes de frais et mouvements bancaires.
Un logiciel de trésorerie pour la gestion prévisionnelle
Pour avoir une visibilité sur le cash à court, moyen et long terme, un logiciel de prévision de trésorerie propose généralement la création automatique d'un budget prévisionnel à partir de l'historique, la comparaison du prévisionnel au réel, des projections par scénarios et une estimation du solde de TVA.
{{component-cta-automatisation-suivi}}
Plan de trésorerie : prévoir et anticiper
Le plan de trésorerie est un outil essentiel dans la gestion financière d'une entreprise. Matérialisé sous forme de tableau, il prévoit et anticipe les entrées et sorties de trésorerie sur une période donnée. Il permet aux dirigeants d'anticiper les besoins futurs, de prendre les décisions adaptées et d'apporter les mesures correctives nécessaires.
Comment se présente un plan de trésorerie ?
Un plan de trésorerie offre une visibilité quotidienne, hebdomadaire ou mensuelle sur les flux financiers, quelle que soit la taille de l'entreprise. Il demande un travail préalable de collecte des flux existants et à venir. La période couverte est généralement de 6 à 12 mois.
Les flux entrants ou encaissements
Le plan prend en compte les encaissements : chiffre d'affaires anticipé, apports en capital, augmentations de capital, apports en compte courant, produits de cession de titres, subventions, remboursements d'impôt.
Les flux sortants ou décaissements
Le plan répertorie les décaissements : dépenses d'investissement, achats, frais généraux, salaires, impôts, taxes et charges sociales, réductions de capital.
Une fois recettes et dépenses consignées, il ne reste qu'à calculer la variation de trésorerie pour chaque mois.
Comment utiliser un plan de trésorerie pour anticiper les besoins futurs ?
La différence entre le total des dépenses et le total des recettes détermine la variation de trésorerie d'une période. Ce solde est reporté au début de la colonne du mois suivant.
Un plan régulièrement mis à jour
Avec un tableau de trésorerie à jour, le dirigeant suit le solde du mois en cours et le solde cumulé d'un mois sur l'autre, ce qui permet de visualiser rapidement les disponibilités de l'entreprise.
Un plan précis pour éviter une crise de trésorerie
Le tableau permet aussi de vérifier si l'organisation dispose des fonds nécessaires pour payer ses factures sans délai. Un solde négatif révèle une trésorerie déficitaire : il faut alors trouver des solutions de financement pour combler ce déficit.
Pourquoi la gestion de trésorerie devient-elle difficile ?
Plusieurs causes reviennent dans les PME : décalage entre encaissements et décaissements, allongement des délais de paiement clients, impayés, saisonnalité de l'activité et manque de visibilité en temps réel. Le signal le plus fréquent est un découvert installé sans être anticipé. La correction passe par un prévisionnel révisé et un suivi des créances.
Les techniques pour optimiser la gestion de trésorerie
Plusieurs techniques permettent d'optimiser la trésorerie. Les bonnes pratiques reposent sur la réduction des délais de paiement, la maîtrise des coûts et l'automatisation des processus.
Raccourcir les délais de paiement
Négocier des délais de paiement plus courts avec les clients sécurise la position de trésorerie. Cela implique :
- des rappels de paiement réguliers en cas de retard ;
- une politique de crédit claire ;
- une évaluation de la solvabilité des clients pour réduire le nombre d'impayés.
Améliorer le processus de recouvrement des créances
Le recouvrement passe par des procédures comme l'escompte, l'affacturage et la mobilisation de créances nées sur l'étranger.
L'escompte : crédit à court terme pour le financement du BFR
L'escompte est une forme de crédit à court terme permettant d'obtenir un paiement anticipé pour un effet de commerce. Il offre des liquidités immédiates et réduit le risque de retard ou d'impayé.
L'affacturage : cession du recouvrement des factures
L'affacturage consiste à céder le recouvrement des factures à une société financière. Il permet de déléguer le recouvrement des créances clients et de réduire les délais de paiement.
La mobilisation de créances nées sur l'étranger (MCNE)
La MCNE est une solution de financement à court terme pour les sociétés exportatrices, également appelée « Dailly » ou financement des créances à l'étranger. Elle permet de céder ses créances sur des clients étrangers à une banque ou à un établissement financier.
Comment réduire la trésorerie passive ?
La société peut réduire sa dépendance à la trésorerie passive en améliorant la gestion du BFR, en négociant des délais de paiement plus favorables avec ses fournisseurs et en renforçant ses fonds propres. Ces stratégies libèrent des liquidités pour l'exploitation courante.
Réduire la trésorerie passive en diminuant le BFR
Le BFR représente les liquidités nécessaires au fonctionnement de l'entreprise. Il peut être réduit en limitant les stocks et en accélérant le recouvrement des créances.
Négocier des délais de paiement plus favorables avec ses fournisseurs
Des délais fournisseurs plus longs réduisent la trésorerie passive, à condition de faire coïncider autant que possible les encaissements et les décaissements.
Les indicateurs clés à suivre
Trois indicateurs suffisent pour un premier pilotage : la trésorerie nette, le BFR et les délais moyens de paiement clients et fournisseurs (DSO et DPO). Le DSO mesure le délai moyen d'encaissement des créances clients, le DPO le délai moyen de règlement des fournisseurs. Ils se calculent à partir des créances et des dettes fournisseurs, rapportées au chiffre d'affaires ou aux achats de la période.
L'importance du contrôle interne dans la gestion de trésorerie
Le contrôle interne désigne l'ensemble des politiques, procédures et mesures de surveillance qui assurent la fiabilité des opérations financières. Il limite les risques d'erreur et de fraude, et permet de détecter rapidement les anomalies.
Contrôle interne de trésorerie pour prévenir le risque d'erreur
Des procédures claires pour les encaissements, les décaissements et les rapprochements bancaires réduisent les erreurs de traitement et de saisie.
Renforcer le contrôle interne pour se protéger contre la fraude
La séparation des tâches, l'approbation hiérarchique des transactions et la surveillance régulière des comptes bancaires augmentent les chances de détecter une fraude tôt.
Gestion des risques financiers et contrôle interne
Le contrôle interne aide à identifier et gérer les risques : risque de liquidité, risque de change, impayés ou retards de paiement, hausse du coût du crédit, baisse de rémunération des placements.
Quels outils choisir pour piloter la trésorerie ?
Un tableur reste adapté à une structure avec un seul compte et peu de flux. Il devient fragile dès que les banques, les entités et les utilisateurs se multiplient, car les mises à jour manuelles augmentent le risque d'erreur. Un logiciel dédié automatise la collecte des flux, la catégorisation et la comparaison au prévisionnel, au prix d'un temps de mise en place et d'un abonnement.
Au final, un logiciel de gestion de trésorerie fait gagner du temps et recentre le dirigeant sur des activités plus stratégiques.
{{component-cta-maitrise}}