Un flux de trésorerie est une entrée ou une sortie d'argent réelle, enregistrée sur une période donnée. La somme de ces flux donne la variation nette de trésorerie de l'entreprise. Pour une PME, cette lecture permet de savoir si l'activité s'autofinance, si elle consomme de l'argent pour investir et si elle a besoin d'un financement externe. Cet article présente les trois catégories de flux, la méthode de calcul du free cash flow, la lecture d'un tableau de flux et les leviers qui améliorent la trésorerie à résultat égal, dans le cadre d'une bonne gestion de trésorerie.
Ce qu'il faut retenir sur les flux de trésorerie
- Un flux de trésorerie est une rentrée ou une sortie d'argent réelle, indépendante des écritures comptables.
- Les flux se répartissent en trois catégories : activités opérationnelles, investissement et financement.
- Le free cash flow est la somme des flux liés à l'activité et des flux d'investissement.
- Une variation nette négative ne signale pas forcément une difficulté : elle se lit catégorie par catégorie.
- Les créances clients, les stocks et les dettes fournisseurs sont les premiers leviers pour améliorer la trésorerie à résultat net égal.
Quelle est la définition d'un flux de trésorerie ?

Concrètement, les flux de trésorerie désignent les rentrées et les sorties d'argent de l'entreprise. Ils concernent la trésorerie nette et les équivalents de trésorerie. Dans la suite de l'article, cet ensemble est désigné par « la trésorerie ».
Le terme anglais est « cash flow ». On l'utilise aussi largement en français.
Pourquoi est-il important d'analyser les flux de trésorerie ?
Les flux de trésorerie reflètent la santé financière de l'entreprise
Une entreprise encaisse de l'argent (flux entrants) et en décaisse (flux sortants). La somme de ces flux donne la variation nette de trésorerie sur la période. Pour réaliser un calcul de trésorerie fiable, il faut distinguer clairement les flux entrants des flux sortants.
Cette variation permet d'évaluer la liquidité de l'entreprise, c'est-à-dire sa capacité à mobiliser rapidement de l'argent, et plus largement sa santé financière. Faire l'état des lieux des flux permet d'analyser, de diagnostiquer et d'anticiper les tensions financières.
Les profils de flux varient selon le secteur. Un commerce encaisse vite et paie peu de créances clients. Un prestataire B2B subit des délais de paiement longs. Un industriel immobilise des stocks avant de les vendre.
{{component-cta-plan-de-tresorerie}}
Pourquoi une variation nette positive est-elle préférable ?
Une variation nette positive dégage de la trésorerie supplémentaire pour :
- rembourser une partie de la dette ;
- réinvestir dans l'entreprise ;
- distribuer des dividendes ;
- constituer une réserve en cas de difficulté.
Pourquoi une variation nette négative n'est pas forcément un mauvais signe ?
Les startups qui lèvent des fonds ont souvent des flux nets négatifs, compensés par l'argent levé. Cette situation peut être acceptable pour aller plus vite que les concurrents ou pour développer un produit coûteux et très scalable.
Une entreprise plus traditionnelle peut aussi traverser des périodes où sa variation nette est négative. Elle peut alors utiliser la trésorerie accumulée ou recourir à un financement externe, temporaire ou permanent. Un suivi de trésorerie régulier permet de vérifier que la solvabilité reste assurée.
Les flux de trésorerie renseignent sur la politique de financement
Une entreprise qui perd de l'argent sur une période doit trouver du financement : trésorerie existante, dette ou augmentation de capital. Une entreprise qui en génère peut rembourser une partie de sa dette et réduire ses charges d'intérêt.
Les flux de trésorerie donnent une information que le résultat net ne donne pas
Le résultat net intègre des éléments qui ne se traduisent pas, ou pas immédiatement, par un flux de trésorerie. Le flux, lui, ne dépend pas d'ajustements comptables. C'est pourquoi l'analyse de la trésorerie reste l'élément le plus concret pour juger la situation financière.
Comment lire un tableau de flux de trésorerie ?
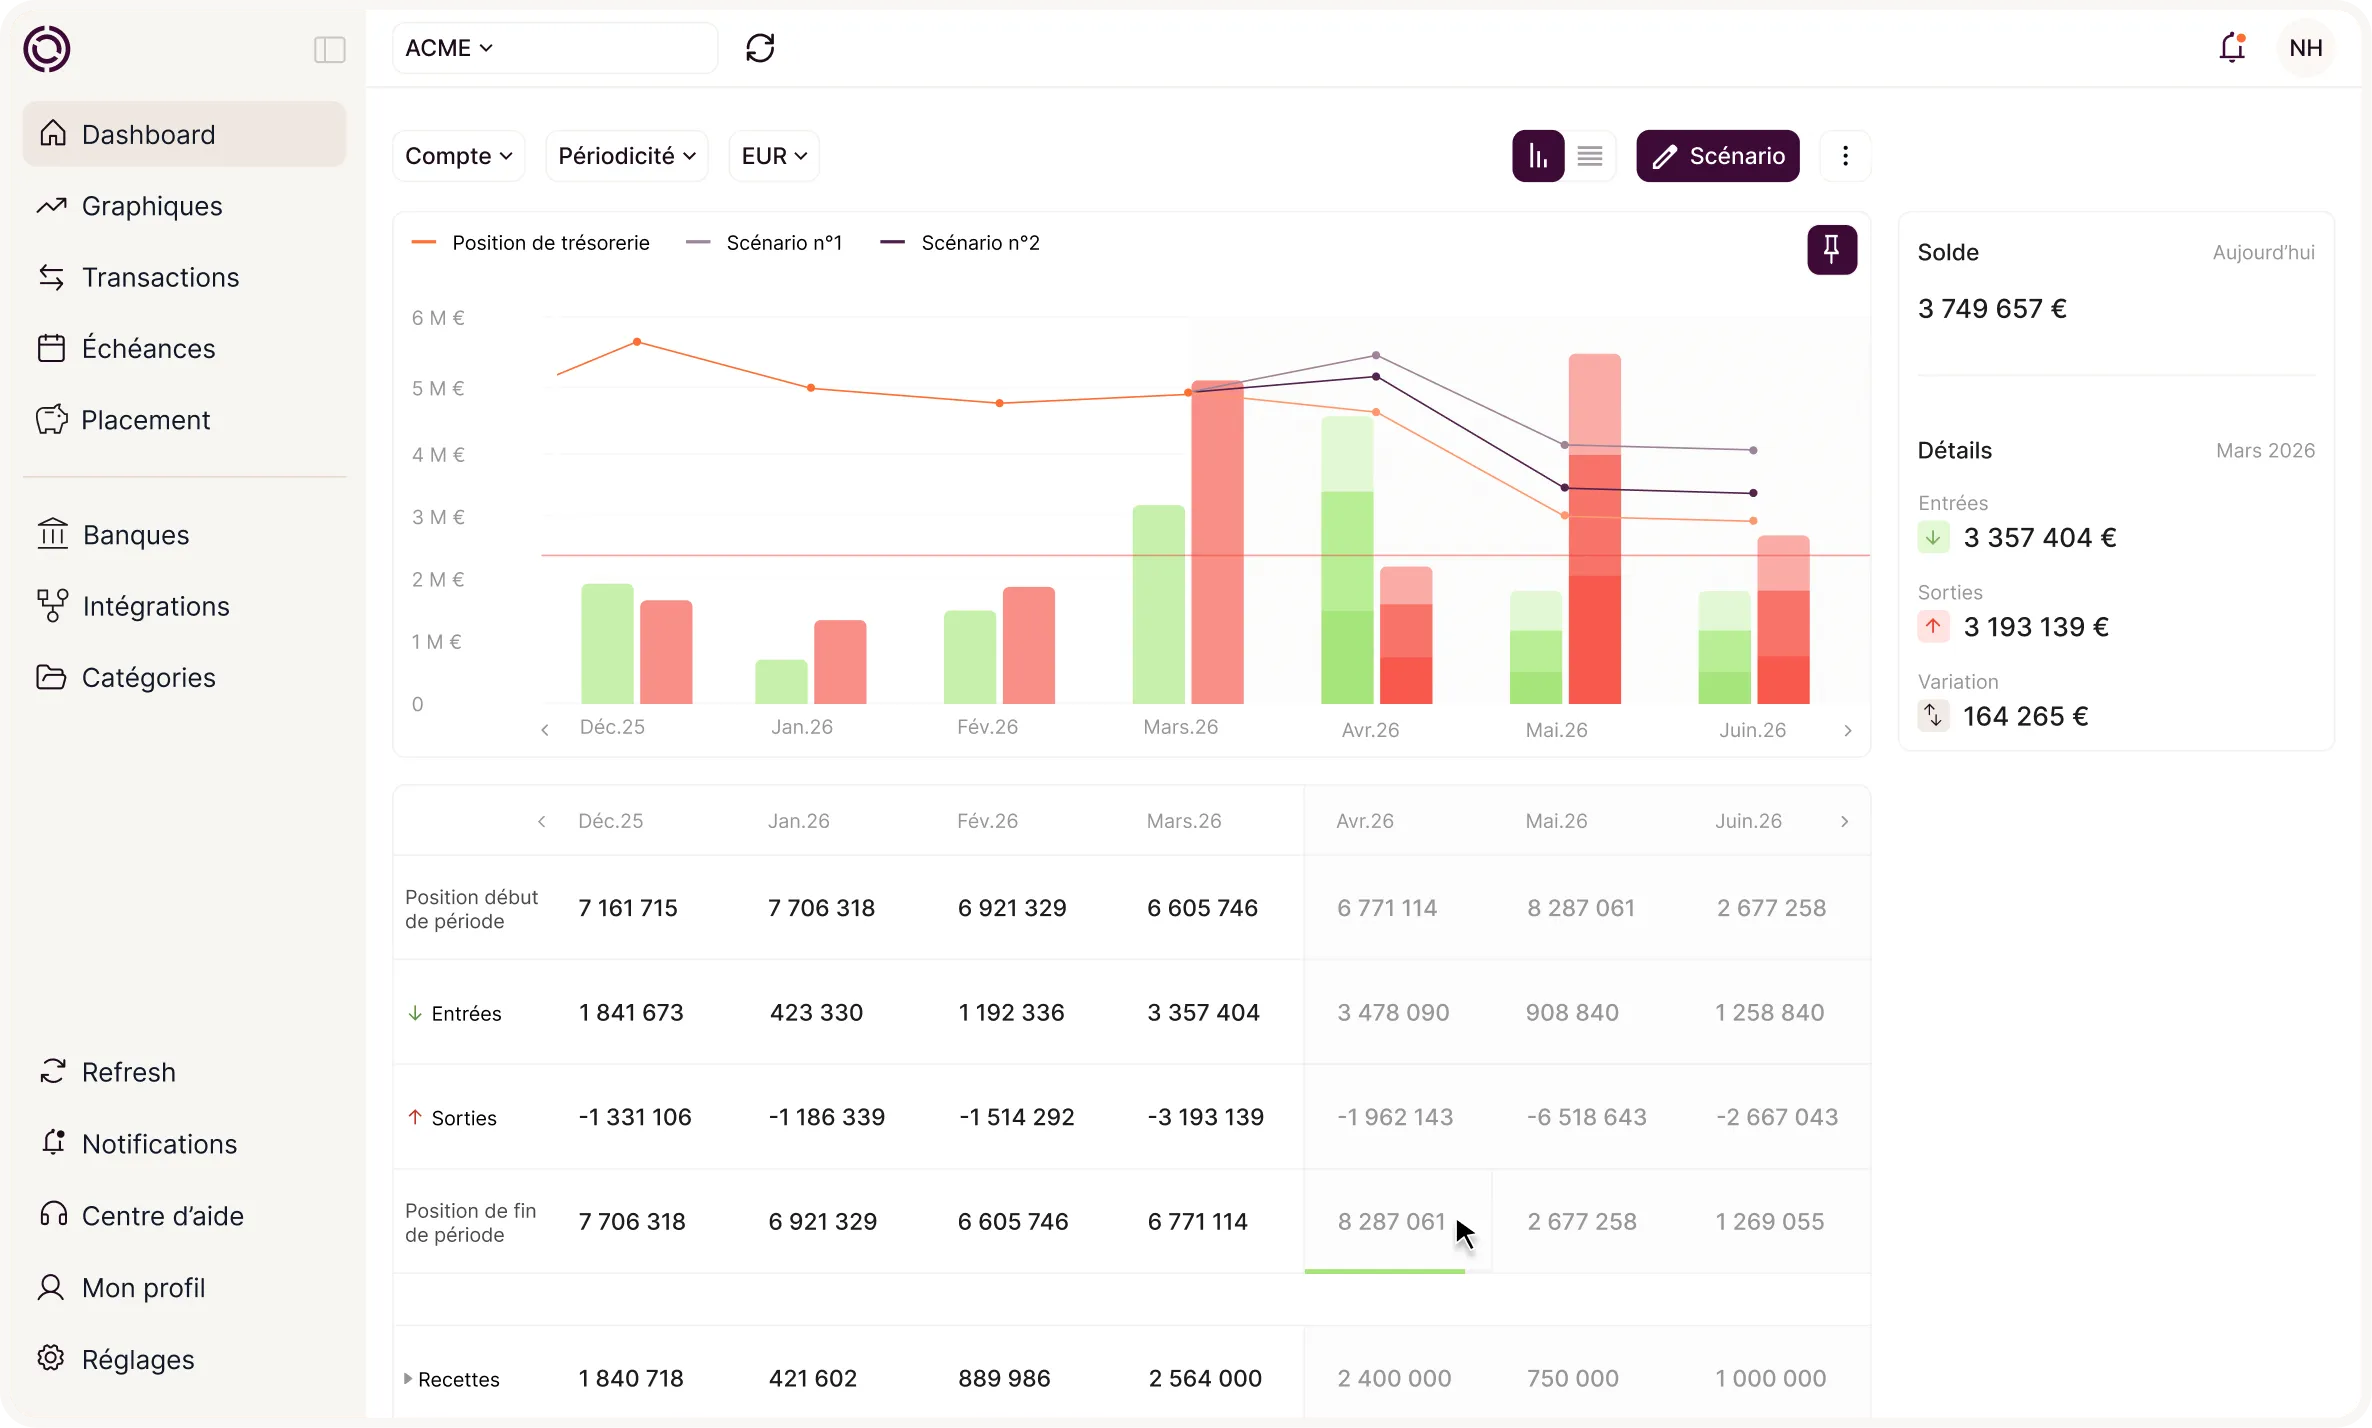
Le tableau de trésorerie fait partie des trois états financiers, avec le bilan et le compte de résultat. Il regroupe l'ensemble des flux d'une période, souvent un an ou un trimestre. Il présente le solde de trésorerie en début de période, la variation nette de la période, puis le solde en fin de période.
La variation nette est le résultat du tableau : c'est la somme des flux d'activité, d'investissement et de financement.
Quels sont les 3 types de flux de trésorerie ?
On distingue trois types de flux, présents dans la plupart des tableaux de flux de trésorerie :
- les flux de trésorerie provenant des activités opérationnelles ;
- les flux de trésorerie provenant des activités d'investissement ;
- les flux de trésorerie provenant des activités de financement.
{{component-cta-automatisation-suivi}}
Que sont les flux de trésorerie liés à l'activité (FTA) ?
Ils matérialisent les encaissements et les décaissements liés à l'activité courante. On parle aussi de flux de trésorerie d'exploitation. Ils permettent de savoir si l'activité s'autofinance ou si elle génère un besoin de trésorerie.
Que sont les flux de trésorerie d'investissement (FTI) ?
Les flux de trésorerie d'investissement sont liés aux variations des actifs non courants : actifs corporels, actifs financiers, etc. L'achat d'une usine est un flux sortant. Sa revente est un flux entrant. Les investissements en recherche et développement entrent aussi dans cette catégorie.
Un flux d'investissement négatif n'est pas forcément alarmant pour une entreprise qui se développe. Il doit être lu avec l'ensemble des flux.
Que sont les flux de trésorerie liés au financement (FTF) ?
Les flux de trésorerie de financement traduisent les opérations liées à la structure financière, appelées flux financiers. Le nombre de flux possibles est limité :
- versement de dividendes (flux sortant) ;
- émission d'actions (flux entrant), rachat d'actions (flux sortant) ;
- émission de dette (flux entrant), remboursement de dette (flux sortant) ;
- charges d'intérêts sur la dette (flux sortant).
Le tableau de financement présente ces mouvements de manière structurée.
Qu'est-ce que le free cash flow et comment le calculer ?
Le free cash flow, c'est quoi ?
Le free cash flow (FCF) représente le flux de trésorerie restant après les dépenses nécessaires au fonctionnement et au renouvellement des actifs. Il correspond à la somme des flux liés à l'activité et des flux d'investissement.
Il ne tient pas compte des flux de financement. Il est donc neutre au regard de la structure financière, ce qui facilite la comparaison entre entreprises. Il est aussi utilisé dans la méthode DCF (discounted cash flows), ou méthode d'actualisation des flux de trésorerie, pour valoriser une entreprise.
{{component-cta-bp-excel}}
Comment appliquer la méthode directe ?
La méthode directe regroupe l'ensemble des flux liés à l'activité, en partant des encaissements et des décaissements réels. Elle convient bien à une petite entreprise, qui synthétise pour cela le travail de comptabilité de trésorerie. Dès que l'entreprise grossit, la méthode indirecte est plus courante.
Comment appliquer la méthode indirecte ?
La méthode indirecte part du résultat net, qui reste proche du flux de trésorerie d'exploitation. Il suffit ensuite d'opérer les ajustements nécessaires :
- ajouter les dotations aux amortissements, dépréciations et provisions ;
- retrancher l'augmentation du BFR ;
- ajouter ou retrancher les autres éléments sans effet sur la trésorerie.
Il est aussi possible de partir de l'EBITDA ou de l'EBIT. Les ajustements diffèrent, mais le résultat final est identique.
Pourquoi retrancher l'augmentation du BFR ?
Le BFR (besoin en fonds de roulement) regroupe les stocks, les créances clients et les dettes fournisseurs. Chacun de ces éléments crée un écart entre le résultat et la trésorerie :
- les stocks sont produits mais pas encore vendus : leur hausse réduit la trésorerie ;
- les créances clients sont comptabilisées en produit avant d'être encaissées : leur hausse réduit la trésorerie ;
- les dettes fournisseurs sont comptabilisées en charge avant d'être décaissées : leur hausse augmente la trésorerie.
La hausse du BFR doit donc être retranchée du résultat net.
Pourquoi ajouter les dotations aux amortissements ?
Les dotations réduisent le résultat net sans sortie d'argent. Il faut donc les réintégrer. Elles réduisent aussi l'impôt sur les sociétés, qui, lui, est un flux de trésorerie réel.
Comment calculer le free cash flow ?
Le free cash flow se calcule ainsi : flux liés à l'activité, plus flux d'investissement (les CAPEX, négatifs). Les flux de financement n'interviennent pas dans ce calcul.
Exemple fictif pour une PME : un résultat net de 300 k€, des dotations de 120 k€ et une hausse du BFR de 180 k€ donnent un flux d'activité de 240 k€. Avec 90 k€ de CAPEX, le free cash flow ressort à 150 k€. Ce calcul reprend les données du tableau présenté plus haut.
Comment gérer les créances clients et le recouvrement ?
Les créances clients représentent les factures émises et non encore encaissées. Elles pèsent directement sur la trésorerie : une facture de 10 000 € payée à 60 jours immobilise ce montant pendant deux mois, même si l'affaire est rentable. La gestion des créances vise donc à raccourcir les délais d'encaissement et à limiter les impayés.
Quelles pratiques réduisent les délais de paiement ?
- Indiquer des échéances précises sur chaque facture, avec le mode de paiement attendu.
- Vérifier les conditions de paiement avant la signature, car elles doivent figurer au contrat ou à la commande.
- Émettre les factures rapidement après la prestation ou la livraison, car le délai court souvent à partir de la date de facture.
- Proposer des moyens de paiement simples, comme le prélèvement ou le virement avec la référence de la facture.
Comment organiser le recouvrement ?
Le recouvrement suit un calendrier de relances défini à l'avance : un rappel avant l'échéance, une relance à la date d'échéance, puis une mise en demeure si le retard persiste. Chaque étape doit être tracée. Le suivi par client permet de repérer les retards récurrents et de décider, au cas par cas, du niveau de crédit accordé.
Les paiements différés doivent être réservés aux clients dont l'historique de paiement est solide. À titre d'exemple fictif, une PME dont 20 % du chiffre d'affaires est payé à 90 jours au lieu de 30 mobilise de la trésorerie sur toute la durée, sans que le résultat ne le montre.
Quels risques surveiller ?
Un retard de paiement non traité devient souvent un impayé. Le signal d'alerte est une hausse du délai moyen d'encaissement ou une part croissante de factures échues. La correction consiste à traiter les factures échues chaque semaine et à mesurer le délai moyen de paiement des clients sur la période.
Comment améliorer ses flux de trésorerie ?
La première manière est d'améliorer le résultat net, en augmentant les revenus ou en réduisant les coûts. Mais à résultat net égal, la trésorerie peut aussi progresser :
- réduire le BFR, en commençant par les créances clients : se faire payer plus vite, avec des échéances clairement affichées sur les factures et des relances planifiées ;
- réduire les stocks qui immobilisent de l'argent sans rotation ;
- allonger les délais de paiement fournisseurs, dans le respect des délais légaux et des accords contractuels ;
- optimiser la fiscalité liée aux dotations aux amortissements, dans les limites du cadre fiscal en vigueur.
Pour aller plus loin, un tableau de trésorerie donne une vision claire des mouvements financiers et aide à identifier concrètement les leviers d'action.
Comment automatiser le suivi des flux de trésorerie ?
Un tableau Excel suffit pour démarrer. Au-delà de quelques comptes bancaires, de plusieurs entités ou d'un volume important de factures, la mise à jour manuelle devient fragile : les données sont saisies avec retard et les hypothèses sont difficiles à tracer.
Les outils de gestion de trésorerie connectent les comptes bancaires et l'ERP, catégorisent les flux et recalculent les indicateurs à partir des données réelles. Le choix dépend du nombre de comptes, de la fréquence de mise à jour et du besoin de traçabilité. Okimia, par exemple, agrège les comptes de plusieurs banques dans une seule vue et recalcule les flux à partir des données réelles.
Quelles sont les erreurs fréquentes dans l'analyse des flux de trésorerie ?
- Confondre flux de trésorerie et résultat net. La conséquence est une décision de distribution ou d'investissement fondée sur un bénéfice non encaissé. Le signal d'alerte est un résultat positif accompagné d'un solde bancaire en baisse. La correction consiste à rapprocher chaque trimestre le résultat et la variation de trésorerie.
- Lire la variation nette sans ses trois catégories. Un investissement sain peut alors paraître alarmant, et une cession peut masquer une activité déficitaire. La correction consiste à analyser séparément les flux d'activité, d'investissement et de financement.
- Oublier la variation du BFR dans le calcul du free cash flow. Le FCF est alors surévalué. Le signal d'alerte est une croissance soutenue, un FCF positif et une hausse des dettes fournisseurs. La correction consiste à intégrer la variation du BFR à chaque calcul.
{{component-cta-maitrise}}