Un plan de trésorerie prévisionnel est un tableau qui recense, mois par mois, les encaissements et les décaissements attendus d'une entreprise. Pour le construire sur Excel, il faut définir une structure par catégorie, renseigner les flux à partir des factures, des échéances et des charges récurrentes, puis calculer le solde de fin de mois. Cet article explique à quoi sert ce document, quelles catégories intégrer, comment analyser les soldes, comment utiliser le modèle Excel et quelles erreurs éviter. Il s'inscrit dans le budget prévisionnel de l'entreprise.
Ce qu'il faut retenir sur le plan de trésorerie Excel
- Le plan de trésorerie prévisionnel recense les encaissements et décaissements attendus, ventilés par mois sur une année.
- Chaque flux doit être rattaché à une catégorie et à sa date de paiement réelle, et non à sa date de facturation.
- Le solde de fin de mois se calcule en ajoutant les encaissements et en retirant les décaissements au solde d'ouverture.
- Un écart entre prévisionnel et réalisé se lit par catégorie, ce qui permet de corriger les hypothèses.
- Un tableur convient au démarrage, mais ses limites apparaissent quand les comptes et les entités se multiplient.
Qu'est-ce qu'un plan de trésorerie prévisionnel ?
Le plan de trésorerie est un document qui identifie et prévoit l'ensemble des sorties et des entrées d'argent de l'entreprise. Ces flux prévisibles sont appelés décaissements et encaissements. Ils sont ventilés mois par mois sur une année. Le plan de trésorerie constitue la base de ce suivi.
Le plan de trésorerie prévisionnel est un outil prospectif. À la différence du reporting financier, qui contrôle l'exactitude des encaissements et décaissements passés, il estime les flux futurs pour anticiper les besoins en liquidités. La comparaison entre flux prévus et flux réels permet ensuite d'affiner les hypothèses.
À quoi sert un plan de trésorerie prévisionnel ?
Un plan de trésorerie prévisionnel répond à trois usages : décider, communiquer et anticiper les risques.
Comment le plan aide-t-il à décider ?
Le plan donne une vision d'ensemble de la trajectoire de l'entreprise. Il permet de savoir à l'avance si une dépense, qu'il s'agisse d'un investissement, d'un recrutement ou d'un paiement fournisseur important, est compatible avec la trésorerie disponible. Le budget de trésorerie sert de support à ces arbitrages.

Pourquoi le plan sert-il de base de communication ?
Le plan chiffré sert de référence commune aux dirigeants et aux équipes. Il rend les discussions plus factuelles et fournit une base solide aux échanges avec les partenaires financiers, comme les banquiers ou les investisseurs. Dans un groupe, il devient aussi un support pour fixer les règles entre entités.
Comment anticiper les risques de trésorerie ?
Le plan met en évidence les périodes de tension avant qu'elles n'arrivent. Il permet de repérer les échéances concentrées et les creux saisonniers, dont l'activité varie fortement selon les périodes. En cas de tension, il aide à construire un plan d'action et à décider quelles dépenses reporter en priorité. Il est également utile en période d'incertitude, lorsque les hypothèses de recettes et de dépenses évoluent vite.
Quelles catégories de recettes et de dépenses intégrer ?
Un plan de trésorerie n'a de valeur que si chaque flux est rattaché à une catégorie. Les recettes regroupent les encaissements clients, les apports en capital ou en compte courant, les subventions et les remboursements d'impôts. Les dépenses regroupent les achats, les frais généraux, les investissements, les salaires, les impôts et taxes, les charges financières et les remboursements d'emprunts.
Pour les encaissements, le budget des encaissements s'appuie sur le chiffre d'affaires prévisionnel TTC. Pour les dépenses, le budget des décaissements recense les achats TTC et les frais généraux TTC, ainsi que les autres postes. Les montants sont saisis TTC lorsque la TVA est décaissée, ce qui les distingue du chiffre d'affaires HT.
La règle la plus importante est de ventiler chaque flux à sa date de paiement réelle. Un client qui règle à soixante jours décale l'encaissement de deux mois par rapport à la facture.
Comment analyser les soldes de trésorerie mensuels ?
Le solde de fin de mois se calcule ainsi : solde d'ouverture, plus encaissements du mois, moins décaissements du mois. Le solde de fin de mois devient le solde d'ouverture du mois suivant. La lecture d'un solde de trésorerie porte sur la série complète, pas sur un seul mois.
Exemple fictif : une entreprise démarre janvier avec un solde d'ouverture de 50 000 €. Elle prévoit 120 000 € d'encaissements et 110 000 € de décaissements. Le solde de fin de janvier est donc de 60 000 €. Si février affiche 90 000 € de décaissements pour 70 000 € d'encaissements, le solde tombe à 40 000 €.
La tendance compte autant que le niveau. Un solde qui baisse trois mois de suite révèle un déséquilibre structurel, même si chaque mois reste positif. Un déficit prévisible se traite en amont : report d'une dépense, négociation des délais fournisseurs ou recours à un financement. Le solde prévisionnel se compare au solde réel à chaque clôture de mois.
Quels outils utiliser pour gérer la trésorerie ?
Deux solutions principales existent : un logiciel de trésorerie dédié ou un tableau Excel. Le choix dépend du nombre de comptes et d'entités, du nombre d'utilisateurs et de la fréquence de mise à jour attendue.
Logiciel de trésorerie ou tableau Excel : quelle solution choisir ?
Un tableau Excel reste pertinent pour démarrer, prototyper ou modéliser un scénario. Il est simple à faire évoluer et ne nécessite aucun abonnement. Un logiciel de trésorerie apporte d'autres garanties : synchronisation des comptes bancaires, calcul automatique des soldes, alertes sur les échéances et historique des modifications. Les critères de choix sont le nombre de comptes bancaires, le nombre d'entités, la fréquence de mise à jour, le besoin de validation et le niveau de traçabilité attendu.
Quels atouts pour un logiciel de trésorerie ?
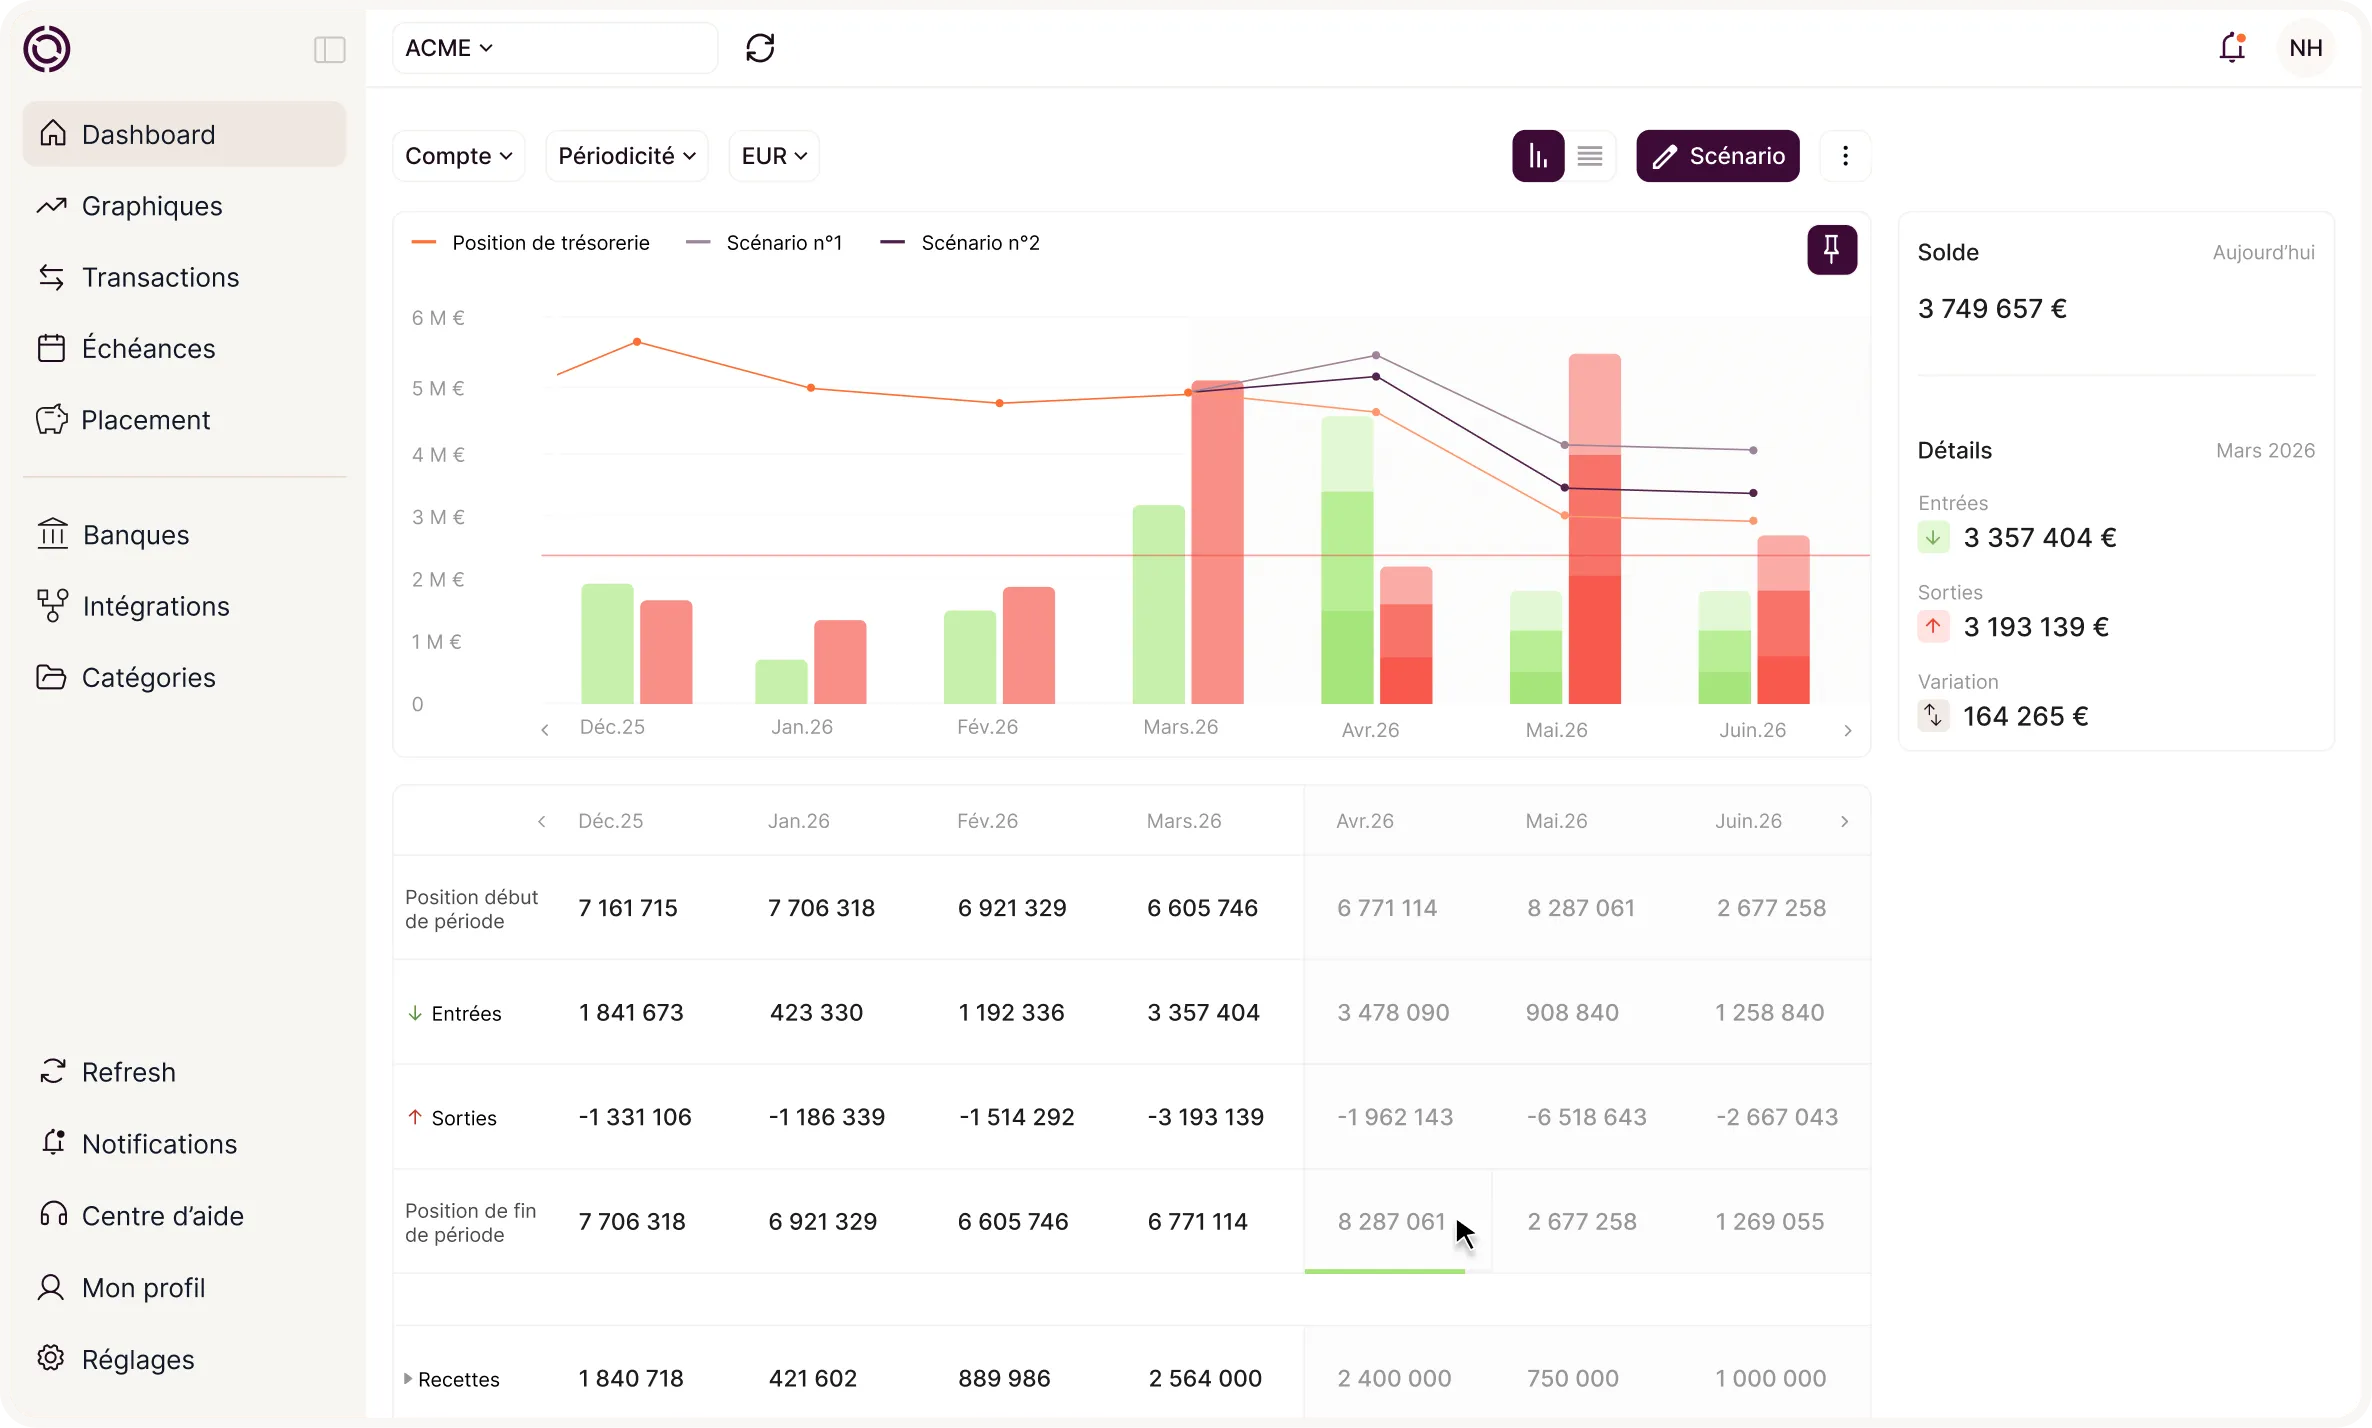
Les logiciels de trésorerie automatisent les calculs et suivent les encaissements, les décaissements et les soldes en temps réel. Leurs fonctions les plus utiles sont la création d'un tableau prévisionnel par catégorie, les alertes sur les variations de solde et les échéances, et la synchronisation avec les comptes bancaires pour obtenir le solde réel sans ressaisie. Ils facilitent aussi la consolidation : un logiciel qui agrège les comptes de plusieurs établissements dans une seule vue évite la mise à jour manuelle de chaque onglet. En contrepartie, l'outil demande un paramétrage, des données fiables et une maintenance régulière. Pour une approche logicielle du prévisionnel, la page prévisionnel de trésorerie présente les fonctions correspondantes.
Quand un tableau Excel suffit-il ?
Un tableau Excel suffit pour une activité avec peu de comptes, une seule entité et une mise à jour mensuelle. Il permet de construire un budget sur mesure, d'ajouter une colonne pour les délais de paiement ou de comparer des scénarios. Ses limites apparaissent quand le nombre de flux augmente, quand plusieurs personnes modifient le fichier ou quand les données bancaires doivent être ressaisies chaque semaine. Le risque principal est alors l'erreur de saisie et la perte de traçabilité. Le seuil de rentabilité prévisionnel peut être ajouté au même fichier pour relier trésorerie et rentabilité.
Conseil : pour démarrer, un modèle Excel gratuit suffit. Pour une trésorerie mise à jour en continu et consolidée, un logiciel dédié est plus adapté.
Comment établir un plan de trésorerie prévisionnel gratuitement ?
Pour construire le plan, il faut réunir le budget des encaissements, le chiffre d'affaires prévisionnel TTC, les apports en capital et en compte courant, les produits financiers, les subventions et les remboursements d'impôts. Pour les décaissements, il faut recenser les achats TTC, les frais généraux TTC, les investissements, les salaires, les impôts et taxes, les charges financières, les réductions de capital et les reprises d'apports en compte courant.
Dans Excel, la méthode comprend quatre étapes :
- Reporter les flux financiers et bancaires historiques.
- Définir une arborescence personnalisée de catégories de recettes et de charges.
- Créer les prévisions à partir des échéances connues.
- Comparer chaque mois le réalisé au prévisionnel.
Lorsque ces étapes sont faites à la main chaque mois, le temps de saisie et le risque d'erreur augmentent avec le nombre de comptes. Un logiciel de pilotage de trésorerie comme Okimia automatise la reprise des données bancaires et la comparaison entre réalisé et prévisionnel.
Le plan doit être mis à jour régulièrement, sans quoi la décision se fonde sur des données périmées. Un modèle flexible et facile à modifier limite ce risque. Le plan doit aussi refléter les spécificités du marché et de l'entreprise, car aucun plan n'est identique à un autre. Enfin, il doit rester réaliste : des hypothèses trop optimistes nuisent à la crédibilité auprès des investisseurs et des collaborateurs.
Quelle structure donner au plan de trésorerie Excel ?
Un plan simple tient en quatre blocs : les hypothèses, les encaissements par catégorie, les décaissements par catégorie et le calcul des soldes. Les hypothèses regroupent les dates de paiement, les délais clients et fournisseurs, les taux de TVA et les montants récurrents. Chaque ligne de flux porte une catégorie, une date de paiement et un montant. Les soldes mensuels sont calculés à partir de ces lignes et ne sont jamais saisis à la main, afin d'éviter les incohérences.
{{component-cta-previsionnel}}
Comment utiliser le modèle Excel ?
Le modèle se remplit en quatre temps. Il faut d'abord renseigner les soldes d'ouverture, puis saisir les encaissements et décaissements attendus de chaque mois, dans les catégories prévues. Le réalisé est ensuite reporté au fil de l'eau dans un onglet distinct, afin de comparer les deux lignes. Enfin, les graphiques permettent de visualiser l'évolution des flux et de repérer les mois en déficit.

Quelles erreurs éviter avec un plan de trésorerie Excel ?
Confondre date de facture et date de paiement. Le plan affiche alors des encaissements qui n'arrivent pas au moment prévu. Le signal d'alerte est un solde réel qui s'écarte du prévisionnel dès le premier mois. La correction consiste à ventiler chaque flux à sa date d'échéance réelle, en s'appuyant sur les délais de paiement constatés.
Oublier les flux saisonniers ou ponctuels. Les taxes annuelles, les échéances d'emprunt ou les investissements disparaissent alors du plan, et le solde paraît plus confortable qu'il ne l'est. Le signal d'alerte est un décaissement inattendu en fin d'année. La correction consiste à recenser ces échéances mois par mois dès la construction du modèle.
Modifier les formules sans contrôle. Une cellule écrasée ou une formule copiée de travers fausse les soldes sans signal visible. Le signal d'alerte est un solde de fin de mois qui ne correspond plus au calcul manuel. La correction consiste à verrouiller les cellules de calcul, à tenir un onglet de contrôle et à documenter chaque hypothèse. Le tableur reste fiable tant que son mainteneur est attentif, ce qui constitue sa principale limite.
Comment partager mon plan de trésorerie prévisionnel ?
Une fois le plan construit, il faut le partager avec les bons interlocuteurs. Le modèle de PowerPoint rédactionnel Okimia facilite cette étape : il suffit de remplir les sections du deck, de personnaliser les pages avec vos éléments, puis de partager le document avec vos partenaires, qu'il s'agisse d'investisseurs, de banquiers, de collaborateurs ou d'experts-comptables.
Conclusion
Un plan de trésorerie Excel fonctionne lorsque chaque flux est rattaché à une catégorie et à une date de paiement réelle, et lorsque le réalisé est comparé au prévisionnel chaque mois. Le modèle doit rester simple à mettre à jour. Quand le nombre de comptes et d'entités augmente, la question n'est plus seulement de savoir si le tableur fonctionne, mais combien de temps il faut pour le maintenir.
{{component-cta-plan-de-tresorerie}}